
奥山税務会計事務所(東京都豊島区南池袋/池袋駅徒歩8分)
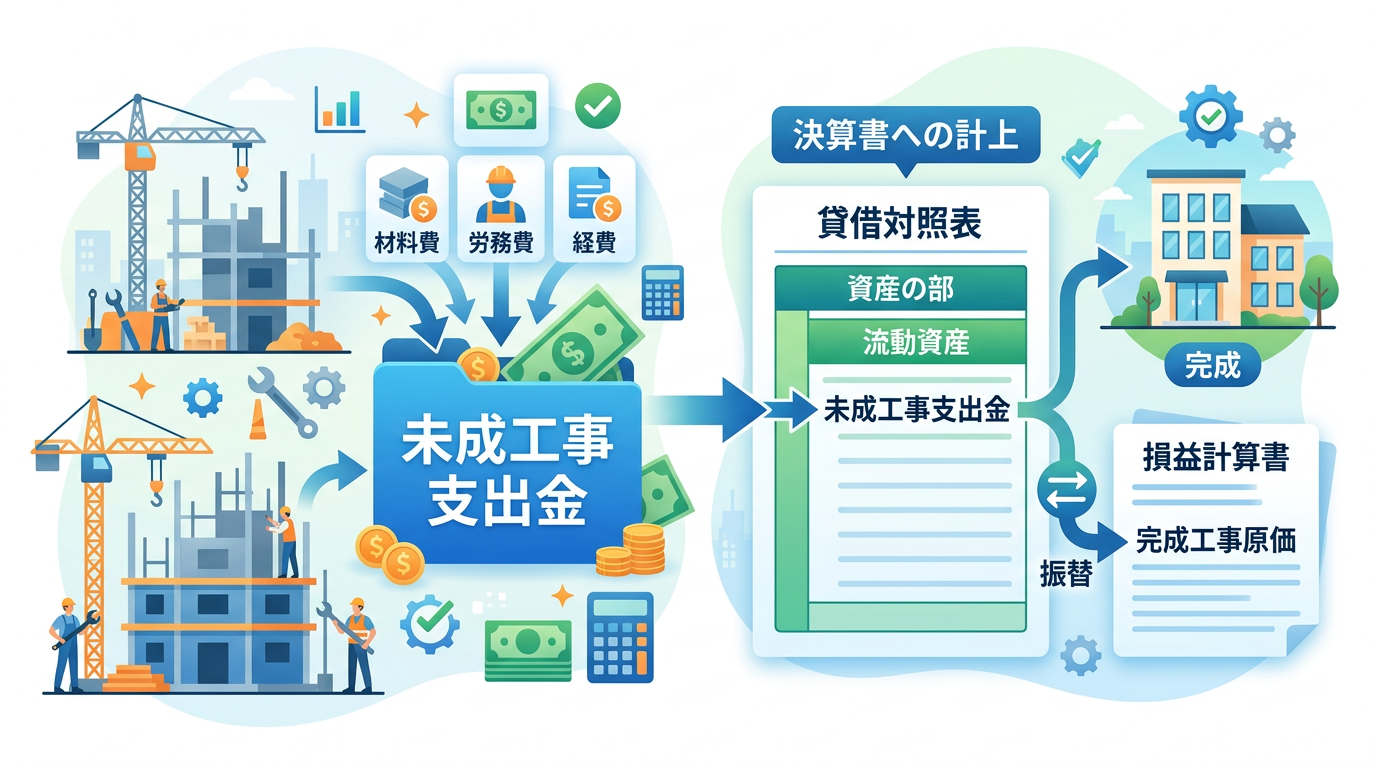
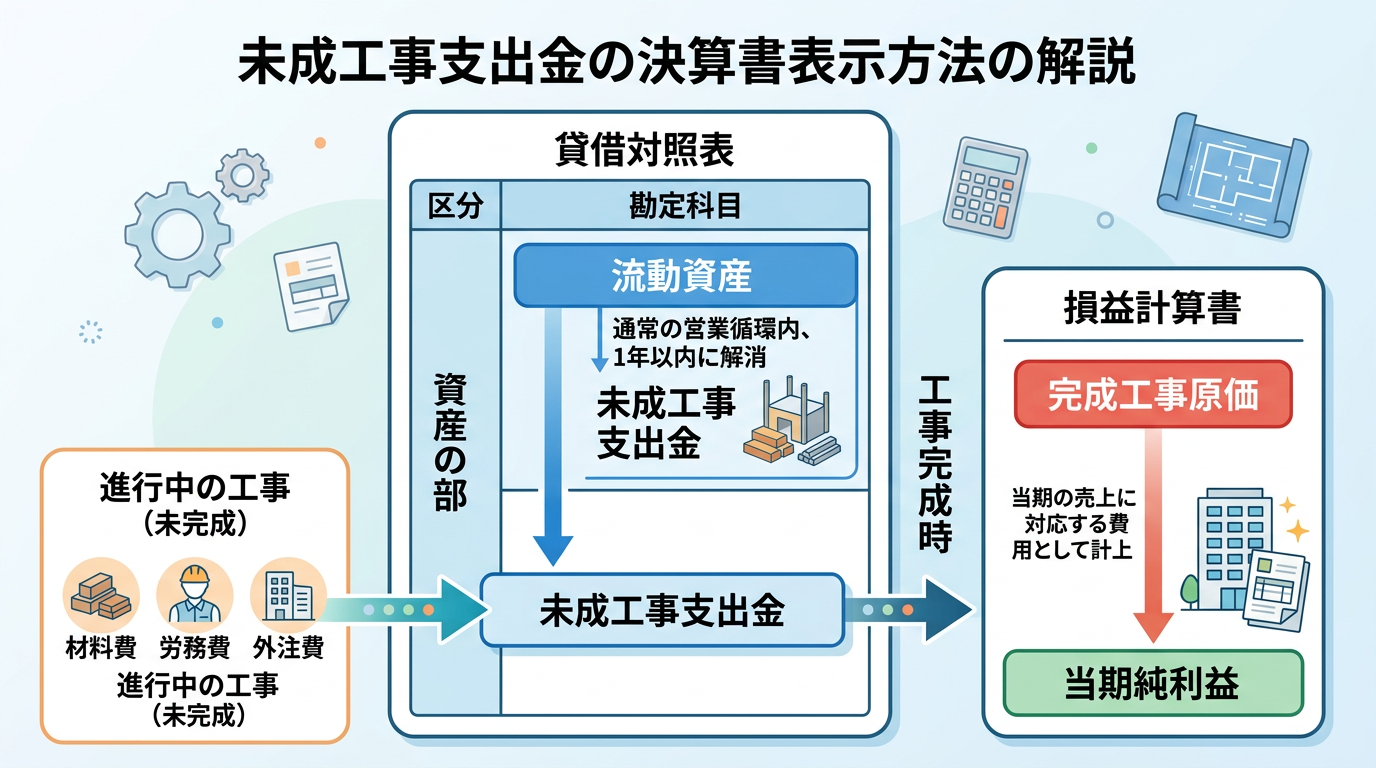
- 未成工事支出金(みせいこうじししゅつきん)は、まだ引き渡していない工事にかかった原価(材料費・労務費・外注費・経費)を、費用にせず資産として残しておく建設業の勘定科目です。貸借対照表では流動資産に入ります。
- 中身は一般の会社の仕掛品と同じで、税務上も仕掛品と同じ棚卸資産です(法人税法施行令第10条第三号「仕掛品(半成工事を含む。)」)。違うのは決算書に書く科目名です。
- 工事を引き渡した日に完成工事原価へ振り替えます。期末に残すのは、まだ引き渡していない工事の原価の合計です。ただし消費税の仕入税額控除は、原則として引渡しを待ちません(消費税法基本通達11-3-5)。
この記事では、まず未成工事支出金の意味と、なぜ資産になるのかを押さえます。そのうえで、1件の工事を着手金の受け取りから引渡しまで仕訳で追い、期末にいくら残すかの決め方、税務調査で見られるところ、消費税の時期を、条文と国税庁の通達にもとづいて順に整理します。
1. 未成工事支出金とは:まだ引き渡していない工事の原価を、資産として残す科目
建設工事は、着工から引渡しまで数か月から1年以上かかることが珍しくありません。その間に材料を買い、職人に賃金を払い、外注先に工事を頼みます。これらを払ったその期の費用にしてしまうと、売上がまだ立っていない期に原価だけが出て赤字になり、引き渡した期には売上だけが出て黒字になります。
そこで、引き渡すまでの原価は「未成工事支出金」として資産の側にためておき、引き渡した期に「完成工事原価」へ移して売上と並べます。これが未成工事支出金の役割です。
1.1 なぜ資産になるのか
法人税で、その期の損金になる原価は「当該事業年度の収益に係る売上原価、完成工事原価その他これらに準ずる原価」です(法人税法第22条第3項第1号)。まだ売上になっていない工事の原価は、その期の収益に係る原価ではないので、損金にはならず資産として残ります。税務上は、仕掛品と同じ棚卸資産に区分されます(法人税法施行令第10条第三号)。
1.2 何が入るか:告示の定義
建設業の許可を受けた会社が毎事業年度の終了後に出す決算書(建設業法第11条第2項)の勘定科目は、国土交通大臣の告示で内容が決められています。告示は未成工事支出金を次のように定めています。
完成工事原価に計上していない工事費並びに材料の購入及び外注のための前渡金及び手付金等
(昭和57年建設省告示第1660号・令和4年国土交通省告示第473号による改正後)
工事費そのものだけでなく、材料や外注の前渡金・手付金もここに入る点が、名前からは読み取りにくいところです。
| 原価の区分 | 未成工事支出金に入るものの例 | 入らないもの |
|---|---|---|
| 材料費 | その工事に使った生コン・鉄筋・木材・設備機器 | どの工事にも使っていない手持ちの材料(材料貯蔵品) |
| 労務費 | その現場で働いた自社の作業員の賃金 | 本社の事務員の給料(販売費及び一般管理費) |
| 外注費 | その工事の一部を頼んだ外注先への代金 | 他の工事の外注費 |
| 経費 | 現場の重機の賃借料・運搬費・仮設費・現場の光熱費 | 本社事務所の家賃・光熱費 |
| 前渡金・手付金 | 材料の購入や外注のために先に払ったお金 | 工事と関係のない前払い |
手持ちの材料について、告示は材料貯蔵品を「手持ちの工事用材料及び消耗工具器具等並びに事務用消耗品等のうち未成工事支出金、完成工事原価又は販売費及び一般管理費として処理されなかつたもの」としています。貯蔵品の期末の処理は貯蔵品とは?消耗品との違い・期末の振替と、切手や収入印紙で消費税がずれる理由で、労務費と人件費の線引きは工事原価の労務費と人件費の違い|どちらに入れるかで損金になる時期が変わるで解説しています。
1.3 仕掛品との違い:中身は同じで、科目名が違う
「未成工事支出金と仕掛品は何が違うのか」という質問への答えは、中身は同じで、決算書に書く科目名が違うです。
| 比べる点 | 未成工事支出金 | 仕掛品 |
|---|---|---|
| 使う場面 | 建設工事の請負(建設業法施行規則の様式で決算書を作る会社) | 製造やソフトウェア開発など、建設工事以外の作りかけ |
| 税務上の区分 | 棚卸資産(法人税法施行令第10条第三号「仕掛品(半成工事を含む。)」) | 棚卸資産(同じ号) |
| 貸借対照表 | 流動資産 | 流動資産 |
| 費用になる時 | 工事を引き渡した期に、完成工事原価へ | 製品が完成して売れた期に、売上原価へ |
棚卸資産なので、評価方法の届出や期末評価のルールもそのまま関係します。仕掛品そのものの意味と仕訳は仕掛品とは?勘定科目の意味・仕訳・棚卸資産としての扱いをわかりやすく解説、評価方法は棚卸資産の評価方法とは?届出をしないと最終仕入原価法になるをご覧ください。
1.4 名前の似た科目との違い
建設業の決算書には名前の似た科目が並びます。どれも告示の定義で見分けられます。
| 科目 | 告示の定義 | 区分 | 一般の会社でいうと |
|---|---|---|---|
| 未成工事支出金 | 完成工事原価に計上していない工事費並びに材料の購入及び外注のための前渡金及び手付金等 | 流動資産 | 仕掛品 |
| 未成工事受入金 | 請負代金の受入高のうち完成工事高に計上していないもの | 流動負債 | 前受金 |
| 完成工事未収入金 | 完成工事高に計上した工事に係る請負代金(略)の未収額 | 流動資産 | 売掛金 |
| 工事未払金 | 工事費の未払額(工事原価に算入されるべき材料貯蔵品購入代金等を含む。) | 流動負債 | 買掛金 |
未成工事支出金は「先に出ていった原価」、未成工事受入金は「先に入ってきた代金」で、名前は似ていても資産と負債の反対側にあります。それぞれの仕訳は、未成工事受入金と前受金の違い、完成工事未収入金と売掛金の違い、工事未払金とは?買掛金・未払金との違いで解説しています。
2. 1件の工事で追う仕訳の流れ:着手金から引渡しまで
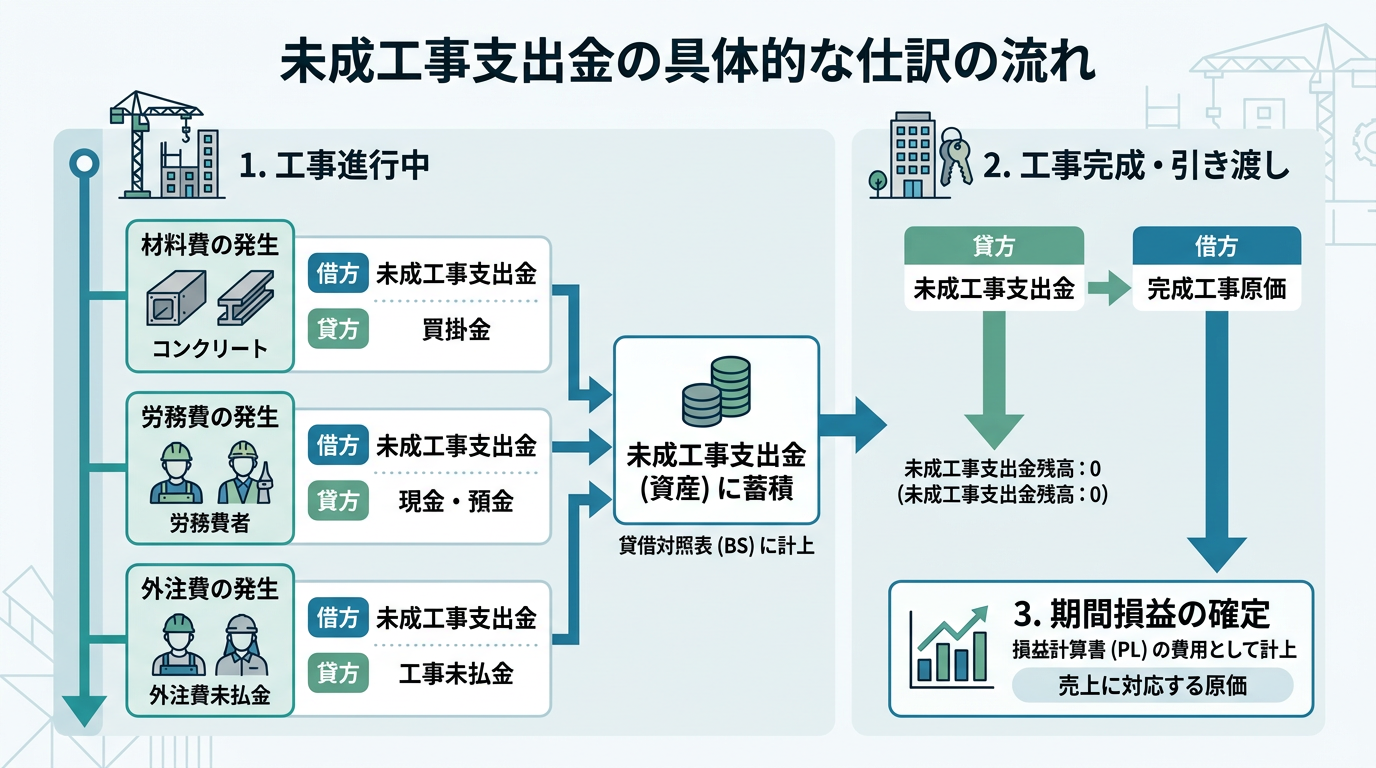
仕訳は1本ずつ見るより、1件の工事を最初から最後まで追うほうが、未成工事支出金がいつ増えて、いつ消えるかがよく分かります。次の例で追います。
| 日付・取引 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| ①1月10日 契約し、着手金330万円を受け取った | 普通預金 | 3,300,000円 | 未成工事受入金 | 3,300,000円 |
| ②2月20日 材料(税抜100万円)が現場に納品された・掛け | 未成工事支出金 | 1,000,000円 | 工事未払金 | 1,100,000円 |
| 仮払消費税 | 100,000円 | |||
| ③3月25日 外注先の内装工事(税抜150万円)が終わった | 未成工事支出金 | 1,500,000円 | 工事未払金 | 1,650,000円 |
| 仮払消費税 | 150,000円 | |||
| ④3月 自社の作業員がこの現場で働いた賃金 | 未成工事支出金 | 500,000円 | 普通預金 | 500,000円 |
⑤3月31日の決算では、この工事はまだ引き渡していないので、売上(完成工事高)も原価(完成工事原価)も立ちません。貸借対照表には次の2つが残ります。
- 流動資産:未成工事支出金 3,000,000円(②100万円+③150万円+④50万円)
- 流動負債:未成工事受入金 3,300,000円(①の着手金)
着手金を受け取った時点では、まだ売上ではないので仮受消費税も立てません。請負による資産の譲渡等の時期は、目的物の全部を完成して相手方に引き渡した日だからです(消費税法基本通達9-1-5)。一方、②③の仮払消費税25万円は、原則どおりならこの課税期間で仕入税額控除ができます(くわしくは5章)。
| 日付・取引 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| ⑥5月15日 外注先の設備工事(税抜100万円)が終わった | 未成工事支出金 | 1,000,000円 | 工事未払金 | 1,100,000円 |
| 仮払消費税 | 100,000円 | |||
| ⑦5月31日 工事を引き渡した(売上の計上) | 未成工事受入金 | 3,300,000円 | 完成工事高 | 10,000,000円 |
| 完成工事未収入金 | 7,700,000円 | 仮受消費税 | 1,000,000円 | |
| ⑧5月31日 同じ日に原価を振り替える | 完成工事原価 | 4,000,000円 | 未成工事支出金 | 4,000,000円 |
⑧で、決算時に残っていた300万円と、⑥の100万円の合計400万円が完成工事原価に移り、この工事の未成工事支出金は0になります。売上1,000万円と原価400万円が、引き渡した期にそろって出るのが、この科目を使う目的です。着手金として受け取っていた未成工事受入金も、⑦で売上に充てられて0になります。
なお、期中は「材料費」「外注費」などの費用の科目で記帳しておき、決算のときに、引渡しが済んでいない工事の分だけを未成工事支出金へ振り替えるやり方もあります(借方:未成工事支出金/貸方:材料費・労務費・外注費・経費)。この場合は、翌期首に費用の科目へ戻す仕訳を入れるのが一般的です。どちらのやり方でも、期末に残る未成工事支出金の金額は同じです。振り替えた先の完成工事原価を4つの区分にまとめる書類は、完成工事原価報告書の書き方|材料費・労務費・外注費・経費の4区分と、決算で見られるところで解説しています。
3. 期末にいくら残すか:決算での未成工事支出金の決め方
決算でいちばん迷うのは、仕訳の形ではなく期末にいくら残すかです。残す金額が大きければその期の利益は増え、小さければ減ります。当事務所が建設業の決算で直すことが多いのも、仕掛工事(未成工事支出金)の金額と、出来高で計上している場合の進捗率です。決め方は次の4つに分けると整理できます。
3.1 工事ごとに原価を集める(工事台帳)
未成工事支出金は、会社全体の数字を一度に出すものではなく、工事1件ごとの原価の合計を足し上げたものです。そのため、材料費・労務費・外注費・経費を工事ごとに書き分けた工事台帳が要ります。当事務所の実感として、工事台帳は付けていても、工事ごとの合計まで出していない会社が多くあります。決算でいちばん大事な書類ですが、合計が出ていないと、期末に「どの工事の原価がいくら残っているか」が分からず、未成工事支出金を決められません。
工事原価に入れるのは、その工事の完成のために要した材料費・労務費・外注費・経費と、受注や引渡しのために直接要したすべての費用です(法人税基本通達2-2-5)。
3.2 「引き渡した日」を決めて、毎期同じ基準で判定する
期末に残すか、完成工事原価へ振り替えるかは、その工事を期末までに引き渡したかどうかで決まります。法人税基本通達2-1-21の8は、建設工事等の引渡しの日について、次のような日のうち、工事の種類や性質、契約の内容等に応じて合理的と認められる日で、法人が継続して収益計上を行うこととしている日によるとしています。
- 作業を結了した日
- 相手方の受入場所へ搬入した日
- 相手方が検収を完了した日
- 相手方において使用収益ができることとなった日
どの日を使うかを決めたら、工事ごと・年度ごとに変えないことが要点です。期末の前後に終わる工事は、検収の書類や引渡しの記録など、日付の分かるものを残しておきます。売上の側から見た引渡しの日の決め方は、完成工事高とは?売上高との違いと、いつ計上するか(引渡しの日の決め方)で解説しています。
3.3 請求書がまだ届いていない外注費・材料費を入れる
期末までに引き渡した工事で、外注先からの請求書がまだ届いていないものがあるときは、その金額を見積もって完成工事原価に入れます。法人税基本通達2-2-1は、完成工事原価となるべき費用の額が事業年度終了の日までに確定していない場合には、同日の現況によりその金額を適正に見積るとしています。引渡しが済んでいない工事についても、期末までに納品や作業が終わっている分は、支払いがまだでも未成工事支出金に入れておきます。
3.4 足場・型わくなどの仮設材料は、工事が終わったら残りの価値を戻す
足場や型わくのように、ひとつの工事が終わっても次の現場で使う仮設材料を、買った時に未成工事支出金に含めている会社もあります。法人税基本通達2-2-6は、こうした仮設材料について、工事の完了や他の工事への転送のときに未成工事支出金から差し引く金額を、次のいずれかで計算していれば、その計算が継続している限り認めるとしています。
- 取得価額から、損耗等による減価の見積額を差し引いた金額
- 減価の見積りが難しい場合は、工事の完了または転送の時における、その仮設材料の価額に相当する金額
- 再取得価額に、適正に見積った残存率を掛けた金額
同通達の注書きは、転送した仮設材料の全てに適用することを条件としています。現場ごとに計算方法を変えることはできません。
3.5 決算前の確認表
| 確かめること | 見るもの |
|---|---|
| 期末に進行中の工事が、すべて一覧になっているか | 受注の一覧・工事台帳 |
| 工事ごとの原価の合計が出ているか | 工事台帳 |
| 期末までに引き渡した工事の原価が、未成工事支出金に残ったままになっていないか | 引渡しの記録・検収の書類 |
| 引渡しが済んでいない工事の原価を、当期の費用に落としていないか | 工事台帳・試算表 |
| 請求書が届いていない外注費・材料費を入れたか | 外注先の出来高の報告・納品書 |
| 終わった工事の足場・型わくなどを、毎期同じ方法で差し引いたか | 仮設材料の一覧・転送の記録 |
| 消費税の仕入税額控除の時期を、前の期と同じ方法にしているか | 前期の申告書・仕訳 |
4. 税務調査で見られるところ:期ズレ
奥山税務会計事務所が立ち会ってきた税務調査で、指摘がいちばん多いのは期ズレ(計上する期のずれ)です。未成工事支出金は、期ズレがそのまま金額に出る勘定です。ずれ方は主に次の2通りで、どちらもその期の利益が少なく出ます。
| ずれ方 | 帳簿で起きていること | その期の利益 |
|---|---|---|
| 残すべき原価を残していない | 引渡しが済んでいない工事の原価を、当期の費用にしている | 少なく出る |
| 引き渡したのに売上にしていない | 期末までに引き渡した工事の売上と原価を翌期に回している(原価は未成工事支出金に残ったまま) | 少なく出る |
反対に、引き渡した工事の原価を未成工事支出金に残したままにすると、売上を立てていれば利益は多く出すぎます。どちらの向きでも、工事台帳と引渡しの記録が合っているかが確かめられます。
追徴される税額は会社と内容によって違いますが、期ズレだけで大きな金額になることは多くありません。当事務所では、日ごろから証憑(請求書・契約書・検収の記録)に基づいて経理をしていただくよう、顧問先にお伝えしています。調査で指摘されやすい項目の全体は、税務調査で指摘されることは?一番多いのは「期ズレ」と経費の混入にまとめています。
5. 消費税:仕入税額控除は引渡しを待たないのが原則
実務でいちばん間違いが起きやすいのが消費税です。「未成工事支出金に計上している間は消費税も控除できない」と考えている方が少なくありませんが、原則は逆です。
消費税法基本通達11-3-5は、未成工事支出金として経理した場合であっても、その課税仕入れ等をした日の属する課税期間において仕入税額控除の規定が適用されるとし、そのうえで、目的物の引渡しをした日の属する課税期間の課税仕入れ等としているときは、継続適用を条件としてこれを認めるとしています。国税庁タックスアンサー「No.6487 未成工事支出金の仕入税額控除の時期」も同じ内容です。
| 法人税(損金になる時) | 消費税(仕入税額控除の時) | |
|---|---|---|
| 原則 | 引き渡した事業年度に完成工事原価へ振り替える | 資産の引渡しを受けた日・外注先が役務の提供を完了した日の属する課税期間 |
| 例外 | 長期大規模工事などは工事進行基準(法人税法第63条) | 引渡しの日の属する課税期間にそろえることもできる(継続適用が条件) |
ここでいう「課税仕入れを行った日」とは、資産の譲受け若しくは借受けをした日または役務の提供を受けた日です(消費税法基本通達11-3-1)。材料が納品された日、外注先が工事を終えた日であって、元請けが施主に引き渡した日ではありません。2章の設例でいえば、②③の仮払消費税25万円は、原則どおりなら3月決算の課税期間で控除します。
外注先が免税事業者など、インボイス(適格請求書)を発行できない相手の場合は、控除できる額に経過措置の割合がかかります。この割合は2026年(令和8年)10月1日から、80%が70%に下がりました。外注工事のような役務の提供は、原則としてその役務の全部が完了した日が課税仕入れの日になるので、9月に始まり10月に終わった外注工事には70%を使います(国税庁 インボイスQ&A 問113・問113-3)。期間ごとの割合と仕訳は、工事未払金の記事の「消費税」の節に表でまとめています。
5.1 建設仮勘定は「完成した日」で扱いが違う
名前が似ている建設仮勘定は、自社で使う固定資産を建てている途中の支出を集める勘定で、行き先は固定資産です。消費税法基本通達11-3-6は、こちらは目的物の「完成した日」の属する課税期間の課税仕入れ等としているときにこれを認めるとしています。未成工事支出金の特例が「引渡しをした日」であるのに対し、建設仮勘定は「完成した日」です。減価償却の始まりは建設仮勘定の減価償却はいつから?で解説しています。
6. 工事進行基準が強制されるのは「10億円以上」などの長期大規模工事だけ
ここまでは「引き渡すまで待つ」前提で説明してきましたが、一定の工事はそれが認められません。法人税法第63条第1項は、長期大規模工事の請負をしたときは、工事進行基準の方法で計算した収益と費用を、引渡しの前の各事業年度の益金・損金に算入すると定めています。選択ではなく強制です。
| 要件 | 内容 | 根拠 |
|---|---|---|
| 期間 | 着手の日から、契約で定められた目的物の引渡しの期日までが1年以上 | 法人税法第63条第1項 |
| 規模 | 請負の対価の額が10億円以上 | 法人税法施行令第129条第1項 |
| 支払条件 | 請負の対価の額の2分の1以上が、引渡しの期日から1年を経過する日後に支払われることが契約で定められていないこと | 同条第2項 |
金額の基準が10億円以上なので、中小規模の工事会社が請け負う一般的な工事は、この強制の対象になりません。その場合は引き渡した期に収益と原価を計上し、それまでの原価が未成工事支出金として残ります。長期大規模工事でなくても、確定した決算で工事進行基準により経理したときはその計算が認められます(同法第63条第2項)。また、長期大規模工事であっても、期末に着手から6か月を経過していないもの、または進行割合が20%に満たないものは、その期の収益・費用をないものとすることができます(同施行令第129条第6項)。
会計での収益認識基準との関係は工事進行基準は廃止された?収益認識基準への移行で変わる会計処理を完全解説で、赤字が見込まれる工事の引当金は工事損失引当金とは?計上する条件と仕訳、税務では損金にならない理由で解説しています。
7. 未成工事支出金についてよくある質問
7.1 未成工事支出金は資産ですか、費用ですか
資産です。貸借対照表の流動資産に表示し、税務上は棚卸資産に区分されます(法人税法施行令第10条第三号)。工事を引き渡して完成工事原価へ振り替えたときに、はじめて費用になります。
7.2 工事が終わったら、未成工事支出金はどうなりますか
引き渡した日に、その工事の未成工事支出金を全額、完成工事原価へ振り替えます(2章の⑧)。残高が0にならない工事が残っていたら、引渡しの記録と工事台帳を確かめてください。
7.3 未成工事支出金が売上になることはありますか
ありません。未成工事支出金は原価の側の科目で、売上(完成工事高)は引き渡したときに別に計上します。先に受け取った代金をためておく科目は、負債の側の未成工事受入金です。
7.4 工事の進み具合に応じて売上を計上している工事にも残りますか
告示は未成工事支出金を「完成工事原価に計上していない工事費」としています。進み具合に応じて売上と原価を計上している工事では、原価に計上した分は未成工事支出金から外れ、まだ原価に計上していない分だけが残ります。
7.5 まだどの工事にも使っていない材料は、未成工事支出金ですか
いいえ。特定の工事に使った材料は未成工事支出金(引渡し後は完成工事原価)ですが、手持ちのままの工事用材料は材料貯蔵品という別の科目になります(1.2の告示の定義)。
8. まとめ
- 未成工事支出金は、まだ引き渡していない工事の原価を資産として残す科目。中身は仕掛品と同じで、税務上は棚卸資産(法人税法施行令第10条第三号)。
- 告示の定義には、工事費だけでなく、材料の購入や外注のための前渡金・手付金も入る。
- 引き渡した日に完成工事原価へ振り替える。引渡しの日は、作業の結了・搬入・検収の完了・使用収益の開始などのうち、継続して使っている日による(法人税基本通達2-1-21の8)。
- 期末に残す金額は、工事台帳の工事ごとの合計で決まる。請求書が届いていない原価は見積もって入れる(同2-2-1)。足場などの仮設材料は、毎期同じ方法で差し引く(同2-2-6)。
- 消費税の仕入税額控除は、原則として材料の納品・外注の完了の課税期間。引渡しの日にそろえる方法は継続適用が条件(消費税法基本通達11-3-5)。
- 工事進行基準が強制されるのは、期間1年以上・請負対価10億円以上などの長期大規模工事(法人税法第63条第1項、同施行令第129条)。
期をまたぐ工事があると、この勘定の残高がそのまま利益と納税額につながります。どの日を引渡しの日とするか、原価をどの単位で集めるかは、会社の工事の実態によって答えが変わります。自社の場合にどう組み立てるかは、税理士にご相談ください。
この記事の根拠(一次資料)
本記事の記述は、次の条文・通達・告示を確認して書いています(2026年10月15日に原文を確認)。取扱いは改正で変わるため、実務では最新の原文をご確認ください。
- 法人税法 第22条第3項・第63条(工事の請負に係る収益及び費用の帰属事業年度の特例) e-Gov法令検索 法人税法
- 法人税法施行令 第10条(棚卸資産の範囲)・第129条(工事の請負) e-Gov法令検索 法人税法施行令
- 法人税基本通達 2-1-21の8(建設工事等の引渡しの日の判定) 国税庁
- 法人税基本通達 2-2-1・2-2-5・2-2-6(売上原価等が確定していない場合の見積り/請負収益に対応する原価の額/未成工事支出金勘定から控除する仮設材料の価額) 国税庁
- 消費税法基本通達 9-1-5(請負による資産の譲渡等の時期) 国税庁
- 消費税法基本通達 11-3-1・11-3-5・11-3-6(課税仕入れを行った日/未成工事支出金/建設仮勘定) 国税庁
- タックスアンサー No.6487 未成工事支出金の仕入税額控除の時期 国税庁
- インボイスQ&A 問113・問113-3(免税事業者等からの仕入れに係る経過措置) 国税庁 問113(PDF)/国税庁 問113-3(PDF)
- 建設業法 第11条第2項(毎事業年度経過後の書類の提出) e-Gov法令検索 建設業法
- 建設業法施行規則 別記様式第十五号及び第十六号の国土交通大臣の定める勘定科目の分類(昭和57年建設省告示第1660号) 国土交通省(平成14年改正まで)/現行版(令和4年改正・建設業情報管理センター転載)
※本記事は一般的な情報提供を目的としたもので、2026年10月時点の税制・法令に基づいて作成しています。税制は改正される場合があり、また個別の取り扱いは状況により異なります。実際の判断にあたっては、税理士等の専門家にご相談ください。
この記事は 税理士 奥山博史(東京税理士会 豊島支部・登録番号 第66047号) が監修しています。

コメント