
奥山税務会計事務所(東京都豊島区南池袋/池袋駅徒歩8分)
建設業の決算書には、「完成工事未収入金」「未成工事支出金」「工事未払金」など、ほかの業種では見かけない勘定科目が並びます。初めて建設会社の経理を担当した方や、他業種から建設業に入った会社では、「いつもの売掛金や仕掛品は、建設業では何という科目になるのか」で迷うことが多いのではないでしょうか。
結論からお伝えすると、建設業の主な科目は、一般の会社の科目と1対1で対応しています。違うのは名前と、「完成工事高に計上したかどうか」で線を引くという考え方です。科目の名前と中身は、建設業法施行規則の様式に合わせて国が告示で定めています。
この記事では、一般の会社の科目と建設業の科目の対応表を中心に、完成工事原価の4つの区分、同じ名前でも中身が違う科目、1つの工事での仕訳の流れを、国の告示にもとづいて整理します。各科目の詳しい解説記事へのリンクもまとめています。
1. 建設業の勘定科目は国の告示で決まっている
建設業の許可を受けた会社は、建設業法施行規則で定められた様式(別記様式第15号・第16号など)で財務諸表を作ります。その様式で使う勘定科目の分類と中身は、国土交通大臣が告示で定めています。
出典:昭和57年建設省告示第1660号「建設業法施行規則別記様式第15号及び第16号の国土交通大臣の定める勘定科目の分類を定める件」(最終改正 令和4年4月11日 国土交通省告示第473号)。建設業情報管理センター掲載版
許可を受けた建設業者は、毎事業年度が終わってから4か月以内に、財務諸表などの書類を国土交通大臣または都道府県知事に提出します(建設業法第11条第2項)。経営事項審査を受ける会社も、この様式の数字が審査に使われます。つまり、日々の記帳を一般の科目で行っていても、最後は建設業の科目に組み替えた決算書が必要になります。
2. 一般の会社の科目と建設業の科目の対応表
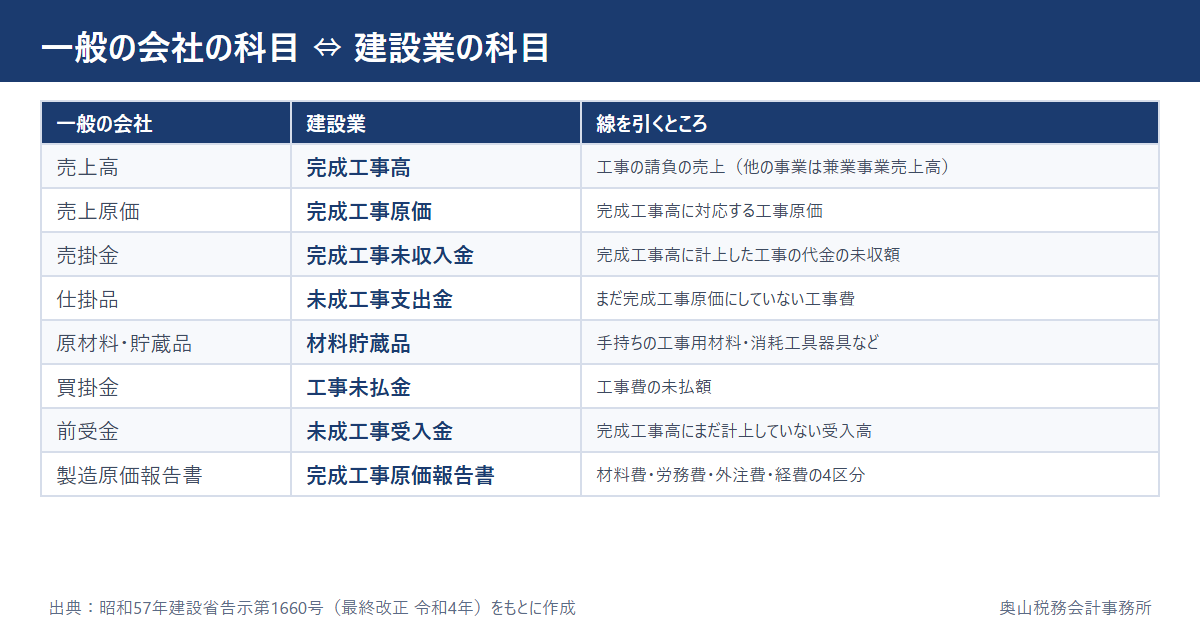
よく使う科目を、一般の会社の科目と並べると次のようになります。「告示での中身」は、告示の説明を短くまとめたものです。
| 一般の会社の科目 | 建設業の科目 | 告示での中身(要約) | 詳しい解説 |
|---|---|---|---|
| 売上高 | 完成工事高(+兼業事業売上高) | 工事の請負から生じた売上。建設業以外の事業の売上は兼業事業売上高に分ける | 完成工事高とは? |
| 売上原価 | 完成工事原価 | 完成工事高として計上したものに対応する工事原価 | 完成工事原価報告書の書き方 |
| 売上総利益 | 完成工事総利益 | 完成工事高から完成工事原価を控除した額 | ― |
| 売掛金 | 完成工事未収入金 | 完成工事高に計上した工事に係る請負代金の未収額 | 完成工事未収入金と売掛金の違い |
| 仕掛品 | 未成工事支出金 | 完成工事原価に計上していない工事費、材料の購入や外注のための前渡金・手付金等 | 未成工事支出金とは? |
| 原材料・貯蔵品 | 材料貯蔵品 | 手持ちの工事用材料・消耗工具器具等・事務用消耗品等のうち、未成工事支出金・完成工事原価・販売費及び一般管理費として処理されなかったもの | 貯蔵品とは? |
| 買掛金 | 工事未払金 | 工事費の未払額(工事原価に算入されるべき材料貯蔵品購入代金等を含む) | 工事未払金とは? |
| 前受金 | 未成工事受入金 | 請負代金の受入高のうち完成工事高に計上していないもの | 未成工事受入金と前受金の違い |
| 製品保証引当金など | 完成工事補償引当金 | 引渡しを完了した工事に係る契約不適合を理由とした履行の追完、損害賠償、代金の減額の請求または契約の解除に対する引当金 | 工事損失引当金とは?(完成工事補償引当金との違いも) |
| 受注損失引当金など | 工事損失引当金 | 工事原価総額等が工事収益総額を上回る場合の超過額から、他の科目に計上された損益の額を控除した額に対する引当金 | |
| 製造原価報告書 | 完成工事原価報告書 | 材料費・労務費(うち労務外注費)・外注費・経費(うち人件費)に分けて記載 | 完成工事原価報告書と製造原価報告書の違い |
「一般の会社の科目」は、建設業の科目と役割が近い科目を並べたものです。告示が一般の科目との対応を定めているわけではありません。
2.1 線を引くのは「完成工事高に計上したかどうか」
表の科目は、どれも完成工事高(またはそれに対応する完成工事原価)に計上したかどうかで分かれています。
- 代金を受け取った:完成工事高に計上する前なら未成工事受入金、計上した後の未収分は完成工事未収入金
- 工事のためにお金を使った:完成工事原価に計上する前なら未成工事支出金、計上したら完成工事原価
このため、完成工事高をいつ計上するか(原則は引渡しの日)が決まらないと、ほかの科目の金額も決まりません。計上のタイミングは完成工事高とは?いつ計上するか(引渡しの日の決め方)で解説しています。
3. 完成工事原価は4つの区分に分ける
完成工事原価報告書では、工事原価を次の4つに分けます(告示)。
| 区分 | 告示での中身(要約) |
|---|---|
| 材料費 | 工事のために直接購入した素材・半製品・製品、材料貯蔵品勘定などから振り替えられた材料費(仮設材料の損耗額等を含む) |
| 労務費 | 工事に従事した直接雇用の作業員に対する賃金・給料・手当等。工種・工程別等の工事の完成を約する契約で、その大部分が労務費であるものは労務費に含めて記載できる(その額は「うち労務外注費」として示す) |
| 外注費 | 工種・工程別等の工事について、素材・半製品・製品等を作業とともに提供し、これを完成することを約する契約に基づく支払額(労務費に含めたものを除く) |
| 経費 | 材料費・労務費・外注費以外の費用(動力用水光熱費、機械等経費、設計費、労務管理費、租税公課、地代家賃、保険料、従業員給料手当、法定福利費、福利厚生費、通信交通費、交際費など)。このうち従業員給料手当・退職金・法定福利費・福利厚生費は「うち人件費」として示す |
迷いやすいのは、一人親方などへの支払いを労務費(労務外注費)にするか外注費にするかと、現場の社員の給料を労務費にするか経費(うち人件費)にするかの2つです。前者は材料を持ってくるかどうか、後者は直接雇用の作業員かどうかで分かれます。詳しくは工事原価の労務費と人件費の違いと外注費と給与の判定基準をご覧ください。
4. 同じ名前でも中身が違う・建設業ならではの注意点
4.1 建設仮勘定は「受注した工事」には使わない
建設仮勘定は、建設業に限らずどの会社でも使う科目で、自社で使う建物や設備を建てている途中の支出を置いておく科目です。お客様から請け負った工事の支出は、建設仮勘定ではなく未成工事支出金に入れます。自社の倉庫や事務所を自社で建てるときに建設仮勘定を使います。減価償却がいつから始まるかは建設仮勘定の減価償却はいつから?で解説しています。
4.2 工事代金以外の未収分は完成工事未収入金に入れない
告示は、流動資産の「その他」に記載するものとして「完成工事未収入金以外の未収入金」を挙げています。工事代金の未収分は完成工事未収入金に入れ、それ以外の未収分(たとえば車両や設備を売った代金の未収分)とは分けます。
4.3 貸倒引当金は完成工事未収入金なども対象
告示は、流動資産の貸倒引当金を「受取手形、完成工事未収入金等流動資産に属する債権に対する貸倒見込額」としています。税務上、貸倒引当金を損金にできる法人は限られています。詳しくは貸倒引当金とは?損金にできる法人の条件をご覧ください。
5. 1つの工事で仕訳の流れを追う
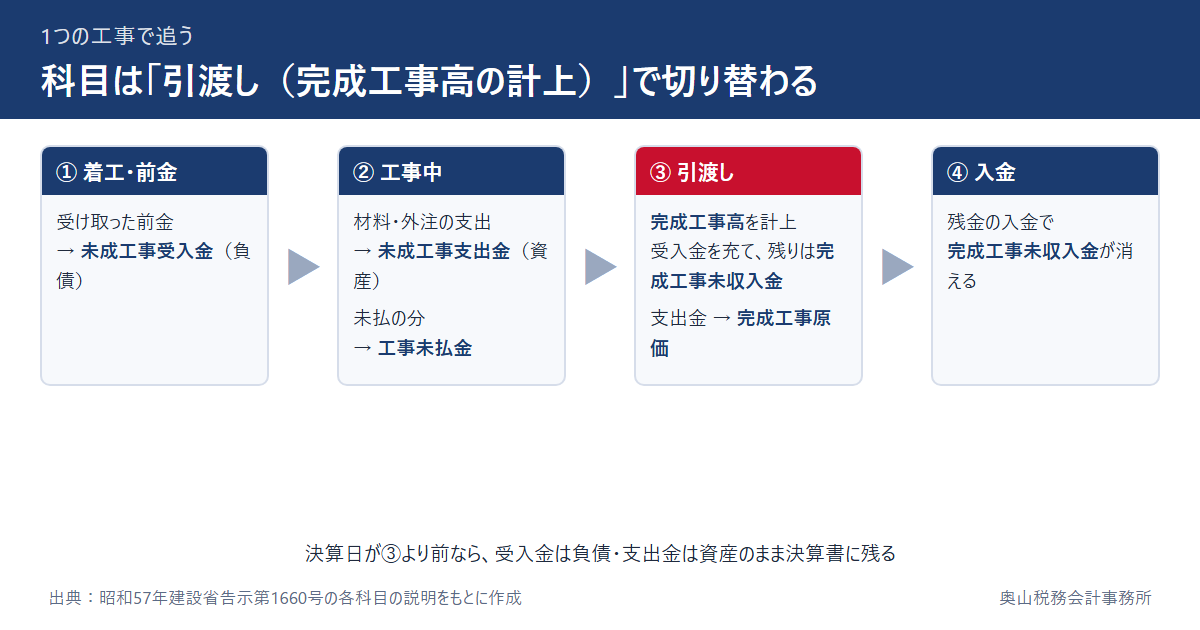
請負金額1,100万円(税込)の工事を例に、科目がどう動くかを見てみます(説明用の数字で、税込経理、工事中の費用は直接 未成工事支出金で記帳する場合です)。
| 場面 | 借方 | 貸方 |
|---|---|---|
| ①着工時に前金300万円を受け取る | 現金預金 300万円 | 未成工事受入金 300万円 |
| ②材料・外注で600万円かかる(支払は後日) | 未成工事支出金 600万円 | 工事未払金 600万円 |
| ③引き渡す(完成工事高を計上) | 未成工事受入金 300万円 完成工事未収入金 800万円 |
完成工事高 1,100万円 |
| ④同時に原価を振り替える | 完成工事原価 600万円 | 未成工事支出金 600万円 |
| ⑤残金800万円が入金される | 現金預金 800万円 | 完成工事未収入金 800万円 |
引き渡す前に決算日が来た場合は、③④の仕訳はまだ起こさず、未成工事受入金300万円は負債、未成工事支出金600万円は資産として決算書に残ります。期中は外注費・材料費などの費用の科目で記帳し、決算で引き渡していない工事の分を未成工事支出金に振り替えるやり方もあります。どちらで記帳するかで決算での作業が変わるため、流れを1つの工事で追った未成工事支出金の解説もあわせてご覧ください。
6. 税金の計算と科目の名前の関係
科目の名前が一般の会社と違っても、法人税の計算の考え方は同じです。完成工事原価報告書と製造原価報告書は様式も名前も違いますが、税法上はどちらも「原価」として扱われます(完成工事原価報告書と製造原価報告書の違い)。
一方で、次の点は建設業ならではの判断が要ります。
- 完成工事高を計上する日(引渡しの日の決め方):完成工事高とは?
- 工事の進み具合に応じて収益を計上するかどうか:工事進行基準は廃止された?
- 消費税の簡易課税での事業区分(第3種か第4種か):建設業の簡易課税は第3種か第4種か
7. 科目を正しく分けるために、工事ごとの集計を
ここまでの科目は、どれも工事ごとに金額を集計できていることが前提です。どの工事が引渡し済みで、どの工事にいくら原価がかかっているかが分からなければ、未成工事支出金も完成工事原価も決められません。
奥山によれば、建設会社から最初に来る相談は「記帳・経理から任せたい」というものが多いそうです。また、工事ごとの原価の集計(工事台帳)は、決算でいちばん大事な書類ですが、集計までしていない会社が多いといいます。決算の前に、工事ごとに「請負金額・受け取った金額・かかった原価・引渡し日」を1行にまとめた一覧を作っておくと、科目の振り分けも確認もしやすくなります。
8. よくある質問
8.1 日々の記帳を一般の科目で行い、決算で建設業の科目に組み替えてもよいですか?
告示が定めているのは、建設業法の様式で作る財務諸表の勘定科目の分類です。日々の記帳では一般の科目を使い、決算で建設業の様式に組み替える方法もあります。ただし、組み替えるには工事ごとの集計が要るため、最初から建設業の科目で記帳しておくほうが決算の作業は少なくなります。
8.2 一人親方への支払いは労務費ですか、外注費ですか?
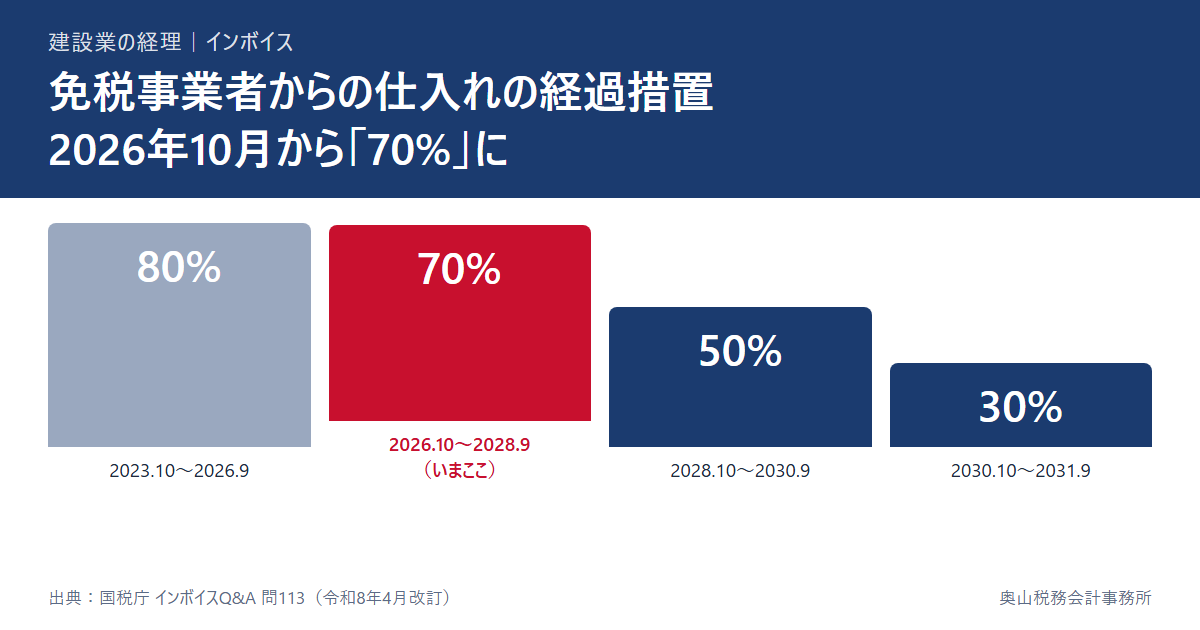
告示では、工種・工程別等の工事の完成を約する契約で、その大部分が労務費であるものは労務費に含めて記載できます。材料などを作業とともに提供して工事の完成を約する契約なら外注費です。契約の中身で分かれるため、迷うものは個別に確認します。インボイスの登録をしていない一人親方への支払いでは、消費税の仕入税額控除に経過措置の割合(2026年10月1日から70%)を使います。
8.3 建設業以外の売上もある場合はどうしますか?
建設業以外の事業(兼業事業)の売上は兼業事業売上高、その原価は兼業事業売上原価として、完成工事高・完成工事原価と分けて記載します(告示)。
9. まとめ
- 建設業の勘定科目は、建設業法施行規則の様式で使う科目として、国の告示(昭和57年建設省告示第1660号)で分類と中身が定められています。
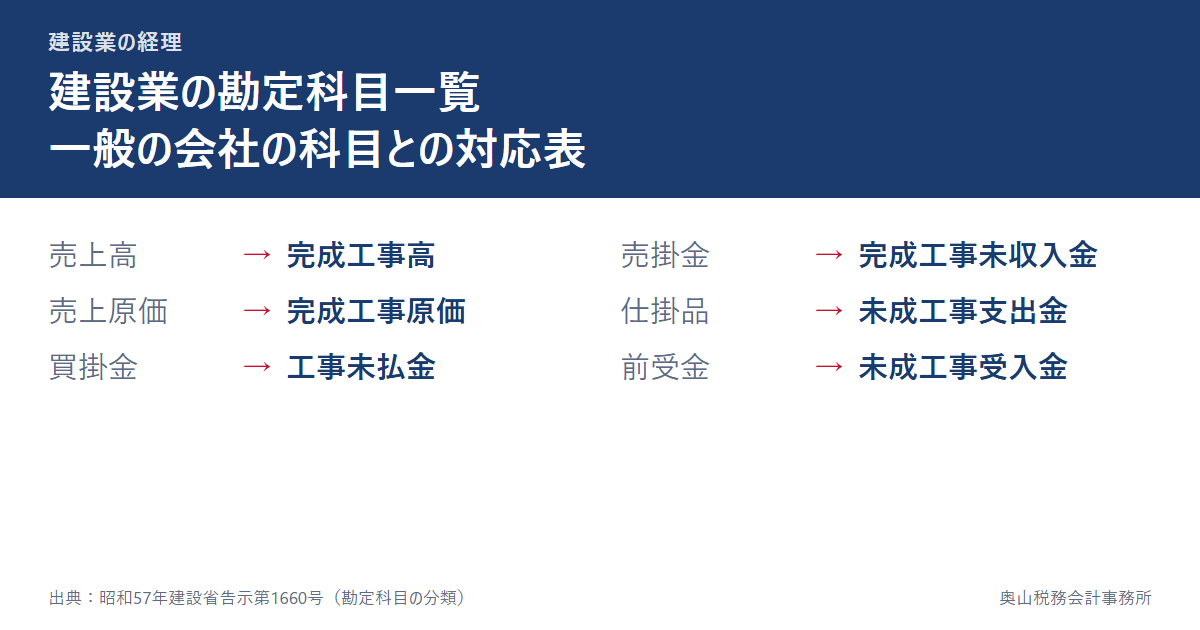
- 売上高→完成工事高、売上原価→完成工事原価、売掛金→完成工事未収入金、仕掛品→未成工事支出金、買掛金→工事未払金、前受金→未成工事受入金、と主な科目は一般の科目に対応しています。
- 科目の線引きは「完成工事高(完成工事原価)に計上したかどうか」です。
- 完成工事原価は材料費・労務費・外注費・経費の4区分で、一人親方への支払いと現場の社員の給料の振り分けで迷いやすくなります。
- 建設仮勘定は自社の固定資産のための科目で、受注した工事の支出は未成工事支出金に入れます。
- どの科目も、工事ごとの原価の集計ができていることが前提です。
この記事の根拠(一次資料)
- 昭和57年建設省告示第1660号(勘定科目の分類)最終改正 令和4年国土交通省告示第473号 建設業情報管理センター掲載版
- 建設業法 第11条(変更等の届出)
- 建設業法施行規則 別記様式第15号(貸借対照表)・第16号(損益計算書)
※本記事は一般的な情報提供を目的としたもので、2026年10月時点の法令・告示に基づいて作成しています。法令は改正される場合があり、また個別の取り扱いは状況により異なります。実際の判断にあたっては、税理士等の専門家にご相談ください。
この記事は 税理士 奥山博史(東京税理士会 豊島支部・登録番号 第66047号) が監修しています。
コメント