
奥山税務会計事務所(東京都豊島区南池袋/池袋駅徒歩8分)
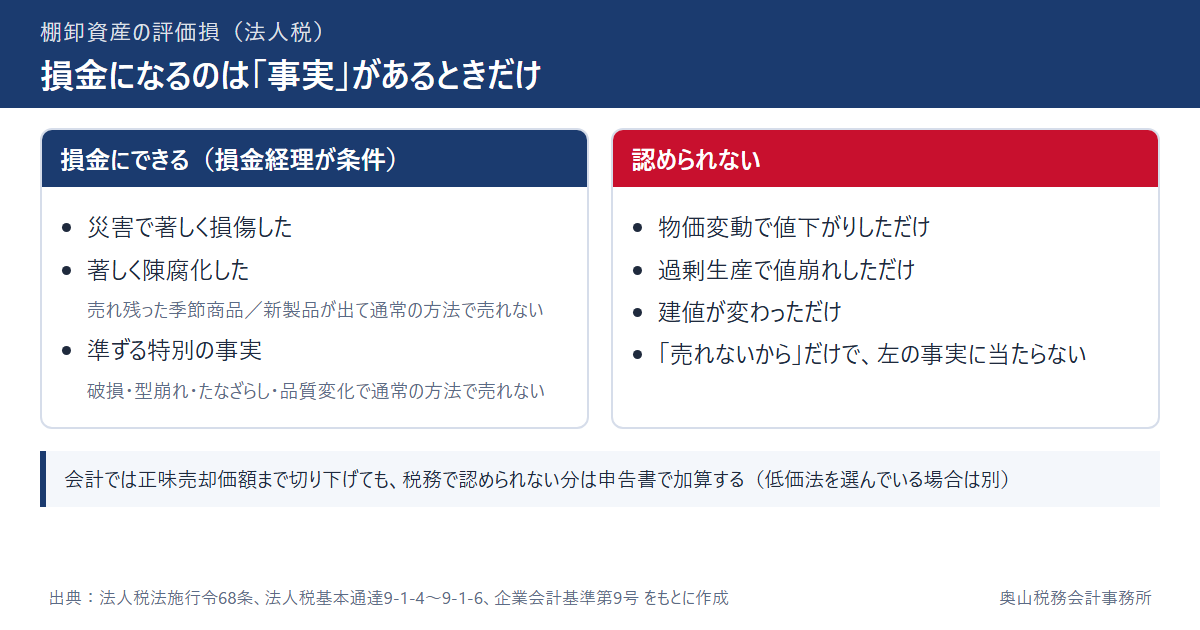
- 法人税では、在庫(棚卸資産)の評価損は原則として損金になりません(法人税法第33条第1項)。損金にできるのは、災害による著しい損傷・著しい陳腐化・これらに準ずる特別の事実(破損・型崩れ・たなざらし・品質変化など)があり、決算で評価損として経理したときだけです(法人税法施行令第68条第1項第1号、法人税基本通達9-1-4・9-1-5)。
- 物価変動、過剰生産、建値の変更などで値下がりしただけでは認められません(法人税基本通達9-1-6)。「売れないから」というだけでは、上の事実に当たらない限り通りません。
- 会計では、正味売却価額が取得原価より下がったら切り下げます(企業会計基準第9号)。税務で認められない分は、申告書で所得に加算します。ただし、評価方法に低価法を選んで届け出ている会社は、期末の時価との差を損金にできます(法人税法施行令第28条第1項)。
「在庫の値打ちが下がったので評価損を計上したい」という場面で、会計と税務の答えは同じではありません。この記事では、まず税務で評価損が認められない場合を通達の言葉で整理し、次に認められる3つの事実、会計の基準との違いと申告での調整、低価法を選んでいる場合、仕訳を順に説明します。
1. 棚卸資産の評価損が認められない場合
法人税法第33条第1項は、資産の評価換えをして帳簿価額を減額しても、その減額した部分の金額は損金の額に算入しないと定めています。評価損は「原則として損金にならない」が出発点です。
そのうえで、法人税基本通達9-1-6は、棚卸資産の時価が単に物価変動、過剰生産、建値の変更等の事情によって低下しただけでは、評価損を計上できる事実に該当しないとしています。具体的には、次のような場合は認められません。
| よくある場面 | 税務の評価損 | 理由 |
|---|---|---|
| 仕入れ値が下がったので、在庫の値打ちも下がった | 認められない | 物価変動で時価が下がっただけ(9-1-6) |
| 業界全体で作りすぎて相場が崩れた | 認められない | 過剰生産による値下がりだけ(9-1-6) |
| メーカーが建値を下げた | 認められない | 建値の変更による値下がりだけ(9-1-6) |
| 動きが遅いので、来期は売れないかもしれない | それだけでは認められない | 陳腐化・破損などの事実(2章)に当たることを示せない限り、見込みだけでは足りない |
| 会計の基準で正味売却価額まで切り下げた | 税務では2章の事実がある分だけ | 会計の切下げと税務の評価損は要件が別(4章) |
2. 評価損が認められる3つの事実
例外として、棚卸資産について次の事実が生じた場合に、決算で評価損として損金経理をして帳簿価額を減額したときは、期末の時価までの減額分が損金になります(法人税法第33条第2項、同施行令第68条第1項第1号)。
| 事実 | 中身(通達の例示) |
|---|---|
| イ 災害による著しい損傷 | 火災・水害などで在庫が著しく損傷した |
| ロ 著しい陳腐化 | 物質的な欠陥はないが、経済的な環境の変化で価値が著しく減り、今後回復しないと認められる状態。例えば、売れ残った季節商品で今後通常の価額では販売できないことが既往の実績などから明らかな場合、用途はほぼ同じでも型式・性能・品質が著しく異なる新製品が発売され、今後通常の方法では販売できなくなった場合(9-1-4) |
| ハ イ・ロに準ずる特別の事実 | 破損、型崩れ、たなざらし、品質変化等により通常の方法によって販売することができないようになったこと(9-1-5) |
ここでいう時価は、その資産が使用収益されるものとして、その時に譲渡される場合に通常付される価額です(法人税基本通達9-1-3)。評価損の是否認は、棚卸資産については種類等の異なるものごと、かつ、事実の異なるものごとに判断します(同9-1-1)。在庫全体でまとめて「2割引き」のように一律に切り下げるのではなく、どの品目に、どの事実が起きたかを分けておきます。
2.1 事実を示すために残しておくもの
要件は「事実」なので、決算のときに説明できる記録があるかで結果が変わります。たとえば次のようなものです。
- 傷んだ・型崩れした在庫の写真と、品目・数量の一覧
- 季節商品の過去の販売実績(売れ残りを通常の価額で売れていないこと)
- 新製品の発売時期と、旧製品の値下げ販売の記録
- 期末時価の根拠(値下げ後の売価、買取業者の見積りなど)
3. 仕訳
| 取引 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
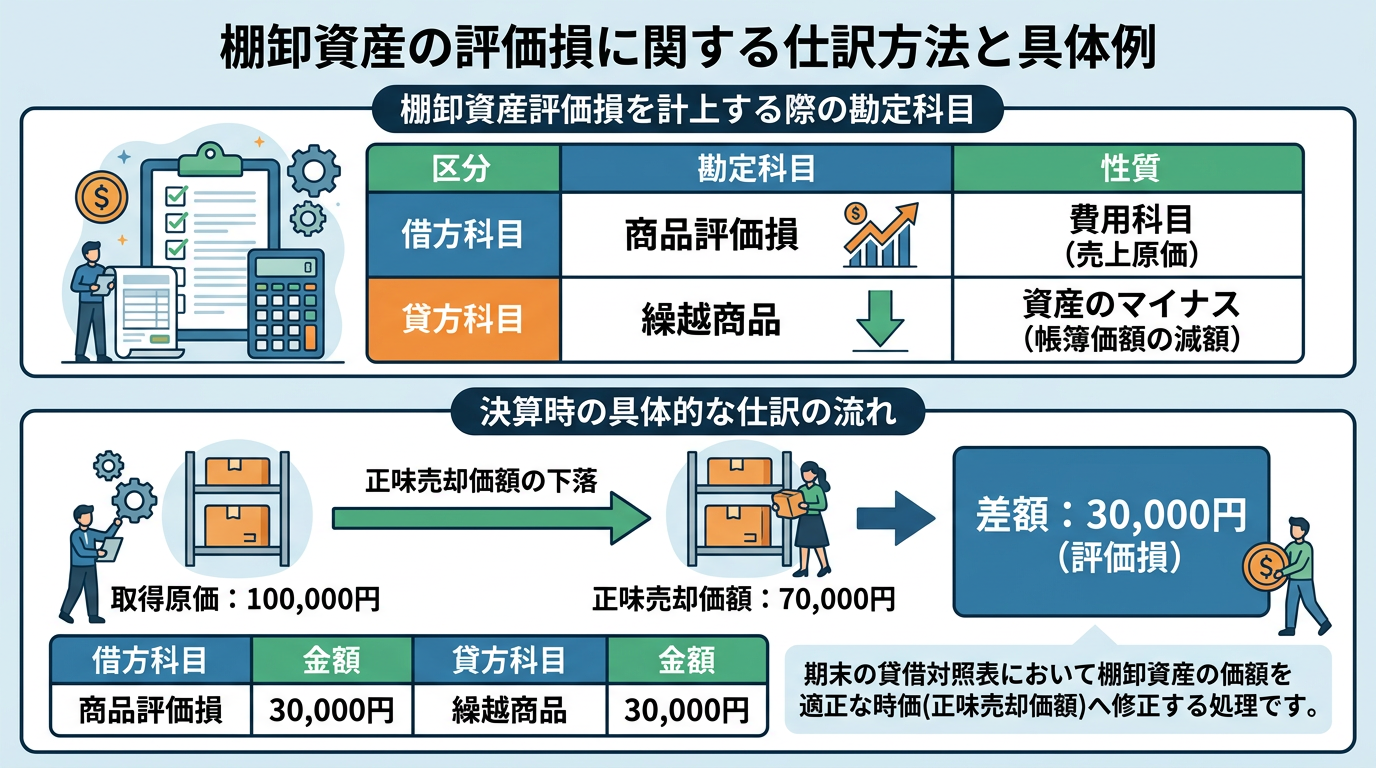
| 期末に評価損を計上 | 商品評価損 | 30,000円 | 繰越商品(商品) | 30,000円 |
この設例は型崩れ(9-1-5の「準ずる特別の事実」)なので、決算で評価損として経理した30,000円は税務でも損金になります。同じ30,000円の値下がりが相場の下落だけで起きたのなら、会計では切り下げても、税務では損金になりません(4章)。
4. 会計の基準との違いと、申告での調整
会計では、企業会計基準第9号「棚卸資産の評価に関する会計基準」が、通常の販売目的で保有する棚卸資産について、期末の正味売却価額が取得原価より下落していれば、正味売却価額を貸借対照表価額とし、差額を当期の費用とするとしています(第7項)。正味売却価額は、売価から見積追加製造原価と見積販売直接経費を引いたものです(第5項)。
| 比べる点 | 会計(企業会計基準第9号) | 法人税 |
|---|---|---|
| 切り下げる場面 | 正味売却価額が取得原価より下落したとき(理由は問わない) | 災害・著しい陳腐化・準ずる特別の事実があるとき(低価法を選んでいる場合は4.2) |
| 切下げ額の表示 | 原則は売上原価。製造に関連し不可避的なものは製造原価。臨時の事象(重要な事業部門の廃止、災害損失の発生など)に起因し多額なものは特別損失(第17項) | 決算で評価損として損金経理をすることが条件 |
| 翌期の戻入れ | 戻し入れる方法(洗替え法)と戻し入れない方法(切放し法)を、棚卸資産の種類ごとに選んで継続適用(第14項) | ― |
4.1 税務で認められない分は申告書で加算する
会計の基準に沿って切り下げた額のうち、2章の事実に当たらない分は、税務では損金になりません。この分は、法人税の申告書の上で所得に加算します。通達では、こうして否認された額を「評価損否認金」と呼び、のちに2章の事実が生じて申告調整で損金に算入した額は、評価損として損金経理をしたものとして扱うとしています(法人税基本通達9-1-2)。否認された在庫を売ったり捨てたりした期には、税務上の帳簿価額(切り下げる前の額)が原価になるため、その期の申告書で調整します。
4.2 低価法を選んでいる場合
税務の棚卸資産の評価方法には、原価法のほかに低価法があります。低価法は、原価法で計算した価額と期末の時価のうち低いほうを評価額とする方法です(法人税法施行令第28条第1項)。低価法を選んで届け出ていれば、2章の事実がなくても、期末の時価が原価より低い分は評価額の計算の中で反映されます。届け出ていない場合は法定の評価方法になります。評価方法の選び方と届出の期限は、棚卸資産の評価方法とは?届出をしないと最終仕入原価法になるで解説しています。
5. 捨てた・売れない在庫の扱い
評価損は「まだ持っている在庫」の帳簿価額を下げる処理です。すでに廃棄した在庫は、評価損ではなく、廃棄した期の損失として処理します。この場合も、いつ・何を・どれだけ廃棄したかが分かる記録(廃棄業者の証明書や写真など)を残しておきます。
反対に、期末に実際には残っていない在庫が帳簿に残っていると、在庫が実態より多く、利益が多く出すぎます。決算では、棚卸表と帳簿の数量がそろっているかを確かめてから、評価損を検討します。
6. 建設業の在庫(材料・未成工事支出金)の場合
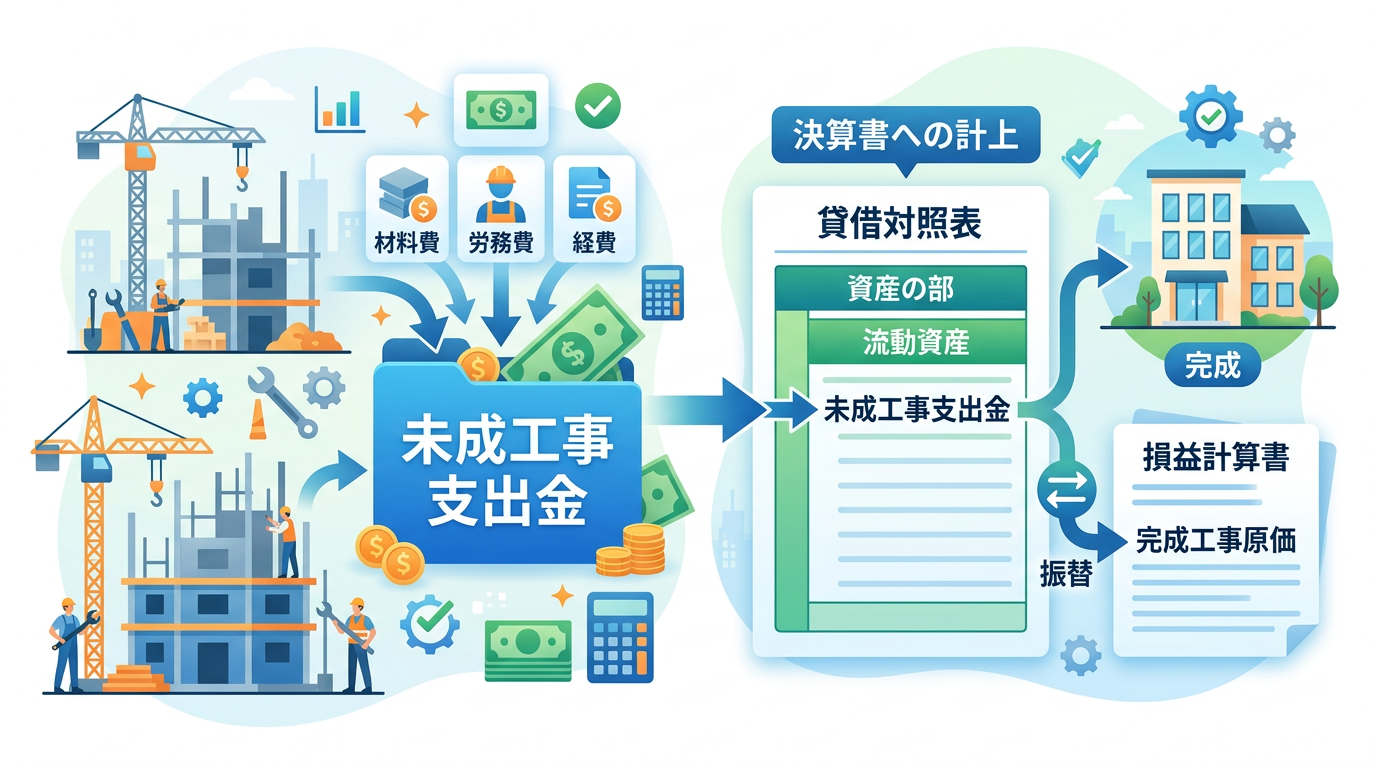
建設業の手持ちの工事用材料(材料貯蔵品)や、まだ引き渡していない工事の原価(未成工事支出金)も、税務上は棚卸資産です(法人税法施行令第10条)。材料が水濡れや破損で使えなくなったときは、2章の事実に当たるかを同じように確かめます。期末の材料の扱いは貯蔵品とは?、未成工事支出金は未成工事支出金とは?で解説しています。
赤字になりそうな工事の損失は、在庫の評価損ではなく、会計では工事損失引当金で見込みを計上する考え方があります。税務では引当金の繰入額は損金にならないため、扱いが異なります。くわしくは工事損失引当金とは?をご覧ください。
7. よくある質問
7.1 売れない在庫は、評価損にできますか
「売れない」理由が、災害による著しい損傷、著しい陳腐化(売れ残った季節商品・新製品の発売など)、破損・型崩れ・たなざらし・品質変化に当たれば、決算で評価損として経理することで損金にできます。相場の下落や作りすぎで値下がりしただけでは認められません(法人税基本通達9-1-4〜9-1-6)。
7.2 評価損の勘定科目は何ですか
「商品評価損」「棚卸資産評価損」などの科目を使います。会計の基準では、収益性の低下による切下げ額は原則として売上原価に含めて表示します(企業会計基準第9号 第17項)。
7.3 翌期に戻し入れる必要はありますか
会計では、戻し入れる洗替え法と戻し入れない切放し法を、棚卸資産の種類ごとに選んで継続適用します(企業会計基準第9号 第14項)。ただし、臨時の事象に起因し多額で特別損失に計上した切下げ額は、洗替え法でも戻し入れません(同第17項)。
7.4 評価損を計上しないで決算をしたら、申告で減算できますか
税務の評価損は、決算で損金経理をすることが条件です(法人税法第33条第2項)。決算で計上していない評価損を、申告書の上だけで損金にすることはできません。例外は、前の期に否認された評価損否認金がある在庫に2章の事実が生じた場合で、申告調整で損金に算入した額も評価損として損金経理をしたものとして扱われます(法人税基本通達9-1-2)。
8. まとめ
- 法人税では評価損は原則として損金にならない(法人税法第33条第1項)。
- 損金にできるのは、災害による著しい損傷・著しい陳腐化・準ずる特別の事実(破損・型崩れ・たなざらし・品質変化など)があり、決算で評価損として経理したときだけ(同条第2項、同施行令第68条第1項第1号、法人税基本通達9-1-4・9-1-5)。
- 物価変動・過剰生産・建値の変更で値下がりしただけでは認められない(同9-1-6)。
- 会計では正味売却価額まで切り下げる(企業会計基準第9号)。税務で認められない分は申告書で加算し、のちに売った・捨てた期に調整する。
- 低価法を選んで届け出ていれば、期末の時価が原価より低い分は評価額に反映される(法人税法施行令第28条第1項)。
評価損を計上できるかは、在庫に何が起きたかという事実と、その記録で決まります。自社の在庫の扱いは、税理士にご相談ください。
この記事の根拠(一次資料)
本記事の記述は、次の条文・通達・基準を確認して書いています(2026年10月22日に原文を確認)。取扱いは改正で変わるため、実務では最新の原文をご確認ください。
- 法人税法 第33条(資産の評価損) e-Gov法令検索 法人税法
- 法人税法施行令 第10条(棚卸資産の範囲)・第28条(棚卸資産の評価の方法)・第68条(資産の評価損の計上ができる事実) e-Gov法令検索 法人税法施行令
- 法人税基本通達 9-1-1〜9-1-3(評価損の是否認の単位/評価損否認金等のある資産/時価) 国税庁
- 法人税基本通達 9-1-4〜9-1-6(著しい陳腐化の例示/準ずる特別の事実の例示/評価損の計上ができない場合) 国税庁
- 企業会計基準委員会 企業会計基準第9号「棚卸資産の評価に関する会計基準」(2025年10月16日までの修正を反映した版) 企業会計基準委員会(PDF)
※本記事は一般的な情報提供を目的としたもので、2026年10月時点の税制・法令に基づいて作成しています。税制は改正される場合があり、また個別の取り扱いは状況により異なります。実際の判断にあたっては、税理士等の専門家にご相談ください。
この記事は 税理士 奥山博史(東京税理士会 豊島支部・登録番号 第66047号) が監修しています。
コメント