 税務お役立ち情報
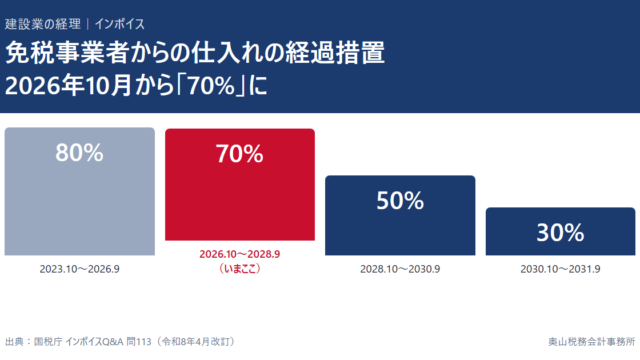
免税事業者からの仕入れの経過措置は2026年10月から70%|一人親方の外注先がインボイス未登録のときの計算・仕訳と、値下げの注意点を税理士が解説
インボイス未登録の一人親方への外注費は、経過措置で2026年10月から仕入税額相当額の70%を控除できます(令和8年度改正で70・50・30%に)。工事は完了日で判定、税抜経理の仕訳、帳簿と請求書の要件、値下げが建設業法19条の3に触れる場合を税理士が解説します。
2026.10.22

税務お役立ち情報