2026-10

税務お役立ち情報

工事代金が回収できないときの貸倒損失|計上できる3つの要件と時期、一度きりの施主・破産・消費税の控除まで税理士が解説

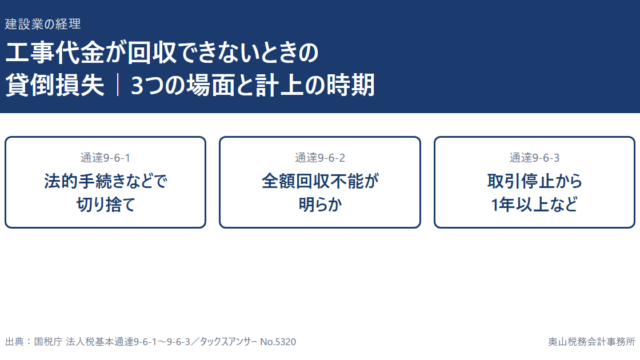
回収できない工事代金を貸倒損失にできるのは、法基通9-6-1〜9-6-3の3つの場面(切り捨て・全額回収不能・取引停止後1年以上)。損失にする年度、未収請負金も対象になること、一度きりの施主や相手の破産の扱い、仕訳と消費税の控除を税理士が解説します。
税務お役立ち情報

建設業の勘定科目一覧|一般の会社の科目との対応表と、完成工事原価の4区分・仕訳の流れを税理士が解説

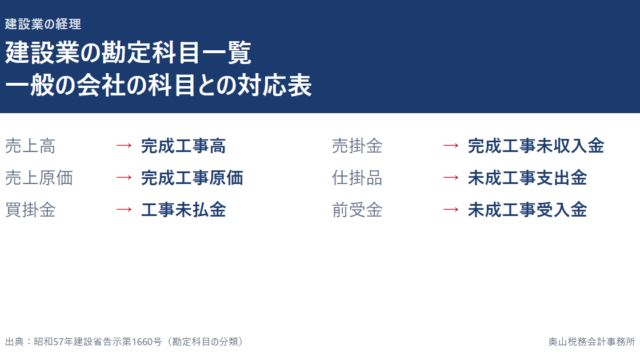
建設業の勘定科目を一般の会社の科目と対応表で整理。売上高→完成工事高、売掛金→完成工事未収入金、仕掛品→未成工事支出金、買掛金→工事未払金、前受金→未成工事受入金。国の告示をもとに、完成工事原価の4区分と1つの工事の仕訳の流れを税理士が解説します。
税務お役立ち情報

免税事業者からの仕入れの経過措置は2026年10月から70%|一人親方の外注先がインボイス未登録のときの計算・仕訳と、値下げの注意点を税理士が解説

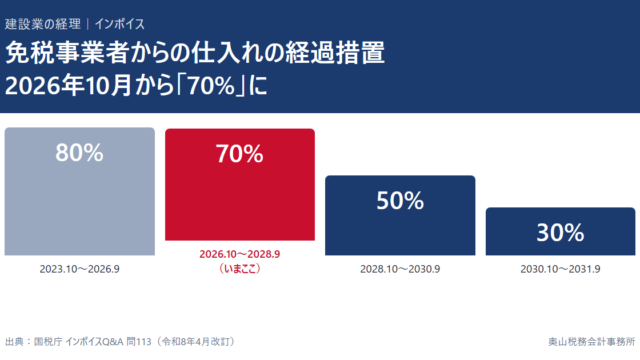
インボイス未登録の一人親方への外注費は、経過措置で2026年10月から仕入税額相当額の70%を控除できます(令和8年度改正で70・50・30%に)。工事は完了日で判定、税抜経理の仕訳、帳簿と請求書の要件、値下げが建設業法19条の3に触れる場合を税理士が解説します。
税務お役立ち情報

完成工事高とは?売上高との違いと、いつ計上するか(引渡しの日の決め方)|経審で見られる数字を税理士が解説

完成工事高は、建設業の損益計算書で売上高のうち建設工事の分を表す科目です。売上高・兼業事業売上高との違い、法人税で原則となる「引渡しの日」の決め方(作業結了・搬入・検収・使用収益)、長期大規模工事、期をまたぐ工事の注意点を告示と条文・通達から整理します。
税務お役立ち情報

工事損失引当金とは?計上する条件と仕訳、税務では損金にならない理由|完成工事補償引当金との違いも税理士が解説

工事損失引当金は、工事原価総額が請負金額を超える可能性が高く金額を合理的に見積れるときに、損失が見込まれた期に計上する引当金です。計上の条件・計算例・仕訳・表示、完成工事補償引当金との違い、法人税では損金にならず申告で加算する理由を条文から整理します。