相続・相続税

相続・相続税

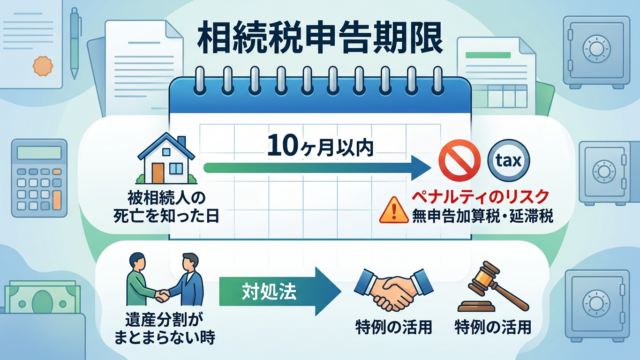
相続税の申告期限は10か月|過ぎたらどうなる?加算税・延滞税の割合と、間に合わないときの対処法

相続税の申告と納税の期限は、被相続人が死亡したことを知った日の翌日から10か月以内です。過ぎると無申告加算税(自主的なら5%、調査後は15〜30%)と延滞税(2026年は年2.8%・2か月超は年9.1%)がかかります。期限後でも使える特例・使えない特例、遺産分割がまとまらないときの申告、延長できる場合を条文で解説します。
相続・相続税

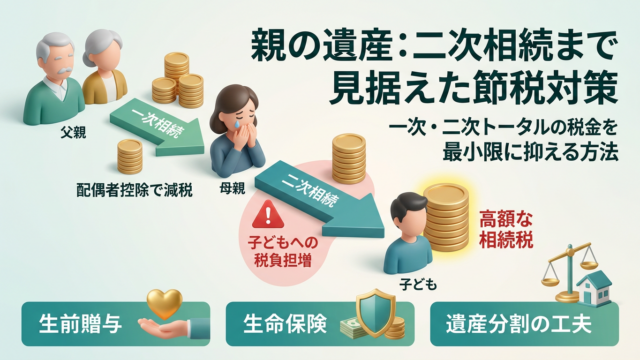
二次相続とは?一次相続で配偶者に寄せると税負担が増える理由と、二次まで見据えた分け方

配偶者の税額の軽減を使い切って一次相続で配偶者に多く相続させると、次に配偶者が亡くなったときの二次相続で税負担が大きくなることがあります。相続人が減って基礎控除が下がり、配偶者の軽減も使えなくなるためです。一次と二次の合計で考える手順と、生前贈与の加算期間などの注意点を税理士が解説します。
相続・相続税

名義預金とは?相続税の税務調査で指摘されないための考え方を税理士が解説

名義預金は、相続税の税務調査で最も指摘されやすいものの一つです。家族名義の預金が亡くなった方の財産として扱われるのはなぜか、判断を分けるポイント、調査で実際に見られるところ、指摘を受けないための備え方を解説します。
相続・相続税

小規模宅地等の特例とは?330㎡まで80%減額の要件を税理士が解説

相続財産のなかに自宅や事業用の土地がある場合、小規模宅地等の特例が使えるかどうかで相続税額は大きく変わります。誰が相続するかで変わる適用要件、老人ホーム入居時や二世帯住宅の扱い、申告が必要になる点まで解説します。
相続・相続税

準確定申告とは?期限4か月・必要書類・やり方を税理士がわかりやすく解説

準確定申告は、亡くなった方のその年の所得について相続人が代わって行う確定申告です。相続税の申告よりも期限が短く、見落とされやすい手続きです。対象になる人、期限の数え方、必要書類と入手先、税理士に依頼する場合の進め方を整理します。