
奥山税務会計事務所(東京都豊島区南池袋/池袋駅徒歩8分)
工事は引き渡したのに、発注者が代金を払ってくれない。連絡がつかなくなった、倒産したと聞いた。そんなとき経理で気になるのは、「回収できない工事代金は、いつ、どうやって損失にできるのか」ではないでしょうか。
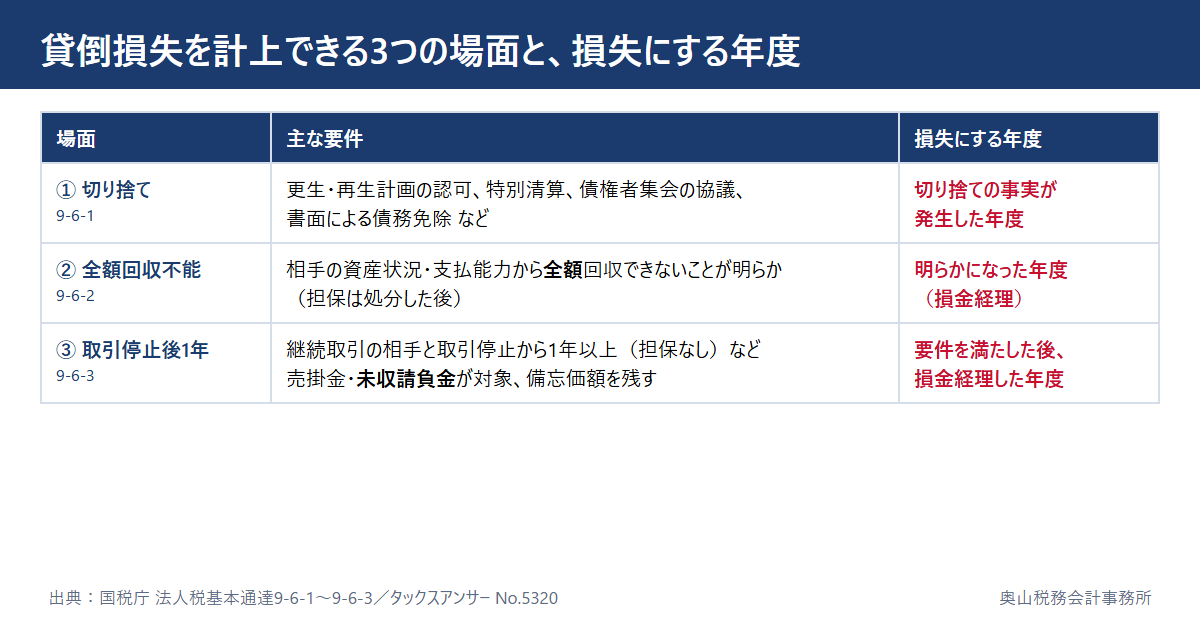
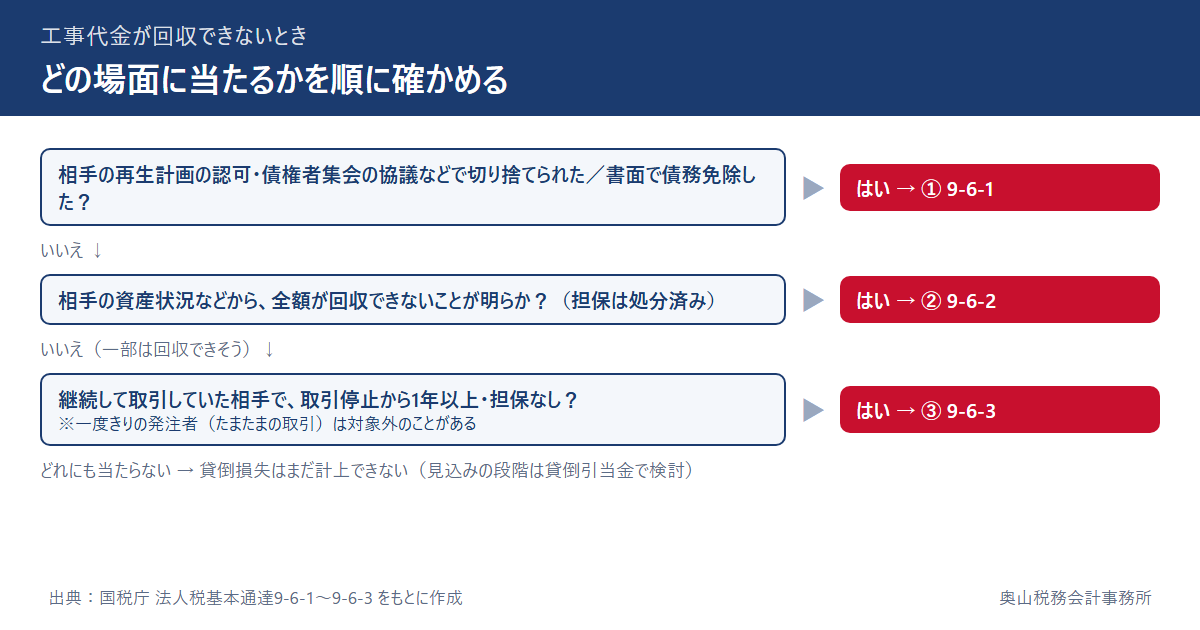
結論からお伝えすると、法人税で貸倒損失にできるのは、国税庁の通達が示す3つの場面に当てはまるときです。①法的な手続きなどで債権が切り捨てられたとき、②相手の資産状況などから全額が回収できないことが明らかになったとき、③継続して取引していた相手との取引を止めてから1年以上たったときなどです。どの場面かによって、損失にする事業年度が決まり、自由には選べません。
この記事では、3つの場面の要件と時期、工事代金ならではの注意点(一度きりの施主、担保、相手の破産)、仕訳と消費税の控除までを、法人税基本通達と国税庁の資料にもとづいて整理します。回収できない見込みの段階で計上する「貸倒引当金」とは別の話なので、そちらは貸倒引当金とは?をご覧ください。
1. 貸倒損失と貸倒引当金の違い
回収できない債権を損失にする方法は2つあります。
| 区分 | 貸倒損失 | 貸倒引当金 |
|---|---|---|
| 何をするか | 回収できなくなった債権を、損失として帳簿から落とす | 将来回収できなくなる見込みの額を、あらかじめ費用として見積もる |
| いつ | 通達の3つの場面のどれかに当てはまったとき | 決算のとき |
| 税務で損金になるか | 要件を満たせば、どの法人でも損金になる | 損金にできる法人が限られる |
この記事は、すでに回収できなくなった工事代金を貸倒損失にする話です。
2. 貸倒損失を計上できる3つの場面
法人税の貸倒損失は、法人税基本通達9-6-1から9-6-3に、場面ごとの要件と時期が示されています(国税庁 タックスアンサー No.5320)。
2.1 法的な手続きなどで債権が切り捨てられたとき(9-6-1)
次の事実があった場合、切り捨てられた金額は、その事実が発生した日の属する事業年度に貸倒れとして損金の額に算入します。
- 会社更生法の更生計画認可の決定、民事再生法の再生計画認可の決定で切り捨てられた金額
- 会社法の特別清算に係る協定の認可の決定で切り捨てられた金額
- 法令の手続きによらない債権者集会の協議決定(合理的な基準で負債整理を定めたもの)や、行政機関・金融機関などのあっせんによる協議で切り捨てられた金額
- 相手の債務超過の状態が相当期間続き、弁済を受けられないと認められる場合に、書面で明らかにした債務免除額
通達は、この場面では事実が発生した年度に「損金の額に算入する」としています。翌期に処理すると年度がずれてしまうので、取引先から再生計画の認可などの通知が届いたら、その年度の決算で確認します。
2.2 全額が回収できないことが明らかになったとき(9-6-2)
相手の資産状況や支払能力などからみて、その債権の全額が回収できないことが明らかになった場合は、明らかになった事業年度に貸倒れとして損金経理(決算で費用として処理すること)ができます。
- 全額が回収できないことが条件です。一部でも回収の見込みがあれば、この扱いでは計上できません。
- 担保を取っている場合は、担保を処分した後でなければ計上できません。
2.3 取引を止めてから1年以上たったとき(9-6-3)
次のどちらかに当てはまれば、売掛債権の額から備忘価額(1円など)を残した残額を、貸倒れとして損金経理できます。
- 相手との取引を停止した時(最後の弁済期や最後の弁済の時がそれより後なら、そのうち最も遅い時)から1年以上たった場合(担保がある場合を除く)
- 同じ地域の相手に対する売掛債権の総額が、取り立てに行く旅費などの費用に満たず、支払を督促しても弁済がない場合
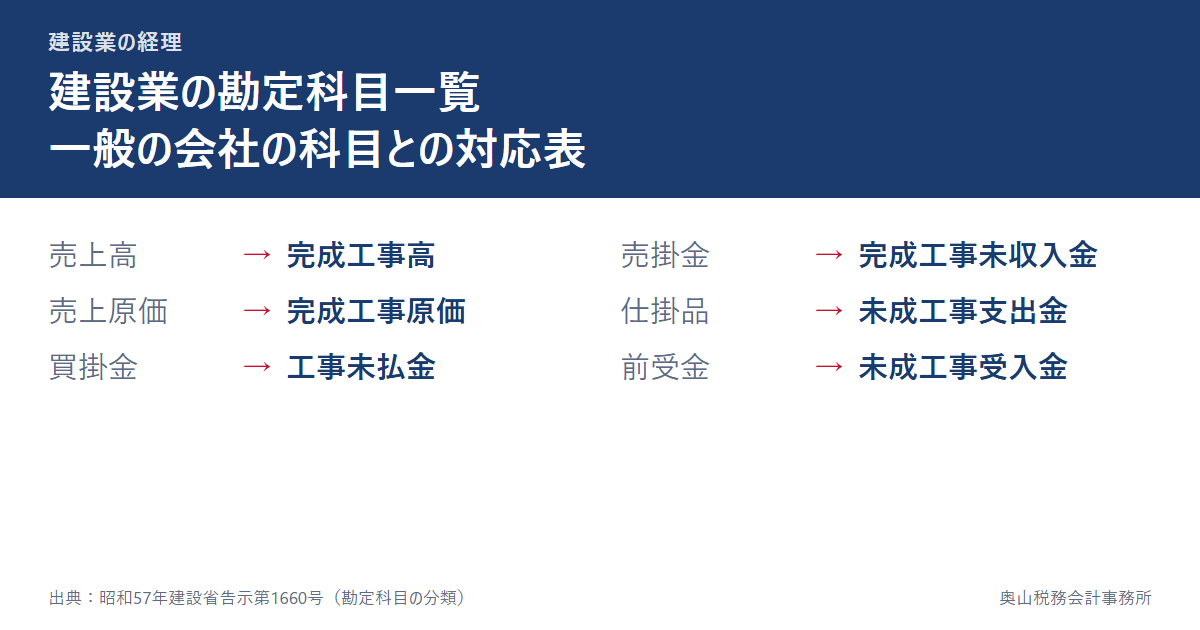
この通達でいう売掛債権には、「売掛金、未収請負金その他これらに準ずる債権」と、請負代金の未収分が明記されています。工事代金の未収分(完成工事未収入金)も対象です。一方、貸付金は含まれません。
| 場面 | 損失にする事業年度 | 会社の処理 |
|---|---|---|
| 切り捨て(9-6-1) | 切り捨ての事実が発生した年度 | 処理の有無にかかわらず損金 |
| 全額回収不能(9-6-2) | 全額回収できないことが明らかになった年度 | 損金経理が必要 |
| 取引停止後1年以上など(9-6-3) | 要件を満たした後、損金経理をした年度 | 備忘価額を残して損金経理 |
出典:国税庁 法人税基本通達9-6-1〜9-6-3/タックスアンサー No.5320
3. 工事代金で気をつけたいこと
3.1 一度きりの施主には「取引停止後1年」が使えないことがある
9-6-3の「取引の停止」は、継続的に取引をしていた相手について、資産状況や支払能力が悪くなったために取引を止めた場合をいいます。通達は、不動産取引のようにたまたま取引を行った相手に対する債権には、この扱いはないとしています。
毎月のように工事を受けている元請や取引先と違い、一度だけ工事を請け負った発注者(個人のリフォームの施主など)は、継続的な取引に当たらないと判断されることがあります。その場合は、9-6-1(書面による債務免除など)か9-6-2(全額回収不能)で判断することになります。
3.2 相手が破産したとき
法人の破産手続には、配当されなかった部分の債権を法的に消す手続き(免責)がありません。国税庁の質疑応答事例は、残余財産がない破産法人について破産手続終結の決定があった場合、その決定があった日の属する事業年度に、その法人に対する債権を貸倒れとして損金に算入するとしています。
終結の決定より前でも、破産管財人から配当金額が0円であることの証明を受けた場合など、配当がないことが明らかになったときは、その事業年度に9-6-2により損金経理ができるとされています。破産管財人からの通知は、決算の資料として保管しておきます。
3.3 担保がある場合は先に処分する
9-6-2も9-6-3も、担保がある場合は使えない(9-6-2は担保の処分後)としています。工事代金の回収のために担保を取っている場合は、その処分が先です。
3.4 決算書での表示(破産債権など)
建設業の財務諸表では、完成工事未収入金のうち、破産債権・再生債権・更生債権などで決算期後1年以内に弁済を受けられないことが明らかなものは、流動資産ではなく「投資その他の資産」に記載します(昭和57年建設省告示第1660号)。貸倒損失にするまでの間も、表示の場所が変わる点に注意します。完成工事未収入金の科目そのものは完成工事未収入金と売掛金の違いで解説しています。
4. 仕訳と消費税の控除
4.1 仕訳の例(税抜経理)
課税事業者のときに引き渡した工事の代金2,200,000円(税込)が、全額回収できないことが明らかになった場合の例です(説明用の数字です)。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 貸倒損失 | 2,000,000円 | 完成工事未収入金 | 2,200,000円 |
| 仮受消費税等 | 200,000円 |
取引停止後1年以上(9-6-3)で計上する場合は、備忘価額(たとえば1円)を完成工事未収入金に残し、残りの額で同じように処理します。
4.2 消費税は「貸倒れの課税期間」に控除する
工事代金を売上に計上したとき、その消費税はすでに申告・納付しています。代金が貸倒れになったときは、貸倒れの金額に含まれる消費税額を、貸倒れが発生した課税期間の売上の消費税額から差し引きます(消費税法第39条、国税庁 タックスアンサー No.6367)。
- 計算:貸倒れの金額(税込)×110分の7.8(1円未満切り捨て)。上の例なら2,200,000円×7.8/110=156,000円(国税分)
- 要件:債権の切り捨ての事実を証する書類など、貸倒れの事実を明らかにする書類の保存が必要です
- 取引停止後1年以上の場合も対象になりますが、たまたま取引を行った相手の債権は対象外です(消費税法基本通達14-2-1)
- 自社が免税事業者だった期間の売上の代金が貸倒れになっても、この控除はありません(同14-2-4)
控除した後に代金の一部でも回収できた場合は、回収した課税期間に、その消費税額を売上の消費税額に足し戻します(タックスアンサー No.6631)。
5. 一人親方など個人事業者の場合
個人で事業をしている場合も、考え方は法人と同じです。所得税基本通達は、貸倒れの対象になる債権に「工事請負業者の工事未収金」を含めたうえで、法人の9-6-1〜9-6-3と同じ3つの場面を定め、貸倒れの金額を事業所得の必要経費に算入するとしています(所得税基本通達51-10〜51-13)。
6. 回収できないと分かったときにやっておくこと
貸倒損失は、税務調査で「本当に回収できないのか」「その年度でよいのか」を確かめられやすい項目です。後から説明できるように、次のものをそろえておきます。
- 工事の契約書・注文書、請求書、引渡しの記録
- 督促の記録(いつ、どの方法で、誰に連絡したか)と、相手の返事
- 相手の状況が分かる資料(破産・再生の通知、破産管財人からの書類など)
- 債務免除をした場合は、その書面の控え
- 取引停止後1年以上で処理する場合は、最後の取引日・最後の入金日の記録
税務調査でどのような点が見られるかは、税務調査で指摘されることは?をご覧ください。
7. よくある質問
7.1 半分だけでも回収できそうな場合、残りを貸倒損失にできますか?
全額回収不能の扱い(9-6-2)は、全額が回収できないことが明らかになった場合です。一部に回収の見込みがあるうちは、この扱いでは計上できません。法的な手続きで一部が切り捨てられた場合は、切り捨てられた金額が9-6-1の対象になります。見込みの段階では、貸倒引当金で備える方法があります(貸倒引当金とは?)。
7.2 回収できないと分かった年に計上し忘れたら、翌期に計上できますか?
9-6-1は事実が発生した年度、9-6-2は全額回収できないことが明らかになった年度の損失です。別の年度に計上すると、その年度の損金として認められないことがあります。決算の前に、回収が止まっている工事代金を一覧にして確認しておくと、計上もれを防げます。
7.3 内容証明で督促すれば貸倒損失にできますか?
督促しただけでは、原則として貸倒損失にはなりません(例外は、同じ地域の相手に対する売掛債権の総額が取り立ての費用に満たず、督促しても弁済がない場合=9-6-3)。9-6-1(4)の債務免除は、相手の債務超過の状態が相当期間続き、弁済を受けられないと認められる場合に、書面で免除を明らかにしたときです。どの場面に当たるかは、相手の状況と記録をもとに判断します。
7.4 支払能力のある相手の債権を放棄したらどうなりますか?
9-6-1(4)の債務免除は、相手の債務超過の状態が相当期間続き、弁済を受けられないと認められる場合が前提です。そうでない相手に対して債権を放棄すると、貸倒損失ではなく、相手への経済的な利益の供与として寄附金と扱われるおそれがあります。通達は、取引関係などのある相手の倒産を防ぐための合理的な再建計画に基づく債権放棄など、相当な理由がある場合は寄附金に当たらないとしています(法人税基本通達9-4-1・9-4-2)。取引先を支える目的で代金を免除する場合は、その理由と計画を書面で残しておきます。
8. まとめ
- 回収できない工事代金を貸倒損失にできるのは、①法的な手続きなどによる切り捨て(9-6-1)、②全額回収不能が明らか(9-6-2)、③取引停止後1年以上など(9-6-3)の場面です(タックスアンサー No.5320)。
- 損失にする年度は場面ごとに決まっていて、自由には選べません。
- 9-6-3の売掛債権には「未収請負金」が含まれ、工事代金も対象です。ただし、一度きりの発注者のようにたまたま取引をした相手には使えないことがあります。
- 担保がある場合は先に処分します。相手が破産した場合は、終結の決定のとき、または配当がないことが明らかになったときが目安です。
- 消費税は、貸倒れの金額×110分の7.8を、貸倒れが発生した課税期間に控除します。書類の保存が必要です(タックスアンサー No.6367)。
回収が止まっている工事代金は、決算の前に相手ごとの状況と記録をそろえておくと、どの場面に当たるかを判断しやすくなります。
この記事の根拠(一次資料)
- 国税庁 法人税基本通達9-6-1〜9-6-3(金銭債権の貸倒れ)
- 国税庁 タックスアンサー No.5320 貸倒損失として処理できる場合
- 国税庁 法人税基本通達9-4-1・9-4-2(子会社等を整理・再建する場合の損失負担等)
- 国税庁 質疑応答事例「残余財産がない破産法人の破産手続終結の決定があった場合における当該破産法人に対する金銭債権の貸倒れ」
- 国税庁 タックスアンサー No.6367 貸倒れに係る税額の調整
- 国税庁 タックスアンサー No.6631 貸倒債権を回収したときの消費税額の計算
- 国税庁 消費税法基本通達14-2-1〜14-2-5(貸倒れに係る消費税額の控除)
- 国税庁 所得税基本通達51-10〜51-16(貸倒損失)
- 昭和57年建設省告示第1660号(勘定科目の分類)建設業情報管理センター掲載版
※本記事は一般的な情報提供を目的としたもので、2026年10月時点の税制・法令に基づいて作成しています。税制は改正される場合があり、また個別の取り扱いは状況により異なります。実際の判断にあたっては、税理士等の専門家にご相談ください。
この記事は 税理士 奥山博史(東京税理士会 豊島支部・登録番号 第66047号) が監修しています。
コメント