

奥山税務会計事務所(東京都豊島区南池袋/池袋駅徒歩8分)
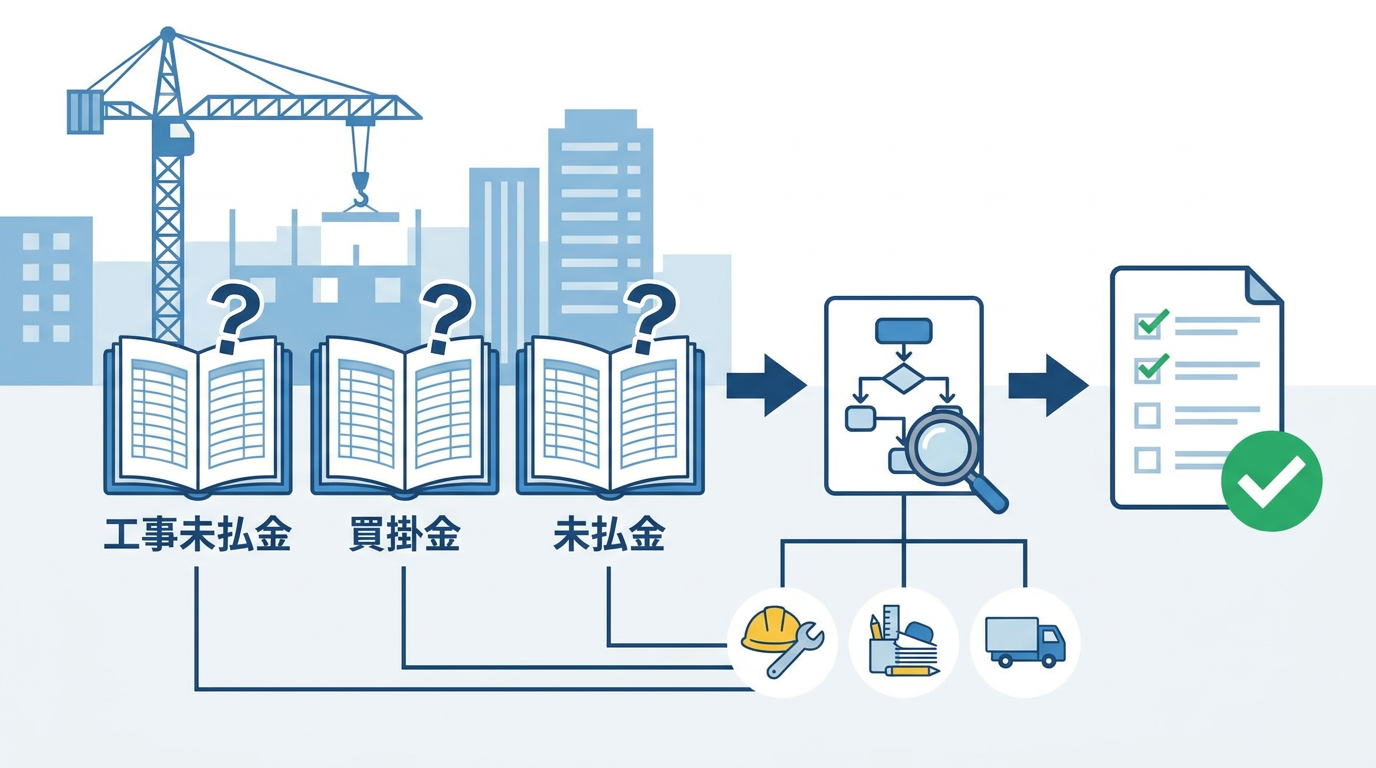
- 工事未払金は、工事原価になる材料費・外注費・経費などのまだ払っていない代金を入れる建設業の勘定科目です。一般の会社の買掛金にあたり、貸借対照表では流動負債に入ります。告示の定義は「工事費の未払額(工事原価に算入されるべき材料貯蔵品購入代金等を含む。)」です。
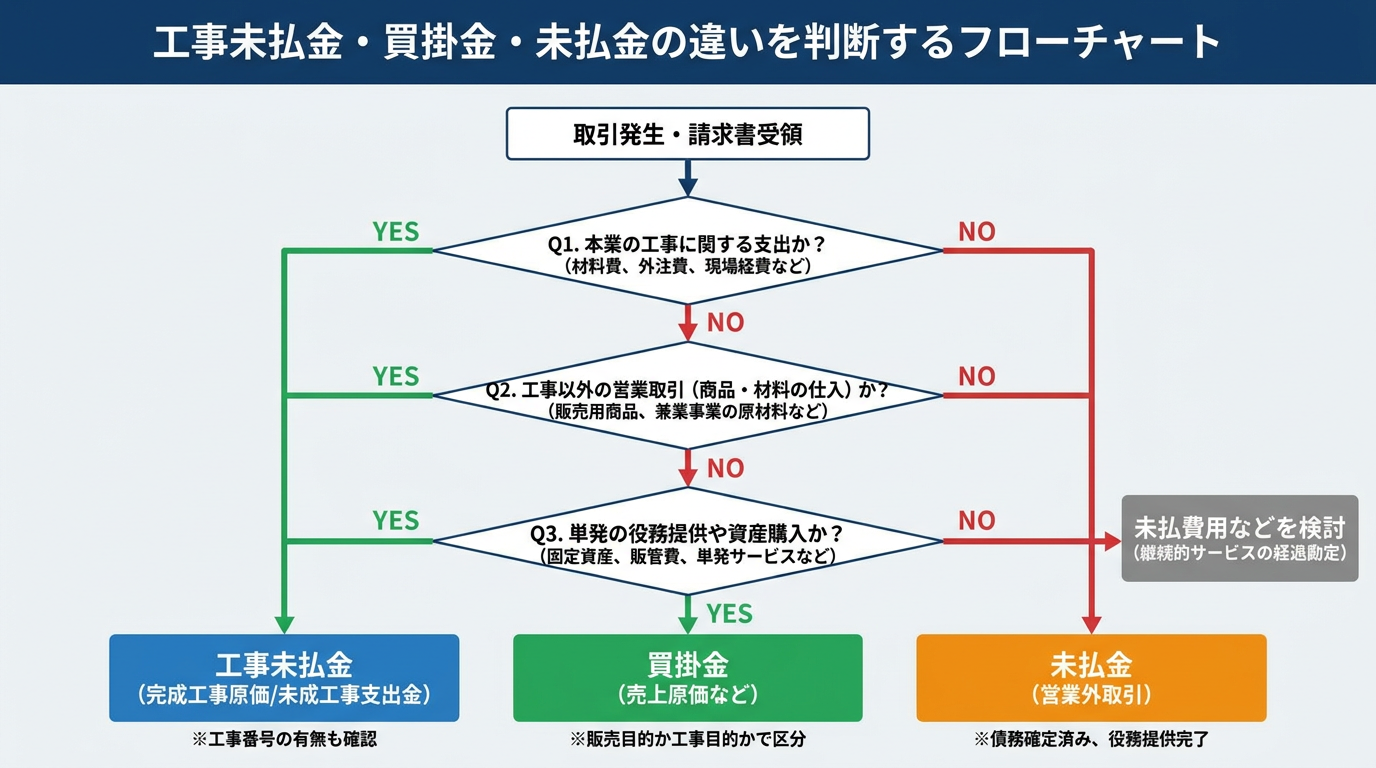
- 未払金は、社用車やパソコンなど固定資産の購入代金や、本社の広告料など、工事原価にならない未払いに使います。迷ったら「その支出は完成工事原価報告書に載るか」で分けます。載るなら工事未払金です。
- 建設業の決算書の様式(告示)の流動負債には「買掛金」という科目がありません。工事のための掛け仕入れを期中に買掛金で記帳していても、決算変更届の財務諸表では工事未払金で表示します。
根拠:上の工事未払金の定義は、建設業法施行規則 別記様式第十五号・第十六号の勘定科目の分類(昭和57年建設省告示第1660号)によります。同じ告示の流動負債の科目には買掛金がありません(国土交通省/現行版(令和4年改正・建設業情報管理センター転載))。
この記事では、工事未払金の定義から始めて、未払金・買掛金・未払費用との見分け方、現場で起きる取引ごとの仕訳、決算での計上もれの防ぎ方、建設業法の下請代金の支払期日、インボイスの経過措置(2026年10月から70%)までを、告示・条文・国税庁の資料にもとづいて整理します。
1. 工事未払金とは:工事原価になる支出の未払い
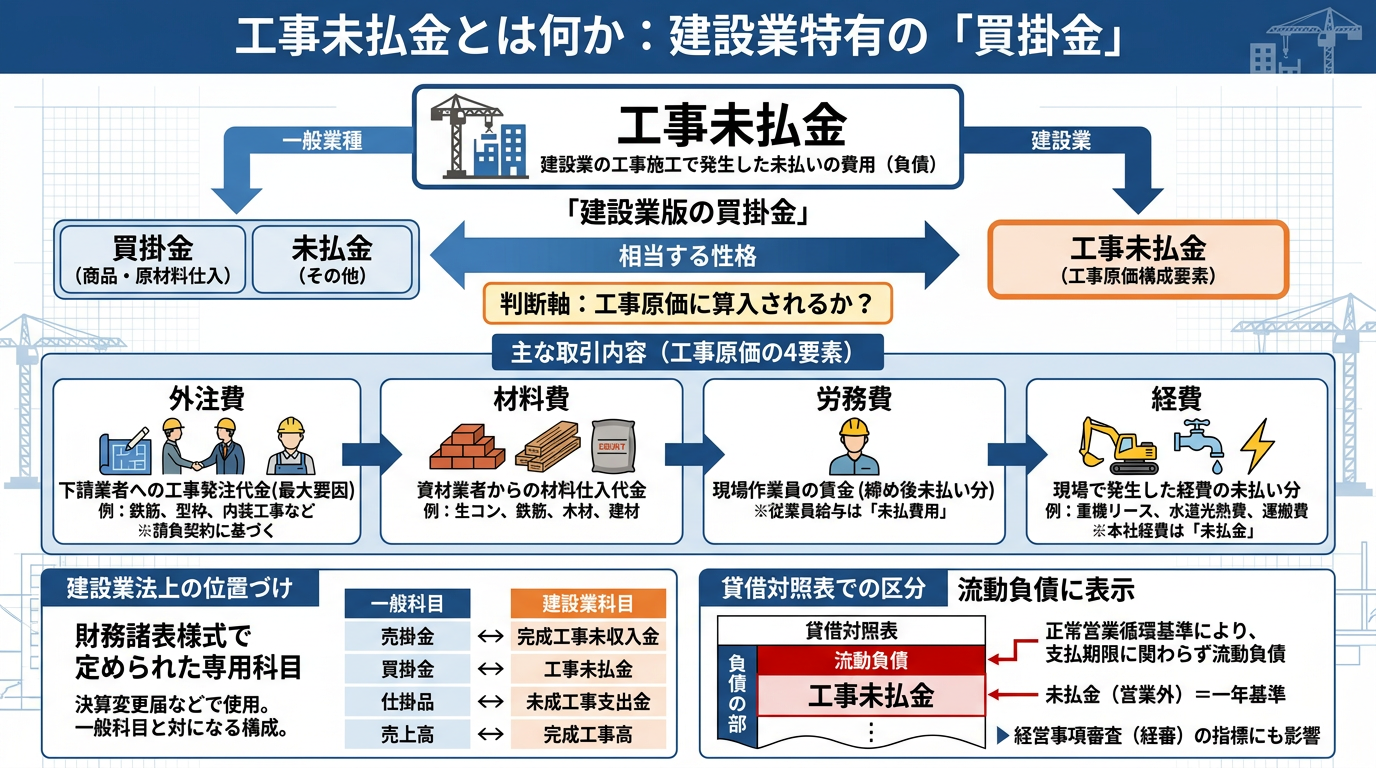
建設業の許可を受けた会社は、毎事業年度の終了後に、建設業法施行規則の様式で作った決算書を許可行政庁に届け出ます(建設業法第11条第2項)。その様式で使う勘定科目は国土交通大臣の告示で内容が決められていて、工事未払金は次のように定められています。
工事費の未払額(工事原価に算入されるべき材料貯蔵品購入代金等を含む。)。ただし、税抜方式を採用する場合も取引に係る消費税額及び地方消費税額を含む。
(昭和57年建設省告示第1660号・令和4年国土交通省告示第473号による改正後)
ポイントは2つです。1つ目は、工事費(工事原価)の未払いであること。2つ目は、税抜経理をしていても消費税を含めた金額で載せることです。
1.1 工事未払金に入るもの・入らないもの
| 原価の区分 | 工事未払金に入るもの(未払いの場合) | 入らないもの → 使う科目 |
|---|---|---|
| 外注費 | 下請業者・専門工事業者への請負代金 | — |
| 材料費 | 生コン・鉄筋・木材・設備機器など現場で使う資材の代金、工事用の材料貯蔵品の購入代金 | — |
| 経費 | 現場の重機・仮設材の賃借料、運搬費、産業廃棄物の処理費、現場の水道光熱費 | 本社事務所の家賃・光熱費 → 未払金・未払費用 |
| 労務費 | 労務外注費(人工出しの外注先への支払い) | 自社の従業員の締め後の未払給与 → 未払費用 |
| 工事以外 | — | 社用車・パソコンの購入代金、本社の広告料 → 未払金 |
自社の従業員の給与の未払いは、告示の未払費用の例に「未払給料手当」が挙がっているため、工事の現場で働く人の分でも未払費用に入れるのが一般的です(原価の区分としては労務費です)。外注費と給与の線引きは外注費と給与の判定基準|税務調査で見られる4つの物差しで、工事原価の労務費と本社の人件費の線引きは工事原価の労務費と人件費の違いで解説しています。
1.2 建設業だけ「工事未払金」を使う理由
一般の会社なら仕入れの未払いは買掛金ですが、建設業の決算書の様式には、工事の取引をまとめて表すための専用の科目が並んでいます。工事未払金はそのひとつです。
| 一般の会社の科目 | 建設業の決算書の科目 | 中身 |
|---|---|---|
| 売上高 | 完成工事高 | 引き渡した工事の売上 |
| 売上原価 | 完成工事原価 | 完成工事高に対応する工事原価 |
| 売掛金 | 完成工事未収入金 | 完成工事高に計上した工事の請負代金の未収額 |
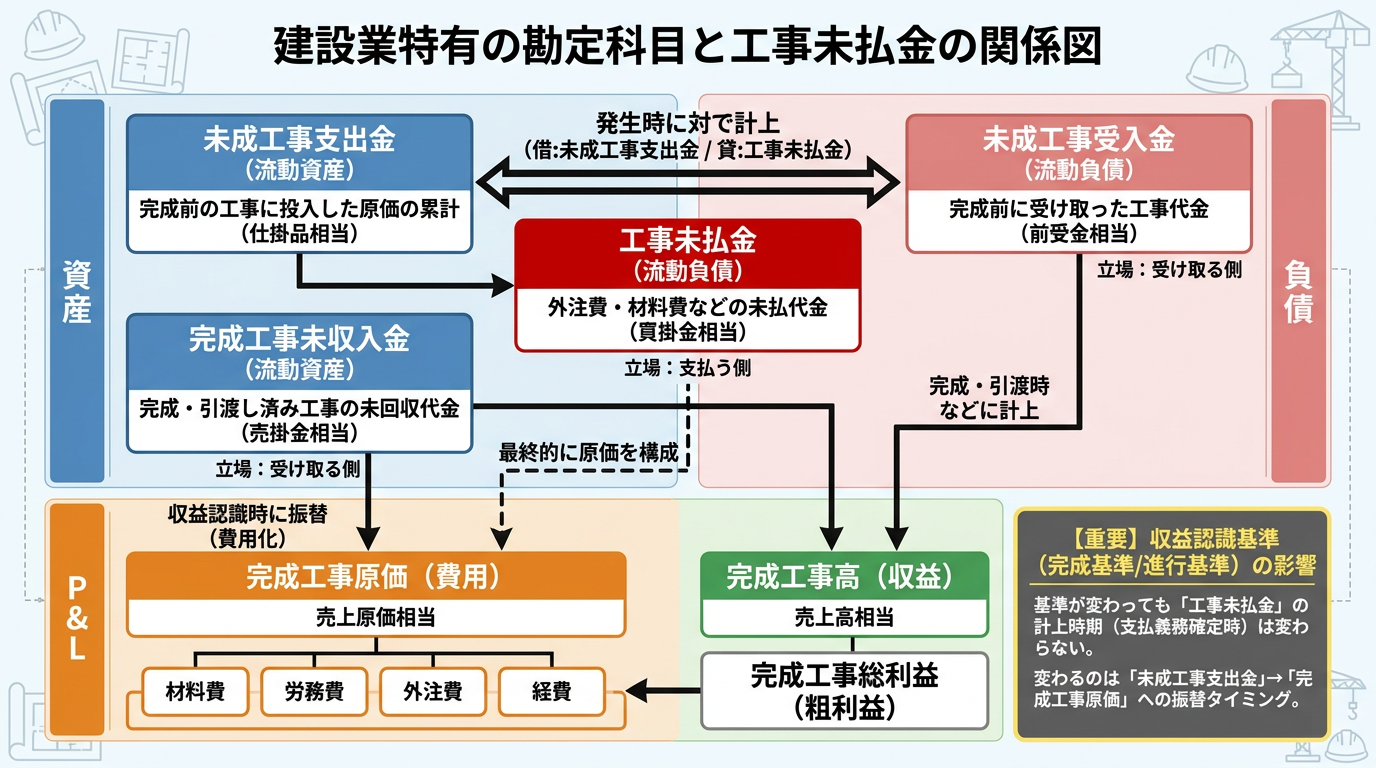
| 仕掛品 | 未成工事支出金 | まだ引き渡していない工事の原価 |
| 前受金 | 未成工事受入金 | 請負代金の受入高のうち、まだ完成工事高にしていないもの |
| 買掛金 | 工事未払金 | 工事費の未払額 |
工事未払金と対になる資産の科目が未成工事支出金です。期末に計上した工事未払金の相手は、引き渡した工事の分なら完成工事原価、まだ引き渡していない工事の分なら未成工事支出金になります。1件の工事を着手から引渡しまで追った仕訳は未成工事支出金とは?仕訳の流れを1つの工事で追うで、売上の側の科目は完成工事未収入金と売掛金の違い、未成工事受入金と前受金の違いで解説しています。
2. 未払金・買掛金・未払費用との違い
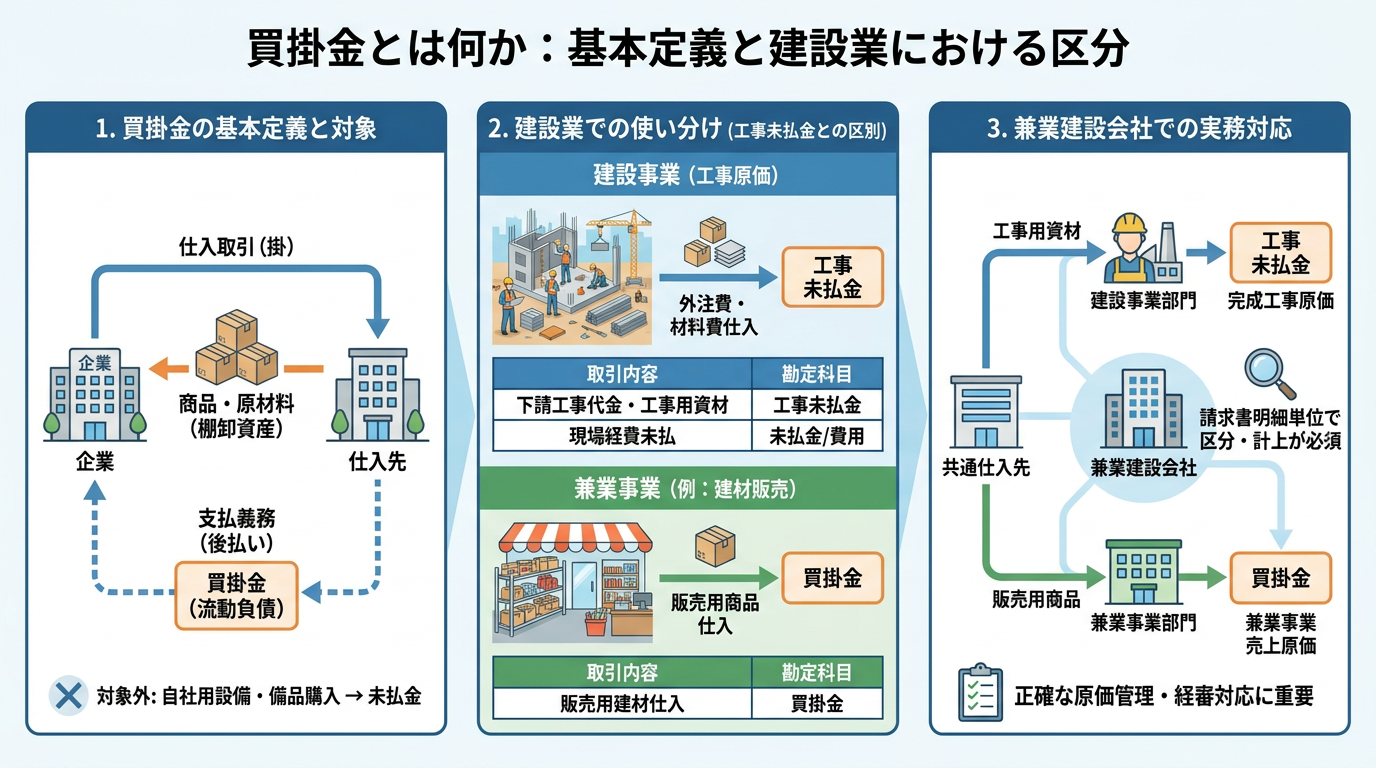
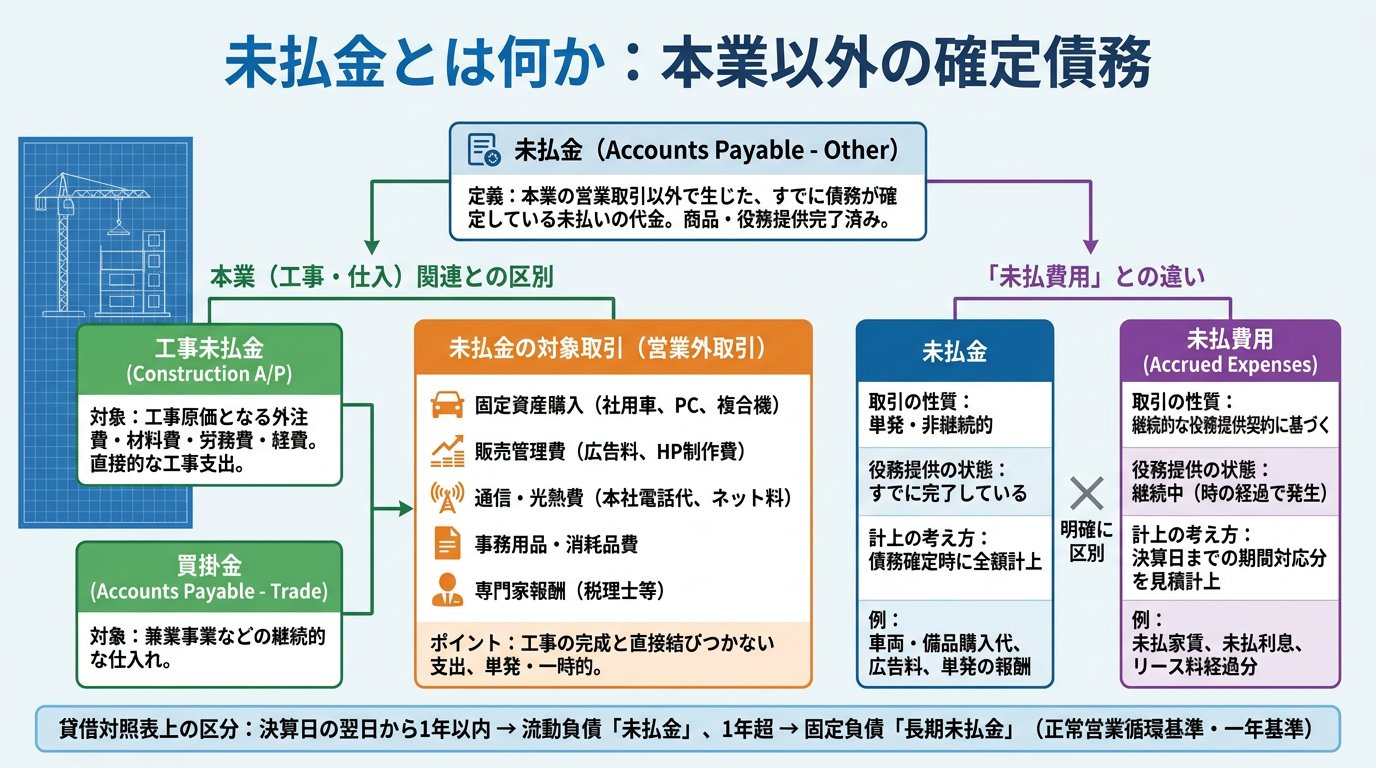
工事未払金・未払金・未払費用は、どれも「まだ払っていないお金」で、流動負債に入ります。違いは、何に対する未払いかです。告示の定義で並べると次のようになります。
| 科目 | 告示の定義(要旨は原文のまま) | 建設会社での例 |
|---|---|---|
| 工事未払金 | 工事費の未払額(工事原価に算入されるべき材料貯蔵品購入代金等を含む。) | 外注先への請負代金、現場で使う資材の代金、現場の重機の賃借料 |
| 未払金 | 固定資産購入代金未払金、未払配当金及びその他の未払金で決算期後1年以内に支払われると認められるもの | 社用車・パソコン・事務所の複合機の購入代金、本社の広告料、税理士報酬 |
| 未払費用 | 未払給料手当、未払利息等継続的な役務の給付を内容とする契約に基づいて決算期までに提供された役務に対する未払額 | 締め後の従業員の給料、借入金の未払利息 |
| (買掛金) | 告示の流動負債に、この科目はありません | 一般の会社の仕入れの未払い |
2.1 3つの質問で見分ける
- その支出は、工事原価(完成工事原価報告書の材料費・労務費・外注費・経費)に入るか → 入るなら工事未払金(自社の従業員の給与は除く)。
- 入らないなら、継続的な契約に基づいて、時間の経過とともに受けているサービスの対価か(給料・利息など) → そうなら未払費用。
- それ以外(固定資産の購入代金、本社の単発の経費など) → 未払金。
同じ取引先でも、取引の中身で科目は変わります。たとえば同じリース会社への支払いでも、現場で使う重機の賃借料は工事未払金、本社のコピー機の代金は未払金です。取引先ではなく、支出の中身で分けるのが原則です。未払金と未払費用の違いをもう少し詳しく知りたい方は、未払金と未払費用の違いは「継続的な役務提供かどうか」をご覧ください。
2.2 「工事未払金は買掛金ですか?」
働きは同じで、一般の会社の買掛金にあたるのが工事未払金です。帳簿の中で買掛金という科目名で記帳していても、仕訳そのものが誤りになるわけではありません。ただ、建設業の決算書の様式(告示)の流動負債には買掛金という科目がないため、決算変更届の財務諸表では工事未払金として表示します。期中と決算で科目が変わると残高を照らし合わせる手間が増えるので、建設業が主な事業の会社は、期首から工事未払金で記帳しておくほうが管理は簡単です。
資材の販売など建設業以外の事業(兼業事業)もしている会社で、その販売用の商品の仕入れをどう表示するかは、届出の様式と提出先の手引きで確かめてください。
3. 仕訳例で見る工事未払金
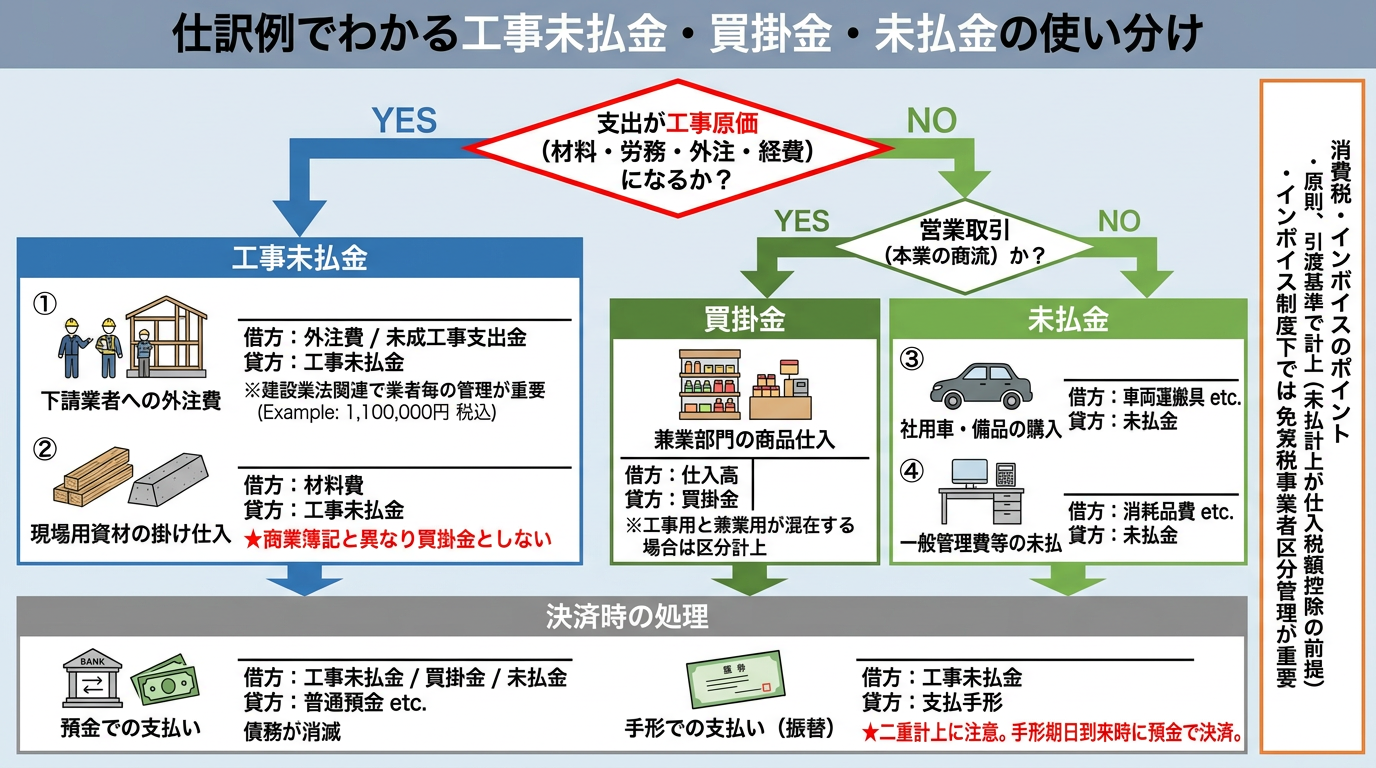
以下はすべて、税抜経理で、取引先が適格請求書発行事業者の場合の例です(免税事業者の外注先は6章)。期中は「外注費」「材料費」などの費用の科目で記帳し、決算で引き渡していない工事の分を未成工事支出金に振り替えるやり方を前提にしています。期中から未成工事支出金で記帳する会社は、借方を未成工事支出金に読み替えてください。
3.1 外注先の工事が終わり、請求書を受け取った
例:外注先の内装工事(税抜1,000,000円)が終わり、請求書を受け取った。支払いは翌月末。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 外注費 | 1,000,000円 | 工事未払金 | 1,100,000円 |
| 仮払消費税 | 100,000円 |
3.2 現場で使う資材を掛けで仕入れた
例:現場用の木材(税抜500,000円)が納品された。一般の簿記では買掛金を使う場面ですが、建設業の決算書では工事未払金です。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 材料費 | 500,000円 | 工事未払金 | 550,000円 |
| 仮払消費税 | 50,000円 |
3.3 工事未払金を振り込んだ
例:3.1の1,100,000円を普通預金から振り込んだ(振込手数料440円は自社負担)。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 工事未払金 | 1,100,000円 | 普通預金 | 1,100,440円 |
| 支払手数料 | 440円 |
下請代金から立替分などを差し引いて払うときも、工事未払金の借方は当初の計上額の全額とし、差し引いた分は立替金などの科目に振り替えます。内訳が残っていると、あとで残高を照らし合わせるのが楽になります。
3.4 手形で支払った
例:工事未払金1,100,000円の支払いのため、約束手形を振り出した。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 工事未払金 | 1,100,000円 | 支払手形 | 1,100,000円 |
手形を振り出した時点で、債務は工事未払金から支払手形に移ります。振替を忘れると、同じ債務が二重に残ります。なお、特定建設業者が注文者となった下請契約では、下請代金の支払期日までに一般の金融機関による割引を受けることが困難であると認められる手形を交付してはならないとされています(建設業法第24条の6第3項)。
3.5 工事に関係のない未払い(未払金)
例:営業用の社用車(税抜2,000,000円)を購入し、代金は翌月払い。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 車両運搬具 | 2,000,000円 | 未払金 | 2,200,000円 |
| 仮払消費税 | 200,000円 |
3.6 期末:請求書が届いていない外注費を見積もって入れる
例:3月末決算。3月中に終わった外注工事の請求書が、決算日までに届いていない。外注先の出来高の報告から税抜800,000円と見積もった。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 外注費 | 800,000円 | 工事未払金 | 880,000円 |
| 仮払消費税 | 80,000円 |
翌期に請求書が届いたら、同じ外注費をもう一度計上しないように、見積もって入れた分と照らし合わせます。金額に差があれば差額だけを調整します。根拠と決算での手順は次の章で説明します。
4. 決算で漏れやすいところ:計上の時期と、請求書の来ていない原価
工事未払金でいちばん問題になるのは、期末に計上していない未払いです。建設業は外注が多く、1件の金額も大きいため、計上もれはそのまま原価の不足と利益の出すぎにつながります。
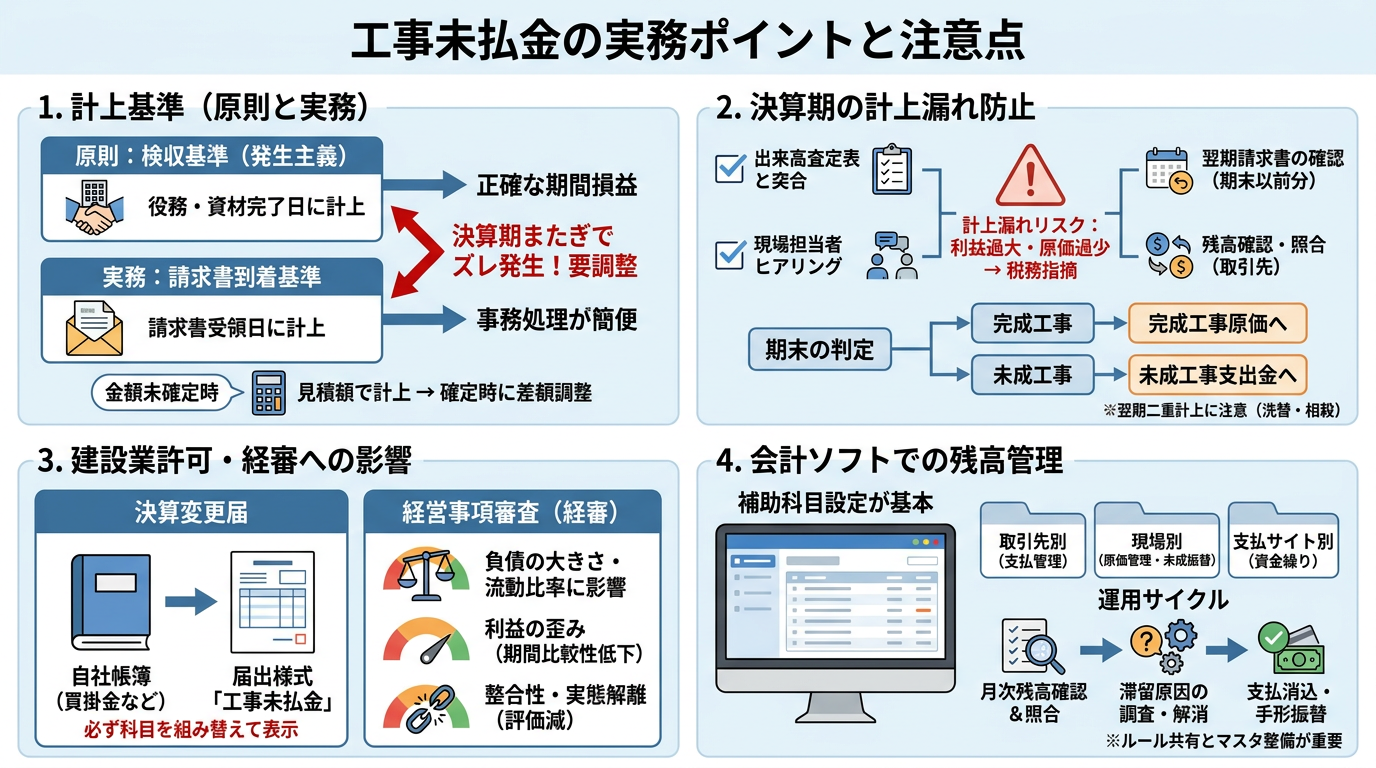
4.1 計上するのは「請求書が届いた日」ではなく「工事や納品が終わった日」
工事未払金を立てる時期は、外注先の工事が終わった日、資材が納品された日が基準です。請求書が届いた日や、支払った日ではありません。月の途中の取引ならどちらでも同じ月に入りますが、決算日をまたぐ取引では差が出ます。
税務では、引き渡した工事の原価で、期末までに金額が確定していないものは「同日の現況によりその金額を適正に見積る」とされています(法人税基本通達2-2-1)。本社の経費など工事原価でない費用は、期末までに①債務が成立していること、②具体的な給付をすべき原因となる事実が発生していること、③金額を合理的に算定できること、の3つをすべて満たしたものが、その期の損金になります(法人税基本通達2-2-12)。
4.2 期ズレは、税務調査でいちばん多い指摘
奥山税務会計事務所が立ち会ってきた税務調査で、指摘がいちばん多いのは期ズレ(計上する期のずれ)です。支払った日や入金のあった日で帳簿を付けていて、請求書や検収の日付とずれている、という形で見つかります。追徴される税額は会社と内容によって違いますが、期ズレだけで大きな金額になることは多くありません。当事務所では、日ごろから証憑(請求書・契約書・検収の記録)に基づいて経理をしていただくよう、顧問先にお伝えしています。調査で指摘されやすい項目は税務調査で指摘されることは?一番多いのは「期ズレ」と経費の混入にまとめています。
4.3 決算前の確認表
| 確かめること | 見るもの |
|---|---|
| 期末までに終わった外注工事が、すべて工事未払金か支払済みになっているか | 外注先の出来高の報告・出来高査定表 |
| 翌月に届いた請求書に、期末以前の作業分が入っていないか | 翌期最初の月の請求書の作業期間 |
| 期末までに納品された資材が入っているか | 納品書・現場の受入記録 |
| 工事未払金の相手が、引き渡した工事なら完成工事原価、引き渡していない工事なら未成工事支出金になっているか | 工事台帳・引渡しの記録 |
| 主な外注先・仕入先の残高が、相手の請求残高と合っているか | 取引先ごとの補助科目・残高の照合 |
| 手形を振り出した分が、工事未払金に残ったままになっていないか | 手形の控え・支払手形の明細 |
工事ごとの原価の集計(工事台帳)は、決算でいちばん大事な書類ですが、集計まではしていない会社が多いというのが当事務所の実感です。外注先ごとの残高は補助科目で分けておくと、決算での照合と、次の章の支払期日の管理が同時にできます。
5. 下請代金の支払期日:建設業法の定め
工事未払金の多くは下請代金です。下請代金をいつまでに払うかは、建設業法に定めがあります。
| 定め | 内容 | 根拠 |
|---|---|---|
| 元請負人が支払いを受けたとき | 出来形部分や工事完成後の支払いを受けたときは、相応する下請代金を、支払いを受けた日から1月以内で、かつ、できる限り短い期間内に支払う | 建設業法第24条の3第1項 |
| 完成の検査 | 下請負人から完成の通知を受けた日から20日以内で、かつ、できる限り短い期間内に検査を完了する | 同法第24条の4第1項 |
| 特定建設業者が注文者のとき | 支払期日は、下請負人から引渡しの申出があった日から起算して50日を経過する日以前で、かつ、できる限り短い期間内に定める(下請負人が特定建設業者または資本金額が政令で定める金額以上の法人である場合を除く) | 同法第24条の6第1項 |
工事未払金を外注先ごと・工事ごとに分けておけば、支払期日が近い未払いを一覧で確かめられます。
6. 消費税:課税仕入れの時期と、インボイスの経過措置(2026年10月から70%)
工事未払金は、税抜経理でも消費税を含めた金額で計上します(告示の定義のただし書き)。消費税の仕入税額控除ができるのは、支払った日ではなく、資材の引渡しを受けた日や、外注先が役務の提供を完了した日の課税期間です。期末に工事未払金を正しく計上しておくことが、当期に控除を受ける前提になります。未成工事支出金に入れた分の控除の時期は未成工事支出金の記事の「消費税」の章で解説しています。
6.1 免税事業者の外注先:控除できる割合が10月から70%に
一人親方など、適格請求書発行事業者でない外注先からの課税仕入れは、経過措置により、仕入税額相当額の一定割合を控除できます。割合は期間で変わり、2026年(令和8年)10月1日から80%が70%に下がりました(国税庁 インボイスQ&A 問113)。
| 課税仕入れの時期 | 控除できる割合 |
|---|---|
| 令和5年10月1日から令和8年9月30日まで | 仕入税額相当額の80% |
| 令和8年10月1日から令和10年9月30日まで | 仕入税額相当額の70% |
| 令和10年10月1日から令和12年9月30日まで | 仕入税額相当額の50% |
| 令和12年10月1日から令和13年9月30日まで | 仕入税額相当額の30% |
どの割合を使うかは、課税仕入れの時期で決まります。外注工事のような役務の提供は、原則としてその役務の全部が完了した日が課税仕入れの日です。国税庁の例では、令和8年9月21日から提供を受けている役務が同年10月20日に完了した場合、70%を使うとされています。資材など商品の仕入れは、引渡しのあった日で分けます(インボイスQ&A 問113-3)。
税抜経理では、控除できない部分は外注費などの本体の金額に含めます(国税庁 タックスアンサーNo.6375)。たとえば免税事業者の外注先に1,100,000円(従前の消費税相当額100,000円)を2026年10月以降の完了分として計上するときは、次のようになります。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 外注費 | 1,030,000円 | 工事未払金 | 1,100,000円 |
| 仮払消費税 | 70,000円 |
経過措置を使うには、「80%控除対象」「免」など経過措置の適用を受ける課税仕入れである旨を帳簿に書くことと、区分記載請求書等と同様の事項が書かれた請求書等の保存が要ります。また、1つの免税事業者等からの経過措置の対象となる課税仕入れの合計が、令和8年10月1日以後に開始する課税期間では、その年または事業年度で税込み1億円を超えると、超えた部分にはこの経過措置を使えません(同 問113)。外注先ごとに、適格請求書発行事業者かどうかを補助科目や取引先の一覧で分けておくと、決算での集計が楽になります。
7. 決算変更届・経営事項審査との関係
決算変更届に添付する財務諸表は、建設業法施行規則の様式で作ります。社内の帳簿で別の科目名を使っていても、届出では告示の科目に組み替えて表示します。組替えの表を毎期残しておくと、担当者が替わっても同じ処理を続けられます。
経営事項審査を受ける会社では、工事未払金は流動負債の一部として、負債の大きさや流動比率などの数字に表れます。届出用の数字は税務申告の決算書と合っていることが前提なので、届出のためだけに数字を調整することはできません。日々の記帳の段階から、告示の科目に合わせておくのが手戻りのない進め方です。売上の側で経審に表れる完成工事高は、完成工事高とは?売上高との違いと、いつ計上するかで解説しています。
8. 工事未払金についてよくある質問
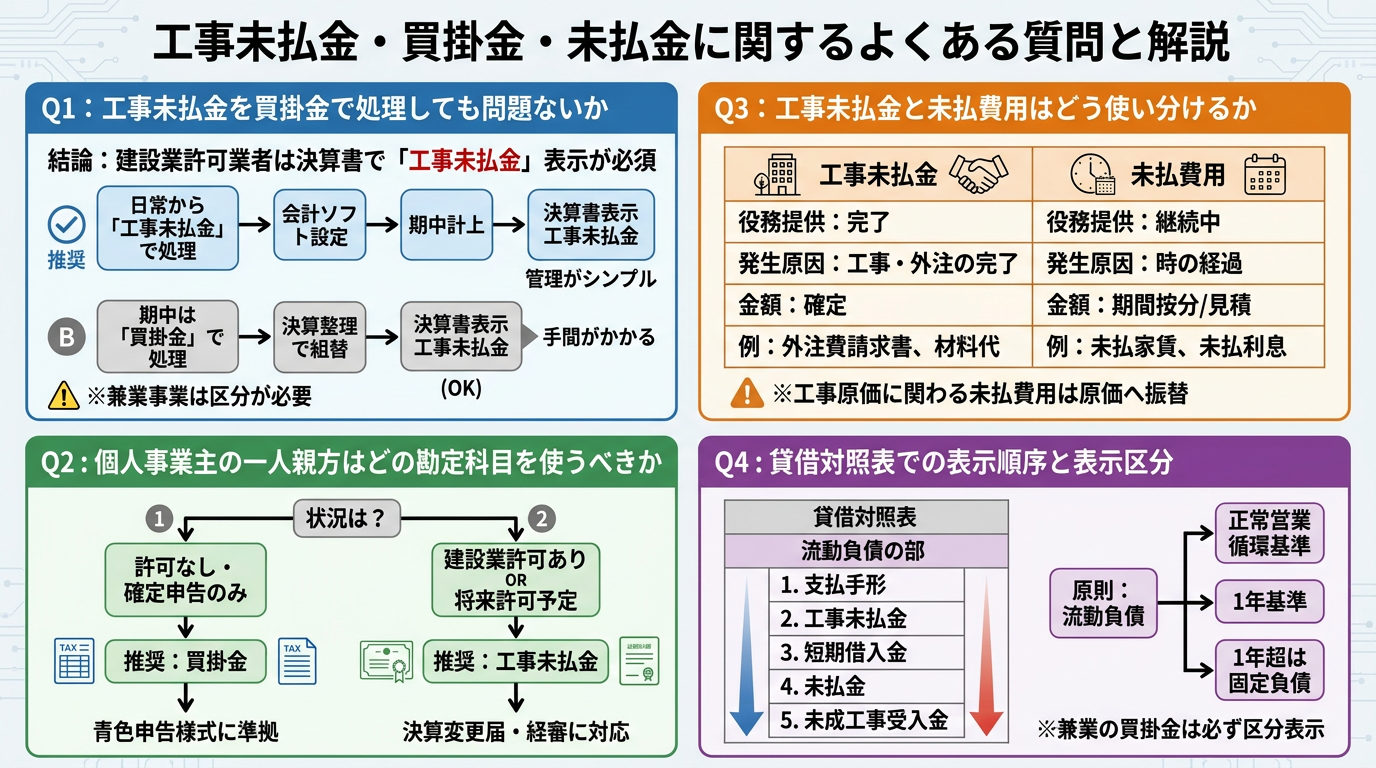
8.1 工事未払金と未払金の違いは何ですか
工事原価になる支出の未払いが工事未払金、固定資産の購入代金など工事原価にならない未払いが未払金です。完成工事原価報告書に載る支出かどうかで分けます(2章)。
8.2 「完成工事未払金」という科目はありますか
告示にあるのは「工事未払金」で、「完成工事未払金」という科目は載っていません。売上の側の「完成工事未収入金」と名前が似ているため混ざりやすいのですが、支払う側の科目は、工事が完成しているかどうかにかかわらず工事未払金です。
8.3 建設業の許可のない一人親方も、工事未払金を使うべきですか
建設業法第11条第2項の届出は、許可を受けた建設業者の義務です。許可を受けていない個人事業主は、建設業法の様式で決算書を作る義務がないため、一般の科目(買掛金など)で記帳しても差し支えありません。将来、許可を取る予定があるなら、早いうちから工事未払金で記帳しておくと、決算書を作り替える手間が省けます。
8.4 未成工事支出金と工事未払金の違いは何ですか
未成工事支出金は、まだ引き渡していない工事の原価をためておく資産の科目、工事未払金はその原価の代金のうちまだ払っていない分を表す負債の科目です。材料を掛けで仕入れると、借方に未成工事支出金(または材料費)、貸方に工事未払金が立ちます。
8.5 自社の従業員の給与の未払いは、工事未払金ですか
告示は未払費用の例に「未払給料手当」を挙げているため、現場の作業員の給与でも、自社の従業員の分は未払費用に入れるのが一般的です(原価の区分としては労務費です)。外注先への支払いなら工事未払金です。
8.6 工事未払金と買掛金の違いは何ですか
どちらも掛けで仕入れた代金のまだ払っていない分を表す負債で、働きは同じです。一般の会社の科目が買掛金、建設業の決算書の様式(告示)で使う科目が工事未払金です。告示の流動負債には買掛金がないため、工事のための掛け仕入れは、決算変更届の財務諸表では工事未払金として表示します(2.2)。
8.7 工事未払金の仕訳はどうなりますか
外注先の工事が終わり請求書を受け取ったときは、借方に外注費と仮払消費税、貸方に消費税込みの金額で工事未払金を立てます。税抜1,000,000円の外注工事なら、外注費1,000,000円・仮払消費税100,000円/工事未払金1,100,000円です。振り込んだ日に、借方 工事未払金・貸方 普通預金として消します(3.1・3.3)。
8.8 建設業でも買掛金の科目で記帳してよいですか
期中の帳簿で買掛金という科目名を使っていても、仕訳そのものが誤りになるわけではありません。ただし決算変更届の財務諸表では工事未払金に組み替えて表示します。期中と決算で科目が変わると残高の照合に手間がかかるため、建設業が主な事業の会社は、期首から工事未払金で記帳しておくほうが管理は簡単です(2.2・7章)。
9. まとめ
- 工事未払金は、工事原価になる材料費・外注費・経費などの未払い。告示の定義は「工事費の未払額(工事原価に算入されるべき材料貯蔵品購入代金等を含む。)」で、税抜経理でも消費税込みの金額で載せる。
- 未払金は工事原価にならない未払い(固定資産の購入代金など)、未払費用は給料・利息など継続的な役務の未払い。見分け方は「完成工事原価報告書に載る支出か」。
- 告示の流動負債に買掛金はない。工事の掛け仕入れは、決算変更届では工事未払金で表示する。
- 計上の時期は、工事や納品が終わった日。期末に請求書が来ていない原価は見積もって入れる(法人税基本通達2-2-1)。
- 下請代金の支払いには、支払いを受けた日から1月以内(建設業法第24条の3)、特定建設業者は引渡しの申出から50日以内(同第24条の6)などの定めがある。
- 免税事業者の外注先は、2026年10月1日以後に完了した分から控除できる割合が70%になった(インボイスQ&A 問113・問113-3)。
どの支出をどの科目に入れるか、期末にどこまで見積もって入れるかは、会社の工事の進め方や外注先との契約で変わります。自社の場合にどう処理するかは、税理士にご相談ください。
この記事の根拠(一次資料)
本記事の記述は、次の条文・通達・告示を確認して書いています(2026年10月15日に原文を確認)。取扱いは改正で変わるため、実務では最新の原文をご確認ください。
- 建設業法施行規則 別記様式第十五号及び第十六号の国土交通大臣の定める勘定科目の分類(昭和57年建設省告示第1660号) 国土交通省(平成14年改正まで)/現行版(令和4年改正・建設業情報管理センター転載)
- 建設業法 第11条第2項・第24条の3・第24条の4・第24条の6 e-Gov法令検索 建設業法
- 法人税基本通達 2-2-1(売上原価等が確定していない場合の見積り) 国税庁
- 法人税基本通達 2-2-12(債務の確定の判定) 国税庁
- 消費税法基本通達 11-3-1(課税仕入れを行った日) 国税庁
- インボイスQ&A 問113(免税事業者等からの仕入れに係る経過措置)・問113-3(令和8年10月1日前後の取引) 国税庁 問113(PDF)/国税庁 問113-3(PDF)
- タックスアンサー No.6375 税抜経理方式又は税込経理方式による経理処理 国税庁
あわせて読みたい
- 未成工事支出金とは?仕訳の流れを1つの工事で追う|仕掛品との違い・期末に残す額・消費税
- 未成工事受入金と前受金の違いとは?
- 完成工事未収入金と売掛金の違い|建設業特有の勘定科目を条文から整理する
- 未払金と未払費用の違いは「継続的な役務提供かどうか」
- 工事損失引当金とは?計上する条件と仕訳、税務では損金にならない理由
※本記事は一般的な情報提供を目的としたもので、2026年10月時点の税制・法令に基づいて作成しています。税制は改正される場合があり、また個別の取り扱いは状況により異なります。実際の判断にあたっては、税理士等の専門家にご相談ください。
この記事は 税理士 奥山博史(東京税理士会 豊島支部・登録番号 第66047号) が監修しています。

コメント