 税務お役立ち情報
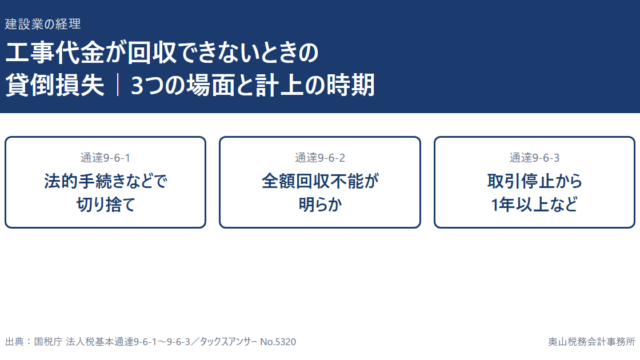
工事代金が回収できないときの貸倒損失|計上できる3つの要件と時期、一度きりの施主・破産・消費税の控除まで税理士が解説
回収できない工事代金を貸倒損失にできるのは、法基通9-6-1〜9-6-3の3つの場面(切り捨て・全額回収不能・取引停止後1年以上)。損失にする年度、未収請負金も対象になること、一度きりの施主や相手の破産の扱い、仕訳と消費税の控除を税理士が解説します。
2026.10.22

税務お役立ち情報