
奥山税務会計事務所(東京都豊島区南池袋/池袋駅徒歩8分)
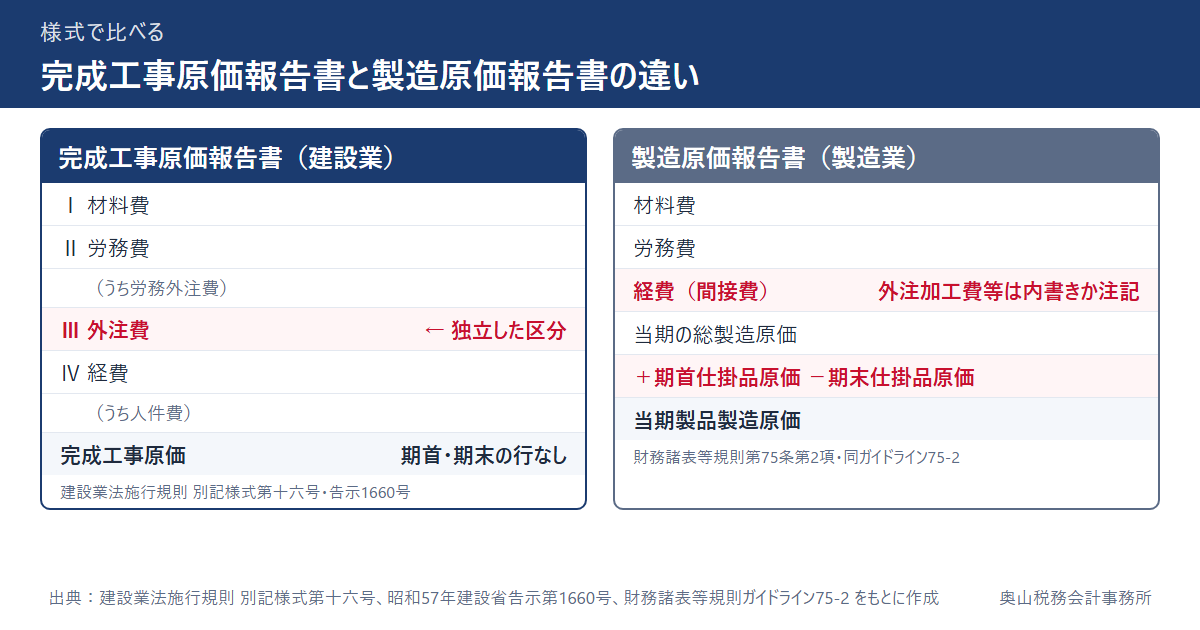
- 完成工事原価報告書は、建設業の許可を受けた会社が決算書(建設業法施行規則 別記様式第十六号)で使う原価の内訳書で、材料費・労務費・外注費・経費の4区分です。最後の行は「完成工事原価」で、期首・期末の未成工事支出金の行はありません。
- 製造原価報告書(財務諸表等規則の「製造原価明細書」)は、材料費・労務費・経費(間接費)の3区分で、期首仕掛品原価を加え期末仕掛品原価を引いて「当期製品製造原価」を出します。外注加工費は経費の内書きか注記です(財務諸表等規則ガイドライン75-2)。
- いちばん大きな違いは外注費が独立した区分かどうかと、仕掛の加減を表の中で行うかどうかです。建設業の決算書を作るなら、製造業の様式ではなく完成工事原価報告書を使います。
この記事では、2つの報告書を実際の様式の行で比べ、外注費の置き場所、仕掛品(未成工事支出金)の扱い、建設業の会社が製造業の様式を使ってよいか、税金の計算での扱いを、様式・告示・金融庁のガイドラインにもとづいて整理します。完成工事原価報告書そのものの書き方は、完成工事原価報告書の書き方|材料費・労務費・外注費・経費の4区分で解説しています。
1. 2つの報告書の違い:一覧
| 比べる点 | 完成工事原価報告書 | 製造原価報告書(製造原価明細書) |
|---|---|---|
| どこで決まっているか | 建設業法施行規則 別記様式第十六号(損益計算書に続く書類)。科目の中身は昭和57年建設省告示第1660号 | 財務諸表等規則第75条第2項(当期製品製造原価に関する明細書)。記載のしかたは財務諸表等規則ガイドライン75-2 |
| 原価の区分 | 材料費・労務費(うち労務外注費)・外注費・経費(うち人件費)の4区分 | 材料費・労務費・間接費(又は経費)の3区分 |
| 外注の費用 | 外注費として独立した区分。大部分が労務費の外注は、労務費に含めて「うち労務外注費」に書ける | 経費の中。外注加工費など金額の大きいものは、注記するか経費の項目に内書きする |
| 作りかけの原価 | 表の中に期首・期末の行はない。まだ引き渡していない工事の原価は、貸借対照表の未成工事支出金に残る | 期首仕掛品原価を加え、期末仕掛品原価を引く行が表の中にある |
| 最後の行 | 完成工事原価(損益計算書の完成工事原価と同じ額) | 当期製品製造原価(製品の棚卸高を加減して売上原価になる) |
| 法人税での扱い | どちらも損金になる「原価」。法人税法第22条第3項第1号は「売上原価、完成工事原価その他これらに準ずる原価の額」と同じ号に並べている | |
2. 完成工事原価報告書:4区分と「うち」書き
建設業法施行規則の別記様式第十六号は、損益計算書のあとに完成工事原価報告書を置いています。行は次のとおりです(様式)。
| 行 | 告示の定義(要約) |
|---|---|
| Ⅰ 材料費 | 工事のために直接購入した素材、半製品、製品、材料貯蔵品勘定等から振り替えられた材料費(仮設材料の損耗額等を含む) |
| Ⅱ 労務費 | 工事に従事した直接雇用の作業員に対する賃金、給料及び手当等。工種・工程別等の工事の完成を約する契約でその大部分が労務費であるものは、労務費に含めて記載できる |
| (うち労務外注費) | 労務費のうち、工種・工程別等の工事の完成を約する契約でその大部分が労務費であるものに基づく支払額 |
| Ⅲ 外注費 | 工種・工程別等の工事について素材、半製品、製品等を作業とともに提供し、これを完成することを約する契約に基づく支払額(労務費に含めたものを除く) |
| Ⅳ 経費 | 材料費、労務費及び外注費以外の費用で、動力用水光熱費、機械等経費、設計費、労務管理費、租税公課、地代家賃、保険料、従業員給料手当、退職金、法定福利費、福利厚生費など |
| (うち人件費) | 経費のうち従業員給料手当、退職金、法定福利費及び福利厚生費 |
(昭和57年建設省告示第1660号・令和4年国土交通省告示第473号による改正後)
建設業では、工事の一部を専門工事業者に任せることが多く、その支払いを「外注費」という独立した区分で見せます。材料も持って工事を完成させる外注は外注費、材料を持たず手間だけを出す外注(大部分が労務費のもの)は労務費に含めて「うち労務外注費」に書くことができる、という線引きが告示の定義です。外注費と給与の区分そのものは外注費と給与の判定基準、労務費と人件費の違いは工事原価の労務費と人件費の違いで解説しています。
2.1 期首・期末の行がない理由
完成工事原価報告書の最後の行は「完成工事原価」で、損益計算書の完成工事原価(告示の定義は「完成工事高として計上したものに対応する工事原価」)とつながります。まだ引き渡していない工事の原価は、完成工事原価に入れず、貸借対照表の未成工事支出金に残します。つまり、作りかけの原価の加減は、表の中ではなく、未成工事支出金から完成工事原価へ振り替える仕訳の段階で済ませているということです。振替の流れは未成工事支出金とは?仕訳の流れを1つの工事で追うで解説しています。
当事務所が建設業の決算で直すことが多いのも、この仕掛工事(未成工事支出金)の金額と、出来高で計上している場合の進捗率です。期末に未成工事支出金をいくら残すかで、完成工事原価報告書の4区分の金額がそのまま変わります。
3. 製造原価報告書:3区分と仕掛品の加減
金融庁の財務諸表等規則ガイドライン75-2は、当期製品製造原価に関する明細書について、当期の総製造原価を材料費、労務費、間接費(又は経費)に区分して期首仕掛品原価に加え、これから期末仕掛品原価を控除する等の方式で表示するとしています。また、間接費(又は経費)のうち外注加工費等金額の大きいものは、注記するか、間接費(又は経費)の項目に内書きするとしています。
| 製造原価報告書の流れ | 完成工事原価報告書では |
|---|---|
| 材料費+労務費+経費=当期の総製造原価 | 材料費+労務費+外注費+経費 |
| +期首仕掛品原価 −期末仕掛品原価 | 表の中にはない(未成工事支出金の振替で済んでいる) |
| =当期製品製造原価 | =完成工事原価 |
| 損益計算書で、製品の期首・期末の棚卸高を加減して売上原価 | そのまま損益計算書の完成工事原価 |
製造業の仕掛品と建設業の未成工事支出金は、中身は同じ「作りかけの原価」で、税務上はどちらも棚卸資産です(法人税法施行令第10条第三号「仕掛品(半成工事を含む。)」)。仕掛品そのものは仕掛品とは?で解説しています。
4. 建設業の会社が製造原価報告書を使ってよいか
建設業の許可を受けた会社が毎事業年度の終了後に出す決算書(建設業法第11条第2項)は、別記様式第十五号(貸借対照表)・第十六号(損益計算書・完成工事原価報告書)で作り、科目は告示の分類によります。建設工事の原価は、製造原価報告書ではなく完成工事原価報告書の4区分で示します。
建設業以外の事業もしている場合(告示では「兼業事業」)、損益計算書は売上高を「完成工事高」と「兼業事業売上高」に、売上原価を「完成工事原価」と「兼業事業売上原価」に分けて書きます(様式第十六号)。工事の原価と、たとえば製品の販売の原価を、同じ表に混ぜないということです。
日々の帳簿を一般の会社の科目で付けている場合は、決算書を作るときに、外注の支払いを「外注費」と「労務外注費」に、経費の中の現場の人件費を「うち人件費」に、それぞれ振り分けます。この振り分けは工事ごとの原価の集計(工事台帳)から行うのが基本で、工事台帳は付けていても工事ごとの合計まで出していない会社が多い、というのが当事務所の実感です。
5. 税金の計算では、どちらも同じ「原価」
法人税で損金になる原価は「当該事業年度の収益に係る売上原価、完成工事原価その他これらに準ずる原価の額」で(法人税法第22条第3項第1号)、製造業の売上原価と建設業の完成工事原価は同じ号に並んでいます。報告書の様式や区分が違っても、その期の収益に対応する原価だけがその期の損金になるという考え方は共通です。
| 製造業 | 建設業 | |
|---|---|---|
| 作りかけの原価 | 仕掛品 | 未成工事支出金 |
| 収益に対応する原価 | 売上原価 | 完成工事原価 |
| 税務上の区分 | どちらも棚卸資産(法人税法施行令第10条第三号)/原価は法人税法第22条第3項第1号 | |
このため、どちらの報告書でも税務で見られるのは、区分の名前よりも期末に何がいくら残っているかです。奥山税務会計事務所が立ち会ってきた税務調査で、指摘がいちばん多いのは期ズレ(計上する期のずれ)です。税務調査で指摘されることは?もあわせてご覧ください。
6. よくある質問
6.1 完成工事原価報告書には、期首・期末の未成工事支出金を書かないのですか
様式第十六号の完成工事原価報告書には、期首・期末の行はありません。最後の行は完成工事原価で、まだ引き渡していない工事の原価は貸借対照表の未成工事支出金に残ります(2.1)。
6.2 一人親方への支払いは、外注費と労務費のどちらですか
告示の定義では、材料なども持って工事を完成させる契約の支払いは外注費、大部分が労務費である契約の支払いは労務費に含めて「うち労務外注費」に書くことができます。そもそも外注か給与かの判定は、外注費と給与の判定基準をご覧ください。
6.3 建設業の許可がない会社も、完成工事原価報告書を作る必要がありますか
完成工事原価報告書の様式は、建設業の許可を受けた会社が毎事業年度の終了後に出す決算書のためのものです(建設業法第11条第2項)。許可を受けていない場合に、決算変更の書類としてこの様式を出す決まりはありません。これから許可を取る予定がある会社は、申請先の行政庁の手引きで、どの書類をどの様式で出すかを確かめてください。
6.4 製造原価報告書の「経費」に外注加工費を入れてよいですか
製造原価報告書では、外注加工費は経費(間接費)の中に入り、金額の大きいものは注記か内書きにします(財務諸表等規則ガイドライン75-2)。建設工事の外注は、完成工事原価報告書の外注費の区分に書きます。
7. まとめ
- 完成工事原価報告書は、建設業法施行規則 別記様式第十六号の書類で、材料費・労務費(うち労務外注費)・外注費・経費(うち人件費)の4区分。最後の行は完成工事原価。
- 製造原価報告書(製造原価明細書)は、材料費・労務費・経費(間接費)の3区分に期首・期末の仕掛品原価を加減して当期製品製造原価を出す。外注加工費は経費の内書きか注記(財務諸表等規則ガイドライン75-2)。
- 違いの中心は、外注費が独立した区分かどうかと、仕掛の加減を表の中で行うかどうか。
- 建設業の決算書では、工事の原価は完成工事原価報告書で示し、兼業事業の原価は兼業事業売上原価に分ける。
- 法人税ではどちらも同じ「原価」(法人税法第22条第3項第1号)。仕掛品も未成工事支出金も棚卸資産(同施行令第10条第三号)。
報告書の区分は、日々の帳簿の科目の付け方と工事台帳の集計で決まります。自社の原価をどの区分で示すかは、税理士にご相談ください。
この記事の根拠(一次資料)
本記事の記述は、次の法令・様式・告示・ガイドラインを確認して書いています(2026年10月22日に原文を確認)。取扱いは改正で変わるため、実務では最新の原文をご確認ください。
- 建設業法施行規則 別記様式第十六号(損益計算書・完成工事原価報告書) 長野県掲載の様式(PDF)
- 建設業法施行規則 別記様式第十五号及び第十六号の国土交通大臣の定める勘定科目の分類(昭和57年建設省告示第1660号) 国土交通省(平成14年改正まで)/現行版(令和4年改正・建設業情報管理センター転載)
- 建設業法 第11条第2項 e-Gov法令検索 建設業法
- 「財務諸表等の用語、様式及び作成方法に関する規則」の取扱いに関する留意事項について(財務諸表等規則ガイドライン)75-2(令和8年3月) 金融庁(PDF)
- 法人税法 第22条第3項 e-Gov法令検索 法人税法
- 法人税法施行令 第10条(棚卸資産の範囲) e-Gov法令検索 法人税法施行令
※本記事は一般的な情報提供を目的としたもので、2026年10月時点の税制・法令に基づいて作成しています。税制は改正される場合があり、また個別の取り扱いは状況により異なります。実際の判断にあたっては、税理士等の専門家にご相談ください。
この記事は 税理士 奥山博史(東京税理士会 豊島支部・登録番号 第66047号) が監修しています。
コメント