相続・相続税

名義預金とは?相続税の税務調査で指摘されないための考え方を税理士が解説

名義預金は、相続税の税務調査で最も指摘されやすいものの一つです。家族名義の預金が亡くなった方の財産として扱われるのはなぜか、判断を分けるポイント、調査で実際に見られるところ、指摘を受けないための備え方を解説します。
相続・相続税

小規模宅地等の特例とは?330㎡まで80%減額の要件を税理士が解説

相続財産のなかに自宅や事業用の土地がある場合、小規模宅地等の特例が使えるかどうかで相続税額は大きく変わります。誰が相続するかで変わる適用要件、老人ホーム入居時や二世帯住宅の扱い、申告が必要になる点まで解説します。
相続・相続税

準確定申告とは?期限4か月・必要書類・やり方を税理士がわかりやすく解説

準確定申告は、亡くなった方のその年の所得について相続人が代わって行う確定申告です。相続税の申告よりも期限が短く、見落とされやすい手続きです。対象になる人、期限の数え方、必要書類と入手先、税理士に依頼する場合の進め方を整理します。
会社設立

会社設立の費用はいくら?株式会社と合同会社の違い・税理士に頼むメリット

株式会社と合同会社では、設立にかかる法定費用の内訳が異なります。定款認証や登録免許税といった費用の中身、両者の違い、費用を抑える方法と支払いのタイミング、設立後の税務まで含めて税理士に依頼する場合のメリットを整理します。
税務お役立ち情報

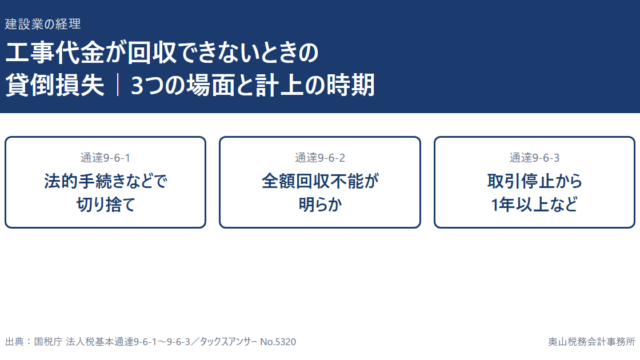
工事代金が回収できないときの貸倒損失|計上できる3つの要件と時期、一度きりの施主・破産・消費税の控除まで税理士が解説

回収できない工事代金を貸倒損失にできるのは、法基通9-6-1〜9-6-3の3つの場面(切り捨て・全額回収不能・取引停止後1年以上)。損失にする年度、未収請負金も対象になること、一度きりの施主や相手の破産の扱い、仕訳と消費税の控除を税理士が解説します。
税務お役立ち情報

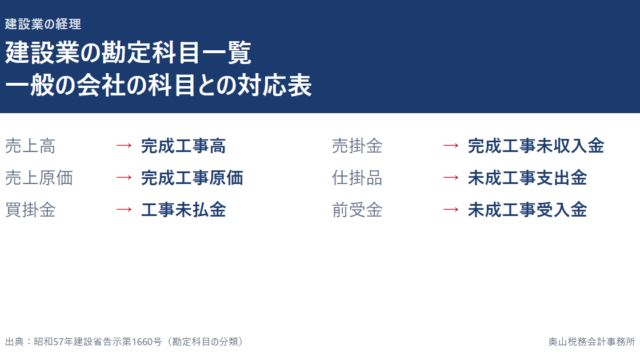
建設業の勘定科目一覧|一般の会社の科目との対応表と、完成工事原価の4区分・仕訳の流れを税理士が解説

建設業の勘定科目を一般の会社の科目と対応表で整理。売上高→完成工事高、売掛金→完成工事未収入金、仕掛品→未成工事支出金、買掛金→工事未払金、前受金→未成工事受入金。国の告示をもとに、完成工事原価の4区分と1つの工事の仕訳の流れを税理士が解説します。
税務お役立ち情報

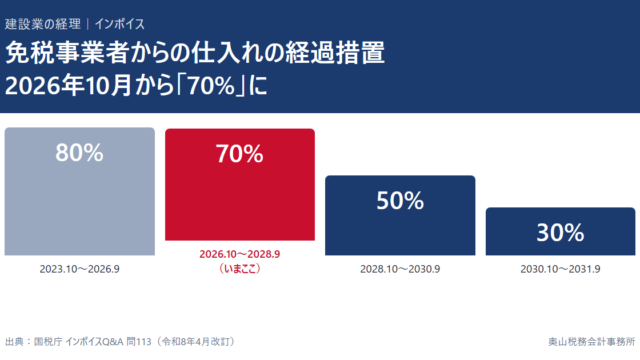
免税事業者からの仕入れの経過措置は2026年10月から70%|一人親方の外注先がインボイス未登録のときの計算・仕訳と、値下げの注意点を税理士が解説

インボイス未登録の一人親方への外注費は、経過措置で2026年10月から仕入税額相当額の70%を控除できます(令和8年度改正で70・50・30%に)。工事は完了日で判定、税抜経理の仕訳、帳簿と請求書の要件、値下げが建設業法19条の3に触れる場合を税理士が解説します。
税務お役立ち情報

完成工事高とは?売上高との違いと、いつ計上するか(引渡しの日の決め方)|経審で見られる数字を税理士が解説

完成工事高は、建設業の損益計算書で売上高のうち建設工事の分を表す科目です。売上高・兼業事業売上高との違い、法人税で原則となる「引渡しの日」の決め方(作業結了・搬入・検収・使用収益)、長期大規模工事、期をまたぐ工事の注意点を告示と条文・通達から整理します。
税務お役立ち情報

工事損失引当金とは?計上する条件と仕訳、税務では損金にならない理由|完成工事補償引当金との違いも税理士が解説

工事損失引当金は、工事原価総額が請負金額を超える可能性が高く金額を合理的に見積れるときに、損失が見込まれた期に計上する引当金です。計上の条件・計算例・仕訳・表示、完成工事補償引当金との違い、法人税では損金にならず申告で加算する理由を条文から整理します。
税務お役立ち情報

税務調査で指摘されることは?よくある指摘事項と一番多い「期ズレ」|何年さかのぼるか・加算税・書面添付を税理士が解説

税務調査でよく指摘されるのは、売上や経費の計上時期のずれ(期ズレ)、交際費など経費の混入、外注費と給与の区分などです。税理士の実務でとくに多い2つと、調査の流れ、何年分さかのぼるか(原則5年・不正7年)、過少申告加算税と延滞税(2026年の割合)、書面添付と意見聴取を、条文と国税庁の資料にもとづいて解説します。
税務お役立ち情報

工事進行基準は廃止された?収益認識基準への移行で変わる会計処理を完全解説

「工事進行基準は廃止されたのか」という疑問の結論は、2021年4月1日以後開始する事業年度から適用された「収益認識に関する会計基準」により、旧「工事契約に関する会計基準」が廃止され、工事進行基準・工事完成基準という用語自体はなくなった、とい...
税務お役立ち情報

未成工事受入金とは?前受金との違い・完成工事高への振替仕訳と消費税の時期を税理士が解説

未成工事受入金とは、建設業で工事を引き渡す前に受け取った着手金・中間金などの工事代金を入れておく流動負債の科目です。一般の会社の前受金にあたり、完成・引渡し時に完成工事高へ振り替えます。仕訳の流れ、前受金・未成工事支出金との違い、消費税と法人税で売上になる日、決算変更届・経審での見られ方を告示と通達で確認して解説します。
税務お役立ち情報

工事未払金とは?買掛金・未払金との違いと仕訳例|決算の計上もれ・支払期日・経過措置70%を税理士が解説

工事未払金は、工事原価になる材料費・外注費・経費などの未払いを入れる建設業の勘定科目で、一般の会社の買掛金にあたります。告示の定義、未払金・未払費用との見分け方、仕訳例、決算の計上もれの防ぎ方、下請代金の支払期日、インボイスの経過措置(2026年10月から70%)まで整理します。
相続・相続税

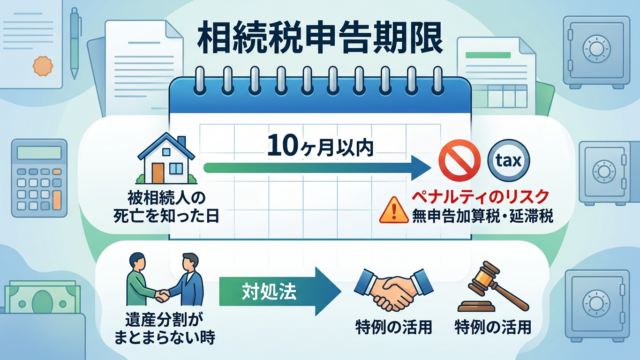
相続税の申告期限は10か月|過ぎたらどうなる?加算税・延滞税の割合と、間に合わないときの対処法

相続税の申告と納税の期限は、被相続人が死亡したことを知った日の翌日から10か月以内です。過ぎると無申告加算税(自主的なら5%、調査後は15〜30%)と延滞税(2026年は年2.8%・2か月超は年9.1%)がかかります。期限後でも使える特例・使えない特例、遺産分割がまとまらないときの申告、延長できる場合を条文で解説します。