
奥山税務会計事務所(東京都豊島区南池袋/池袋駅徒歩8分)
建設業の消費税計算で負担を減らせる「簡易課税制度」ですが、自社の売上が何種事業に該当するのか悩む経営者の方も多いでしょう。結論から言うと、建設業の基本は「第3種事業」となりますが、資材販売や兼業の有無によって判定が変わり、適切な事業区分を選ぶことが節税の鍵となります。この記事では、簡易課税制度のメリット・デメリットから事業区分の詳細な選び方、具体的な計算手順まで分かりやすく解説します。
1. 建設業における簡易課税制度の基本と仕組み
建設業において消費税の申告・納税を行う際、事務負担の軽減や節税対策として注目されているのが簡易課税制度です。通常の原則課税とは異なり、日々の複雑な仕入に係る消費税の計算を省略できるため、中小規模の建設会社や一人親方にとって非常にメリットのある制度となっています。まずは、建設業における簡易課税制度の基礎知識と、その具体的な仕組みについて正確に把握しておきましょう。
1.1 建設業で簡易課税を選ぶメリットとデメリット
建設業の事業者が簡易課税を選択することには、多くのメリットが存在する一方で、事業の状況によってはかえって税負担が増えるというデメリットも潜んでいます。メリットとデメリットを正しく理解し、自社の経営状況に合致しているかを見極めることが重要です。
最大のメリットは、日々の経理業務における事務負担が大幅に軽減される点です。実際の経費ごとの消費税区分を詳細に管理する必要がなくなり、申告作業にかかる時間やコストを削減できます。また、実際の仕入や経費が少ない小規模な工事現場や外注中心の事業形態であれば、実際の控除額よりもみなし仕入率(70%)による控除額のほうが多くなり、結果的に消費税の納税額を抑えられるケースが多いという利点もあります。
一方で、デメリットとして挙げられるのは、多額の資材購入や設備投資を行った場合に原則課税よりも納税額が高くなる可能性がある点です。例えば、自社で高額な重機を購入したり、大量の建築資材を自己資金で仕入れたりした課税期間では、実際の仕入税額のほうがみなし仕入率に基づく金額を上回ることがあります。このような場合、原則課税であれば消費税の還付を受けられるケースであっても、簡易課税では還付を受けられず、税負担が重くなるおそれがあります。
さらに、簡易課税制度を適用するには、適用を受けようとする課税期間の開始日の前日までに「消費税簡易課税制度選択届出書」を所轄税務署長へ提出しておく必要がある点にも注意が必要です。
1.2 消費税の納税額を抑える簡易課税制度の概要
消費税の納付額は、原則として「売上にかかる消費税額」から「仕入にかかる消費税額」を差し引いて計算します。これを原則課税と呼びますが、この計算にはすべての請求書や領収書から課税仕入れを正確に抽出・集計する膨大な作業が伴います。これに対し、簡易課税制度は基準期間(法人の場合は前々事業年度)の課税売上高が5,000万円以下である中小事業者を対象に、事務負担を配慮して設けられた特例的な仕組みです。
簡易課税を適用する場合、実際の仕入にかかる消費税額を計算する代わりに、売上にかかる消費税額に国が定める「みなし仕入率」を乗じて算出した金額を仕入控除税額として計算します。建設業の場合は原則として第3種事業に該当し、みなし仕入率は70%と定められています。
| 課税方式 | 仕入税額控除の計算方法 | 主な対象要件・特徴 |
|---|---|---|
| 原則課税 | 実際の課税仕入れ等の金額を基に計算 | すべての事業者が対象、実際の経費が多い場合に有利 |
| 簡易課税 | 課税売上高 × みなし仕入率を基に計算 | 基準期間の課税売上高が5,000万円以下、事前に届出が必要 |
この制度の詳細は国税庁のページでも確認できます(国税庁:No.6505 簡易課税制度)。
2. 建設業の事業区分は何種になるのか
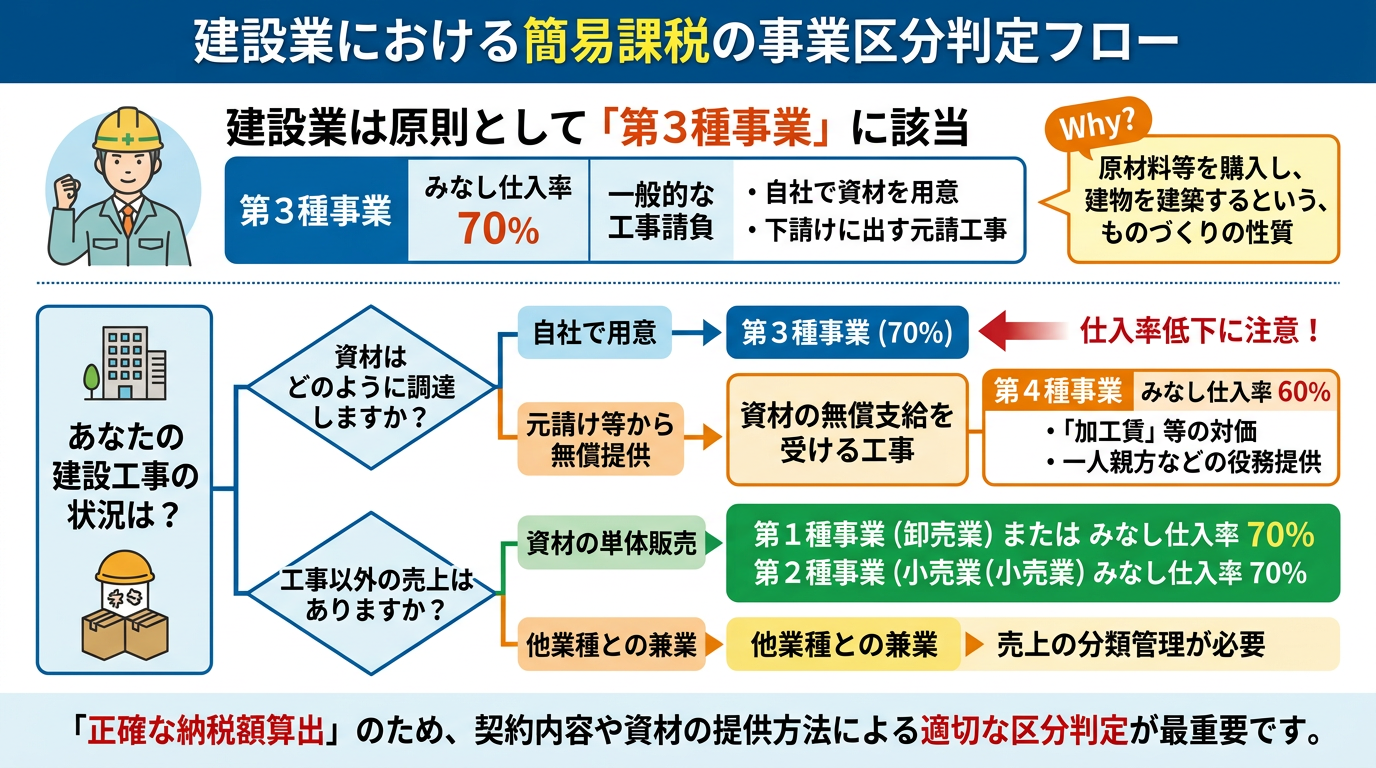
消費税の簡易課税制度を適用する際、自社の事業がどの区分に該当するのかを正しく把握することは、正確な納税額を算出するための最も重要なステップとなります。建設業を営む場合、一見するとすべての工事が一律で同じ区分になるように思われがちですが、実務上は契約内容や資材の提供方法によって異なる判断が必要となります。ここでは、建設業における事業区分の基本と、具体的な判定の仕組みについて詳しく解説します。
2.1 建設業の基本は第3種事業に該当する理由
消費税法における簡易課税制度では、事業の種類が第1種から第6種までに分類されており、それぞれに「みなし仕入率」が定められています。国税庁の指針によると、一般的な建設業や製造業などは原則として「第3種事業」に該当し、みなし仕入率は70%とされています。建設業が第3種事業に該当する主な理由は、自社の計算において原材料等を購入し、それを用いて建物を建築したり工作物を制作したりするという、ものづくりの性質を持っているためです。また、元請けとして工事の全部を下請け企業に施工させる場合であっても、契約の主体が元請負人である限りは第3種事業として扱われます。
| 事業区分 | みなし仕入率 | 主な該当事業・建設業における位置づけ |
|---|---|---|
| 第3種事業 | 70% | 建設業、製造業など。自社で資材を用意して行う一般的な工事や、下請けに出す元請工事 |
| 第4種事業 | 60% | 加工賃その他これに類する料金を対価とする役務の提供(資材の無償支給を受ける工事など) |
2.2 工事に伴う資材販売や兼業がある場合の事業区分の考え方
建設業を営んでいる場合であっても、純粋な工事請負だけでなく、資材の単体販売や他業種との兼業を行っているケースでは注意が必要です。例えば、建設工事とは別に建築資材そのものを他の事業者に販売するような場合、その取引は卸売業や小売業(第1種事業または第2種事業)に該当することがあります。さらに、一人親方などが元請け企業から建設資材の無償提供を受けて役務のみを提供する場合、税法上の「加工賃その他これに類する料金を対価とする役務の提供」とみなされ、第3種事業ではなく「第4種事業(みなし仕入率60%)」に区分されることになります。このように、同じ建設現場の作業であっても、資材の支給状況や契約の実態によって適用される事業区分が変わるため、自社の売上を適切に分類して管理することが不可欠です。
3. 建設業における最適な事業区分の選び方と判定のポイント
建設業において消費税の簡易課税制度を適用する際、自社の業務がどの事業区分に該当するかを正しく判定することは、適正な納税額を算出する上で極めて重要です。建設業は原則として第3種事業に分類されますが、実際の現場では材料の支給形態や兼業の有無などによって異なる事業区分が適用されるケースがあります。
ここでは、複数の事業を展開している場合の管理方法や、適切な事業区分を選ぶための実務上の重要なポイントについて詳しく解説します。
3.1 複数事業を展開する場合の事業区分ごとの管理方法
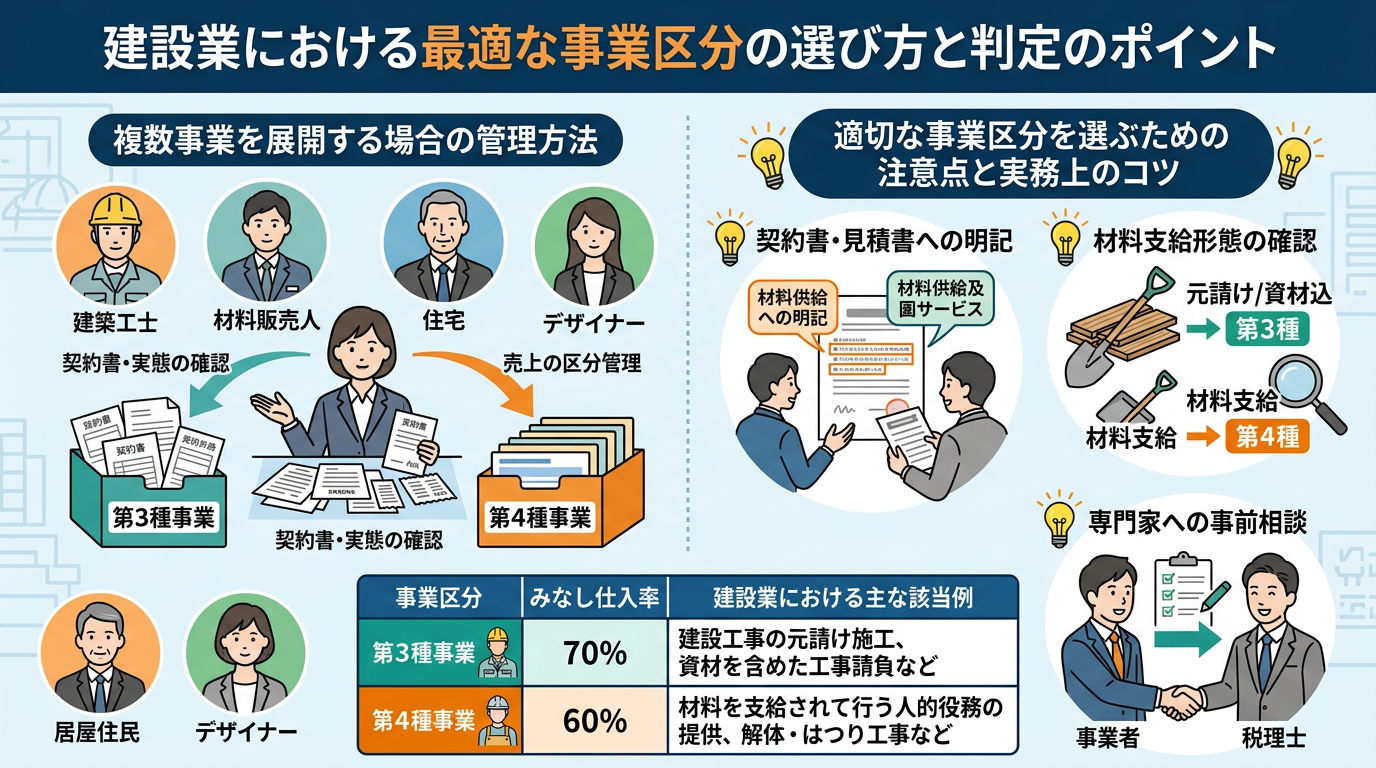
建設業を営む企業の中には、純粋な建設工事の請負だけでなく、建築資材の販売や不動産賃貸、さらには設計やメンテナンスといった異なるサービスを並行して展開しているケースが多く見られます。簡易課税制度において複数の事業を展開している場合は、それぞれの事業ごとに適切な事業区分を判定し、売上を明確に区分して管理する必要があります。
例えば、元請けとして資材を含めた建設工事を行う場合は第3種事業となりますが、自社で資材を調達せず、純粋な役務の提供や他社の工事に対する人夫派遣、あるいは加工賃のみを受け取るような業務を行う場合は第4種事業に該当する可能性があります。そのため、日々の経理処理において売上を事業区分ごとにしっかりと分けて帳簿に記録することが欠かせません。
事業区分ごとの具体的な分類やみなし仕入率については、以下の表を参考にしてください。
| 事業区分 | みなし仕入率 | 建設業における主な該当例 |
|---|---|---|
| 第3種事業 | 70% | 建設工事の元請け施工、資材を含めた工事請負、丸投げによる請負など |
| 第4種事業 | 60% | 材料を支給されて行う人的役務の提供、しゅんせつ工事、一部の解体・はつり工事など |
このように、売上の内容がどの区分に属するのかを正しく把握するためには、契約書の内容や資材の調達元を確認し、事業実態に合わせた売上の区分管理を徹底することが求められます。
3.2 適切な事業区分を選ぶための注意点と実務上のコツ
適切な事業区分を選択し、消費税の申告で誤りを防ぐためには、実務上いくつかの重要な注意点が存在します。特に判断が分かれやすいのが、一人親方や下請け中心の事業者が行う「材料を支給される工事」や「解体・はつり作業」などの取り扱いです。
国税庁の指針においても、原材料の支給を受けて建設工事の一部を行う場合の人的役務の提供などは、通常の建設業(第3種)とは異なり第4種事業として扱われるケースが明記されています。詳しい判定基準や個別の取扱いの詳細については、国税庁の質疑応答事例などを確認すると確実です。
実務上のコツとしては、契約書や見積書の段階で資材の提供元や役務の範囲を明確に記載し、後から判定に迷わないための証拠を残しておくことが挙げられます。また、事業年度の途中で新しい業務形態に挑戦する場合や、兼業の比率が大きく変わる場合は、事前に税理士などの専門家に相談し、自社の事業区分が正しく選択されているかを検証してもらうことが安全です。
4. 建設業の簡易課税における消費税計算のポイント
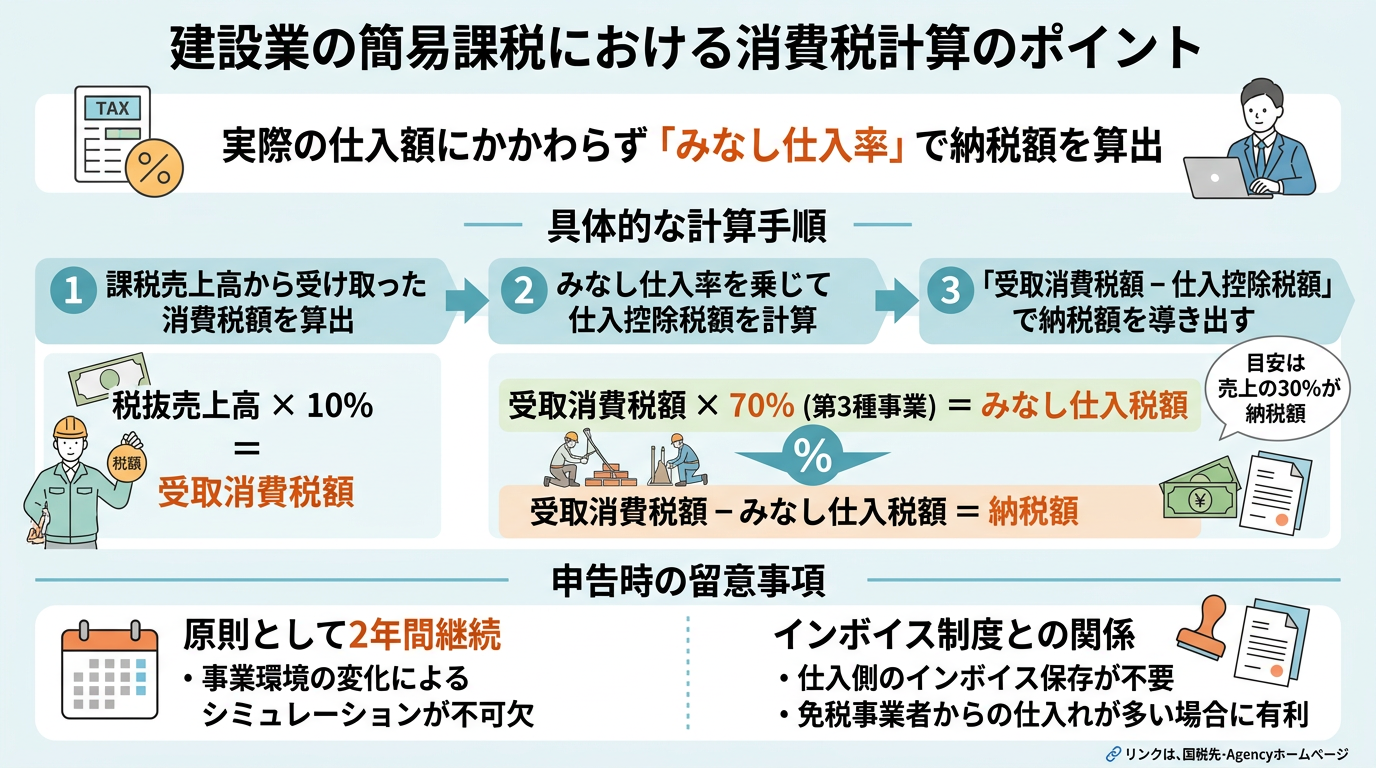
建設業において消費税の簡易課税制度を選択した場合、実際の仕入額にかかわらず、業種ごとに定められたみなし仕入率を用いて納税額を算出することになります。建設業は原則として第3種事業に該当するため、正確な計算手順を把握することが重要です。ここでは、具体的な計算手順と申告時の注意点について詳しく解説します。
4.1 みなし仕入率を活用した消費税額の具体的な計算手順
簡易課税制度における消費税の納税額の計算は、課税売上高に対する消費税額をベースにして算出されます。本則課税のように個別の仕入税額をすべて集計する必要がないため、事務負担を大幅に軽減できるのが大きなメリットです。
具体的な計算を行うにあたっては、以下のステップに沿って進めます。まずは自社の課税売上高を把握し、適用されるみなし仕入率を確認しましょう。
| 計算ステップ | 内容および計算式 |
|---|---|
| ステップ1 | 課税売上高から受け取った消費税額を算出する(税抜売上高に対する消費税額等) |
| ステップ2 | 建設業(第3種事業)のみなし仕入率である70%を乗じて、仕入控除税額を計算する |
| ステップ3 | 「受取消費税額 – 仕入控除税額」の計算により、実際の納税額を導き出す |
このように、建設業の基本である第3種事業ではみなし仕入率が70%に設定されているため、売上にかかる消費税額の30%相当額が基本的な納税額の目安となります。ただし、資材の支給状況や兼業事業がある場合は事業区分が異なる場合があるため、正確な売上の管理が求められます。
4.2 簡易課税制度を適用する際の申告時の留意事項
簡易課税制度を利用して確定申告を行う際には、いくつかの重要な留意点があります。特に注意すべき点として、一度選択した簡易課税制度は原則として2年間継続しなければならないという縛りが挙げられます。事業環境の変化によって本則課税のほうが有利になった場合でも、安易に変更できないため事前のシミュレーションが欠かせません。
また、インボイス制度(適格請求書等保存方式)との関係においてもメリットがあります。簡易課税では仕入側のインボイス保存が不要となるため、免税事業者からの仕入れが多い場合でも税額計算上有利に働きます。詳しい制度の詳細については、国税庁の公式ホームページなども参考にすると確実です。日頃から正確な記帳と適切な事業区分の適用を心がけ、適正な申告を行いましょう。
5. 条文で確認する事業区分——建設業が第4種になる場合
建設業が第3種事業(みなし仕入率70%)に当たることは、国税庁タックスアンサー「No.6509 簡易課税制度の事業区分」に明記されています。ただし、その定義には見落とされやすい除外規定があります。
第3種事業 農業・林業・漁業(飲食料品の譲渡に係る事業を除く)、鉱業、建設業、製造業(製造小売業を含みます。)、電気業、ガス業、熱供給業および水道業をいい、第1種事業、第2種事業に該当するものおよび加工賃その他これに類する料金を対価とする役務の提供を除きます。
ここが実務の分かれ目です。「加工賃その他これに類する料金を対価とする役務の提供」は第3種から除かれ、第4種事業(みなし仕入率60%)になります。
典型的なのが手間請けです。元請から材料を支給され、自社は施工の手間だけを提供して加工賃相当の対価を受け取る形態は、建設業を営んでいても第3種ではなく第4種と扱われる場合があります。
| 事業区分 | みなし仕入率 | 建設業での典型例 |
|---|---|---|
| 第3種事業 | 70% | 材料を自社で調達して工事を請け負う、通常の建設工事の請負 |
| 第4種事業 | 60% | 材料の支給を受け、施工の手間(加工賃)を対価として受け取る形態 |
みなし仕入率が10ポイント違えば納税額が変わります。「建設業だから一律に第3種」と決めてしまわず、契約の実態が材料込みの請負なのか、手間だけの提供なのかを確認してください。複数の形態が混在する場合は、区分ごとに売上を管理しておく必要があります。
6. まとめ
建設業における簡易課税制度の適用では、原則として第3種事業が適用されますが、資材販売や兼業の有無によって事業区分が異なるため注意が必要です。適切な事業区分を選定し、みなし仕入率を正しく活用することが、消費税の納税額を抑える重要なポイントとなります。複数事業を展開する際は、事業ごとの売上管理を徹底しましょう。正確な判定と計画的な申告を行い、自社にとって最適な消費税計算を行ってください。
コメント