
奥山税務会計事務所(東京都豊島区南池袋/池袋駅徒歩8分)
- 貯蔵品は、買ったけれど期末にまだ使っていない消耗品・切手・収入印紙などを、費用にせず資産として残しておく勘定科目です。税務上は棚卸資産です(法人税法施行令第10条第六号)。
- 消耗品との違いは「期末に残っているか」です。ただし、事務用品や包装材料など、毎期おおむね同じ量を買って使っているものは、続けて買った期の費用にしていれば、期末に残っていても貯蔵品にしなくて構いません(法人税基本通達2-2-15)。
- 消費税は別に考えます。文房具などの消耗品は、期末に貯蔵品として残していても、買った課税期間に仕入税額控除を受けます。切手は使った時が原則(続けていれば買った時でも可)、収入印紙は郵便局などで買えば非課税で、控除はありません。
この記事では、貯蔵品の意味、消耗品との違い、買った時・使った時・決算の仕訳、消費税の区分(品目ごとの早見表)、切手と収入印紙の扱い、根拠の条文を順に整理します。
1. 貯蔵品とは何か?基礎知識と具体例を解説
会社を経営したり経理実務を担当したりする中で、「貯蔵品」という勘定科目を耳にしたことがある方は多いでしょう。しかし、日常的な仕訳ではあまり頻繁に使われないため、具体的にどのようなものを指すのか迷ってしまう初心者の方も少なくありません。
貯蔵品を正しく理解することは、適正な決算書を作成し、税務調査対策を行う上でも非常に重要です。ここでは、貯蔵品の基本的な意味や定義、そしてどのようなアイテムが該当するのかを分かりやすく解説します。
1.1 貯蔵品の基本的な意味と定義
貯蔵品とは、企業が事業活動を行うために購入したもののうち、商品や原材料などの売上に直結する棚卸資産以外の物品で、期末時点で未使用のまま手元に残っているものを処理するための資産勘定です。野放図に費用計上するのではなく、適正な期間損益計算を行うために設けられています。
企業では日々の業務において、文房具やコピー用紙、切手や収入印紙など、さまざまな物品を購入して使用します。これらは通常、購入したタイミングで「消耗品費」や「通信費」、「租税公課」などの費用として処理されることが一般的です。しかし、会計上の原則では、決算日をまたいで未使用のまま残っている物品は、会社の資産として計上しなければならないというルールがあります。この未使用分を一時的にプールしておくための勘定科目が貯蔵品です。
なお、税務上の位置づけははっきりしています。法人税法施行令第10条は棚卸資産の範囲を定めており、その第六号に「消耗品で貯蔵中のもの」が挙げられています。つまり貯蔵品は、商品・製品や仕掛品と並ぶ棚卸資産の一種です。
1.2 貯蔵品に該当する具体的なアイテムの例
貯蔵品に該当するアイテムは、大きく分けると「金銭的価値のあるもの」と「未使用の消耗品・副資材」の2つに分類されます。それぞれの具体例を以下の表にまとめました。
| 分類 | 具体的なアイテムの例 | 備考・通常の費用科目 |
|---|---|---|
| 金銭的価値のあるもの | 郵便切手、収入印紙、商品券、ビール券、交通機関の回数券など | 原則として購入時は貯蔵品、または通信費・租税公課等 |
| 未使用の消耗品・副資材 | 事務用文房具、コピー用紙、封筒、段ボール・梱包材など | 期中に費用処理し、期末未使用分を貯蔵品へ振替 |
| 販促・その他資材 | 企業パンフレット、カタログ、見本品、灯油・重油などの燃料 | 翌期以降に使用・配布する目的で保管されているもの |
このように、期末の時点でまだ消費されておらず、手元に在庫として残っている価値のある物品が広く貯蔵品の対象となります。日頃の経理実務においては、これらを正しく把握し管理することが求められます。
1.3 建設業の決算書では「材料貯蔵品」と書く
建設業の許可を受けている会社が届出に付ける決算書(建設業法施行規則の様式)では、科目名が「材料貯蔵品」になります。国土交通大臣の告示は、その内容を「手持ちの工事用材料及び消耗工具器具等並びに事務用消耗品等のうち未成工事支出金、完成工事原価又は販売費及び一般管理費として処理されなかつたもの」としています(昭和57年建設省告示第1660号)。特定の工事に使った材料は未成工事支出金や完成工事原価へ、まだどの工事にも使っていない手持ちの材料は材料貯蔵品へ、という分かれ方です。未成工事支出金については未成工事支出金とは?仕掛品との違い・完成工事原価への振替と消費税の落とし穴を税理士が解説を、材料の掛け仕入れで使う科目は工事未払金・買掛金・未払金の違いとは?建設業の勘定科目を仕訳例でわかりやすく解説をご覧ください。
2. 貯蔵品と消耗品の違いとは?判断基準をわかりやすく解説
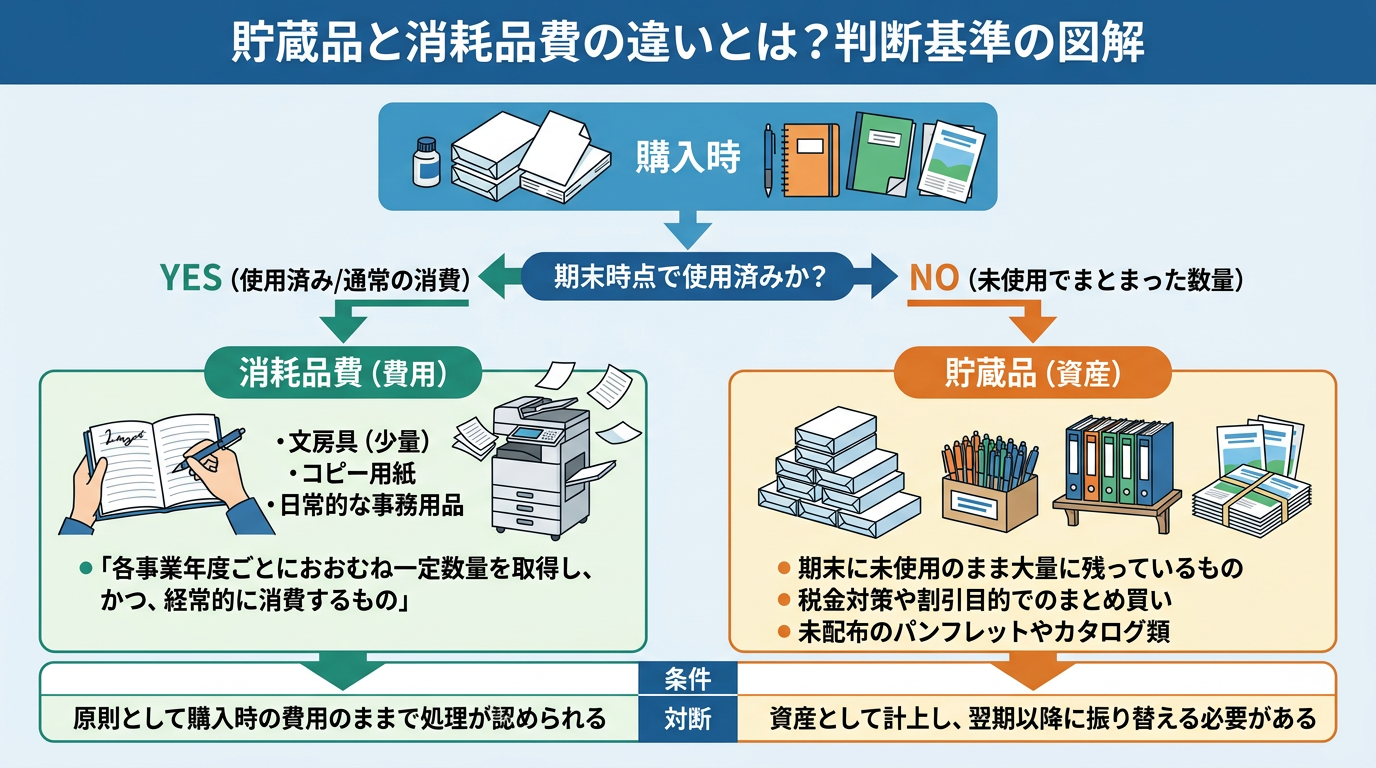
会社経営や経理実務において、「貯蔵品」と「消耗品(消耗品費)」の区別は、適正な期間損益計算を行う上で非常に重要なポイントです。どちらも文房具や事務用品、各種資材などを指すため混同されやすいですが、会計上・税務上の大きな違いは「期末時点でまだ使用されずに残っているかどうか」にあります。
2.1 貯蔵品ではなく消耗品費として処理できるケース
日常の業務で使用する事務用消耗品やコピー用紙、ボールペンなどは、原則として購入時に「消耗品費」として全額費用処理されることが一般的です。法人税法においては、「各事業年度ごとにおおむね一定数量を取得し、かつ、経常的に消費するもの」に限り、購入した事業年度の損金(費用)として処理することが認められています。
たとえば、毎月決まった程度の数量を消費する文房具や、日常的に消費される少額の事務用品などは、期末に少し在庫が残っていたとしても、重要性の原則や実務上の煩雑さを考慮して、購入時の費用のままで処理を継続することが認められています。
2.2 貯蔵品として資産計上しなければならないケース
一方で、すべての消耗品を購入時に費用処理できるわけではありません。期末において未使用のまままとまった数量が残っている場合や、通常とは異なる大量購入を行った場合には、「貯蔵品」として資産計上しなくてはなりません。
代表的な判断基準やケースについて、以下の表で整理して確認してみましょう。
| 判断のポイント・ケース | 該当する勘定科目 | 解説・留意点 |
|---|---|---|
| 期末に未使用のまま大量に残っている消耗品・資材 | 貯蔵品(資産) | 翌期以降に消費される予定のものが大量にある場合、費用ではなく資産として計上する必要があります。 |
| 税金対策や割引目的でまとめ買いした物品 | 貯蔵品(資産) | 「経常的に消費する」という要件から外れるため、期末時点の残高を棚卸しして貯蔵品へ振り替える必要があります。 |
| 未配布のパンフレットやカタログ類 | 貯蔵品(資産) | 広告宣伝用印刷物であっても、期末に未使用で倉庫に眠っているものは原則として貯蔵品として扱われます。 |
このように、「いつ消費されるのか」「購入量が常時一定といえるか」という実態に基づいて厳格に判断することが、税務調査対策としても極めて重要になります。
3. 貯蔵品の正しい仕訳方法と勘定科目の使い方
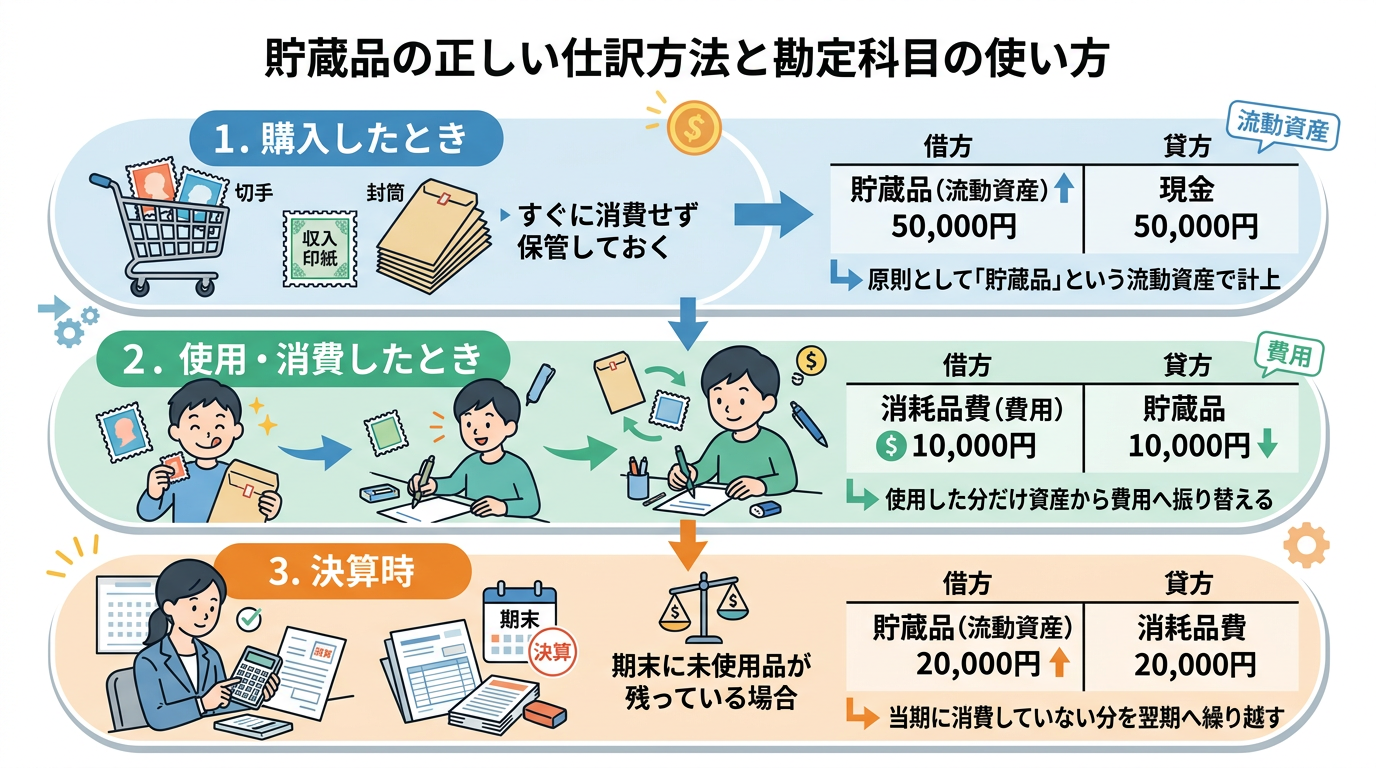
貯蔵品を適切に管理・処理するためには、購入時、使用時、そして決算時のそれぞれのタイミングにおける正しい仕訳方法を理解しておく必要があります。ここでは、経理初心者の方に向けて、具体的な仕訳のステップを分かりやすく解説します。
3.1 貯蔵品を購入したときの仕訳と勘定科目
事業のために切手や収入印紙、あるいは大量の事務用消耗品などを購入し、その時点ですぐに消費せず保管しておく場合は、原則として「貯蔵品」という流動資産の勘定科目を使って仕訳を行います。
例えば、現金で切手や封筒などの貯蔵品を50,000円分購入した場合の仕訳は以下のようになります。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 貯蔵品 | 50,000円 | 現金 | 50,000円 |
このように、購入した時点では費用ではなく資産として計上するのが、貯蔵品処理の基本となります。
3.2 貯蔵品を使用・消費したときの仕訳
貯蔵品として資産計上していたアイテムを、実際の業務で使用・消費したときは、その都度または一定期間ごとに資産から費用へと振り替える処理を行います。
例えば、先ほど貯蔵品として計上していたもののうち、10,000円分を実際に使用したときの仕訳は以下の通りです。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 消耗品費 | 10,000円 | 貯蔵品 | 10,000円 |
このように、使用した分だけ貸方に「貯蔵品」を記入し、借方には対応する費用科目を計上することで、正確な利益計算が可能になります。
3.3 決算時における貯蔵品の処理方法
実務上、文房具や切手などの少額な消耗品を購入した際、購入時の費用計上が認められるケース(いわゆる購入時費用処理の継続適用)を採用している場合もあります。しかし、期末に多額の未使用品が手元に残っている場合には、決算時に適正な期間損益計算を行うために貯蔵品への振り替えが必要です。
決算整理において、期末に未使用の消耗品が合計20,000円分残っていることが判明した場合の仕訳例は次のようになります。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 貯蔵品 | 20,000円 | 消耗品費 | 20,000円 |
この決算整理仕訳を行うことで、当期に消費していない分のコストを翌期へ繰り越し、当期の利益を正しく算出することができます。
3.4 翌期首の振替(再振替仕訳)
期中は買った時に費用にして、期末に未使用分だけを貯蔵品へ振り替えている会社は、翌期の初めに逆の仕訳で費用に戻しておきます。こうすると、期中はこれまでどおり買った時の費用処理だけで済み、次の期末にまた未使用分を数えて振り替えれば足ります。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 消耗品費 | 20,000円 | 貯蔵品 | 20,000円 |
4. 貯蔵品と消費税:買った時・期末の振替・使った時の区分
「貯蔵品に振り替えた分の消費税はどうなるのか」という疑問には、法人税と消費税では見る日が違う、と答えられます。法人税で損金になるのは原則として使った日です(法人税基本通達2-2-15)。消費税で仕入税額控除を受けるのは、課税仕入れを行った日の属する課税期間です(消費税法第30条第1項)。課税仕入れを行った日とは、資産の譲受けをした日、つまり品物を受け取った日をいいます(消費税法基本通達11-3-1)。
4.1 品目ごとの早見表
| 品目 | 買った時 | 期末に貯蔵品へ振り替える仕訳 | 使った時 |
|---|---|---|---|
| 事務用品・コピー用紙・包装材料など | 課税仕入れ(買った課税期間で控除) | 消費税の区分は付けない(対象外) | 対象外 |
| 郵便切手 | 郵便局などで買えば非課税。原則として課税仕入れにならない | 対象外 | 郵便に使った時に課税仕入れ(原則) |
| 収入印紙 | 郵便局など印紙の売渡し場所で買えば非課税 | 対象外 | 対象外(印紙税の納付で、課税仕入れにならない) |
| 商品券・ギフト券・プリペイドカード | 非課税。課税仕入れにならない | 対象外 | 商品やサービスと引き換えた時に課税仕入れ |
金券ショップなどチケット業者が販売する郵便切手・印紙は、非課税取引になりません(国税庁No.6229)。同じ切手・印紙でも、どこで買ったかで買った時の区分が変わります。
4.2 事務用品は、期末に残っていても買った課税期間に控除する
文房具やコピー用紙などの消耗品は、買って受け取った課税期間の課税仕入れです。期末に未使用で残り、決算で貯蔵品に振り替えたとしても、消費税の控除の時期は動きません。「貯蔵品にした分は、使う期まで消費税を控除できない」ということはありません。
期末の振替仕訳は、社内で科目を付け替えているだけで、他の者から資産を譲り受ける取引ではありません。課税仕入れは「事業者が、事業として他の者から資産を譲り受け、若しくは借り受け、又は役務の提供を受けること」(消費税法第2条第1項第十二号)ですから、振替仕訳には消費税の区分を付けません。会計ソフトでは「対象外」などを選びます。
振り替える金額は経理方式で変わります。税抜経理方式では本体の金額で、税込経理方式では消費税を含めた金額で振り替えます(税込経理方式では、課税仕入れに係る消費税等の額を仕入金額などに含めて経理します。国税庁No.6375)。事務用品を110,000円(うち消費税10,000円)で買い、期末に3割が未使用だった場合の例です。
| 経理方式 | 買った時 | 期末の振替(消費税は対象外) |
|---|---|---|
| 税抜経理方式 | 消耗品費 100,000円・仮払消費税等 10,000円/現金 110,000円 | 貯蔵品 30,000円/消耗品費 30,000円 |
| 税込経理方式 | 消耗品費 110,000円/現金 110,000円 | 貯蔵品 33,000円/消耗品費 33,000円 |
なお、毎期おおむね同じ量を買って使っている事務用品を、続けて買った期の費用にしている会社は、そもそも期末の振替をしなくて構いません(2.1・6.2)。
4.3 切手・商品券は「買った時は課税仕入れにならない」が原則
郵便切手類や、商品券などの物品切手等は、買った時には課税仕入れにならず、郵便や商品との引換えを受けた時に課税仕入れになります(消費税法基本通達11-3-7)。ただし、自分で使う郵便切手類で、郵便ポストに差し出す郵便など一定のもの(消費税法施行規則第26条の6第二号)については、続けて代金を支払った日の課税期間の課税仕入れとしていれば認められます(同通達ただし書)。買った時に通信費として課税仕入れにしている会社は、この取扱いによっていることになります。年によって変えることはできません。
収入印紙は、郵便局など印紙の売渡し場所で買えば非課税で、仕入税額控除はありません。期末に残った分を貯蔵品に振り替えても、翌期に貼って使っても、消費税は関係しません。切手と収入印紙の勘定科目と期末の処理は、5.1の表にまとめています。
4.4 免税事業者から課税事業者になる年、その逆の年
消費税の納税義務が切り替わる年は、持っている棚卸資産にかかる消費税を調整します(消費税法第36条)。対象になる棚卸資産には、商品や原材料のほか貯蔵中の消耗品も入ります(国税庁No.6491)。
- 免税事業者から課税事業者になる場合:課税事業者になる日の前日に持っている棚卸資産のうち、免税事業者だった期間に仕入れたものの消費税額を、課税事業者になった課税期間の仕入税額控除の計算に入れます。対象の棚卸資産の明細を記録した書類の保存が要ります。
- 課税事業者から免税事業者になる場合:免税事業者になる日の前日に持っている棚卸資産のうち、その直前の課税期間に仕入れたものの消費税額は、その課税期間の仕入税額控除の計算に入れません(直前の課税期間に簡易課税制度の適用を受けるときは、この調整は要りません)。
5. 貯蔵品に関するよくある質問と実務上の注意点
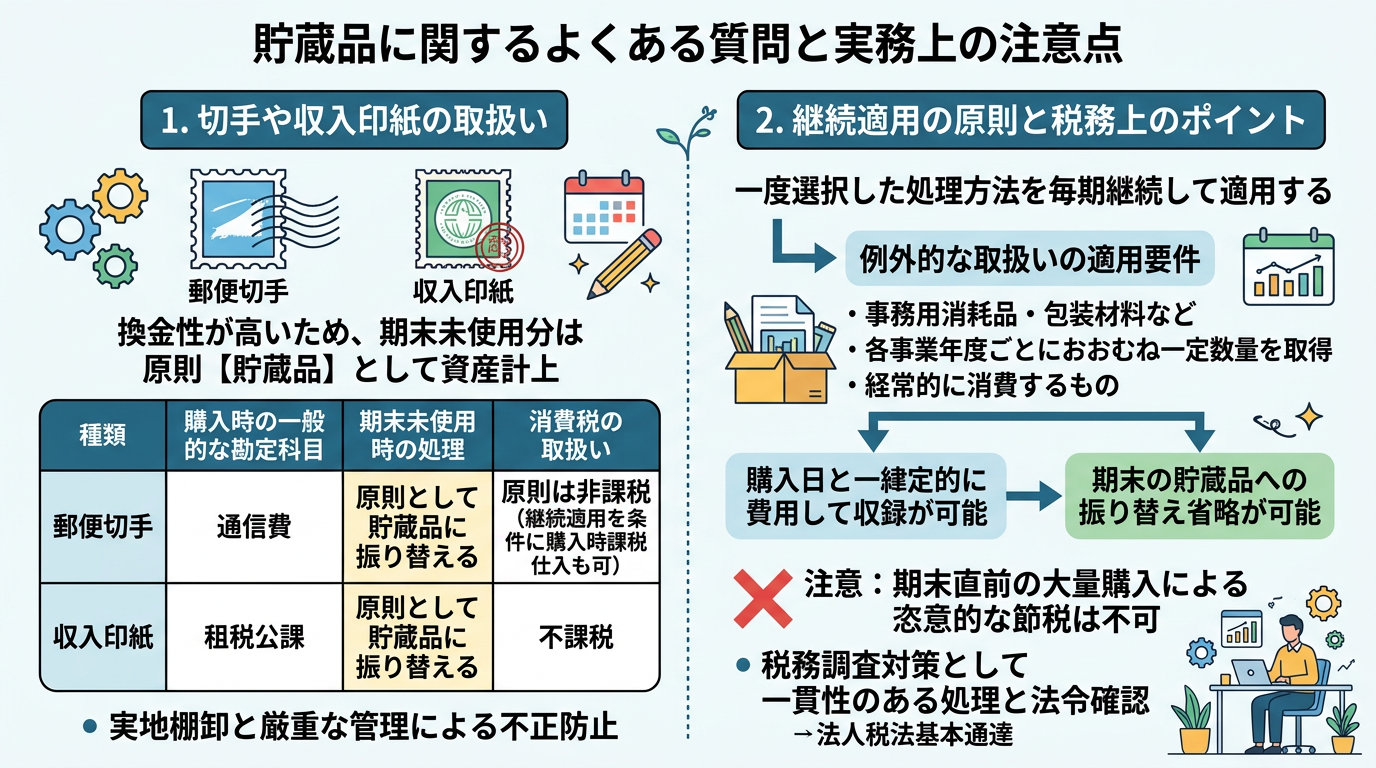
貯蔵品の処理や管理を行うにあたって、実務現場でよく生じる疑問点や税務上の注意点を把握しておくことは、適正な決算を行ううえで非常に重要です。
5.1 切手や収入印紙は貯蔵品になるのか
郵便切手や収入印紙は、金銭と同等の価値を持つ換金性の高いアイテムであるため、期末時点で未使用のまま残っている分は原則として貯蔵品として資産計上しなければなりません。
ただし、切手と収入印紙では購入時や使用時の勘定科目や税務上の扱いが一部異なります。実務におけるそれぞれの違いや特徴を以下の表に整理しました。
| 種類 | 購入時の一般的な勘定科目 | 期末未使用時の処理 | 消費税の取扱い |
|---|---|---|---|
| 郵便切手 | 通信費 | 原則として貯蔵品に振り替える | 購入した時点では課税仕入れに該当しない。郵便として使った時(引換給付を受けた時)に課税仕入れとなる(消費税法基本通達11-3-7)。一定の場合に限り、継続適用を条件として支払った日の課税期間とする特例あり |
| 収入印紙 | 租税公課 | 原則として貯蔵品に振り替える | 「印紙の売渡し場所における印紙の譲渡」が非課税(国税庁No.6201)。売渡し場所以外での購入はこの規定には当てはまらない |
郵便切手は通信費として処理し、収入印紙は租税公課として処理するのが一般的です。また、これらは換金性が高く不正防止の観点からも厳重な管理が求められるため、国税庁などの指針や法令を確認しつつ、適切な実地棚卸と残高確認を行う必要があります。
5.2 貯蔵品に関する継続適用の原則と税務上のポイント
貯蔵品の会計処理において注意すべき重要なポイントが、一度選択した処理方法を毎期継続して適用しなければならないという継続適用の原則です。
法人税法においては、事務用消耗品や包装材料などの棚卸資産について、各事業年度ごとにおおむね一定数量を取得し、かつ経常的に消費するものに限り、その取得費用の額を継続して購入した日の属する事業年度の損金の額に算入している場合には、期末における貯蔵品への振り替えを省略して損金処理することが認められています。
しかしながら、この例外的な取扱いは、期末直前に通常の使用量を大きく超える大量の消耗品を購入して節税を図るような恣意的な行為には適用されないため注意が必要です。
税務調査において期末の在庫調整が問題視されないよう、e-Gov法令検索などで最新の法人税法基本通達を確認しながら、自社の規模や消費実態に見合った一貫性のある処理を心掛けましょう。
5.3 いくらまでなら貯蔵品にしなくてよいか
「いくら以下なら貯蔵品にしなくてよい」という金額の基準は、通達には書かれていません。法人税基本通達2-2-15が挙げている条件は、事務用消耗品・作業用消耗品・包装材料・広告宣伝用印刷物・見本品などであること、各事業年度ごとにおおむね一定数量を取得し、経常的に消費するものであること、継続して取得した日の事業年度の損金にしていること、です。金額の大小ではなく、買い方と使い方が毎期同じかどうかで見ます。
6. 条文で確認する貯蔵品の扱い
6.1 原則は「消費した日」の損金
消耗品をいつ損金にするかについて、法人税基本通達2-2-15は「消耗品その他これに準ずる棚卸資産の取得に要した費用の額は、当該棚卸資産を消費した日の属する事業年度の損金の額に算入する」と定めています。買った日ではなく、使った日が原則です。
6.2 例外として取得日に落とせるものは限定されている
同じ通達は続けて、法人が事務用消耗品、作業用消耗品、包装材料、広告宣伝用印刷物、見本品その他これらに準ずる棚卸資産(各事業年度ごとにおおむね一定数量を取得し、かつ、経常的に消費するものに限る)の取得費用を継続して取得日の属する事業年度の損金に算入している場合には、これを認めるとしています。
対象が限定列挙されていること、そして「おおむね一定数量」「経常的に消費」「継続して」という3つの条件が付いていることが要点です。期末のまとめ買いはこの想定から外れます。
また同通達には注記があり、製品の製造等のために要する費用としての性質を有する場合には製造原価に算入するとされています。製造現場で使う消耗品は販売費・一般管理費ではなく製造原価に入り、期末に製品や仕掛品が残っていればその中に含まれて繰り越されます。
6.3 印紙の貼り忘れによる過怠税は損金にならない
あわせて押さえておきたいのが過怠税です。国税庁タックスアンサー「No.5300」では、損金の額に算入されない主な租税公課等として、法人税等の本税、各種加算税・加算金、延滞税・延滞金とならんで過怠税が挙げられています。印紙の貼り忘れは、本来の印紙税に加えて課される過怠税が損金にならないぶん、二重の負担になります。
7. まとめ
本記事では、「貯蔵品」の基本的な意味から消耗品との違い、具体的な仕訳方法や決算時の処理まで詳しく解説しました。貯蔵品と消耗品費の最大の違いは、期末に在庫として残っているかどうかです。
条文で押さえておきたいのは次の点です。
- 貯蔵品は税務上棚卸資産(法人税法施行令第10条第六号「消耗品で貯蔵中のもの」)。
- 消耗品の取得費用は原則として消費した日の損金(法人税基本通達2-2-15本文)。事務用消耗品・作業用消耗品・包装材料・広告宣伝用印刷物・見本品などでおおむね一定数量を取得し経常的に消費するものに限り、継続適用を条件に取得日の損金にできる(同ただし書)。製造のための費用としての性質を持つものは製造原価に算入する(同注記)。
- 郵便切手類・物品切手等は購入時には課税仕入れに該当せず、引換給付を受けた時に課税仕入れとなる(消費税法基本通達11-3-7)。
- 消費税が非課税とされているのは「印紙の売渡し場所における印紙の譲渡」(国税庁No.6201)。売渡し場所以外での購入はこの規定には当てはまらない。
- 印紙の貼り忘れによる過怠税は損金に算入されない(国税庁No.5300)。
- 文房具などの消耗品の仕入税額控除は、買って受け取った課税期間(消費税法第30条第1項、消費税法基本通達11-3-1)。期末に貯蔵品へ振り替える仕訳は消費税の対象外。
- チケット業者が販売する郵便切手・印紙は非課税取引にならない(国税庁No.6229)。
- 免税事業者と課税事業者が切り替わる年は、貯蔵中の消耗品を含む棚卸資産の消費税を調整する(消費税法第36条、国税庁No.6491)。
金額としては小さく見えても、処理方法の継続性や消費税の扱いなど、確認すべき点が意外に多い項目です。自社の処理が前年と同じ考え方になっているか、決算前に一度整理しておくと安心です。判断に迷うところがあれば、顧問税理士にご相談ください。
この記事の根拠(一次資料)
本記事の記述は、次の条文・通達を確認して書いています。取扱いは改正で変わるため、実務では最新の原文をご確認ください。
- 法人税法施行令 第10条(棚卸資産の範囲)
e-Gov法令検索 法人税法施行令 - 法人税基本通達 2-2-15(消耗品費等)
国税庁 - 消費税法 第2条第1項第十二号(課税仕入れ)・第30条(仕入れに係る消費税額の控除)・第36条(棚卸資産に係る消費税額の調整)
e-Gov法令検索 消費税法 - 消費税法基本通達 11-3-1・11-3-7(課税仕入れを行った日/郵便切手類又は物品切手等の引換給付に係る課税仕入れの時期)
国税庁 - 消費税法施行規則 第26条の6(適格請求書等の交付が著しく困難な課税資産の譲渡等)
e-Gov法令検索 消費税法施行規則 - タックスアンサー No.6201 非課税となる取引/No.6229 商品券やプリペイドカードなど/No.6375 税抜経理方式又は税込経理方式による経理処理/No.6451 仕入税額控除の対象となるもの/No.6491 免税事業者が課税事業者となった場合等の棚卸資産に係る仕入控除税額の調整/No.5300 損金の額に算入されない租税公課
No.6201・No.6229・No.6375・No.6451・No.6491・No.5300(国税庁) - 建設業法施行規則 別記様式第十五号及び第十六号の国土交通大臣の定める勘定科目の分類(昭和57年 建設省告示第1660号)
国土交通省(平成14年改正まで)/現行版(令和4年改正・建設業情報管理センター転載)
コメント