
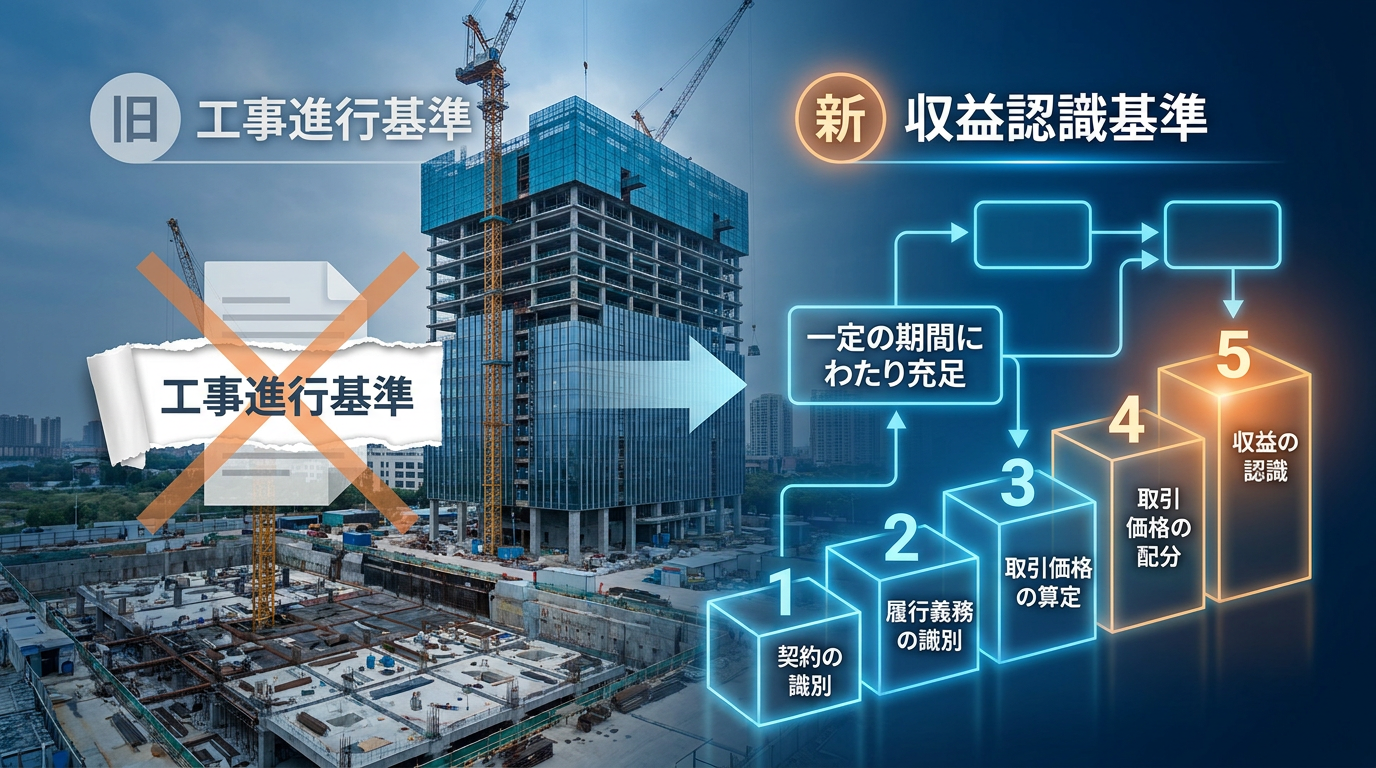
「工事進行基準は廃止されたのか」という疑問の結論は、2021年4月1日以後開始する事業年度から適用された「収益認識に関する会計基準」により、旧「工事契約に関する会計基準」が廃止され、工事進行基準・工事完成基準という用語自体はなくなった、というものです。ただし進捗度に応じて収益を認識する考え方は「一定の期間にわたり充足される履行義務」として引き継がれています。本記事では、5ステップモデルの全体像、原価回収基準や契約資産・契約負債などの新しい処理、仕訳例、中小企業や法人税法上の取扱い、実務上の注意点までを網羅的に解説します。
1. 工事進行基準は廃止されたのかという疑問への結論
「工事進行基準は廃止されたのか」という疑問に対する結論を先に述べると、従来の「工事契約に関する会計基準」(企業会計基準第15号)は廃止され、その内容は「収益認識に関する会計基準」(企業会計基準第29号)に統合されました。つまり、工事進行基準という名称の会計基準そのものは存在しなくなっています。
ただし、これは「工事の進捗に応じて収益を計上する」という考え方が否定されたことを意味しません。収益認識基準においては「一定の期間にわたり充足される履行義務」という枠組みのなかで、実質的に工事進行基準と同様の処理が引き継がれています。一方で、工事完成基準については取扱いが大きく変わっており、ここが実務上もっとも注意すべきポイントとなります。
1.1 工事契約に関する会計基準の廃止と収益認識基準への統合
企業会計基準委員会(ASBJ)は2018年3月に「収益認識に関する会計基準」および「収益認識に関する会計基準の適用指針」を公表しました。これに伴い、それまで工事契約の会計処理を定めていた「工事契約に関する会計基準」および「工事契約に関する会計基準の適用指針」は、収益認識基準の適用開始と同時に廃止されています。
従来は、建設業やソフトウェア受託開発など、請負工事に関する収益計上については工事契約会計基準という個別の基準が存在し、そのなかで工事進行基準・工事完成基準という2つの方法が規定されていました。しかし収益認識基準は、工事契約に限らず、あらゆる顧客との契約から生じる収益を一つの原則で統一的に取り扱う包括的な基準です。工事契約という取引類型のためだけの個別基準を維持する必要がなくなったため、工事契約に関する会計基準は収益認識基準へ吸収される形で廃止されました。
| 項目 | 従来(工事契約に関する会計基準) | 現在(収益認識に関する会計基準) |
|---|---|---|
| 適用される基準 | 企業会計基準第15号「工事契約に関する会計基準」 | 企業会計基準第29号「収益認識に関する会計基準」 |
| 対象範囲 | 工事契約・受注制作のソフトウェアなど | 顧客との契約から生じる収益全般 |
| 収益計上の方法 | 工事進行基準/工事完成基準の選択適用 | 履行義務が一定の期間にわたり充足されるか、一時点で充足されるかで判定 |
| 用語 | 工事進行基準・工事完成基準 | 一定の期間にわたり充足される履行義務・一時点で充足される履行義務 |
なお、収益認識基準の適用にあたっては、工事契約だけでなく、返品権付き販売、有償支給取引、ポイント制度、代理人取引など幅広い論点が同時に整理されています。工事契約の会計処理も、この統一的な枠組みのなかの一適用例として位置づけられることになりました。
1.2 工事進行基準という用語自体はなくなったが考え方は引き継がれている
収益認識基準の条文や適用指針には「工事進行基準」という用語は登場しません。代わりに用いられるのが、「一定の期間にわたり充足される履行義務」および「履行義務の充足に係る進捗度」という表現です。用語は変わりましたが、工事の進み具合に応じて収益と原価を期間配分するという経済的な実態のとらえ方は、従来の工事進行基準と本質的に同じです。
収益認識基準では、次の3つの要件のいずれかを満たす場合に、履行義務が一定の期間にわたり充足されると判断し、進捗度に応じて収益を認識します。
- 企業が顧客との契約における義務を履行するにつれて、顧客が便益を享受すること
- 企業が顧客との契約における義務を履行することにより、資産が生じる又は資産の価値が増加し、当該資産が生じる又は当該資産の価値が増加するにつれて、顧客が当該資産を支配すること
- 企業が顧客との契約における義務を履行することにより、別の用途に転用することができない資産が生じ、かつ、企業が顧客との契約における義務の履行を完了した部分について、対価を収受する強制力のある権利を有していること
建設工事の多くは、顧客の土地の上に建物を建築するなど、工事が進むにつれて顧客が資産を支配すると考えられるケースや、転用不可能な資産を製作し出来高部分の対価請求権を有するケースに該当します。そのため、実務上は従来工事進行基準を適用していた工事の大半が、引き続き進捗度に応じた収益認識の対象になります。
また、かつて工事進行基準の適用要件とされていた「成果の確実性」という概念も、収益認識基準では用いられていません。成果の確実性が認められない場合に工事完成基準へ切り替えるという従来の運用に代えて、進捗度を合理的に見積ることができない場合には、後述する原価回収基準を適用することになります。
1.3 工事完成基準は原則として認められなくなった点に注意
今回の基準変更で実務上のインパクトが最も大きいのは、工事完成基準の位置づけです。従来は、成果の確実性が認められない場合や、実務上の簡便性から工事完成基準を選択適用することが広く行われていました。しかし収益認識基準のもとでは、一定の期間にわたり充足される履行義務に該当すると判定された工事について、完成・引渡し時点まで収益計上を繰り延べる工事完成基準は原則として認められません。
進捗度を合理的に見積ることができない場合であっても、発生した費用の回収が見込まれるときは、進捗度を合理的に見積ることができる時点まで「原価回収基準」により処理する必要があります。原価回収基準では、発生したコストと同額の収益を計上するため利益は生じませんが、収益と原価は工事期間中に計上され、完成時まで何も計上しないという処理にはなりません。
| 状況 | 従来の取扱い | 収益認識基準での取扱い |
|---|---|---|
| 進捗度を合理的に見積れる | 工事進行基準 | 進捗度に応じて収益を認識 |
| 進捗度を合理的に見積れないが原価の回収は見込まれる | 工事完成基準 | 原価回収基準 |
| 工期がごく短い工事 | 工事完成基準も可 | 代替的な取扱いにより完全に履行した時点で収益を認識可能 |
| 一時点で支配が移転する契約 | 工事完成基準 | 一時点で収益を認識(引渡時など) |
ただし例外はあります。契約における取引開始日から完全に履行義務を充足すると見込まれる時点までの期間がごく短い工事契約については、適用指針において代替的な取扱いが設けられており、一定の期間にわたる収益認識を行わず、完全に履行義務を充足した時点で収益を認識することが認められています。結果として、短工期の工事については従来の工事完成基準と同様の処理が可能です。
加えて、収益認識基準は上場企業や会社法上の大会社など、会計監査人設置会社に対して強制適用される基準であり、中小企業には従来どおりの処理を継続する道が残されています。また、法人税法上は工事進行基準の規定が引き続き存在しており、長期大規模工事については税務上の強制適用ルールも変わっていません。会計と税務で取扱いが異なる点があるため、自社がどの枠組みに属するのかを最初に確認することが重要です。
2. そもそも工事進行基準とはどのような会計処理だったのか
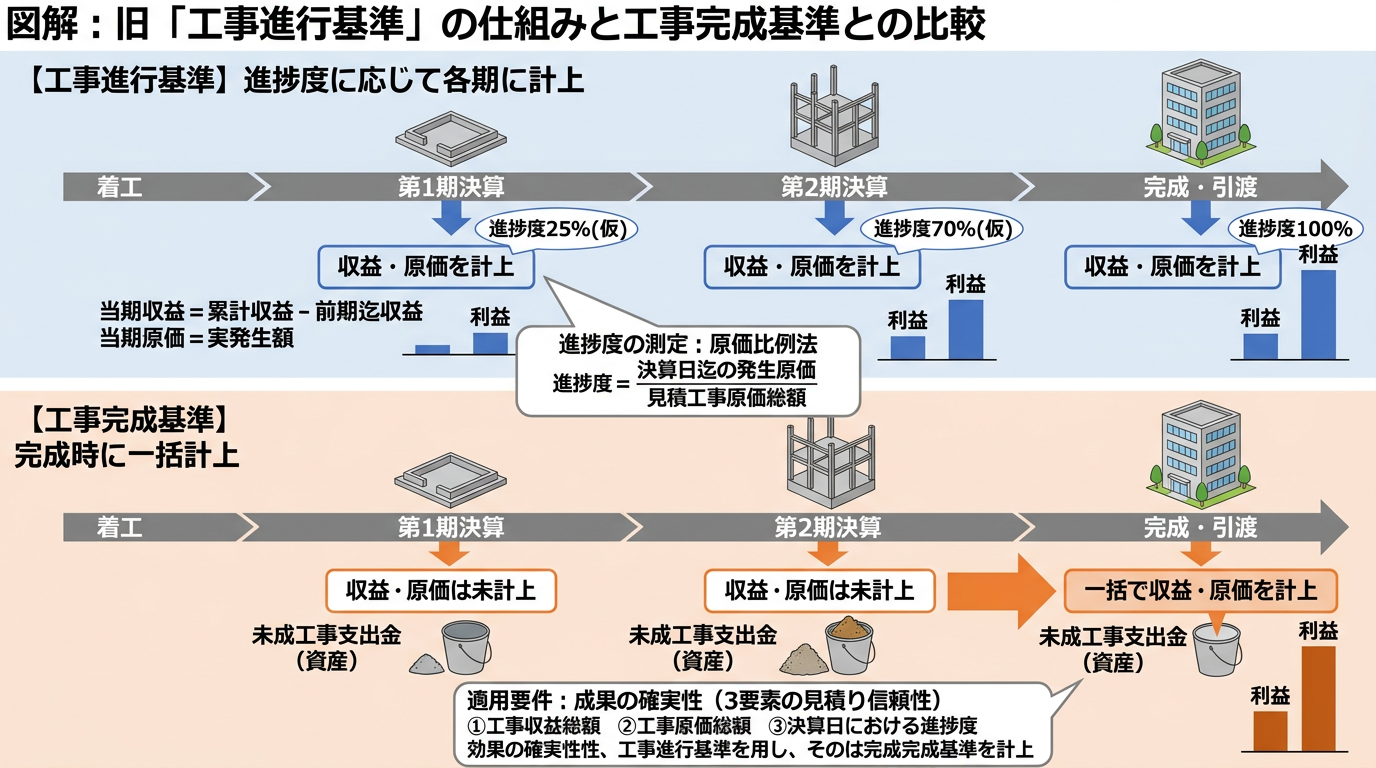
収益認識基準への移行によって「工事進行基準」という用語は会計基準上から姿を消しましたが、その考え方を理解しておくことは、現行の収益認識基準における工事契約の処理を正しく把握するうえで欠かせません。ここでは、旧「工事契約に関する会計基準」(企業会計基準第15号)のもとで運用されていた工事進行基準の仕組み、工事完成基準との違い、適用要件、そして実務での活用場面を整理します。
2.1 工事進行基準の基本的な仕組みと収益計上のタイミング
工事進行基準とは、請負工事の進捗度に応じて、決算日ごとに工事収益と工事原価を認識していく会計処理方法です。工事が完成して引き渡すまで待つのではなく、事業年度末時点でどれだけ工事が進んでいるかを測定し、その進捗割合に対応する分だけを当期の収益として計上します。
進捗度の測定方法として実務で最も広く用いられていたのが工事原価総額の見積額に対する決算日までに発生した工事原価の割合で進捗度を算定する「原価比例法」です。計算の考え方は次のとおりです。
| 項目 | 計算方法 |
|---|---|
| 工事進捗度 | 決算日までに発生した工事原価 ÷ 見積工事原価総額 |
| 当期末までの累計工事収益 | 工事収益総額 × 工事進捗度 |
| 当期の工事収益 | 当期末までの累計工事収益 − 前期末までに計上した工事収益 |
| 当期の工事原価 | 当期中に実際に発生した工事原価 |
たとえば工事収益総額3億円、見積工事原価総額2億4,000万円の工事で、初年度に発生した工事原価が6,000万円であれば、進捗度は25%となり、初年度の工事収益は7,500万円、工事原価は6,000万円、工事利益は1,500万円として計上されます。工期が複数年度にわたる場合でも、各期の業績に工事の進み具合が反映されるため、期間損益計算の観点から合理的な方法とされてきました。
また、工事進行基準では、工事収益総額や工事原価総額の見積りが事後的に変更された場合、過去に遡って修正するのではなく、変更が生じた期以降の会計期間で影響を処理する取扱いがとられていました。
2.2 工事完成基準との違いを比較して理解する
工事進行基準と対比されるのが、工事が完成して目的物を引き渡した時点で一括して工事収益と工事原価を計上する「工事完成基準」です。工事完成基準では、工事の進行中に発生した原価はいったん「未成工事支出金」として資産計上され、引渡時に一括して費用処理されます。両者の違いを整理すると次のようになります。
| 比較項目 | 工事進行基準 | 工事完成基準 |
|---|---|---|
| 収益計上のタイミング | 決算日ごとに進捗度に応じて計上 | 完成・引渡しの時点で一括計上 |
| 期間損益への反映 | 各期の工事の進み具合が業績に反映される | 引渡年度に収益と利益が集中する |
| 工事中の原価の処理 | 発生した原価を当期の工事原価として費用処理 | 未成工事支出金として資産計上 |
| 見積りの必要性 | 工事収益総額・工事原価総額・進捗度の見積りが必須 | 見積りへの依存度は低い |
| 事務負担 | 原価管理と進捗管理の体制が必要で負担が大きい | 相対的に簡便 |
| 業績の平準化 | 複数年度に分散して平準化されやすい | 年度間の変動が大きくなりやすい |
工事完成基準は処理が簡便である一方、工事が進行している期間の企業活動が財務諸表に一切反映されないという弱点があります。長期の大型工事を多く抱える企業では、実際には工事が着々と進んでいるにもかかわらず、引渡しの年度まで売上高がゼロに近い状態が続き、逆に引渡年度だけ売上と利益が突出するという歪みが生じます。この点が、投資家に対する情報提供という観点から問題視され、後の基準改正につながっていきました。
2.3 工事進行基準の適用要件だった成果の確実性
旧「工事契約に関する会計基準」では、工事進行基準と工事完成基準のいずれかを企業が自由に選択できたわけではありません。工事の進行途上において、その進捗部分について成果の確実性が認められる場合には工事進行基準を適用し、認められない場合には工事完成基準を適用するという整理がなされていました。つまり、成果の確実性という要件を満たすかどうかで、適用すべき基準が決まる仕組みだったのです。
ここでいう「成果の確実性が認められる」とは、次の3つの要素について信頼性をもって見積ることができる状態を指していました。
| 要素 | 内容 |
|---|---|
| 工事収益総額 | 工事契約において定められた対価の総額を信頼性をもって見積ることができること。契約書等により対価の額が明確であることが前提となる。 |
| 工事原価総額 | 工事の完成に要する原価の総額を信頼性をもって見積ることができること。実行予算や原価計算の仕組みが整備されている必要がある。 |
| 決算日における工事進捗度 | 決算日時点の進捗度を信頼性をもって見積ることができること。原価比例法のほか、施工面積や作業時間など合理的な尺度による測定が想定される。 |
これら3つの見積りの信頼性が確保されている場合は工事進行基準が求められ、いずれかが欠ける場合には工事完成基準によることとされていました。なお、この基準は工事契約だけでなく、受注制作のソフトウェアにも準用される取扱いとなっていた点が特徴です。
また、工事契約から損失が見込まれる場合には、工事進行基準・工事完成基準のいずれを適用しているかにかかわらず、損失が見込まれた期に「工事損失引当金」を計上することが求められていました。この考え方は、収益認識基準に移行した後も引き続き維持されています。
2.4 工事進行基準が使われてきた建設業やソフトウェア開発の実務
工事進行基準は、その名のとおり建設業を中心に発展してきた会計処理です。ゼネコンやサブコン、プラントエンジニアリング、道路・橋梁・トンネルなどのインフラ工事、造船といった、契約から引渡しまでに長期間を要する業種では、工事進行基準による期間損益計算が事実上の標準となっていました。これらの業種では、工事ごとに実行予算を編成し、原価を工事別に集計する工事原価管理の仕組みが古くから整備されていたため、原価比例法による進捗度測定になじみやすかったという背景があります。
建設業においては、勘定科目にも独自の名称が用いられてきました。売上高にあたる「完成工事高」、売上原価にあたる「完成工事原価」、売掛金にあたる「完成工事未収入金」、仕掛品にあたる「未成工事支出金」、買掛金にあたる「工事未払金」、前受金にあたる「未成工事受入金」といった科目群がそれで、建設業法に基づく建設業財務諸表でも使用されています。これらの建設業特有の勘定科目は、収益認識基準の適用後も基本的に使い続けることができます。
一方、受注制作のソフトウェア開発でも工事進行基準は広く用いられてきました。システムインテグレーターや情報サービス業では、大規模な受託開発プロジェクトが複数年度にまたがることが多く、工事契約に関する会計基準が受注制作のソフトウェアにも適用対象を広げたことで、開発工数や発生原価をベースにした進行基準の適用が定着しました。ただし、要件定義が固まらないまま着手する案件や、仕様変更が頻発する案件では工事原価総額の見積りが困難となり、成果の確実性が認められず工事完成基準によらざるを得ないケースも少なくありませんでした。
このように、工事進行基準は長期請負契約を扱う業種にとって実務上の基盤となる処理でしたが、成果の確実性という要件の判断が企業ごとにばらつきやすいこと、国際的な会計基準との整合性が十分でなかったことなどから、収益認識基準への統合という形で見直されることになったのです。次章では、その受け皿となった収益認識に関する会計基準の全体像を確認していきます。
3. 収益認識基準とは何か基本から押さえる
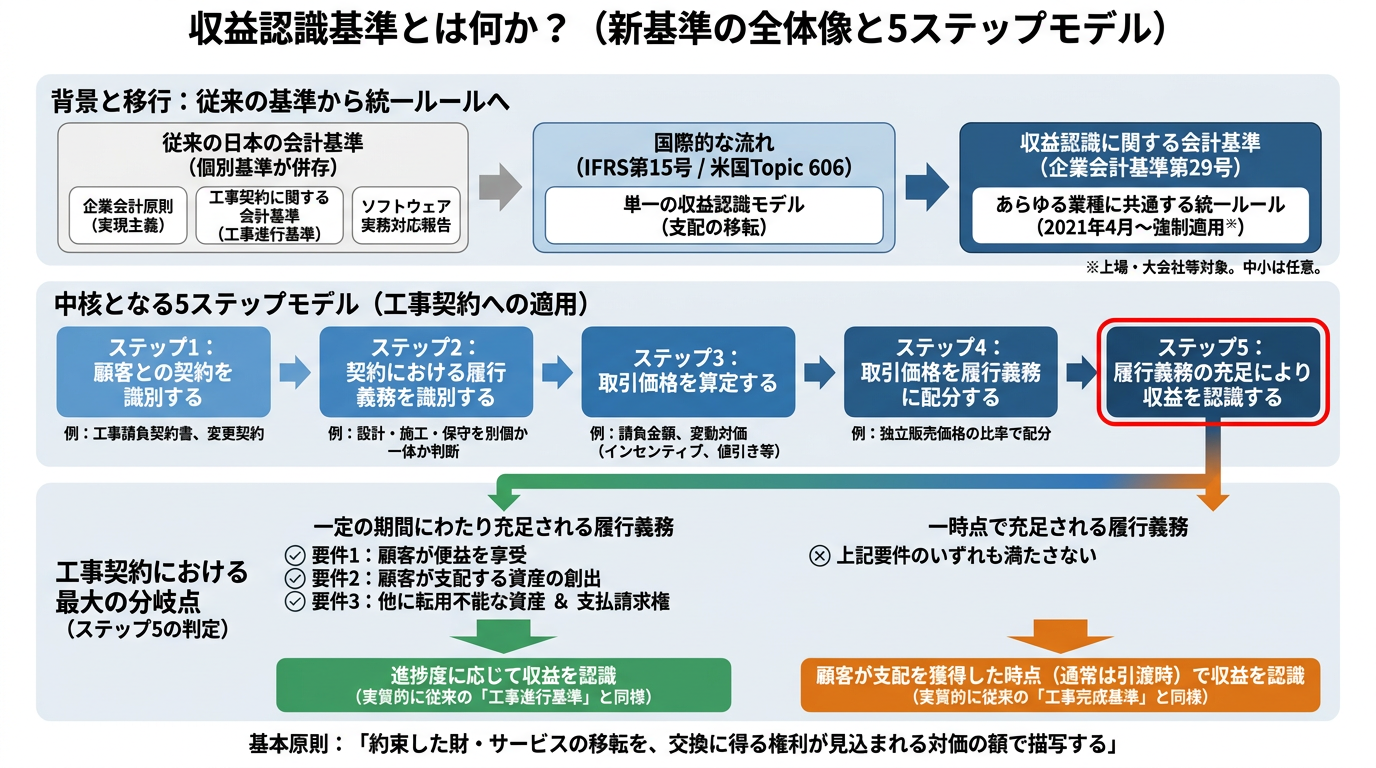
工事進行基準という用語がなくなった背景を理解するには、その受け皿となった「収益認識に関する会計基準」(企業会計基準第29号)そのものを押さえる必要があります。この基準は、売上をいつ・いくら計上するかという企業会計の根幹を、業種や取引形態を問わず統一的なルールで定めたものです。建設業やソフトウェア開発における工事契約も、この統一ルールの一部として扱われるようになりました。ここでは、基準が生まれた背景、適用対象となる企業、そして中核となる5ステップモデルを順に整理します。
3.1 収益認識に関する会計基準が公表された背景とIFRS第15号
従来の日本の会計基準では、収益認識に関する包括的な定めが存在せず、企業会計原則の「実現主義」という大まかな考え方と、工事契約に関する会計基準やソフトウェア取引の実務対応報告といった個別基準が併存する状態でした。そのため、同じような取引であっても業種や企業によって売上計上のタイミングが異なり、財務諸表の比較可能性が損なわれるという課題が指摘されていました。
一方、国際的には、国際会計基準審議会(IASB)と米国財務会計基準審議会(FASB)が共同プロジェクトとして収益認識の統一基準を検討し、2014年にIFRS第15号「顧客との契約から生じる収益」および米国会計基準のTopic 606が公表されました。これにより、国際的にはあらゆる業種に共通する単一の収益認識モデルが確立されました。
この国際的な流れを受け、企業会計基準委員会(ASBJ)は2018年3月30日に「収益認識に関する会計基準」および「収益認識に関する会計基準の適用指針」(企業会計基準適用指針第30号)を公表しました。この新基準はIFRS第15号の基本的な原則を取り込んだうえで、日本の実務に配慮した代替的な取扱いを追加するという形で開発されています。工事契約に関する会計基準と、ソフトウェア取引の収益の会計処理に関する実務対応報告は、この新基準に統合される形で廃止されました。
| 項目 | 従来の会計処理 | 収益認識基準 |
|---|---|---|
| よりどころとなる考え方 | 実現主義(出荷や引渡しなどの事実) | 履行義務の充足(顧客への支配の移転) |
| 基準の構成 | 企業会計原則と業種別の個別基準が併存 | あらゆる業種に共通する単一の基準 |
| 工事契約の扱い | 工事契約に関する会計基準で個別に規定 | 一定の期間にわたり充足される履行義務として処理 |
| 国際的な整合性 | IFRSとの差異が大きい | IFRS第15号と基本的に整合 |
3.2 適用開始時期と強制適用の対象となる企業
収益認識に関する会計基準は、2021年4月1日以後開始する連結会計年度および事業年度の期首から強制適用されています。3月決算の企業であれば2021年度(2022年3月期)から、12月決算の企業であれば2022年12月期からが対象です。なお、2018年4月1日以後開始する事業年度の期首からの早期適用も認められていたため、上場企業の中にはすでに先行して適用していた会社もあります。
強制適用の対象となるのは、会社法上の大会社や金融商品取引法の適用を受ける企業など、公認会計士または監査法人による会計監査が義務付けられている企業です。具体的には、上場企業とその連結子会社、資本金5億円以上または負債総額200億円以上の大会社などが該当します。建設業やソフトウェア開発業を営む企業でこれらに当てはまる場合は、工事契約についても新基準に沿った処理が必須となります。
| 区分 | 収益認識基準の適用 | 備考 |
|---|---|---|
| 上場企業・その連結子会社 | 強制適用 | 2021年4月1日以後開始事業年度から |
| 会社法上の大会社 | 強制適用 | 資本金5億円以上または負債200億円以上 |
| 金融商品取引法適用会社 | 強制適用 | 有価証券報告書の提出会社など |
| 上記以外の中小企業 | 任意適用 | 中小企業の会計に関する指針等によることも可能 |
上記に該当しない中小企業は、必ずしも収益認識基準を適用する必要はありません。ただし、任意で適用することは可能であり、金融機関への説明力向上や将来の上場を見据えて自主的に導入する企業もあります。中小企業の具体的な取扱いについては、後の章であらためて詳しく解説します。
3.3 収益認識の5ステップモデルの全体像
収益認識基準の最大の特徴は、「約束した財またはサービスの顧客への移転を、その財またはサービスと交換に企業が権利を得ると見込む対価の額で描写するように収益を認識する」という基本原則を、5つのステップに分解して適用する点にあります。工事契約であっても物品の販売であっても、この同じ5ステップに当てはめて収益の金額と計上時期を決定します。
| ステップ | 内容 | 工事契約での判断ポイント |
|---|---|---|
| ステップ1 | 顧客との契約を識別する | 工事請負契約書、追加工事の合意などの範囲 |
| ステップ2 | 契約における履行義務を識別する | 設計・施工・保守などを分けるか一体とみるか |
| ステップ3 | 取引価格を算定する | 請負金額、値引き、インセンティブ、変更契約 |
| ステップ4 | 取引価格を履行義務に配分する | 独立販売価格の比率による配分 |
| ステップ5 | 履行義務の充足により収益を認識する | 一定期間にわたり充足するか一時点で充足するか |
工事契約における最大の分岐点はステップ5です。ここで「一定の期間にわたり充足される履行義務」に該当すると判断されれば、進捗度に応じて収益を認識することになり、実質的に従来の工事進行基準と同様の会計処理が行われます。以下、各ステップの内容を順に確認していきます。
3.3.1 ステップ1 契約の識別
最初のステップでは、顧客との契約を識別します。ここでいう契約とは、法的な強制力のある権利および義務を生じさせる複数の当事者間の取決めを指し、書面だけでなく口頭や取引慣行による場合も含まれます。ただし実務上は、建設工事において工事請負契約書や注文書・注文請書によって契約内容を明確にすることが基本となります。
契約として識別するには、当事者が契約を承認して義務の履行を約束していること、移転される財またはサービスに関する各当事者の権利を識別できること、支払条件を識別できること、契約に経済的実質があること、対価を回収する可能性が高いことという要件をすべて満たす必要があります。実務では、着工後に契約金額が確定するようないわゆる「先行着工」の案件で、いつから契約として識別できるかが論点になりやすい点に注意が必要です。
また、同一の顧客と同時またはほぼ同時に締結した複数の契約が、単一の商業目的を有する一つのパッケージとして交渉された場合などには、それらを結合して単一の契約として処理します。逆に、当初の契約範囲や価格が変更された場合は「契約変更」として、独立した契約とするのか、既存契約の一部として処理するのかを判断します。工事の設計変更や追加工事が頻繁に発生する建設業では、この契約変更の判定が重要な実務論点となります。
3.3.2 ステップ2 履行義務の識別
ステップ2では、契約の中に含まれる顧客への約束を洗い出し、収益認識の単位となる「履行義務」を識別します。履行義務とは、顧客との契約において、別個の財またはサービス(あるいはその束)を顧客に移転する約束をいいます。
ある財またはサービスが「別個のもの」として区分されるのは、顧客がその財またはサービス単独で便益を享受できること(または容易に利用できる他の資源と組み合わせて便益を享受できること)と、その約束が契約の中の他の約束と区分して識別できることの両方を満たす場合です。工事契約では、建物の設計・施工・引渡し後の保守といった要素が含まれることがありますが、施工過程で相互に大きく依存し統合されている場合には、これらを区分せず単一の履行義務として扱うことが多くなります。
一方で、引渡し後の一定期間にわたるアフターサービスや保守契約が独立して価値を持つ場合には、別個の履行義務として識別し、後述するステップ4で取引価格を配分する必要があります。従来は工事契約全体を一つの単位として捉える発想が一般的でしたが、新基準では契約内容を分解して検討する視点が求められます。
3.3.3 ステップ3 取引価格の算定
ステップ3では、履行義務を充足することと交換に企業が権利を得ると見込む対価の額、すなわち取引価格を算定します。取引価格の算定にあたっては、変動対価、契約における重要な金融要素、現金以外の対価、顧客に支払われる対価の影響を考慮します。なお、第三者のために回収する金額である消費税等は取引価格に含めません。
建設業で特に重要なのが変動対価の取扱いです。工期短縮に対するインセンティブ、遅延した場合の違約金、出来高精算による増減、値引きなどが変動対価に該当します。変動対価は最頻値法または期待値法のいずれか適切な方法で見積り、不確実性が解消された時点で計上した収益の著しい減額が生じない可能性が高い部分に限って取引価格に含めます。この点は、確定した請負金額のみを収益の基礎としていた従来の実務からの大きな変更点です。
また、契約における対価の支払時期と財・サービスの移転時期の間に1年を超える期間があり、顧客に信用供与している実質を持つ場合には、重要な金融要素として金利相当分を収益から区分して処理することがあります。長期にわたる大型工事では検討が必要な論点です。
3.3.4 ステップ4 履行義務への取引価格の配分
ステップ2で複数の履行義務を識別した場合、ステップ3で算定した取引価格を各履行義務に配分します。配分の基礎となるのは独立販売価格、すなわちその財またはサービスを独立して顧客に販売する場合の価格の比率です。独立販売価格を直接観察できない場合には、市場評価アプローチ、予想コストに利益相当額を加算するアプローチ、残余アプローチなどにより見積ります。
建設工事の場合、契約全体が単一の履行義務と判断されれば配分の問題は生じません。しかし、施工と長期保守サービスのように複数の履行義務が識別される場合には、それぞれの独立販売価格の比率で請負金額を按分し、施工部分は進捗度に応じて、保守部分は保守期間にわたって収益を認識することになります。値引きが特定の履行義務にのみ関連することが明らかな場合には、その履行義務にのみ値引きを配分するといった取扱いも定められています。
3.3.5 ステップ5 履行義務の充足による収益認識
最後のステップでは、識別した履行義務を充足した時に、あるいは充足するにつれて収益を認識します。ここでの判断の核心は、その履行義務が「一定の期間にわたり充足されるもの」か「一時点で充足されるもの」かの区分です。
次の3つの要件のいずれかを満たす場合には、一定の期間にわたり充足される履行義務として、進捗度に応じて収益を認識します。
| 要件 | 内容 | 工事契約での典型例 |
|---|---|---|
| 要件1 | 企業の履行につれて顧客が便益を享受する | 清掃サービスなど日常的・反復的なサービス |
| 要件2 | 企業の履行により資産が生じ、または資産の価値が増加し、その資産を顧客が支配する | 顧客の土地の上に建設する建物工事 |
| 要件3 | 他に転用できない資産が生じ、これまでの履行完了部分に対する対価を収受する強制力のある権利がある | 顧客仕様の特殊設備、受託ソフトウェア開発 |
これらの要件をいずれも満たさない場合には、一時点で充足される履行義務として、顧客が資産に対する支配を獲得した時点(通常は引渡時)に収益を認識します。従来の工事進行基準と工事完成基準の選択が、新基準では「一定の期間にわたり充足されるか否か」という要件判定に置き換わったという点が、工事契約における最も本質的な変更点です。この判定結果に応じた具体的な会計処理と進捗度の見積方法については、次章以降で詳しく見ていきます。
4. 工事進行基準の廃止で会計処理はどう変わるのか
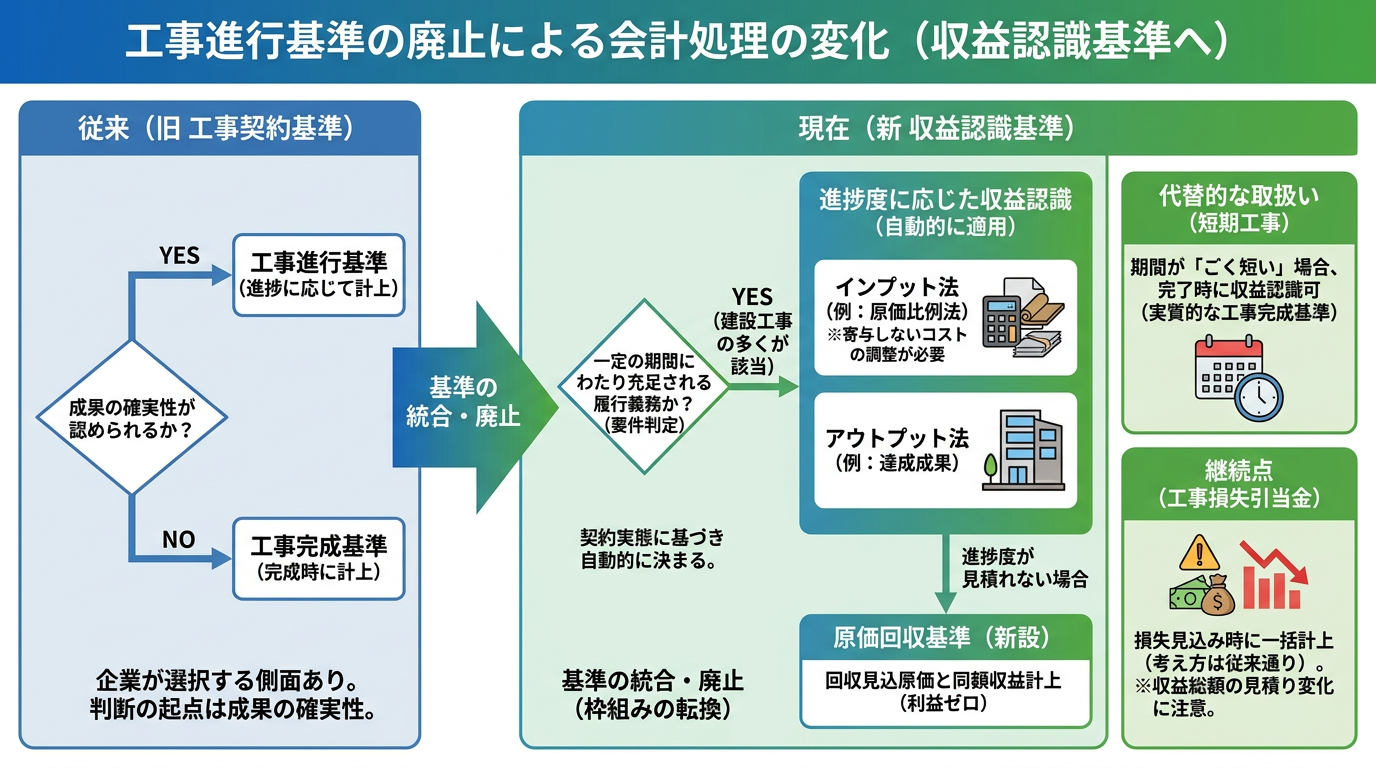
「工事契約に関する会計基準」が廃止され、収益認識に関する会計基準へ統合されたことで、工事契約の収益計上は「工事進行基準を適用するかどうか」という判断から、「履行義務が一定の期間にわたり充足されるものかどうか」という判断へと枠組みそのものが置き換わりました。結果として、従来と同じように工事の進捗に応じて収益を計上するケースが多い一方で、判定の手順、進捗度の測定方法、成果の確実性が認められない場合の処理などに実務上の変更点が生じています。ここでは、会計処理がどのように変わったのかを論点ごとに整理します。
| 論点 | 従来(工事契約に関する会計基準) | 現在(収益認識に関する会計基準) |
|---|---|---|
| 判断の起点 | 成果の確実性が認められるかどうか | 一定の期間にわたり充足される履行義務に該当するかどうか |
| 進捗に応じた計上 | 工事進行基準 | 進捗度に応じた収益認識(一定の期間にわたり充足) |
| 進捗が測れない場合 | 工事完成基準 | 原価回収基準(進捗度を合理的に見積れないが原価回収が見込まれる場合) |
| 進捗度の測定 | 原価比例法が中心 | アウトプット法またはインプット法から適切な方法を選択 |
| 短期の工事 | 実務上、工事完成基準の適用が広く行われた | 期間がごく短い契約について代替的な取扱いあり |
| 工事損失引当金 | 損失が見込まれる場合に計上 | 同様の考え方が引き継がれている |
4.1 一定の期間にわたり充足される履行義務という新しい考え方
収益認識基準では、まず履行義務が「一定の期間にわたり充足されるもの」か「一時点で充足されるもの」かを判定します。一定の期間にわたり充足される履行義務に該当する場合には、進捗度を見積り、その進捗度に応じて収益を認識することが求められます。つまり、従来のように「工事進行基準を採用するか、工事完成基準を採用するか」を企業が選択するのではなく、契約の実態に照らして自動的に処理方法が決まる構造になっています。
一定の期間にわたり充足される履行義務に該当するかどうかは、次のいずれかの要件を満たすかどうかで判定します。
| 要件 | 内容 | 工事契約における例 |
|---|---|---|
| 要件1 | 企業が履行するにつれて、顧客が便益を享受する | 清掃業務や定期的な保守サービスなど |
| 要件2 | 企業の履行により資産が生じるまたは価値が増加し、その資産を顧客が支配する | 顧客の土地の上に建物を建設する工事 |
| 要件3 | 他に転用できない資産が生じ、かつ完了部分について対価を収受する強制力のある権利がある | 顧客仕様の建築物や受託開発ソフトウェア |
建設工事の多くは、顧客の指定した場所・仕様で施工され、途中解約時にも出来高相当額を請求できる契約となっているため、要件2または要件3を満たし、一定の期間にわたり充足される履行義務に該当するケースが一般的です。この判定においては、契約書における所有権の移転時期や中途解約時の精算条項の確認が実務上の重要なポイントになります。
4.2 進捗度の見積りに用いるアウトプット法とインプット法
一定の期間にわたり充足される履行義務と判定された場合、収益は履行義務の充足に係る進捗度に基づいて認識します。進捗度の見積方法は、アウトプット法とインプット法に大別され、財やサービスの性質を踏まえて履行義務の充足を忠実に描写する方法を選択します。
| 区分 | 考え方 | 具体的な指標の例 | 特徴 |
|---|---|---|---|
| アウトプット法 | 現在までに移転した財やサービスの価値を直接測定する | 現在までに履行が完了した部分の調査、達成した成果の評価、経過期間、生産単位数、引渡単位数 | 成果を直接反映できるが、進捗を把握するための情報が入手できない場合がある |
| インプット法 | 履行義務の充足に使用されたインプットが、予想されるインプット合計に占める割合で測定する | 発生原価、経過期間、機械使用時間、労働時間 | 実務で広く用いられる。原価比例法はこの類型に含まれる |
建設業やソフトウェア開発では、従来の工事進行基準と同様に、発生原価が見積総原価に占める割合で進捗度を測定する原価比例法(インプット法)が引き続き広く用いられています。ただしインプット法では、履行義務の充足度合いに寄与しないインプットが含まれる場合に進捗度から除外する調整が必要になる点が、従来の実務との相違点として挙げられます。たとえば、契約当初に大量に調達したものの未だ施工に使用されていない資材の原価などは、そのままでは進捗を過大に表す可能性があるため、取扱いの検討が求められます。
なお、進捗度は各決算日に見直し、見積りに変更が生じた場合には会計上の見積りの変更として処理し、その影響は変更した期およびそれ以降の期の損益に反映させます。過去の期に遡って修正するものではありません。
4.3 原価回収基準という新設された処理方法
収益認識基準で新たに導入されたのが原価回収基準です。これは、履行義務を充足する際に発生する費用のうち、回収することが見込まれる費用の金額で収益を認識する方法で、一定の期間にわたり充足される履行義務ではあるものの、進捗度を合理的に見積ることができない場合に適用されます。従来であれば「成果の確実性が認められない」として工事完成基準を適用していた場面が、この原価回収基準に置き換わることになります。
| 状況 | 適用される処理 | 損益への影響 |
|---|---|---|
| 進捗度を合理的に見積れる | 進捗度に応じた収益認識 | 工事期間を通じて利益が計上される |
| 進捗度は見積れないが原価の回収は見込まれる | 原価回収基準 | 発生原価と同額の収益を計上するため利益はゼロ |
| 原価の回収も見込まれない | 収益を認識しない(発生原価は費用処理) | 損失が計上される |
原価回収基準では収益と費用が同額計上されるため、その期間の利益はゼロとなり、進捗度が合理的に見積れるようになった時点以降で利益が計上されます。売上高は工事の進行に応じて計上される一方で利益が計上されないため、売上総利益率が一時的に低下して見える点に留意が必要です。契約初期で見積りの精度が低い段階に限って原価回収基準を適用し、その後に進捗度の見積りが可能となった時点で進捗度に応じた収益認識へ移行する、という運用も認められています。
4.4 工期がごく短い工事契約に認められる代替的な取扱い
収益認識基準には、実務上の負担に配慮した代替的な取扱いが設けられています。工事契約に関連するものとして、契約における取引開始日から完全に履行義務を充足すると見込まれる時点までの期間がごく短い工事契約については、進捗度に応じた収益認識を行わず、完全に履行義務を充足した時点で収益を認識することができます。受注制作のソフトウェアについても同様の取扱いが認められています。
この取扱いにより、期間の短い工事は実質的に従来の工事完成基準に近い処理を継続できます。ただし「ごく短い期間」について会計基準上に具体的な日数の定めはないため、企業ごとに合理的な基準を設けて継続的に適用することが求められます。
このほか、工事契約の実務に関連する代替的な取扱いとして、次のようなものがあります。
| 代替的な取扱い | 概要 |
|---|---|
| 契約の結合・履行義務の識別 | 重要性が乏しい場合に、複数の契約を結合せず、または約束した財・サービスを別個の履行義務として識別しないことができる |
| 契約変更 | 重要性が乏しい場合、変更部分を独立した契約として処理するなど簡便な取扱いが認められる |
| 工事の初期段階 | 契約の初期段階に発生した原価に重要性が乏しい場合、初期段階には進捗度を見積らず原価回収基準を適用することができる |
| 出荷基準等の取扱い | 国内販売において出荷時から支配移転時までの期間が通常の期間である場合、出荷時等に収益を認識できる |
4.5 工事損失引当金の取扱いは従来どおり継続
工事契約について、工事原価総額が工事収益総額を超過する可能性が高く、かつその金額を合理的に見積ることができる場合には、その超過すると見込まれる額のうち、すでに計上した損益の額を控除した残額を工事損失引当金として計上します。この工事損失引当金の考え方は、旧「工事契約に関する会計基準」から実質的に引き継がれており、収益認識基準の下でも同様に処理されます。
工事損失引当金は、損失が見込まれた時点で将来分も含めて一括して計上する点が特徴です。適用する収益認識の方法が進捗度に応じた方法か原価回収基準かにかかわらず、損失発生の可能性が高いと判断された時点で計上の要否を検討する必要があります。
計上の条件・仕訳と、法人税では損金にならない理由は、工事損失引当金とは?計上する条件と仕訳、税務では損金にならない理由で詳しく解説しています。
| 項目 | 内容 |
|---|---|
| 計上要件 | 工事原価総額が工事収益総額を超過する可能性が高く、その金額を合理的に見積ることができること |
| 計上額 | 超過見込額から、すでに計上した損益の額を控除した残額 |
| 計上時期 | 損失が見込まれた期に一括して計上 |
| 貸借対照表上の表示 | 流動負債に工事損失引当金として計上する。同一の工事契約に係る棚卸資産と相殺して表示することも認められる |
なお、収益認識基準の下では収益総額の見積りに変動対価や重要な金融要素などの影響が織り込まれる場合があり、工事収益総額の算定過程が従来と異なることがあります。その結果、工事損失引当金の計上要否の判定にも影響が及ぶ可能性があるため、収益総額と原価総額の見積りは一体として管理する体制が求められます。
5. 収益認識基準における工事契約の仕訳と具体例
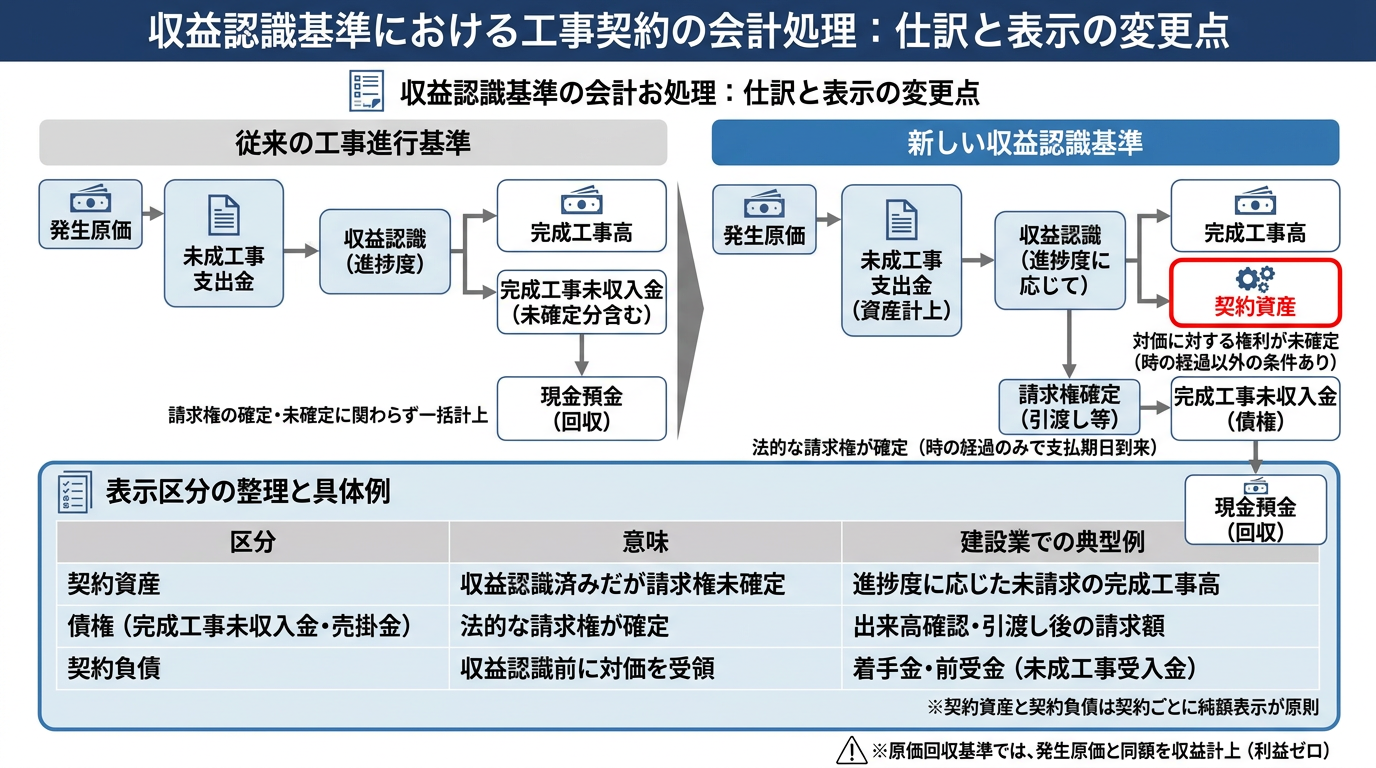
収益認識に関する会計基準における工事契約の会計処理は、従来の工事進行基準と計算の考え方が近いものの、使用する勘定科目や貸借対照表上の表示区分が大きく変わりました。ここでは、一定の期間にわたり充足される履行義務として進捗度に応じて収益を認識するケース、進捗度を合理的に見積れず原価回収基準を適用するケースのそれぞれについて、具体的な数値例を用いた仕訳を確認していきます。あわせて、契約資産・契約負債という表示科目と、建設業で従来から使われてきた未成工事支出金や完成工事未収入金との関係も整理します。
5.1 進捗度に応じて収益を認識する場合の仕訳例
まず、履行義務の充足に係る進捗度を合理的に見積ることができ、一定の期間にわたり収益を認識するケースを見ていきます。前提条件は次のとおりとします。
| 項目 | 内容 |
|---|---|
| 工事契約金額 | 1,000万円 |
| 見積総原価 | 800万円 |
| 工期 | X1期からX3期までの3期間 |
| 進捗度の見積方法 | 原価比例法(発生原価の割合により算定するインプット法) |
| 各期の発生原価 | X1期240万円、X2期400万円、X3期160万円 |
| 代金の受領 | 工事完成引渡時に全額を請求し、翌期に入金 |
この前提のもとで、各期の進捗度と収益認識額は以下のように計算されます。
| 期 | 発生原価(累計) | 進捗度 | 収益認識額 | 原価計上額 |
|---|---|---|---|---|
| X1期 | 240万円(240万円) | 30% | 300万円 | 240万円 |
| X2期 | 400万円(640万円) | 80% | 500万円 | 400万円 |
| X3期 | 160万円(800万円) | 100% | 200万円 | 160万円 |
X1期に工事原価240万円が発生した時点の仕訳は次のとおりです。材料費・労務費・外注費などの支出は、いったん未成工事支出金(仕掛品)として資産計上します。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 未成工事支出金 | 2,400,000 | 現金預金・工事未払金など | 2,400,000 |
続いて、X1期末に進捗度30%に応じた収益300万円を計上し、対応する原価240万円を完成工事原価に振り替えます。この段階では、対価に対する法的な請求権がまだ生じていないため、相手勘定は売掛金ではなく契約資産という科目を用いて計上する点が収益認識基準における大きな変更点です。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 契約資産 | 3,000,000 | 完成工事高 | 3,000,000 |
| 完成工事原価 | 2,400,000 | 未成工事支出金 | 2,400,000 |
X2期も同様に、原価発生時に未成工事支出金へ計上したうえで、期末に進捗度80%に対応する累計収益800万円から前期計上額300万円を差し引いた500万円を収益として認識します。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 未成工事支出金 | 4,000,000 | 現金預金・工事未払金など | 4,000,000 |
| 契約資産 | 5,000,000 | 完成工事高 | 5,000,000 |
| 完成工事原価 | 4,000,000 | 未成工事支出金 | 4,000,000 |
X3期には残りの収益200万円を計上したうえで工事が完成し、引渡しによって代金請求権が確定します。このタイミングで、それまで積み上がっていた契約資産の全額を完成工事未収入金(売掛金)へ振り替えます。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 契約資産 | 2,000,000 | 完成工事高 | 2,000,000 |
| 完成工事原価 | 1,600,000 | 未成工事支出金 | 1,600,000 |
| 完成工事未収入金 | 10,000,000 | 契約資産 | 10,000,000 |
損益計算書に計上される収益と原価の金額自体は、従来の工事進行基準を適用していた場合と基本的に同じ結果になります。変わるのは貸借対照表側であり、権利が確定していない未収の対価を契約資産として区分表示する必要があるという点を押さえておきましょう。
5.2 原価回収基準を適用する場合の仕訳例
履行義務を充足する際に発生する費用は回収できると見込まれるものの、進捗度を合理的に見積ることができない場合には、原価回収基準を適用します。原価回収基準では、発生した原価のうち回収が見込まれる金額と同額を収益として認識するため、その期間の工事利益はゼロとなります。
前提を、工事契約金額1,000万円、X1期の発生原価240万円(全額回収可能と見込まれる)、X1期末時点では進捗度を合理的に見積れないものとします。この場合のX1期の仕訳は次のとおりです。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 未成工事支出金 | 2,400,000 | 現金預金・工事未払金など | 2,400,000 |
| 契約資産 | 2,400,000 | 完成工事高 | 2,400,000 |
| 完成工事原価 | 2,400,000 | 未成工事支出金 | 2,400,000 |
収益240万円と原価240万円が同額計上されるため、利益は計上されません。その後、見積能力が高まって進捗度を合理的に見積ることができるようになった時点から、通常どおり進捗度に応じた収益認識へ切り替えます。原価回収基準は、従来の工事完成基準のように収益をゼロにしたまま完成まで待つのではなく、発生原価分だけは売上高として計上する点が決定的に異なります。
なお、契約の初期段階など進捗度を合理的に見積ることができない期間については、代替的な取扱いとして原価回収基準に代えて、契約の初期段階に収益を認識せず、その段階を超えた時点から収益を認識する方法も認められています。
5.3 契約資産と契約負債の表示区分
収益認識基準の適用により、工事契約の貸借対照表項目は、対価に対する権利の性質に応じて次のように区分されます。
| 区分 | 意味 | 工事契約における典型例 |
|---|---|---|
| 契約資産 | 収益を認識したが、対価を受け取る権利が法的な債権にはまだなっていないもの(時の経過以外の条件が付いている) | 進捗度に応じて計上した完成工事高のうち、引渡し前で請求権が確定していない部分 |
| 債権(完成工事未収入金・売掛金) | 対価に対する法的な請求権が確定しており、時の経過のみで支払期日が到来するもの | 出来高の確認や引渡しにより請求書を発行した金額 |
| 契約負債 | 収益を認識する前に、顧客から対価を受け取った、または対価の支払期限が到来しているもの | 着手金・前受金など、認識した収益額を超えて受領した工事代金 |
たとえば、進捗度に応じた収益認識額が300万円である一方、契約に基づき着手金として400万円を受領している場合には、同一の契約単位で契約資産と契約負債を相殺し、超過額100万円を契約負債として計上します。契約資産と契約負債は契約ごとに純額で表示するのが原則であり、複数の工事契約を単純に合算して相殺することはできません。
着手金400万円を受領した際の仕訳は次のようになります。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 現金預金 | 4,000,000 | 契約負債 | 4,000,000 |
その後、進捗度に応じて収益300万円を認識する際には、契約負債を取り崩して完成工事高へ振り替えます。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 契約負債 | 3,000,000 | 完成工事高 | 3,000,000 |
また、契約資産は金銭債権ではありませんが、貸倒引当金の設定対象となる点にも留意が必要です。契約資産に係る貸倒引当金は、債権に係るものと区分して把握しておくと、注記作成時の集計がスムーズになります。
5.4 未成工事支出金や完成工事未収入金の科目の扱い
建設業では、建設業法に基づく財務諸表の様式において、未成工事支出金、完成工事未収入金、未成工事受入金といった業種特有の勘定科目が長く用いられてきました。収益認識基準の適用後も、これらの科目名を使い続けること自体は否定されていません。表示科目については、契約資産・契約負債という名称に代えて、内容を表す適切な科目をもって貸借対照表に表示することが認められているためです。
| 建設業の慣行的な科目 | 収益認識基準上の区分 | 留意点 |
|---|---|---|
| 未成工事支出金 | 棚卸資産(仕掛品) | 収益を認識した部分に対応する原価は完成工事原価へ振り替えるため、残高は未認識部分の原価等に限られる |
| 完成工事未収入金 | 債権 | 請求権が確定した金額のみを計上し、未確定分は契約資産として区分する |
| 未成工事受入金 | 契約負債 | 契約負債に該当する旨を注記等で明らかにする運用が一般的 |
実務上とくに影響が大きいのは、従来は完成工事未収入金に一括計上していた未収の工事代金を、請求権が確定した部分とそうでない部分に分けて管理しなければならなくなった点です。出来高査定や引渡しといった請求権確定のタイミングを契約ごとに把握できるよう、工事台帳や販売管理システムの管理項目を見直しておく必要があります。
なお、未成工事支出金には、工事開始前に発生した契約獲得のための費用や、設計変更に伴う追加原価などが含まれることもあります。これらについては、履行義務の充足に直接対応する原価かどうかを判断したうえで、資産計上の可否と収益認識への反映方法を検討することになります。
6. 中小企業は収益認識基準への対応が必要か
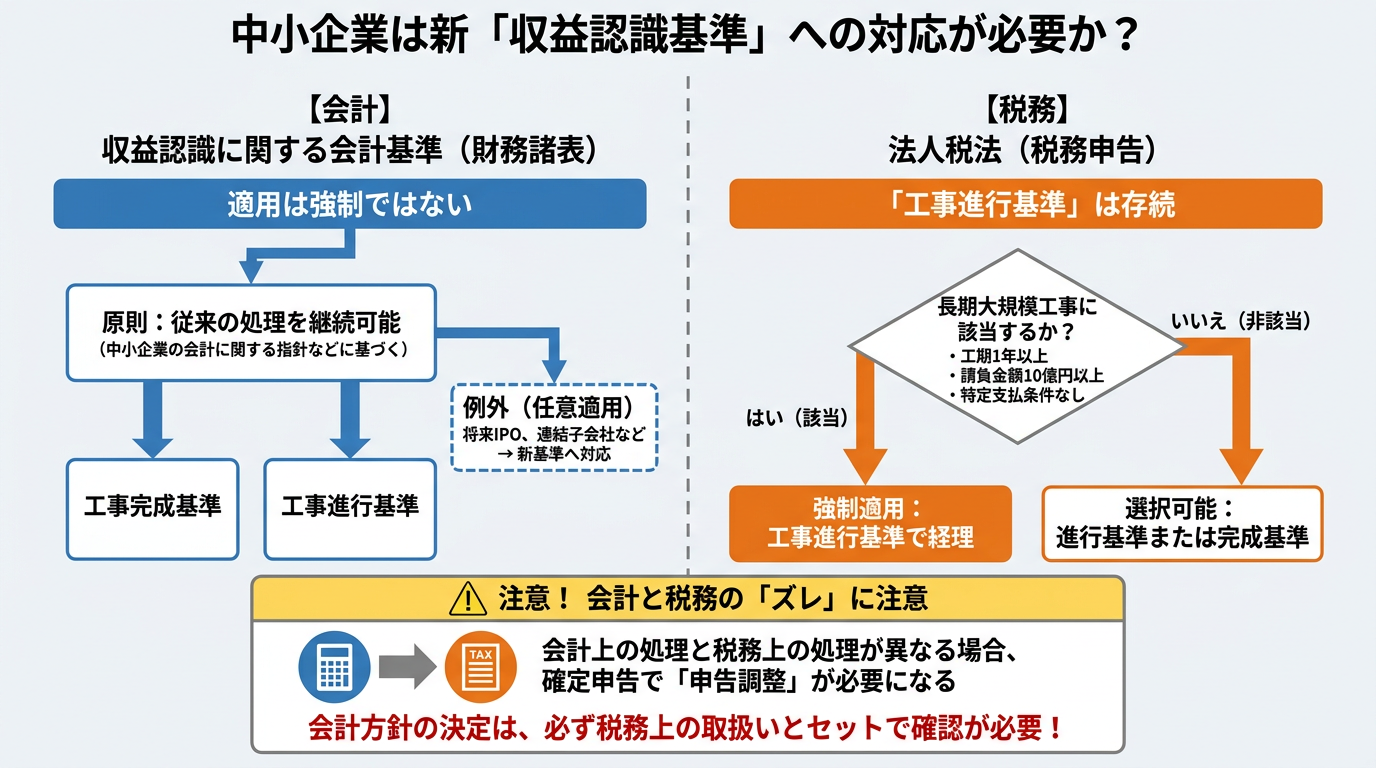
収益認識に関する会計基準の適用が始まったことで、建設業やソフトウェア開発を営む中小企業からは「自社も工事進行基準をやめて新しい処理に切り替えなければならないのか」という相談が急増しました。結論から述べると、会計監査人を設置しない中小企業は、「中小企業の会計に関する指針」「中小企業の会計に関する基本要領」に沿って従来どおりの処理を続けている例が多く、収益認識に関する会計基準を適用しないという選択が実務上とられています。ただし、税務上の取扱いは会計基準とは別のルールで動いており、法人税法上の工事進行基準は現在も存続している点を混同しないことが重要です。ここでは、中小企業が押さえておくべき会計と税務の両面のポイントを整理します。
6.1 中小企業の会計に関する指針での取扱い
収益認識に関する会計基準は、金融商品取引法に基づく開示を行う企業や会社法上の大会社など、会計監査人を設置する会社を主な適用対象としています。これらに該当しない中小企業については、「中小企業の会計に関する指針」または「中小企業の会計に関する基本要領」に沿った会計処理が実務上広く用いられており、これらの枠組みのなかで工事契約の処理を行うことが可能です。
中小企業の会計に関する指針では、工事契約に係る収益の計上について、工事の進行途上において進捗部分の成果の確実性が認められる場合には工事進行基準を、それ以外の場合には工事完成基準を適用するという従来からの考え方が示されています。つまり、中小企業は工事完成基準を引き続き選択でき、決算日時点で完成・引渡しが済んでいない工事を未成工事支出金として資産計上する処理も従来どおり行えます。
| 区分 | 主な該当企業 | 工事契約の会計処理 |
|---|---|---|
| 収益認識基準の適用対象 | 上場企業、会計監査人を設置する会社(大会社など)およびその連結子会社 | 一定の期間にわたり充足される履行義務として進捗度に応じて収益認識(要件を満たさない場合は原価回収基準など) |
| 適用が求められない企業 | 上記以外の中小企業 | 中小企業の会計に関する指針などに基づき、工事進行基準または工事完成基準を選択適用 |
なお、中小企業であっても任意に収益認識に関する会計基準を適用することは可能です。将来的に上場を目指す企業、金融機関や取引先から高い水準の会計情報を求められる企業、親会社が上場企業でありグループ内で会計方針を統一する必要がある企業などは、早い段階から新基準への移行を検討する価値があります。
6.2 従来の工事進行基準や工事完成基準を継続できるケース
中小企業が従来の処理を継続する場合でも、どのような判断で基準を選択しているのかを説明できる状態にしておくことが望まれます。実務上、次のようなケースでは従来処理の継続が現実的な選択となります。
| 状況 | 継続適用の可否と考え方 |
|---|---|
| 会計監査人を設置していない中小の建設会社 | 工事完成基準を継続適用できる。決算書の作成負担を抑えられる |
| 成果の確実性が認められる長期工事を請け負う中小企業 | 従来どおり工事進行基準を継続適用できる。進捗度は原価比例法で算定する実務が一般的 |
| 上場企業の連結対象となっている子会社 | 連結財務諸表の作成上、親会社の会計方針に合わせて収益認識基準に基づく処理が必要となる場合がある |
| 将来的にIPOを予定している企業 | 監査対応を見据え、早期に収益認識基準へ移行しておくことが望ましい |
注意したいのは、会計上は工事完成基準を継続できても、税務上は一定の工事について工事進行基準が強制されるため、会計と税務で処理が異なり申告調整が必要になる場合があるという点です。会計方針を決める際は、必ず税務上の取扱いとセットで確認しましょう。
6.3 税務上の工事進行基準は法人税法で存続している
会計基準の世界では「工事進行基準」という用語は収益認識に関する会計基準への統合により表舞台から姿を消しましたが、法人税法上の工事進行基準は現在も条文として存続しており、廃止されたわけではありません。法人税法では、長期大規模工事に該当する請負工事については工事進行基準による経理が強制され、それ以外の長期の請負工事についても、企業が工事進行基準により経理した場合にはその処理が認められるという枠組みが維持されています。
この点は誤解が生じやすいところで、「工事進行基準が廃止されたから税務申告でも進行基準を使わなくてよい」という理解は誤りです。会計基準の改正と法人税法の規定は連動しておらず、税務上の要件は独立して判定する必要があります。
| 項目 | 会計(収益認識に関する会計基準) | 税務(法人税法) |
|---|---|---|
| 「工事進行基準」という用語 | 基準上の用語としては使われていない | 条文上の用語として存続している |
| 中小企業への強制力 | 強制適用の対象ではない(中小指針・基本要領による処理が実務上一般的) | 長期大規模工事に該当すれば企業規模を問わず強制適用 |
| 収益計上の考え方 | 一定の期間にわたり充足される履行義務として進捗度に応じて認識 | 工事の進行割合に応じて収益と費用を計上 |
6.4 長期大規模工事に対する強制適用のルール
法人税法では、次の要件をすべて満たす請負工事を長期大規模工事と位置づけ、企業の規模にかかわらず工事進行基準による経理を義務づけています。中小企業であっても該当すれば適用対象となるため、受注時点で要件を確認する運用が欠かせません。
| 要件 | 内容 |
|---|---|
| 工事期間 | 着手日から目的物の引渡し期日までの期間が1年以上であること |
| 請負金額 | 請負の対価の額が10億円以上であること |
| 対価の支払条件 | 請負対価の額の2分の1以上が目的物の引渡期日から1年を経過する日後に支払われるものでないこと |
ここでいう工事には、建設工事だけでなく製造やソフトウェア開発などの請負も含まれ、複数の工事をまとめて一の契約としているかどうかの判定も必要になります。要件のいずれか一つでも満たさない場合は長期大規模工事に該当せず、工事進行基準は強制されませんが、その場合でも工事期間が事業年度をまたぐ長期の請負工事であれば、企業の選択により工事進行基準で経理することが認められています。
また、長期大規模工事に該当しない工事について工事完成基準を採用している場合でも、工事損失が見込まれるときの取扱いや、期末時点の未成工事支出金の集計精度は税務調査で確認されやすい論点です。中小企業であっても、工事ごとの原価管理や実行予算の管理体制を整えておくことが、会計・税務双方のリスク低減につながります。
7. 工事進行基準の廃止に伴う実務上の注意点
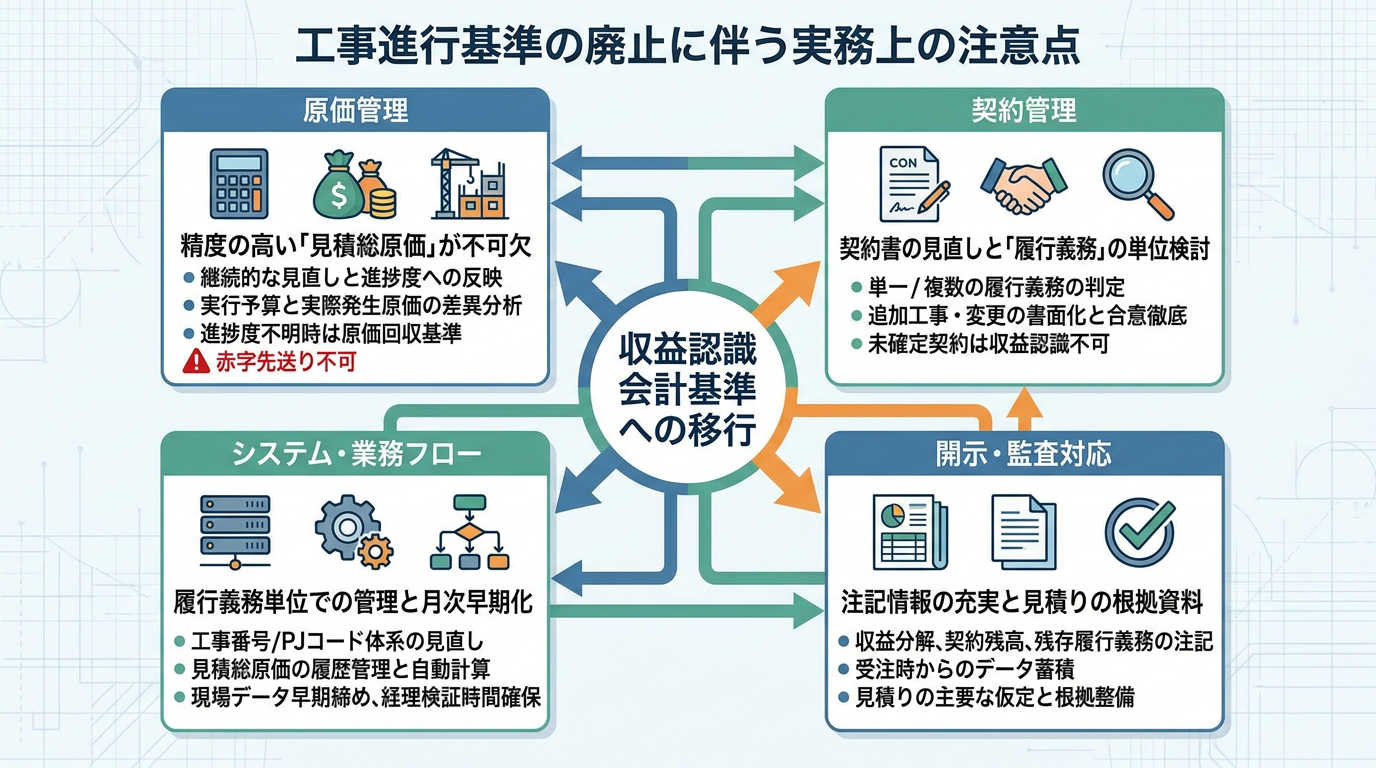
収益認識に関する会計基準への移行によって、工事契約の会計処理は「工事進行基準を適用するかどうか」という判断から、「履行義務が一定の期間にわたり充足されるかどうか」「進捗度を合理的に見積れるかどうか」という判断へと軸足が移りました。この変化は、経理部門だけで完結する話ではなく、営業部門が締結する契約書の内容、工事部門が管理する原価データ、基幹システムの仕様、さらには決算開示の内容にまで波及します。ここでは、実務担当者が押さえておくべき論点を四つの視点から整理します。
| 影響を受ける領域 | 主な検討事項 | 関係する部門 |
|---|---|---|
| 原価管理 | 工事別原価の集計単位、見積総原価の更新頻度、進捗度算定方法の選択 | 経理部門・工事部門・積算部門 |
| 契約管理 | 契約の識別、履行義務の単位、変更契約への対応、取引価格の算定 | 営業部門・法務部門・経理部門 |
| システム・業務フロー | 契約資産と契約負債の管理、進捗度の自動計算、原価回収基準への対応 | 情報システム部門・経理部門 |
| 開示・監査対応 | 収益の分解情報、履行義務に関する注記、重要な会計上の見積りの開示 | 経理部門・監査法人 |
7.1 原価管理と進捗度見積りの精度向上が不可欠
収益認識基準では、一定の期間にわたり充足される履行義務について、進捗度を合理的に見積ることができる場合に進捗度に応じて収益を認識します。インプット法として発生原価に基づく進捗度を用いる企業が多数を占めますが、この方法は「見積総原価」という分母の精度に決算数値が直結します。見積総原価が過小であれば進捗度が過大となり、収益が前倒しで計上されてしまうため、工事の進行に応じて見積総原価を継続的に見直し、変更があれば速やかに進捗度へ反映する体制を構築することが不可欠です。
また、旧基準では「成果の確実性」が認められない場合に工事完成基準へ切り替えるという選択がありましたが、現行基準では進捗度を合理的に見積れない場合でも、発生原価の回収が見込まれるときは原価回収基準を適用しなければなりません。つまり、進捗度を見積れないことを理由に収益計上を工事完了時まで先送りすることは、原則として認められなくなりました。この点からも、工事ごとの実行予算の作成と、実際発生原価との差異分析を月次で回すサイクルが求められます。
実務上、特に注意が必要なのは次のような原価の取扱いです。
- 着手前に購入した資材や現場に搬入したのみで未使用の資材の原価は、履行義務の充足の進捗度を反映しないため、インプット法による進捗度の計算から除外する調整が必要となる場合があります。
- 外注先への前渡金や、工事の進行度合いと比例関係にない一時的な支出についても、進捗度への反映方法を事前に社内ルールとして定めておく必要があります。
- 共通費や現場管理費の配賦基準が曖昧なままでは、工事別の原価が実態を表さず、進捗度の信頼性が損なわれます。
建設業では工期が複数年にわたる案件も多く、資材価格や労務費の変動が見積総原価を大きく揺らします。見積りの変更は会計上の見積りの変更として、変更を行った期以降の損益に反映させる処理となるため、変更の根拠資料を残しておくことが監査対応上も重要です。
7.2 契約書の見直しと履行義務の単位の検討
収益認識の5ステップは契約の識別から始まります。従来の工事進行基準では「工事契約単位」で収益を把握すれば足りることが多かったのに対し、現行基準では一つの契約の中に複数の別個の履行義務が含まれていないか、あるいは複数の契約を結合して単一の契約として処理すべきでないかを判断する必要があります。設計と施工を一括で請け負うケース、施工に加えて完成後の保守やアフターサービスが含まれるケース、設備の据付と当該設備の販売が組み合わされたケースなどは、履行義務の単位を慎重に検討すべき典型例です。
そのため、契約書や注文書の記載内容そのものを点検する必要があります。特に確認しておきたい項目は次のとおりです。
| 確認項目 | 会計処理への影響 |
|---|---|
| 契約対象となる業務の範囲 | 履行義務が単一か複数かの判定、取引価格の配分の要否 |
| 対価の金額と支払条件 | 取引価格の算定、契約資産と債権の区分、重要な金融要素の有無 |
| インセンティブ・ペナルティ条項 | 変動対価に該当するかの判定と、その見積り・制限の検討 |
| 中途解約時の取扱い | これまでに完了した履行部分について対価を収受できる権利があるかの判断材料 |
| 仕掛品や工事目的物の所有権・危険負担 | 一定の期間にわたり充足される履行義務に該当するかの判断材料 |
| 設計変更・追加工事の合意方法 | 契約変更の会計処理の区分、取引価格の見直しのタイミング |
建設工事では、口頭やメールベースで追加工事が始まり、金額の合意が後日になるという実務が少なくありません。しかし収益認識基準では、契約変更が承認され、権利義務や対価が識別でき、対価の回収可能性が高いことなどの要件を満たして初めて契約として扱われます。追加工事や設計変更について、承認の事実と金額の合意時期を書面で残す運用に切り替えることが、期末の収益計上額を確定させるうえで極めて重要になります。営業担当者や現場代理人への周知徹底が欠かせません。
また、契約金額が未確定のまま着工する場合、対価の回収可能性が高いと判断できなければ契約として識別できず、収益を認識できません。受注時の与信管理や、契約書締結までのリードタイム短縮も、会計上の論点と直結していることを意識しておく必要があります。
7.3 システムや業務フローの改修ポイント
会計処理の考え方が変われば、それを支えるシステムの改修も避けられません。特に工事原価管理システムと会計システムの連携部分は、次のような対応が必要になります。
- 履行義務単位で収益と原価を管理できるよう、工事番号やプロジェクトコードの体系を見直す。一つの契約に複数の履行義務がある場合、契約単位と履行義務単位の両方で集計できる構造が望ましいといえます。
- 見積総原価をシステム上で改訂履歴とともに保持し、進捗度の再計算と収益の修正額を自動算定できるようにする。
- 原価回収基準を適用する工事を区分管理し、進捗度を合理的に見積れるようになった時点で処理を切り替えられるようにする。
- 貸借対照表に表示する契約資産、契約負債、顧客との契約から生じた債権を区分して把握できるよう、勘定科目と補助科目を整備する。
- 注記に必要な収益の分解情報を出力できるよう、工種別・地域別・契約タイプ別などのマスタ属性を付与する。
業務フローの面では、月次で工事ごとの見積総原価を更新し、進捗度と収益計上額を確定させるまでのスケジュールを明確に定めることが重要です。現場からの原価情報や出来高情報の締め日を早め、経理部門が進捗度を検証する時間を確保する決算早期化の取り組みが、そのまま収益認識の精度向上につながります。
あわせて、社内規程の整備も忘れてはなりません。収益認識に関する会計方針、履行義務の判定基準、進捗度の見積方法、原価回収基準の適用要件、代替的な取扱いを適用する工期の閾値などを経理規程やマニュアルに明文化し、担当者が変わっても同じ判断ができる状態にしておくことが求められます。
7.4 注記開示で求められる情報の追加
収益認識基準の適用により、財務諸表の注記として開示すべき情報が大幅に増えました。従来の工事契約に関する会計基準では、工事進行基準を適用した工事に係る収益の額などの限定的な開示にとどまっていましたが、現行基準では顧客との契約から生じる収益について、より体系的な情報が求められます。
| 注記の区分 | 開示が求められる内容の例 |
|---|---|
| 収益認識に関する会計方針 | 履行義務の内容、履行義務を充足する通常の時点、進捗度の見積方法、原価回収基準を適用している場合はその旨 |
| 収益の分解情報 | 工種別、事業セグメント別、地域別など、収益の性質や金額が経済的要因からどのような影響を受けるかを示す区分での分解 |
| 契約残高 | 顧客との契約から生じた債権、契約資産、契約負債の期首残高および期末残高、期中の重要な変動の内容 |
| 残存履行義務 | 未充足または部分的に未充足の履行義務に配分した取引価格の総額と、収益を認識すると見込む時期 |
これらの注記を作成するには、決算数値を単に集計するだけでなく、契約ベースの情報を年間を通じて蓄積しておく必要があります。特に残存履行義務に関する注記は、受注残高に相当する情報を履行義務単位で把握しておかなければ作成できません。期末になってから慌ててデータを集めるのではなく、受注時点から注記に必要な項目を取得する業務設計に切り替えることが求められます。
また、進捗度の見積りは金額的な影響が大きく、翌年度の財務諸表に重要な影響を及ぼすおそれのある項目として、会計上の見積りの開示の対象となる場合があります。見積りに用いた主要な仮定や、その変更が財務諸表に与える影響についても説明できるよう、根拠資料を整理しておくことが望まれます。
なお、注記の一部については、重要性が乏しい場合や、連結財務諸表を作成している会社の個別財務諸表において記載を省略できる取扱いが定められています。自社がどこまでの開示を求められるのかを、監査法人や顧問税理士と早い段階で擦り合わせておくことが実務上の負担軽減につながります。
8. 工事進行基準と収益認識基準に関するよくある質問
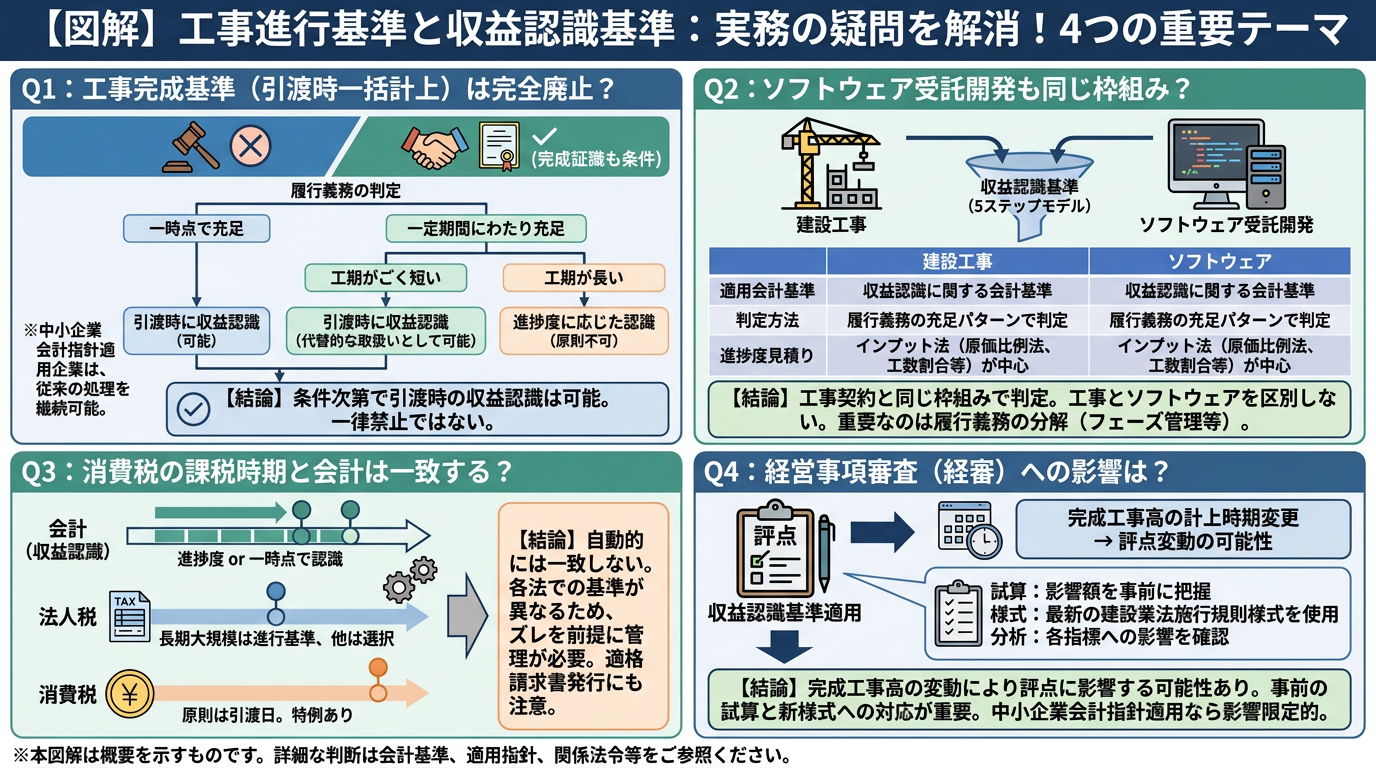
工事進行基準の廃止と収益認識基準への移行については、実務担当者から共通した疑問が数多く寄せられます。ここでは、建設業や受託開発を行う企業から特に質問の多い4つのテーマについて、会計基準と税務の両面から整理して回答します。
8.1 工事完成基準はもう一切使えないのか
「工事完成基準」という用語自体は収益認識に関する会計基準には登場しませんが、引渡時点で収益を計上する処理がすべて禁止されたわけではありません。収益認識基準では、まず履行義務が「一定の期間にわたり充足されるもの」か「一時点で充足されるもの」かを判定し、一時点で充足される履行義務に該当する場合には、顧客が資産に対する支配を獲得した時点、すなわち引渡時に収益を認識します。この処理は結果として従来の工事完成基準と同様の収益計上タイミングになります。
また、一定の期間にわたり充足される履行義務に該当する場合であっても、工期がごく短い工事契約については、適用指針の代替的な取扱いにより完全に履行義務を充足した時点で収益を認識することが認められています。中小企業についても、中小企業の会計に関する指針に基づき従来の処理を継続する選択肢が残されています。
| ケース | 引渡時点での収益計上の可否 | 根拠となる考え方 |
|---|---|---|
| 一時点で充足される履行義務と判定された工事 | 可能 | 顧客が資産に対する支配を獲得した時点で収益認識 |
| 工期がごく短い工事契約 | 可能 | 収益認識に関する会計基準の適用指針の代替的な取扱い |
| 一定の期間にわたり充足される履行義務(工期が長い) | 原則として不可 | 進捗度に応じた収益認識、または原価回収基準 |
| 中小企業の会計に関する指針を適用する中小企業 | 可能 | 従来の工事完成基準・工事進行基準の継続適用 |
つまり、上場企業や会社法上の大会社など収益認識基準が強制適用される企業では、長期の工事について安易に引渡時一括計上を選ぶことはできませんが、契約の性質や工期によっては引渡時点での収益認識が適切となる場合があるということです。
8.2 ソフトウェア受託開発でも同じ処理になるのか
受注制作のソフトウェアについても、工事契約と同じ枠組みで収益認識基準に基づく判定を行うことになります。従来はソフトウェア取引の収益計上に関する実務上の取扱いが別途定められていましたが、収益認識基準の適用開始に伴って整理され、現在は工事契約と受注制作のソフトウェアを区別せず、5ステップモデルと履行義務の充足パターンによって収益計上時期を判断します。
したがって、システム開発の受託契約であっても、一定の期間にわたり充足される履行義務の要件を満たす場合は進捗度に応じて収益を認識し、進捗度を合理的に見積もれないが発生する費用の回収が見込まれる場合は原価回収基準を適用します。要件を満たさない場合は、成果物の検収など顧客が支配を獲得した一時点で収益を認識します。
| 論点 | 建設工事 | 受注制作のソフトウェア |
|---|---|---|
| 適用される会計基準 | 収益認識に関する会計基準 | 収益認識に関する会計基準 |
| 収益計上の判定方法 | 履行義務が一定の期間か一時点かで判定 | 履行義務が一定の期間か一時点かで判定 |
| 進捗度の見積り | 原価比例法などのインプット法が中心 | 工数の投入割合などのインプット法が中心 |
| 見積り不能時の処理 | 原価回収基準 | 原価回収基準 |
実務上は、契約が要件定義・設計・開発・保守といった複数のフェーズに分かれている場合に、それらを単一の履行義務とみるのか別個の履行義務に分解するのかが重要な検討ポイントになります。保守やライセンス提供が含まれる契約では、履行義務ごとに取引価格を配分し、それぞれ異なるタイミングで収益を認識する必要が生じます。
8.3 消費税の課税時期は変わるのか
会計基準が変わったからといって、消費税の課税資産の譲渡等の時期が自動的に会計上の収益認識時期と一致するわけではありません。消費税法では、請負による資産の譲渡等の時期は原則として目的物の全部を完成して引き渡した日とされており、この取扱いは収益認識基準の適用後も変わっていません。
ただし、法人税法上の長期大規模工事について工事進行基準により経理している場合には、消費税においても同様に工事進行基準に準じて資産の譲渡等の時期を計算する特例が設けられています。この特例を適用するかどうかによって、申告における課税標準の計上タイミングが異なるため、会計・法人税・消費税の三者でズレが生じることを前提に管理する必要があります。
| 区分 | 収益・課税の計上時期 |
|---|---|
| 会計(収益認識基準) | 履行義務の充足に応じて、進捗度に基づき一定の期間にわたり認識、または一時点で認識 |
| 法人税 | 長期大規模工事は工事進行基準が強制適用、その他の工事は工事進行基準と工事完成基準の選択 |
| 消費税 | 原則は目的物の引渡日。長期大規模工事等で工事進行基準により経理している場合は特例あり |
また、契約資産として計上した金額には、まだ請求権が確定していない部分が含まれます。適格請求書等保存方式のもとでは、取引先へ交付する請求書の記載内容と会計上の収益計上額が一致しないケースが生じるため、消費税の課税区分と会計上の収益計上額を別々に集計できる体制を整えておくことが重要です。
8.4 建設業許可の経営事項審査への影響はあるか
経営事項審査では完成工事高や自己資本額などの財務数値が評点の算定基礎となるため、収益認識基準の適用によって完成工事高の計上時期が変わると経営事項審査の評点にも影響が及びます。特に、従来は工事完成基準で引渡時に一括計上していた工事が進捗度に応じた期間按分となる場合、適用初年度の完成工事高が従来と比べて増減する可能性があります。
これに対応して、建設業法施行規則に定められた財務諸表の様式についても、収益認識基準に基づく表示科目を反映した改正が行われています。契約資産や契約負債といった科目の取扱いが整理されたため、建設業の許可申請や決算変更届で提出する財務諸表を作成する際は、最新の様式と記載要領を確認する必要があります。
実務上の対応としては、次の点を押さえておくとよいでしょう。
| 確認項目 | 具体的な対応 |
|---|---|
| 完成工事高の変動 | 適用初年度の完成工事高の増減を試算し、平均完成工事高への影響を事前に把握する |
| 財務諸表の様式 | 契約資産・契約負債を含む最新の建設業法施行規則の様式に沿って作成する |
| 経営状況分析 | 自己資本額や負債の科目区分の変更が各指標に与える影響を分析機関に確認する |
| 社内説明資料 | 会計方針の変更による影響額を整理し、金融機関や発注者への説明に備える |
なお、中小企業の会計に関する指針に基づき従来の処理を継続する場合は、完成工事高の計上方法自体が変わらないため、経営事項審査への直接的な影響は限定的です。自社が強制適用の対象かどうかを最初に確認したうえで、必要な対応範囲を見極めることが実務上の出発点となります。
9. まとめ
工事進行基準は、2021年4月1日以後開始する事業年度から適用された「収益認識に関する会計基準」により、「工事契約に関する会計基準」ごと廃止されました。ただし考え方自体は「一定の期間にわたり充足される履行義務」として引き継がれており、要件を満たす工事は進捗度に応じて収益を認識します。進捗度を合理的に見積れない場合は原価回収基準を適用します。工事完成基準という用語自体はなくなりましたが、一時点で充足される履行義務と判定される工事や、工期がごく短い工事の代替的な取扱いでは、引渡時点での計上が引き続き可能です。一方、中小企業は従来どおりの処理を継続でき、法人税法上の工事進行基準も存続しています。自社の適用区分を確認し、原価管理体制や契約内容の見直しを進めましょう。
この記事の根拠(一次資料)
本記事の記述は、次の条文・基準を確認して書いています。数字や取扱いは改正で変わるため、実務では必ず最新の原文をご確認ください。
- 法人税法 第63条(工事の請負に係る収益及び費用の帰属事業年度)/同施行令 第129条
e-Gov法令検索 法人税法 ※長期大規模工事=請負対価10億円以上・工期1年以上。第64条は現行「削除」です。 - 収益認識に関する会計基準(企業会計基準第29号)第81項・第90項
企業会計基準委員会(ASBJ) ※2021年4月1日以後開始する事業年度の期首から適用。廃止されたのは企業会計基準第15号「工事契約に関する会計基準」です。 - 消費税法基本通達 9-1-5・9-1-6(請負による資産の譲渡等の時期)
国税庁 - 消費税法基本通達 11-3-5(未成工事支出金として経理した場合の仕入税額控除)
国税庁 - タックスアンサー No.6141 納税義務の成立の時期
国税庁 - 法人税基本通達 2-1-1の4(部分完成の事実がある場合の収益の計上の単位)
国税庁 - 建設業法施行規則 別記様式第十五号及び第十六号の国土交通大臣の定める勘定科目の分類(昭和57年 建設省告示第1660号)
国土交通省(平成14年改正まで)/ 現行版(令和4年改正・建設業情報管理センター転載)
あわせて読みたい
- 未成工事支出金とは?仕掛品との違い・完成工事原価への振替と消費税の落とし穴を税理士が解説
- 完成工事未収入金と売掛金の違い|建設業特有の勘定科目を条文から整理する
- 完成工事原価報告書の書き方|材料費・労務費・外注費・経費の4区分と、決算で見られるところ
進行中の工事を、進み具合に応じて計上するか、引渡しの時に計上するかは、工事の規模と契約の内容で変わります。自社の工事がどちらにあたるか迷う場合は、決算の前に、契約書と工事ごとの原価の資料をご用意のうえご相談ください。

コメント