
奥山税務会計事務所(東京都豊島区南池袋/池袋駅徒歩8分)
- 完成工事未収入金(かんせいこうじみしゅうにゅうきん)は、完成工事高に計上した工事の請負代金のうち、まだ受け取っていない額を表す建設業の勘定科目です。中身は一般の会社の売掛金と同じで、違うのは建設業の決算書に書く科目名です。
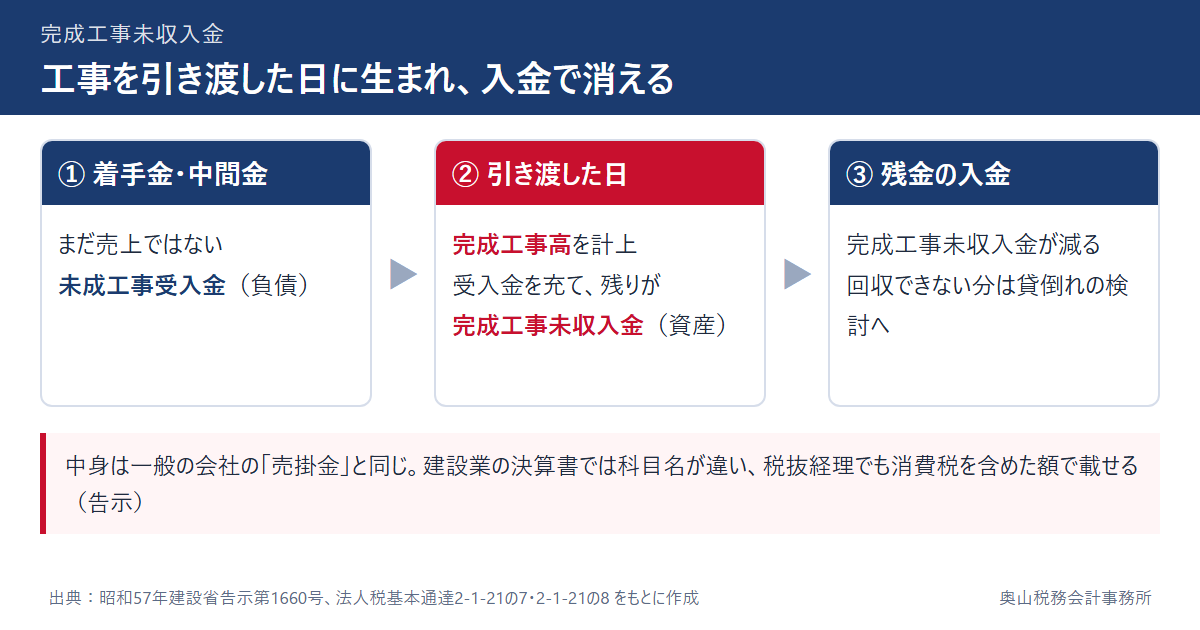
- 生まれるのは、原則として工事を引き渡した日です(法人税基本通達2-1-21の7)。先に受け取っていた着手金(未成工事受入金)を充て、残りが完成工事未収入金になります。
- 建設業の決算書では、税抜経理でも消費税を含めた額で載せます。破産債権などで1年以内に回収できないことが明らかなものは、流動資産から外して投資その他の資産に移します(昭和57年建設省告示第1660号)。
この記事では、完成工事未収入金の意味と売掛金・未収入金・未成工事支出金との違いを押さえたうえで、いつ計上するか、着手金の受け取りから残金の入金までの仕訳、消費税、決算で確かめるところを、告示と国税庁の通達にもとづいて順に整理します。
1. 完成工事未収入金とは:建設業の決算書での「売掛金」
建設業の許可を受けた会社は、毎事業年度の終了後に決算書を出します(建設業法第11条第2項)。その決算書の勘定科目は国土交通大臣の告示で決められていて、告示は完成工事未収入金を次のように定めています。
完成工事高に計上した工事に係る請負代金(税抜方式を採用する場合も取引に係る消費税額及び地方消費税額を含む。以下同じ。)の未収額。ただし、このうち破産債権、再生債権、更生債権その他これらに準ずる債権で決算期後1年以内に弁済を受けられないことが明らかなものは、投資その他の資産に記載する。
(昭和57年建設省告示第1660号・令和4年国土交通省告示第473号による改正後)
ポイントは3つです。
- 完成工事高に計上した工事の代金であること。まだ売上にしていない工事の代金は、完成工事未収入金になりません。
- 税抜経理でも消費税を含めた額であること。帳簿の上で仮受消費税を分けていても、決算書の完成工事未収入金は税込みの未収額です。
- 1年以内に回収できないことが明らかな破産債権などは、流動資産ではなく投資その他の資産に移すこと。
1.1 売掛金との違い:中身は同じで、科目名が違う
| 比べる点 | 完成工事未収入金 | 売掛金 |
|---|---|---|
| 使う場面 | 建設工事の請負代金(建設業法施行規則の様式で決算書を作る会社) | 商品・製品の販売やサービスの代金 |
| 対になる売上の科目 | 完成工事高 | 売上高 |
| 貸借対照表 | 流動資産 | 流動資産 |
| 貸倒れの扱い(法人税) | どちらも売掛債権として同じ。法人税基本通達9-6-3は売掛債権に「売掛金、未収請負金」を挙げている | |
日々の記帳は「売掛金」で行い、決算書を作るときに建設業の科目に組み替えている会社もあります。税金の計算では科目名による違いはありません。売上の側の完成工事高と売上高の違いは、完成工事高とは?売上高との違いと、いつ計上するかで解説しています。
1.2 名前の似た科目との違い
| 科目 | 告示の定義 | 区分 |
|---|---|---|
| 完成工事未収入金 | 完成工事高に計上した工事に係る請負代金の未収額 | 流動資産 |
| 未収入金 | 完成工事未収入金以外の未収入金及び営業取引以外の取引によつて生じた未収入金、営業外受取手形その他決算期後1年以内に現金化できると認められるもので他の流動資産科目に属さないもの | 流動資産 |
| 未成工事受入金 | 請負代金の受入高のうち完成工事高に計上していないもの | 流動負債 |
| 未成工事支出金 | 完成工事原価に計上していない工事費並びに材料の購入及び外注のための前渡金及び手付金等 | 流動資産 |
工事代金以外の未収分(たとえば不要になった機械を売った代金)は、完成工事未収入金ではなく未収入金です。未成工事支出金は「まだ引き渡していない工事の原価」で、完成工事未収入金は「引き渡した工事の代金のうち、まだ入っていない分」です。名前は似ていても、原価の側と代金の側で別物です。それぞれ、未成工事受入金と前受金の違い、未成工事支出金とは?で解説しています。
2. いつ計上するか:工事を引き渡した日
完成工事未収入金は、完成工事高を計上した時に生まれます。法人税では、請負の収益は原則として引渡し等の日の属する事業年度の益金に算入します(法人税基本通達2-1-21の7)。建設工事の引渡しの日は、たとえば次の日のうち、工事の種類や性質、契約の内容に応じて合理的と認められる日で、会社が継続して収益計上を行うこととしている日によります(同2-1-21の8)。
- 作業を結了した日
- 相手方の受入場所へ搬入した日
- 相手方が検収を完了した日
- 相手方において使用収益ができることとなった日
請求書を出した日や、代金が入った日ではありません。消費税でも、建設工事の引渡しの日は同じ考え方で判定します(消費税法基本通達9-1-5・9-1-6)。
2.1 引き渡した部分ごとに代金をもらう契約
同じ種類の工事を多数請け負い、引き渡した量に応じて代金をもらう特約や慣習がある場合、または1つの工事でも完成した部分を引き渡すたびにその割合で代金をもらう特約や慣習がある場合は、全部が完成していなくても、その期に引き渡した部分の代金を収益に計上します(法人税基本通達2-1-1の4、消費税法基本通達9-1-8)。この場合は、引き渡した部分の未収額が完成工事未収入金になります。
2.2 工事の進み具合に応じて売上を計上している工事
工事の進み具合に応じて完成工事高を計上している工事では、告示の定義どおり「完成工事高に計上した」分の代金のうち未収の額が完成工事未収入金です。長期大規模工事の扱いと、会計の収益認識基準との関係は、工事進行基準は廃止された?で解説しています。当事務所が建設業の決算で直すことが多いのも、仕掛工事(未成工事支出金)の金額と、出来高で計上している場合の進捗率です。
2.3 値増金:引渡し後に金額が決まるもの
資材の値上がりなどに応じて値増金をもらうことが契約で決まっている場合、その値増金は原則として引渡しの日の属する事業年度の益金です。ただし、引渡しの日の後に相手方との協議で金額が決まる値増金は、金額が確定した日の属する事業年度に収益を増やします(法人税基本通達2-1-1の15)。消費税も、協議で確定する値増金は確定した日の課税期間の課税標準額に入れます(消費税法基本通達9-1-7)。
3. 仕訳:着手金から残金の入金まで
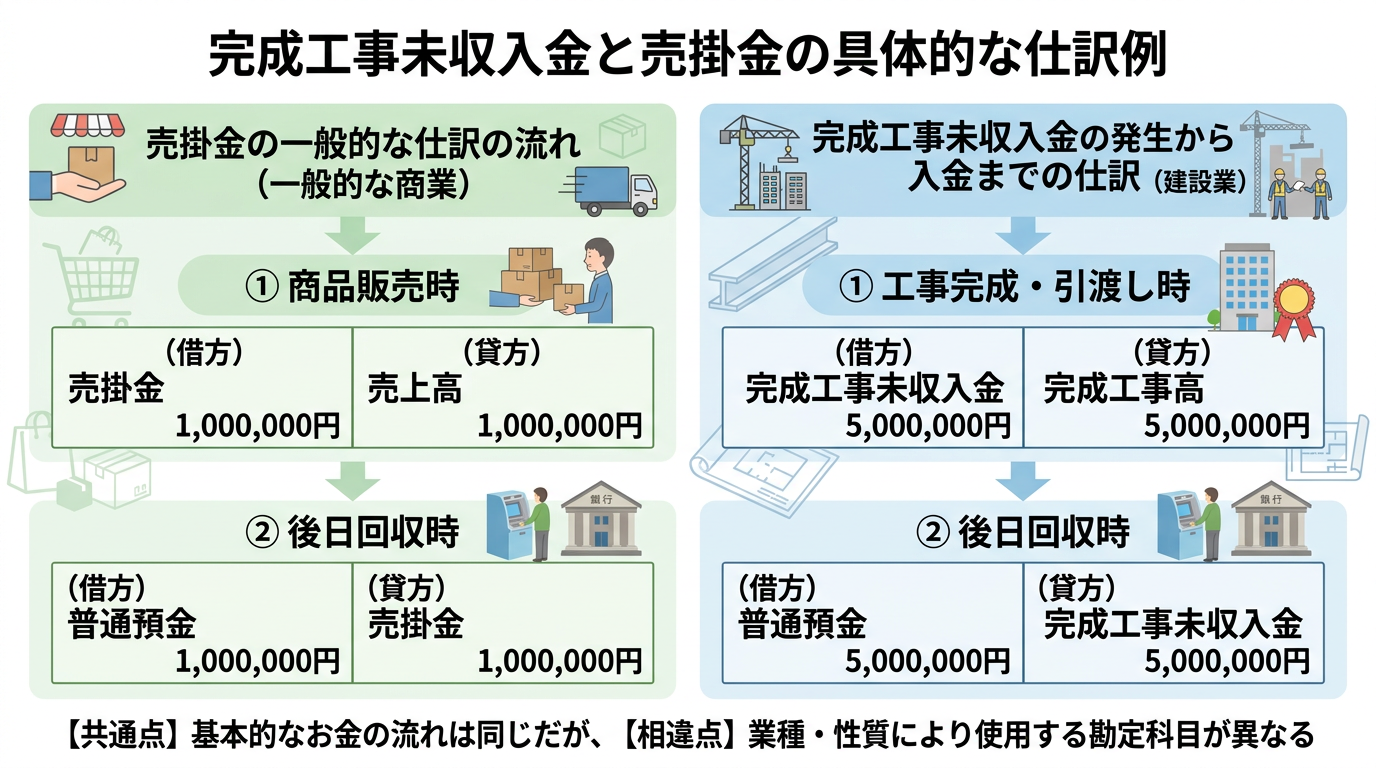
上の図は、消費税を省いて仕訳の形だけを比べたものです。実際の工事は、着手金や中間金を先に受け取り、消費税も区分します。1件の工事で追います。
| 日付・取引 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| ①11月15日 着手金を受け取った | 普通預金 | 6,600,000円 | 未成工事受入金 | 6,600,000円 |
| ②1月31日 中間金を受け取った | 普通預金 | 6,600,000円 | 未成工事受入金 | 6,600,000円 |
| ③3月25日 施主が検収を完了した(引渡し) | 未成工事受入金 | 13,200,000円 | 完成工事高 | 20,000,000円 |
| 完成工事未収入金 | 8,800,000円 | 仮受消費税 | 2,000,000円 | |
| ④4月30日 残金が入金された | 普通預金 | 8,800,000円 | 完成工事未収入金 | 8,800,000円 |
3月31日の決算では、貸借対照表の流動資産に完成工事未収入金 8,800,000円が残ります。残金の請求書を4月に出す場合でも、検収が3月25日なら売上は3月の期です。①②の時点ではまだ売上ではないので、仮受消費税は立てません(請負の資産の譲渡等の時期は引き渡した日:消費税法基本通達9-1-5)。
工事原価の側(未成工事支出金から完成工事原価への振替)は、未成工事支出金の記事の2章で同じように1件の工事で追っています。
3.1 値増金が引渡し後の協議で決まった場合
上の工事で、5月20日に施主との協議で資材高騰分の値増金 税抜50万円が決まったとします。協議で確定した値増金なので、確定した日の期(翌期)の売上です(2.3)。
| 日付・取引 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| ⑤5月20日 協議で値増金が確定 | 完成工事未収入金 | 550,000円 | 完成工事高 | 500,000円 |
| 仮受消費税 | 50,000円 |
3.2 手形で受け取ったとき
代金を手形で受け取ったときは、完成工事未収入金から受取手形に振り替えます(借方:受取手形/貸方:完成工事未収入金)。告示は受取手形を「営業取引に基づいて発生した手形債権」としていて、完成工事未収入金とは別の科目です。
4. 決算で確かめるところ
4.1 期末までに引き渡した工事が、売上と完成工事未収入金になっているか
奥山税務会計事務所が立ち会ってきた税務調査で、指摘がいちばん多いのは期ズレ(計上する期のずれ)です。工事代金でいえば、入金した時に売上を立てる「入金ベース」の経理をしていると、引渡しの日と売上の日がずれます。期末の前後に引き渡した工事は、検収書や引渡しの記録で日付を確かめ、期末までに引き渡したものは完成工事高と完成工事未収入金に入れます。調査で指摘されやすい項目の全体は、税務調査で指摘されることは?にまとめています。
4.2 決算前の確認表
| 確かめること | 見るもの |
|---|---|
| 期末までに引き渡した工事が、すべて完成工事高に入っているか | 引渡しの記録・検収書・工事台帳 |
| 完成工事未収入金の残高が、相手先ごと・工事ごとに説明できるか | 相手先別の残高一覧・契約書・請求書 |
| 着手金・中間金(未成工事受入金)を、引き渡した工事の代金に充てたか | 受入金の内訳 |
| 決算書の完成工事未収入金を、消費税を含めた額で載せたか | 決算書(建設業の様式) |
| 工事代金以外の未収分(機械の売却代金など)を、未収入金に分けたか | 未収入金の内訳 |
| 回収が止まっている相手先、破産などの手続に入った相手先がないか | 入金の記録・相手先からの通知 |
4.3 回収が難しくなったとき
破産債権・再生債権・更生債権などで、決算期後1年以内に弁済を受けられないことが明らかなものは、流動資産の完成工事未収入金から外して投資その他の資産に記載します(告示)。貸倒れに備える貸倒引当金について、告示は「受取手形、完成工事未収入金等流動資産に属する債権に対する貸倒見込額を一括して記載する」としています。法人税で引当金を損金にできる会社の条件と計算は貸倒引当金とは?で解説しています。
5. 完成工事未収入金についてよくある質問
5.1 完成工事未収入金は資産ですか
資産です。貸借対照表の流動資産に表示します。破産債権などで決算期後1年以内に弁済を受けられないことが明らかなものは、投資その他の資産に表示します(告示)。
5.2 完成工事未収入金と売掛金、どちらを使えばよいですか
建設業の許可を受けた会社が建設業法の様式で決算書を作るときは、工事代金の未収分を完成工事未収入金と書きます。日々の帳簿を売掛金で付けていても、決算書を作るときに組み替えれば問題ありません。
5.3 消費税は含めますか
建設業の決算書では、税抜経理をしていても消費税を含めた未収額を書きます(告示の定義)。消費税の売上の時期は、法人税と同じく原則として引き渡した日です(消費税法基本通達9-1-5)。
5.4 請求書を出していない工事も計上しますか
はい。期末までに引き渡した工事は、請求書を出す前でも完成工事高と完成工事未収入金に計上します。売上の時期は引渡しの日で、請求の日ではないためです(法人税基本通達2-1-21の7・2-1-21の8)。
5.5 完成工事未収入金と未成工事支出金の違いは何ですか
完成工事未収入金は「引き渡した工事の代金のうち、まだ受け取っていない分」(代金の側)、未成工事支出金は「まだ引き渡していない工事にかかった原価」(原価の側)です(1.2)。
6. まとめ
- 完成工事未収入金は、完成工事高に計上した工事の請負代金の未収額。中身は売掛金と同じで、建設業の決算書での科目名が違う(昭和57年建設省告示第1660号)。
- 計上は、原則として工事を引き渡した日。作業の結了・搬入・検収の完了・使用収益の開始などのうち、継続して使っている日による(法人税基本通達2-1-21の7・2-1-21の8)。
- 着手金・中間金(未成工事受入金)は引き渡した時に代金に充て、残りが完成工事未収入金になる。
- 決算書には税抜経理でも消費税を含めた額で載せる。破産債権などで1年以内に回収できないものは投資その他の資産へ。
- 引渡し後に協議で決まる値増金は、確定した日の期の売上(法人税基本通達2-1-1の15、消費税法基本通達9-1-7)。
工事代金は金額が大きく、どの期に計上するかで利益と税額が大きく動きます。自社の工事の引渡しの日の決め方や、期末の残高の見方は、税理士にご相談ください。
この記事の根拠(一次資料)
本記事の記述は、次の条文・通達・告示を確認して書いています(2026年10月22日に原文を確認)。取扱いは改正で変わるため、実務では最新の原文をご確認ください。
- 建設業法施行規則 別記様式第十五号及び第十六号の国土交通大臣の定める勘定科目の分類(昭和57年建設省告示第1660号) 国土交通省(平成14年改正まで)/現行版(令和4年改正・建設業情報管理センター転載)
- 建設業法 第11条第2項(毎事業年度経過後の書類の提出) e-Gov法令検索 建設業法
- 法人税基本通達 2-1-1の4・2-1-1の15(部分完成の事実がある場合の収益の計上の単位/値増金の益金算入の時期) 国税庁
- 法人税基本通達 2-1-21の7・2-1-21の8(請負に係る収益の帰属の時期/建設工事等の引渡しの日の判定) 国税庁
- 法人税基本通達 9-6-3(売掛債権の範囲に「未収請負金」) 国税庁
- 消費税法基本通達 9-1-5〜9-1-8(請負による資産の譲渡等の時期/建設工事等の引渡しの日の判定/値増金/部分完成基準) 国税庁
※本記事は一般的な情報提供を目的としたもので、2026年10月時点の税制・法令に基づいて作成しています。税制は改正される場合があり、また個別の取り扱いは状況により異なります。実際の判断にあたっては、税理士等の専門家にご相談ください。
この記事は 税理士 奥山博史(東京税理士会 豊島支部・登録番号 第66047号) が監修しています。
コメント