
奥山税務会計事務所(東京都豊島区南池袋/池袋駅徒歩8分)
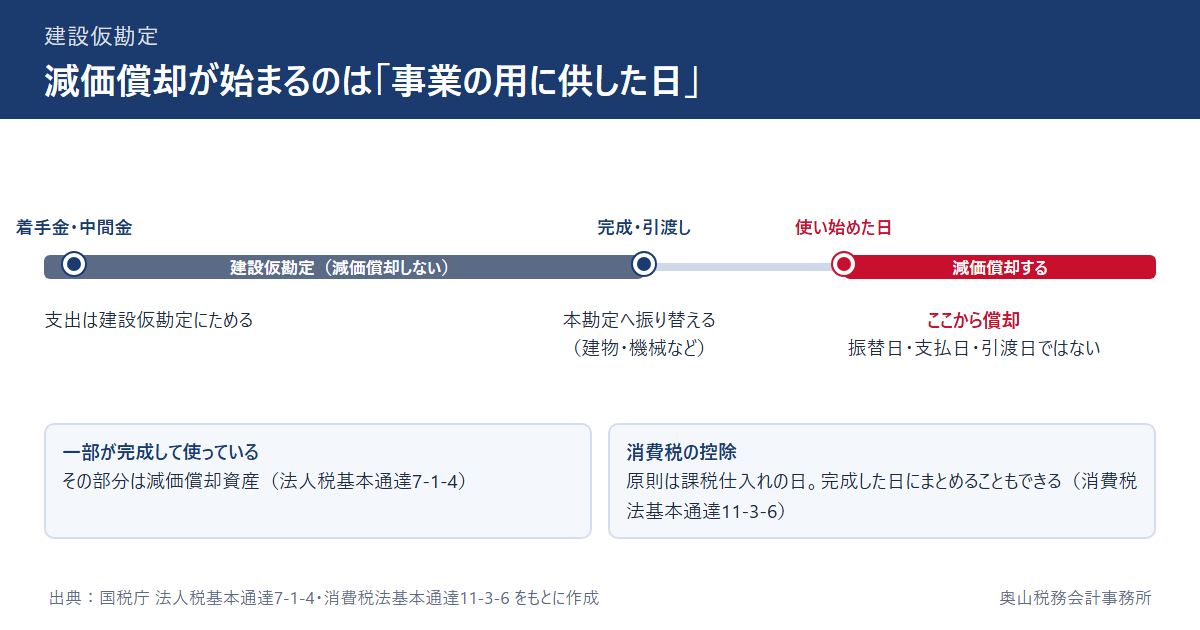
- 建設仮勘定(けんせつかりかんじょう)は、自社で使う建物・機械などを建てている途中の支出(着手金・中間金・設計料・材料費など)をためておく勘定科目です。完成するまでは減価償却をしません(法人税基本通達7-1-4)。
- 減価償却が始まるのは、本勘定に振り替えた日でも、代金を払い終えた日でも、引渡しを受けた日でもなく、実際に事業の用に供した日(使い始めた日)です。一部が完成して使い始めた部分は、建設仮勘定のままでも償却の対象になります。
- 消費税の仕入税額控除は、原則としてそれぞれの課税仕入れをした日の課税期間で行い、完成した日の課税期間にまとめることもできます(消費税法基本通達11-3-6)。
この記事では、建設仮勘定に何を入れるかを押さえたうえで、減価償却はいつから始まるか、着手金の支払いから完成・使用開始までの仕訳、消費税の控除の時期、決算と償却資産の申告で見落としやすいところを、国税庁の通達にもとづいて順に整理します。
1. 建設仮勘定とは:建設中の自社の固定資産への支出をためておく科目
社屋や倉庫を建てる、工場の機械を据え付けるといった工事は、契約から完成まで数か月から1年以上かかることがあります。その間に払う着手金や中間金は、まだ完成した資産の代金ではありません。かといって、払った期の費用にもなりません。そこで、完成するまでの支出をいったん「建設仮勘定」にためておき、完成したら「建物」「機械装置」などの本来の科目(本勘定)へ移します。
1.1 何が入るか
建設業の許可を受けた会社の決算書の科目を定める国土交通大臣の告示では、建設仮勘定は有形固定資産の科目として、次のように定められています。
建設中の自家用固定資産の新設又は増設のために要した支出
(昭和57年建設省告示第1660号・令和4年国土交通省告示第473号による改正後)
入るのは、たとえば次のような支出です。
| 支出 | 建設仮勘定に入れるか | 補足 |
|---|---|---|
| 建設会社に払う着手金・中間金 | 入れる | 完成して引渡しを受けるまでは、まだ建物の代金として確定していない前払い |
| 設計料・調査や測量の費用 | 入れる | 建設計画の変更で不要になった調査・設計などの費用は、取得価額に入れないことができる(法人税基本通達7-3-3の2) |
| 自社で据え付ける機械の本体代・据付費・試運転費 | 入れる | 事業の用に供するために直接要した費用は取得価額に入る(国税庁 タックスアンサー No.5400) |
| 建設資金の借入金の利子(使い始める前の期間) | どちらでもよい | 取得価額に入れないことができる。ただし、建設仮勘定に含めたら取得価額に入れたことになる(同7-3-1の2) |
| 不動産取得税・登録免許税など | 入れないことができる | 取得に関連する租税公課等は、取得価額に入れないことができる(同7-3-3の2) |
借入金の利子は、あとで扱いを変えられない点に注意が必要です。国税庁の質疑応答では、建設中の建物に係る借入金の利子を建設仮勘定に含めて経理していた場合、建物勘定に振り替える時に利子の分だけを損金にすることはできないとされています(タックスアンサー No.5400 関連のQ&A)。最初にどちらで処理するかを決めておきます。なお、固定資産を取得するための借入金の利子は、使用開始前の期間の分であっても繰延資産には当たりません(法人税基本通達8-1-2の注書き)。繰延資産の扱いは繰延資産の償却期間の記事で解説しています。
1.2 未成工事支出金との違い:建設会社が「受注した工事」には使わない
建設会社にとって、名前の似た科目が未成工事支出金です。どちらも「工事の途中の支出」をためますが、行き先が違います。
| 比べる点 | 建設仮勘定 | 未成工事支出金 |
|---|---|---|
| 誰のための工事か | 自社で使う建物・機械(施主の側) | お客様から請け負った工事(請負人の側) |
| 貸借対照表の区分 | 有形固定資産 | 流動資産 |
| 完成したら | 建物・機械装置などの本勘定へ振り替え、使い始めたら減価償却 | 引き渡した期に完成工事原価へ振り替える |
| 消費税の控除をまとめられる日 | 目的物が完成した日(消費税法基本通達11-3-6) | 目的物を引き渡した日(同11-3-5) |
建設会社が自社の資材置き場や事務所を自分で建てる場合は、お客様の工事ではないので建設仮勘定です。お客様の工事の原価をためる未成工事支出金は、未成工事支出金とは?仕訳の流れを1つの工事で追うで解説しています。
2. 減価償却はいつから:本勘定への振替日ではなく「事業の用に供した日」
建設仮勘定でいちばん多い質問が「減価償却はいつから始められるか」です。答えは、その資産を実際に事業の用に供した日からです。
2.1 建設中の資産は減価償却資産に当たらない
法人税基本通達7-1-4は、建設中の建物、機械及び装置等の資産は減価償却資産に該当しないとしています。建設仮勘定にある間は、まだ使える状態にない資産への支出なので、減価償却費は計上しません。
2.2 一部が完成して使い始めた部分は、建設仮勘定のままでも償却できる
同じ通達は続けて、建設仮勘定として表示されている場合であっても、その完成した部分が事業の用に供されているときは、その部分は減価償却資産に該当するとしています。たとえば、2棟の倉庫を建てていて1棟目が先に完成して使い始めたなら、帳簿上は全体が建設仮勘定に残っていても、1棟目の分は償却の対象です。この場合は、1棟目にかかった金額を見積書や工事の内訳で区分しておきます。
2.3 判断に迷う場面
| 場面 | 減価償却 | 考え方 |
|---|---|---|
| 工事中で、まだ使っていない | しない | 建設中の資産は減価償却資産に当たらない(7-1-4) |
| 代金を全額払い終えたが、工事はまだ続いている | しない | 支払いの時期と、事業の用に供した時期は別 |
| 引渡しを受けたが、内装や試運転が終わらず使っていない | しない | まだ事業の用に供していない |
| 使い始めたが、本勘定への振替を忘れていた | する | 事業の用に供していれば、帳簿の科目が建設仮勘定のままでも償却の対象 |
| 一部が完成して、その部分を使っている | その部分はする | 完成して事業の用に供した部分は減価償却資産(7-1-4) |
反対に、使い始めた資産を建設仮勘定に残したままにすると、その期に計上できた減価償却費を計上しないことになります。法人税の減価償却費は、決算で「償却費として損金経理をした金額」のうち償却限度額までが損金になる仕組みです(法人税法第31条第1項、法人税基本通達7-5-1)。償却費を計上しなかった期は、その分がその期の損金になりません。
2.4 期の途中で使い始めたときの償却費
事業年度の途中で使い始めた資産は、その年度の償却限度額を、使い始めた月から事業年度末までの月数で按分します(法人税法施行令第59条第1項)。3月決算の会社が11月に使い始めたなら、11月〜3月の5か月分(12分の5)です。
3. 仕訳:着手金の支払いから、完成・使い始めまで
1件の建設で、仕訳を最初から最後まで追います。
| 日付・取引 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| ①9月30日 設計事務所の設計が終わり、設計料を払った | 建設仮勘定 | 1,000,000円 | 普通預金 | 1,100,000円 |
| 仮払消費税 | 100,000円 | |||
| ②10月10日 工事会社に着手金を払った | 建設仮勘定 | 16,500,000円 | 普通預金 | 16,500,000円 |
| ③1月20日 中間金を払った | 建設仮勘定 | 16,500,000円 | 普通預金 | 16,500,000円 |
④3月31日の決算では、倉庫はまだ建設中なので減価償却はしません。貸借対照表の有形固定資産に、建設仮勘定 34,000,000円(①100万円+②1,650万円+③1,650万円)が残ります。
①の設計は、設計事務所の仕事がこの日に終わっているので、課税仕入れをした日は9月30日です(課税仕入れを行った日は、資産の譲受けや役務の提供を受けた日:消費税法基本通達11-3-1)。一方、②③は工事の途中で払った前払いです。請負は、目的物の全部が完成して引き渡された日が取引の日なので(同9-1-5)、この設例では工事会社への着手金・中間金に消費税を分けず、引渡しを受けた時に区分しています。
| 日付・取引 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| ⑤4月20日 倉庫が完成し、引渡しを受けた(残金2,200万円は5月末払い) | 建物 | 51,000,000円 | 建設仮勘定 | 34,000,000円 |
| 仮払消費税 | 5,000,000円 | 未払金 | 22,000,000円 | |
| 建物の取得価額=請負代金 税抜5,000万円+設計料 税抜100万円 | ||||
| ⑥5月7日 倉庫を使い始めた | 仕訳はなし。この日が事業の用に供した日で、5月から減価償却が始まる | |||
⑤で建設仮勘定は0になり、倉庫は「建物」として固定資産台帳に載ります。ただし、償却が始まるのは⑤の振替日(4月20日)ではなく⑥の5月7日です。5月に使い始めたので、この事業年度(4月〜翌年3月)の償却限度額は12分の11で按分します。
工事会社の請求に、建物本体のほかに電気設備や給排水設備などがまとめて入っていることがあります。耐用年数の表では、建物と建物附属設備(電気設備、給排水・衛生設備など)は別の区分です(国税庁「主な減価償却資産の耐用年数(建物/建物附属設備)」)。本勘定へ振り替えるときに、見積書や内訳書をもとに分けておくと、償却の計算と固定資産台帳がそろいます。
4. 消費税:仕入税額控除は「完成した日」にまとめることもできる
消費税法基本通達11-3-6は、建設工事等の目的物の完成前に行った課税仕入れ等を建設仮勘定として経理した場合でも、その課税仕入れ等をした日の属する課税期間で仕入税額控除を行うのが原則で、目的物の完成した日の属する課税期間の課税仕入れ等としているときは、それも認めるとしています。
| 控除する課税期間 | 3章の設例では | |
|---|---|---|
| 原則 | それぞれの課税仕入れをした日の課税期間 | ①設計料の消費税10万円は、9月を含む課税期間で控除。⑤の500万円は、4月を含む課税期間で控除 |
| 認められる方法 | 目的物の完成した日の課税期間にまとめる | ①の10万円も、⑤とあわせて4月を含む課税期間で控除 |
未成工事支出金では「引き渡した日」にそろえる方法が認められているのに対し(消費税法基本通達11-3-5)、建設仮勘定は「完成した日」です。自社で建てる側と、請け負って建てる側で、まとめる日が違います。
工事会社や設計事務所が適格請求書発行事業者でない場合は、控除できる額に経過措置の割合がかかります。この割合は2026年(令和8年)10月1日から、それまでの80%から70%に下がっています。原則として役務の全部が完了した日が課税仕入れの日になるので、10月以降に完成・引渡しを受ける工事には70%を使います(国税庁 インボイスQ&A 問113・問113-3)。期間ごとの割合と仕訳は、工事未払金の記事の「消費税」の節に表でまとめています。
5. 決算と償却資産の申告で見落としやすいところ
5.1 振替漏れ:使い始めた資産が建設仮勘定に残っていないか
建設仮勘定は、工事が終わると忘れられがちな科目です。期末に建設仮勘定の残高がある場合は、その中身が本当にまだ建設中の資産なのかを1件ずつ確かめます。
| 確かめること | 見るもの |
|---|---|
| 期末の建設仮勘定の残高が、どの工事の、どの支出か分かるか | 建設仮勘定の内訳・契約書 |
| 期末までに完成・引渡しを受けた工事が残っていないか | 引渡し書・検収の記録 |
| 期末までに使い始めた資産・一部完成した部分が残っていないか | 使用開始の記録(稼働日・入居日など) |
| 借入金の利子を建設仮勘定に含めるかどうかを、前期と同じ扱いにしているか | 前期の仕訳・固定資産台帳 |
| 建設計画の変更で不要になった設計・調査の費用が残っていないか | 設計変更の記録 |
| 消費税の控除を、課税仕入れの日と完成の日のどちらで行ったか | 前期の申告書・仕訳 |
5.2 償却資産(固定資産税)の申告:建設仮勘定のままでも対象になることがある
固定資産税の償却資産は、土地及び家屋以外の事業の用に供することができる資産で、毎年1月1日現在の状況を、資産のある市区町村に申告します(地方税法第383条)。市区町村の申告の手引きでは、建設仮勘定で経理されている資産であっても、1月1日現在において事業の用に供することができるものは申告が必要とされています(例:東京都武蔵村山市「令和8年度 固定資産税(償却資産)申告の手引」)。
年末までに機械の据付けが終わって動かせる状態になっていれば、帳簿の科目が建設仮勘定のままでも申告の対象になりうる、ということです。建物そのものは家屋として別に評価されるため、償却資産の申告に載せるのは、構築物や機械装置などの家屋以外の資産です。どの資産が家屋でどの資産が償却資産かの区分は、市区町村によって手引きで示されています。少額の資産と償却資産税の関係は、一括償却資産が償却資産税の対象外になる条文上の根拠で解説しています。
5.3 税務調査で見られるところ
建設仮勘定は、計上する時期のずれ(期ズレ)が出やすい科目です。使い始めた資産を建設仮勘定に残したままにすると償却費の計上が遅れ、逆に、まだ使っていない資産を本勘定に振り替えて償却費を計上すると、償却を前倒ししたことになります。後者は、その期の所得が少なく出る向きのずれです。使い始めた日が分かる記録を残しておくことが、どちらの向きの説明にも役立ちます。調査で指摘されやすい項目の全体は、税務調査で指摘されることは?にまとめています。
6. 建設仮勘定についてよくある質問
6.1 建設仮勘定は減価償却しないのですか
建設中の資産は減価償却資産に当たらないので、建設仮勘定にある間は減価償却をしません(法人税基本通達7-1-4)。ただし、完成して事業の用に供している部分があれば、その部分は建設仮勘定のままでも減価償却の対象です。
6.2 本勘定へ振り替えるタイミングはいつですか
完成して引渡しを受けた時に振り替えるのが一般的です。ただ、法人税で償却が始まるのは振り替えた日ではなく、事業の用に供した日です。振替が遅れても、使い始めていれば償却の対象になります。
6.3 建設仮勘定に入れた支出の消費税は、いつ控除しますか
原則は、それぞれの課税仕入れをした日の課税期間です。目的物の完成した日の課税期間にまとめて控除する方法も認められています(消費税法基本通達11-3-6)。
6.4 計画が中止になった建設仮勘定はどうなりますか
建設計画の変更で不要になった調査・測量・設計・基礎工事などの費用は、固定資産の取得価額に入れないことができます(法人税基本通達7-3-3の2)。中止の経緯が分かる書類を残しておきます。
6.5 建設会社が、お客様の工事の原価を建設仮勘定に入れてもよいですか
いいえ。お客様から請け負った工事の原価は未成工事支出金です(1.2)。建設仮勘定は、自社で使う固定資産のための科目です。
7. まとめ
- 建設仮勘定は、自社で使う建物・機械などを建てている途中の支出をためる有形固定資産の科目(告示の定義:建設中の自家用固定資産の新設又は増設のために要した支出)。
- 建設中は減価償却しない。償却が始まるのは本勘定への振替日ではなく、事業の用に供した日。一部完成して使っている部分は、建設仮勘定のままでも償却の対象(法人税基本通達7-1-4)。
- 期の途中で使い始めたら、償却限度額は使い始めた月からの月数で按分(法人税法施行令第59条第1項)。
- 建設資金の借入金の利子は、取得価額に入れないこともできるが、建設仮勘定に含めたら取得価額に入れたことになる(同7-3-1の2)。
- 消費税の控除は、原則として課税仕入れの日の課税期間。完成した日の課税期間にまとめることもできる(消費税法基本通達11-3-6)。
- 償却資産の申告では、建設仮勘定のままでも、1月1日現在で事業の用に供することができる家屋以外の資産は対象になる。
建設仮勘定は、工事が終わったあとに残高が残りやすく、償却の始まりと消費税の控除の時期がそれぞれ別の物差しで決まる科目です。自社の工事でどう処理するかは、契約や使い始めの実態によって変わるため、税理士にご相談ください。
この記事の根拠(一次資料)
本記事の記述は、次の通達・告示・資料を確認して書いています(2026年10月22日に原文を確認)。取扱いは改正で変わるため、実務では最新の原文をご確認ください。
- 法人税基本通達 7-1-4(建設中の資産) 国税庁
- 法人税基本通達 7-3-1の2・7-3-3の2(借入金の利子/固定資産の取得価額に算入しないことができる費用の例示) 国税庁
- 法人税基本通達 8-1-2(注書き:固定資産を取得するための借入金の利子は繰延資産に該当しない) 国税庁
- タックスアンサー No.5400 減価償却資産の取得価額に含めないことができる付随費用/同Q&A「建設仮勘定に含めた借入金利息の取扱い」 国税庁 No.5400/国税庁 Q&A
- 法人税基本通達 7-5-1(償却費として損金経理をした金額の意義) 国税庁
- 法人税法 第31条第1項(減価償却資産の償却費の計算及びその償却の方法) e-Gov法令検索 法人税法
- 法人税法施行令 第59条(事業年度の中途で事業の用に供した減価償却資産の償却限度額の特例) e-Gov法令検索 法人税法施行令
- 主な減価償却資産の耐用年数(建物/建物附属設備) 国税庁 確定申告書等作成コーナー
- 消費税法基本通達 9-1-5(請負による資産の譲渡等の時期) 国税庁
- 消費税法基本通達 11-3-1・11-3-5・11-3-6(課税仕入れを行った日/未成工事支出金/建設仮勘定) 国税庁
- インボイスQ&A 問113・問113-3(免税事業者等からの仕入れに係る経過措置) 国税庁 問113(PDF)/国税庁 問113-3(PDF)
- 建設業法施行規則 別記様式第十五号及び第十六号の国土交通大臣の定める勘定科目の分類(昭和57年建設省告示第1660号) 現行版(令和4年改正・建設業情報管理センター転載)
- 地方税法 第383条(固定資産の申告) e-Gov法令検索 地方税法
- 東京都武蔵村山市「令和8年度 固定資産税(償却資産)申告の手引」(申告が必要な資産・建設仮勘定で経理されている資産) 武蔵村山市(PDF)
※本記事は一般的な情報提供を目的としたもので、2026年10月時点の税制・法令に基づいて作成しています。税制は改正される場合があり、また個別の取り扱いは状況により異なります。実際の判断にあたっては、税理士等の専門家にご相談ください。
この記事は 税理士 奥山博史(東京税理士会 豊島支部・登録番号 第66047号) が監修しています。
コメント