税務お役立ち情報

税務お役立ち情報

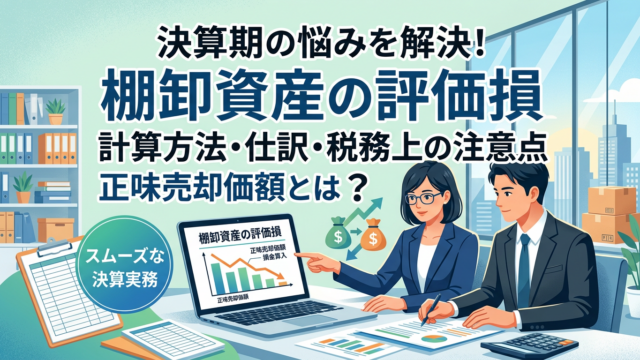
棚卸資産の評価損が認められない場合とは?税務で損金にできる3つの事実と、会計の切下げとの違い・申告での加算を税理士が解説

在庫の評価損は、法人税では原則として損金になりません。認められるのは災害による損傷・著しい陳腐化・破損や型崩れなど特別の事実があり決算で計上したときだけで、物価変動や過剰生産による値下がりは不可。会計の切下げとの違い、申告での加算、低価法、仕訳を税理士が解説します。
税務お役立ち情報

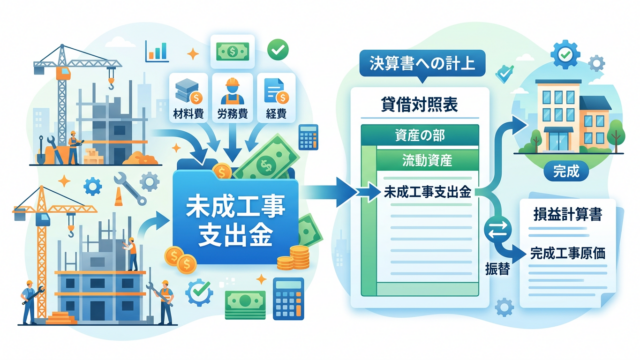
未成工事支出金とは?仕訳の流れを1つの工事で追う|仕掛品との違い・期末に残す額・消費税を税理士が解説

未成工事支出金は、まだ引き渡していない工事の原価(材料費・労務費・外注費・経費)を資産として残す建設業の勘定科目で、中身は仕掛品と同じです。着手金から引渡しまで1件の工事の仕訳を通しで示し、期末に残す額の決め方、足場など仮設材料の扱い、消費税の時期を通達で整理します。
税務お役立ち情報

貸倒引当金とは?損金にできる法人の条件・繰入限度額の計算・別表と洗替まで税理士が解説

貸倒引当金は「売掛金があれば誰でも積める」ものではありません。法人税法第52条により、損金算入が認められる法人は資本金1億円以下の普通法人などに限定されています。適用できる法人の条件、個別評価と一括評価の区分、貸倒実績率と法定繰入率の計算、損金経理と別表への記載、翌期の洗替までを条文にもとづいて整理します。
税務お役立ち情報

交際費と会議費の違い|「1人1万円以下」と会議費は別のルール・保存書類まで税理士が解説

交際費と会議費の線引きは、税務調査で必ず見られるところです。よく言われる「1人1万円以下なら会議費」は正確ではなく、1人当たり1万円以下の飲食費の除外と、会議費の除外は、租税特別措置法施行令の別々の規定です。両者の違い、判定の順番、除外を受けるために保存が必要な5項目を、条文と国税庁の資料にもとづいて整理します。
税務お役立ち情報

未払金と未払費用の違いは「継続的な役務提供かどうか」|判定手順と決算での注意点

未払金と未払費用は、どちらも「まだ払っていない」負債ですが、企業会計原則では明確に区別することとされています。分かれ目は「一定の契約に従って継続的に役務の提供を受けているか」です。勘定科目の選び方、期間の経過分だけを計上する理由、税務の債務確定基準との関係、決算で間違えやすい点を、原文と条文にもとづいて整理します。
税務お役立ち情報

棚卸資産の評価方法とは?届出をしないと最終仕入原価法になる|期限と変更手続きを解説

棚卸資産の評価方法は、期末の在庫金額を通じてその期の利益に直結します。選べる評価方法(原価法6つ・低価法6つ)、届出をしなかった場合に適用される最終仕入原価法、届出の期限、一度決めた方法を変更するときの手続きを、国税庁の資料と条文にもとづいて整理します。
税務お役立ち情報

自己資本とは?自己資本比率の計算方法と目安・高め方をわかりやすく解説

自己資本は貸借対照表の純資産にあたる部分で、会社の財務の安定性を示すもっとも基本的な指標のひとつです。銀行の融資審査でも重視されます。自己資本比率の計算方法と目安の見方、比率を高めていくための考え方を解説します。
税務お役立ち情報

損益計算書の5つの利益とは?売上総利益から当期純利益までを図解でわかりやすく

損益計算書に並ぶ5つの利益は、どれも同じ「もうけ」に見えて意味と使いどころが違います。売上総利益から当期純利益までの関係を上から順にたどりながら、自社の決算書のどこが強くてどこが弱いのかを読み取る見方を解説します。
税務お役立ち情報

福利厚生費として認められる範囲とは?要件と給与・交際費との違いを解説

従業員のために支出した費用が福利厚生費として認められるかは、税務調査で指摘されやすいポイントです。給与や交際費との境界線はどこにあるのか、食事代や健康診断などの具体例、計上する際の注意点を要件に沿って整理します。
税務お役立ち情報

仕掛品とは?勘定科目の意味・仕訳・棚卸資産としての扱いをわかりやすく解説

仕掛品は製造途中の未完成品を表す勘定科目で、決算で適正な利益を算出するために欠かせません。原材料や製品との違い、製造工程での具体的な仕訳方法、決算時の評価と棚卸資産としての扱いまでを、初めての方にもわかるよう解説します。