
奥山税務会計事務所(東京都豊島区南池袋/池袋駅徒歩8分)
外注先の一人親方がインボイスの登録をしていない。そのとき元請の会社が気になるのは、「支払った外注費の消費税は、どこまで差し引けるのか」と「登録していない分、外注費を下げてもよいのか」の2つではないでしょうか。
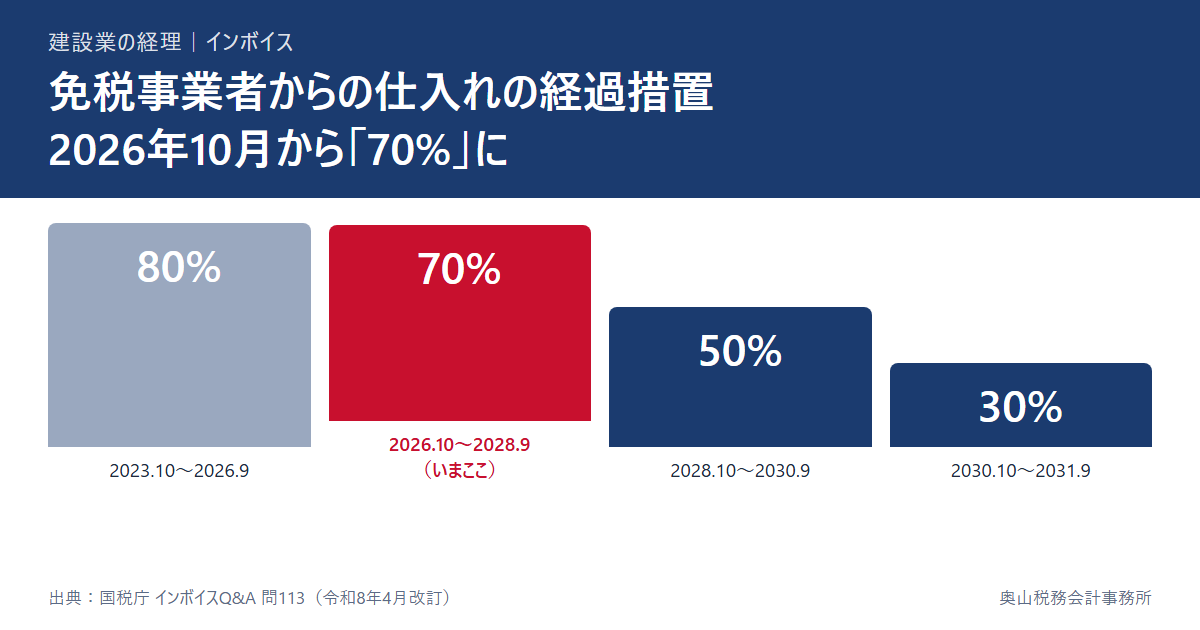
結論からお伝えすると、登録していない外注先(免税事業者など)への支払いでも、経過措置により消費税相当額の一定割合を仕入税額控除できます。その割合は2026年(令和8年)10月1日から80%が70%に下がりました。令和8年度の税制改正で、このあと50%、30%と段階的に下がり、2031年(令和13年)9月30日で終わる形に変わっています。
一方で、登録していないことを理由に一方的に工事代金を減らすと、建設業法の「不当に低い請負代金の禁止」に触れるおそれがあります。この記事では、経過措置の割合とその判定日、計算と仕訳、帳簿と請求書の要件、値下げや登録を求めるときの注意点を、国税庁・公正取引委員会・国土交通省の資料にもとづいて整理します。
1. 免税事業者からの仕入れの経過措置とは
インボイス制度のもとでは、適格請求書発行事業者以外の者(消費者、免税事業者、登録を受けていない課税事業者。以下「免税事業者等」)からの課税仕入れは、原則として仕入税額控除ができません(消費税法第30条第7項)。
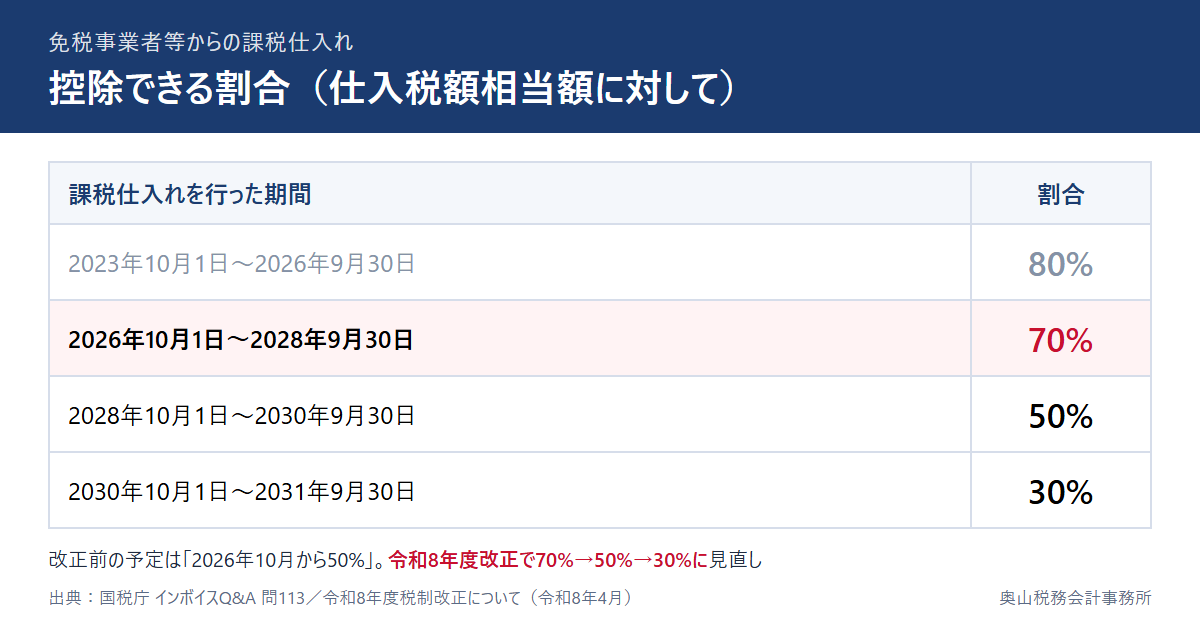
ただし、制度が始まってから一定の期間は、免税事業者等からの課税仕入れでも、仕入税額相当額の一定割合を仕入税額とみなして控除できる経過措置が設けられています(平成28年改正法附則第52条・第53条)。国税庁のQ&Aでは、割合と期間は次のとおりです。
| 課税仕入れを行った期間 | 控除できる割合 |
|---|---|
| 2023年(令和5年)10月1日〜2026年(令和8年)9月30日 | 仕入税額相当額の80% |
| 2026年(令和8年)10月1日〜2028年(令和10年)9月30日 | 仕入税額相当額の70% |
| 2028年(令和10年)10月1日〜2030年(令和12年)9月30日 | 仕入税額相当額の50% |
| 2030年(令和12年)10月1日〜2031年(令和13年)9月30日 | 仕入税額相当額の30% |
出典:国税庁 インボイスQ&A 問113(令和8年4月改訂)
1.1 令和8年度改正で「50%」から「70%」に変わった
改正前は、80%の期間が終わると2026年10月から50%に下がり、3年後に経過措置がなくなる予定でした。令和8年度の税制改正で、適用期限を2年延ばしたうえで、70%・50%・30%の3段階に見直されています(国税庁「インボイス制度に関する令和8年度税制改正について」)。
改正前に作られた資料や記事には「2026年10月から50%」と書かれているものがあります。2026年10月以降の取引に使う割合は70%です。
1.2 1つの外注先あたり年1億円を超える部分は対象外
2026年10月1日以後に開始する課税期間からは、1つの免税事業者等からの経過措置の対象となる課税仕入れの合計額が、その年または事業年度で税込み1億円を超える場合、超えた部分には経過措置を使えません(改正前は10億円)。一人親方への外注でこの金額に届くことは多くありませんが、特定の外注先に工事をまとめて出している会社は、外注先ごとの年間の支払額を確かめておくと安心です。
2. どの割合を使うか:工事の外注は「完了した日」で決まる
使う割合は、その課税仕入れを行った時期で判断します。代金を支払った日や請求書の日付ではありません。国税庁は次のように示しています(インボイスQ&A 問113-3)。
- 役務の提供を受けた場合:原則として、約した役務の全部が完了した日が課税仕入れの日。たとえば2026年9月21日から提供を受けている役務が10月20日に完了し、10月31日に代金を支払う場合は、70%を使う
- 商品を仕入れた場合:原則として、引渡しのあった日。9月21日〜30日に引渡しを受けた分は80%、10月1日〜20日に引渡しを受けた分は70%
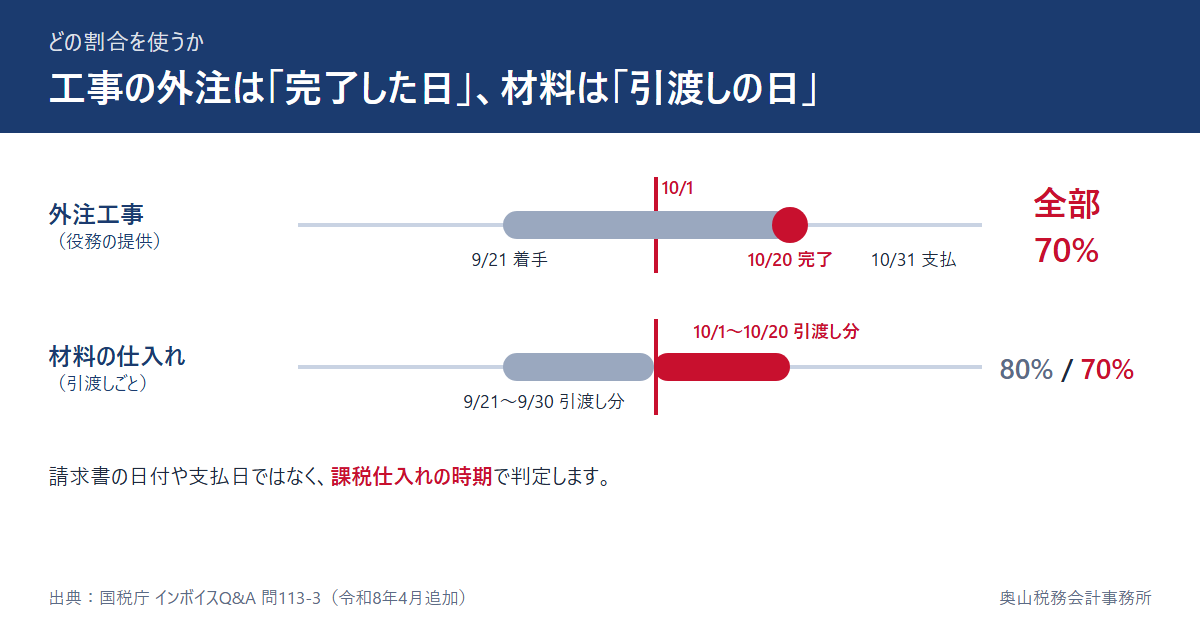
一人親方に出す外注工事は、多くの場合「役務の提供」です。9月に始まって10月に終わった工事は、全部が70%の対象になり得ます。月末締めの請求書で処理している会社は、請求書の月ではなく、工事が終わった日で80%と70%を分けているかを確かめてください。材料を一人親方から買い取っている場合は、引渡しの日で判定します。
3. 計算例と仕訳(税抜経理の場合)
税抜経理をしている会社では、経過措置の対象となる課税仕入れについて、インボイス制度の前であれば仮払消費税等とした額の70%相当額を仮払消費税等とし、残りは外注費などの本体の金額に含めます(国税庁 タックスアンサー No.6375)。
たとえば、登録をしていない一人親方に、2026年10月以降に完了した工事の外注費として税込1,100,000円を支払う場合です(説明用の数字です)。インボイス制度の前であれば、仮払消費税等は1,100,000円×10/110=100,000円でした。
| 工事が完了した時期 | 仮払消費税等 | 外注費(本体) |
|---|---|---|
| 2026年9月30日まで(80%) | 80,000円 | 1,020,000円 |
| 2026年10月1日から(70%) | 70,000円 | 1,030,000円 |
仕訳にすると次のようになります(期中は外注費で記帳する場合)。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 外注費 | 1,030,000円 | 工事未払金 | 1,100,000円 |
| 仮払消費税等 | 70,000円 |
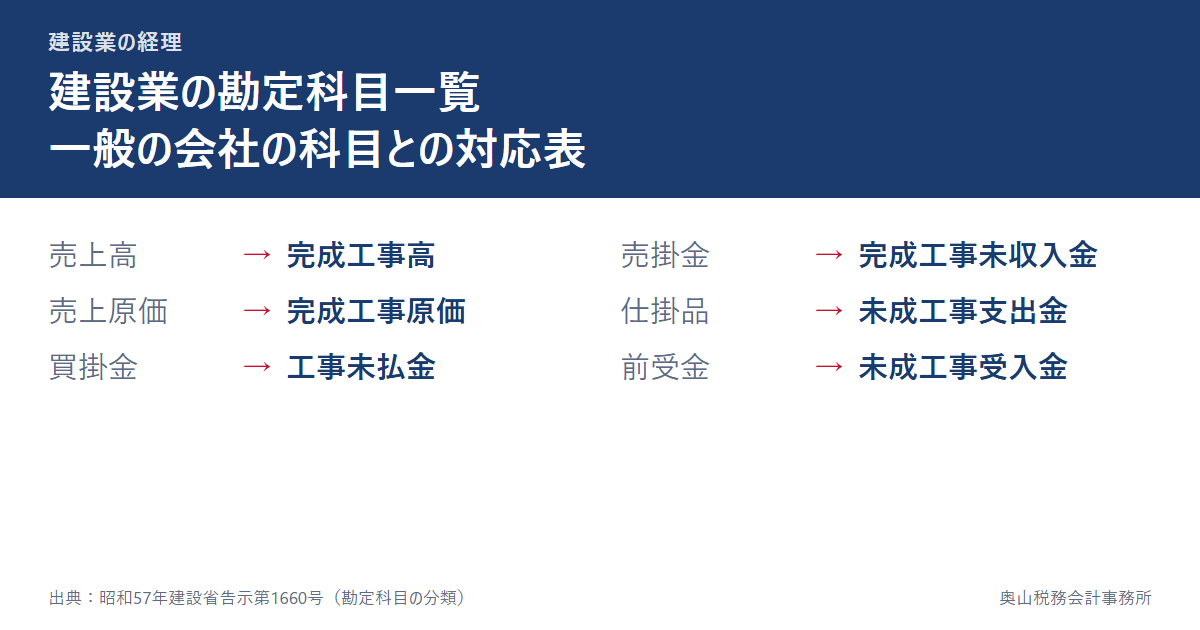
同じ1,100,000円の外注でも、80%から70%に下がったことで、差し引ける消費税は10,000円減り、その分が外注費(原価)に乗ります。外注が多い工事ほど、粗利の見え方が変わります。決算で、まだ引き渡していない工事の原価を未成工事支出金に振り替えるときも、この本体の金額で振り替えます。期をまたぐ工事の原価の扱いは未成工事支出金とは?仕訳の流れを1つの工事で追う、工事未払金の計上と支払期日は工事未払金とは?買掛金・未払金との違いと仕訳例で解説しています。
3.1 簡易課税・2割特例の会社は区分しなくてよい
簡易課税制度を選んでいる会社や、2割特例を使っている会社は、売上の消費税額をもとに控除する額を計算するため、外注先が登録しているかどうかで控除額は変わりません(国税庁 タックスアンサー No.6375)。この場合、経過措置の割合を気にする必要はありません。建設業の簡易課税の事業区分は、建設業の簡易課税は第3種か第4種かをご覧ください。
4. 経過措置を使うために保存するもの
経過措置は、帳簿と請求書等を保存していることが条件です(インボイスQ&A 問113)。
4.1 帳簿:経過措置の対象である旨を書く
通常の記載事項(相手方の氏名または名称、年月日、内容、支払対価の額)に加えて、経過措置の適用を受ける課税仕入れである旨を書きます。国税庁は「80%控除対象」「免税事業者からの仕入れ」といった書き方のほか、対象の取引に「※」や「☆」などの記号を付け、記号の意味を別に表示する方法も認めています。会計ソフトで外注先ごとに税区分を分けておくと、決算で集計しやすくなります。
4.2 請求書等:区分記載請求書等と同じ項目
一人親方から受け取る請求書には、次の項目が必要です。
- 書類の作成者(一人親方)の氏名または名称
- 工事などを行った年月日
- 工事などの内容
- 税率ごとに合計した税込価額
- 書類の交付を受ける者(自社)の氏名または名称
このうち「税率ごとに合計した税込価額」などが書かれていない場合に限り、受け取った側が追記して保存することが認められています。登録番号は必要ありませんが、外注先が登録しているかどうかは、国税庁の適格請求書発行事業者公表サイトで確かめられます。
5. 一人親方に値下げや登録を求めるときの注意点
経過措置の割合が下がると、「その分を外注費から引きたい」「登録してもらえないか」と考える会社もあると思います。財務省・公正取引委員会・国土交通省などが公表しているQ&Aは、次のように整理しています。
5.1 建設工事の外注は「建設業法」で判断される
仕入先との取引条件の見直しは、独占禁止法や取適法で問題になることがありますが、建設業者が請け負う建設工事の請負契約には、取適法ではなく建設業法が適用されます。そのうえでQ&Aは、元請負人が自己の取引上の地位を不当に利用して、免税事業者である下請負人と合意することなく下請代金を一方的に減額し、その工事を施工するために通常必要と認められる原価に満たない金額となる場合などは、建設業法第19条の3第1項「不当に低い請負代金の禁止」に違反する行為として問題となるとしています。
国土交通省は具体例として、請負金額総額110万円で契約した工事について、請求の段階でインボイスの登録番号がないと分かり、一方的に消費税相当額の一部または全部を支払わないことにした結果、原価割れとなるケースを「建設業法違反」として示しています。
| 元請の対応 | Q&A・国交省資料での考え方 |
|---|---|
| 登録していないことを踏まえて価格を再交渉し、双方が納得して決める | 結果的に価格が下がっても、直ちに問題となるものではない |
| 契約した後で、消費税相当額を一方的に支払わない(減額する) | 原価に満たない金額となる場合は、建設業法第19条の3の違反として問題となる |
| 課税事業者(登録)になるよう要請する | 要請すること自体は問題とならない |
| 登録しなければ価格を下げる、取引を打ち切ると一方的に通告する | 問題となるおそれがある |
出典:免税事業者及びその取引先のインボイス制度への対応に関するQ&A(令和8年1月30日改正)Q7/国土交通省「インボイス制度後の免税事業者との建設工事の請負契約に係る建設業法上の考え方の一事例」
5.2 再交渉するときに押さえておきたいこと
同じQ&Aは、免税事業者も材料や道具を買うときに消費税を払っており、その分を請求価格に織り込む必要があることに留意するよう求めています。また、免税事業者の見積書に消費税相当額が書かれていても、実際には支払われる総額をもとに値決めをしていて、本体価格が総額から逆算した形式的なものになっていることがある、とも書いています。
差し引ける消費税は、80%のときと比べて、仕入税額相当額の10%分(上の例なら1,100,000円の外注で10,000円)減る計算です。外注先との話し合いは、契約の前に、減る金額を具体的に示して行うのが筋です。外注先が登録して課税事業者になった場合には、新たに納める消費税の分について、発注側から価格の協議を申し出ることを積極的に検討するよう、Q&Aは求めています。
6. 一人親方の側から見た「登録するかどうか」
外注先の一人親方から「登録したほうがいいのか」と相談されることもあると思います。判断の材料になる制度として、次の改正があります(国税庁「インボイス制度に関する令和8年度税制改正について」)。
- 免税事業者から登録した個人事業者などが、納める消費税を売上の消費税の2割にできる「2割特例」は、2026年9月30日までの日を含む課税期間で終わります。個人事業者の場合、2026年分までです。
- 個人事業者については、2027年分と2028年分に限り、納める消費税を売上の消費税の3割にできる「3割特例」が設けられました(法人は使えません)。確定申告書にその旨を書く必要があります。
登録の判断は、一人親方の売上の規模や取引先の求めによって変わるため、一人親方ご本人が税理士などに相談して決めることになります。奥山の話でも、法人成りをして消費税の免税の期間を使うケースは、取引先がインボイスを求めるため、最近は少なくなってきているとのことです。
7. 一人親方への外注で一緒に確かめたいこと
インボイスの登録の有無とは別に、一人親方への支払いが「外注費」として扱えるかどうかも、税務調査で見られやすいところです。実態が雇用に近いと給与と判断され、消費税の仕入税額控除や源泉徴収にも影響します。判断の物差しは、外注費と給与の判定基準|税務調査で見られる4つの物差しで解説しています。税務調査でよく指摘される項目は、税務調査で指摘されることは?をご覧ください。
8. よくある質問
8.1 9月に請求書を受け取り、10月に工事が終わった外注費はどちらの割合ですか?
役務の提供は、原則として約した役務の全部が完了した日が課税仕入れの日です(インボイスQ&A 問113-3)。工事が10月1日以降に完了していれば70%です。請求書の日付ではなく、工事が終わった日で判定します。
8.2 登録していない外注先への支払いは、消費税を払わなくてもよいのですか?
契約で決めた金額を支払います。経過措置は、支払った側が仕入税額控除をどこまでできるかのルールで、支払う金額を決めるものではありません。金額を見直すなら、5章のとおり、外注先と話し合って合意することが前提です。
8.3 経過措置はいつまで使えますか?
2031年(令和13年)9月30日までの課税仕入れが対象です。それ以後は、登録していない外注先からの課税仕入れについて仕入税額控除ができなくなります(インボイスQ&A 問113)。
9. まとめ
- インボイスの登録をしていない外注先からの課税仕入れも、経過措置により一定割合を仕入税額控除できます。割合は2026年10月1日から70%、2028年10月から50%、2030年10月から30%で、2031年9月30日で終わります(インボイスQ&A 問113)。
- どの割合を使うかは課税仕入れの時期で決まり、工事の外注は工事が完了した日、材料の仕入れは引渡しの日で判定します(同 問113-3)。
- 税抜経理では、従前の仮払消費税等の70%を仮払消費税等とし、残りは外注費に含めます(タックスアンサー No.6375)。帳簿には経過措置の対象である旨を書きます。
- 2026年10月1日以後に開始する課税期間からは、1つの外注先あたり年税込1億円を超える部分は経過措置の対象外です。
- 登録していないことを理由に工事代金を一方的に減らし、原価に満たない金額になると、建設業法第19条の3の「不当に低い請負代金の禁止」に触れるおそれがあります。見直すなら契約の前に話し合って決めます。
外注先ごとに登録の有無と工事の完了日を整理しておくと、10月をまたいだ工事の割合の判定も、決算での集計も楽になります。
この記事の根拠(一次資料)
- 国税庁 インボイスQ&A 問113(免税事業者等からの仕入れに係る経過措置)令和8年4月改訂
- 国税庁 インボイスQ&A 問113-3(令和8年10月1日前後の取引に係る経過措置の適用)
- 国税庁「インボイス制度に関する令和8年度税制改正について」(令和8年4月)
- 国税庁 タックスアンサー No.6375 税抜経理方式又は税込経理方式による経理処理
- 財務省・公正取引委員会・経済産業省・中小企業庁・国土交通省「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」(令和8年1月30日改正)
- 国土交通省「インボイス制度後の免税事業者との建設工事の請負契約に係る建設業法上の考え方の一事例」
- 国土交通省 建設業法令遵守ガイドライン
- 国税庁 適格請求書発行事業者公表サイト
※本記事は一般的な情報提供を目的としたもので、2026年10月時点の税制・法令に基づいて作成しています。税制は改正される場合があり、また個別の取り扱いは状況により異なります。実際の判断にあたっては、税理士等の専門家にご相談ください。
この記事は 税理士 奥山博史(東京税理士会 豊島支部・登録番号 第66047号) が監修しています。

コメント