
未成工事受入金(みせいこうじうけいれきん)とは、建設業で、工事を完成して引き渡す前に注文者から受け取った工事代金(着手金・中間金・前払金など)を入れておく負債の勘定科目です。一般の会社でいう「前受金」にあたり、建設業の財務諸表の勘定科目を定めた国土交通省の告示では「請負代金の受入高のうち完成工事高に計上していないもの」と定められています。工事を完成して引き渡したときに、未成工事受入金を完成工事高(売上)へ振り替えます。
この記事では、未成工事受入金の定義と貸借対照表での位置、着手金を受け取ってから完成工事高へ振り替えるまでの仕訳、前受金との違い、名前の似た未成工事支出金との違い、消費税と法人税で売上になる日、決算変更届や経営事項審査での見られ方までを、告示・通達・会計基準の原文を確認したうえで順に整理します。
- 未成工事受入金=引渡し前に受け取った工事代金(流動負債)。一般の会社の「前受金」にあたる
- 入金したときは売上にしない。完成して引き渡したときに完成工事高へ振り替える
- 消費税も法人税も、原則は入金した日ではなく引き渡した日で売上を数える
- 名前の似た未成工事支出金は資産(先に出ていった原価)。受入金は負債で、反対側の科目
1. 未成工事受入金とは何か
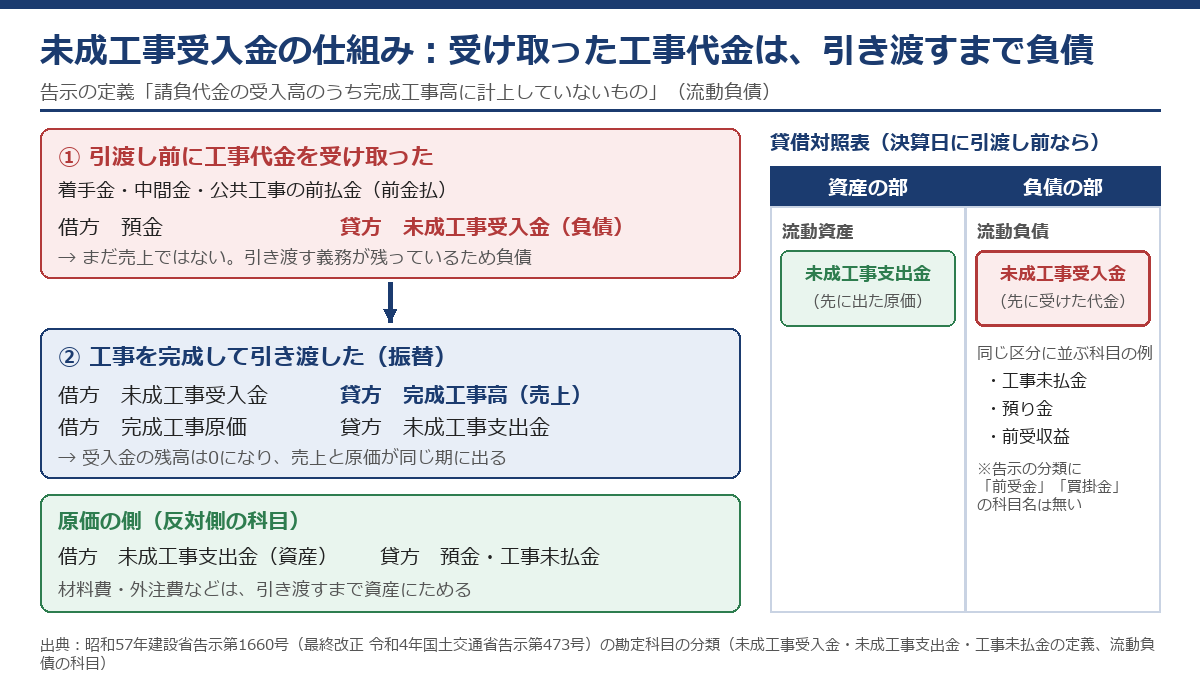
未成工事受入金は、建設業会計で用いられる勘定科目のひとつで、工事が完成・引渡しに至る前の段階で、発注者から受け取った工事代金の一部または全部を計上するために使われます。「未成工事」とは完成していない工事のこと、「受入金」とは受け入れたお金のことを指し、名称そのものが内容を表しています。建設業では工期が数か月から1年を超えることもあり、着手金や中間金といった形で代金を分けて受け取る契約が多いため、この勘定科目が必要になります。
1.1 告示の定義と、貸借対照表のどこに載るか
建設業の許可を受けた会社が毎年提出する財務諸表は、建設業法施行規則の別記様式第十五号(貸借対照表)・第十六号(損益計算書)などで作ります。この様式で使う勘定科目は、国土交通大臣の告示(昭和57年建設省告示第1660号、最終改正 令和4年4月11日国土交通省告示第473号)で定められており、未成工事受入金は流動負債の区分に置かれ、次のように定義されています。
未成工事受入金 請負代金の受入高のうち完成工事高に計上していないもの
つまり「請負代金としてすでに受け取ったが、まだ売上(完成工事高)にしていない金額」が未成工事受入金です。性格をまとめると次のとおりです。
| 項目 | 内容 |
|---|---|
| 読み方 | みせいこうじうけいれきん |
| 勘定科目の分類 | 負債(流動負債) |
| 増えるとき | 貸方(引渡し前に工事代金を受け取ったとき) |
| 減るとき | 借方(工事を完成して引き渡し、完成工事高へ振り替えたとき) |
| 一般の会社の科目 | 前受金 |
| 告示の定義 | 請負代金の受入高のうち完成工事高に計上していないもの |
| 表示される財務諸表 | 貸借対照表(負債の部・流動負債) |
同じ流動負債には、工事未払金(工事費の未払額)や預り金、前受収益なども並びます。なお、この告示の勘定科目の分類には「前受金」という科目名は出てきません。建設業の財務諸表では、工事代金の前受けは未成工事受入金の名前で載せることになります。
1.2 お金を受け取ったのに、なぜ負債なのか
入金があるとお金が増えるため売上と混同されがちですが、代金を受け取った時点ではまだ工事という仕事が終わっていません。受注者側には「受け取った金額に見合う工事を完成させて引き渡す義務」が残っており、工事が中止になれば返金が問題になることもあります。そのため、受け取った金額は収益(完成工事高)ではなく負債として処理します。
この考え方は、収益認識に関する会計基準の「契約負債」とも同じです。同基準の第11項は、契約負債を「財又はサービスを顧客に移転する企業の義務に対して、企業が顧客から対価を受け取ったもの又は対価を受け取る期限が到来しているもの」と定義しています。工事を引き渡す前に受け取った工事代金は、この定義にそのまま当てはまります。
なお、未成工事受入金は「預かっているお金」ではなく「工事の対価としてすでに受け取ったお金」です。返すことを前提とした保証金や、第三者に払うために預かる預り金とは性格が違い、工事の完成・引渡しによって売上へ姿を変えていきます。
1.3 未成工事受入金になる入金・ならない入金
判断のものさしは「その入金に対応する工事の引渡しが済んでいるかどうか」の一点です。引渡し前に受け取った工事代金は未成工事受入金、引渡し後に受け取った代金は完成工事未収入金(売掛金にあたる科目)の回収です。
| 入金の種類 | 受け取るタイミング | 処理 |
|---|---|---|
| 契約金・着手金 | 契約時、着工前 | 未成工事受入金 |
| 中間金 | 上棟時など工事の途中 | 未成工事受入金 |
| 出来高に応じた入金 | 月次など工事の進み具合に応じて | 引渡しまで売上にしない場合は未成工事受入金(部分完成・引渡しの扱いは下記) |
| 公共工事の前払金(前金払) | 契約後、着工前後 | 未成工事受入金 |
| 完成時・完成後の残金 | 引渡し後 | 完成工事未収入金の回収(受入金は使わない) |
着手金・中間金:民間工事、とくに戸建住宅の新築やリフォーム、店舗の内装工事などでは、契約時に着手金、工事の途中で中間金、完成・引渡し時に残金と、代金を分けて受け取る契約がよく使われます。このうち引渡しより前に受け取った着手金と中間金が、未成工事受入金になります。入金の金額が大きくなりやすいため、入金時に売上にしてしまうと、その期の売上が大きく、負債が小さく計上されてしまいます。
出来高に応じた入金:出来高の請求書を出して入金があったからといって、その都度完成工事高にしてよいとは限りません。ただし、1つの工事でも、一部が完成し、その完成した部分を引き渡すたびにその割合に応じて工事代金を受け取る特約や慣習がある場合には、法人税・消費税とも、その引き渡した部分ごとに売上を計上する取扱いがあります(法人税基本通達2-1-1の4、消費税法基本通達9-1-8)。出来高払いの契約は、どちらに当たるかを契約書で確かめてください。
公共工事の前払金:国や地方公共団体が発注する公共工事では、契約後に請負代金の一部を前払金として支払う「前金払」があり、国土交通大臣の登録を受けた保証事業会社が、請負者から保証料を受け取ってその前払金を保証する仕組み(前払金保証)が法律で定められています(公共工事の前払金保証事業に関する法律 第2条)。受け取った前払金も、工事完成前に受け取った請負代金なので、入金時に未成工事受入金とし、完成・引渡し時に完成工事高へ振り替えます。使い道が工事に限られているからといって、預り金や仮受金にするものではありません。
反対に、建設業の会社でも、工事と関係のない入金(資材だけを販売した代金の前受け、機械の貸付料の前受けなど)は工事代金ではないため、未成工事受入金には入れません。科目の使い分けは「業種」ではなく「その入金が工事代金の前受けかどうか」で判断すると迷いにくくなります。
2. 着手金の受取から完成工事高への振替まで(仕訳の流れ)
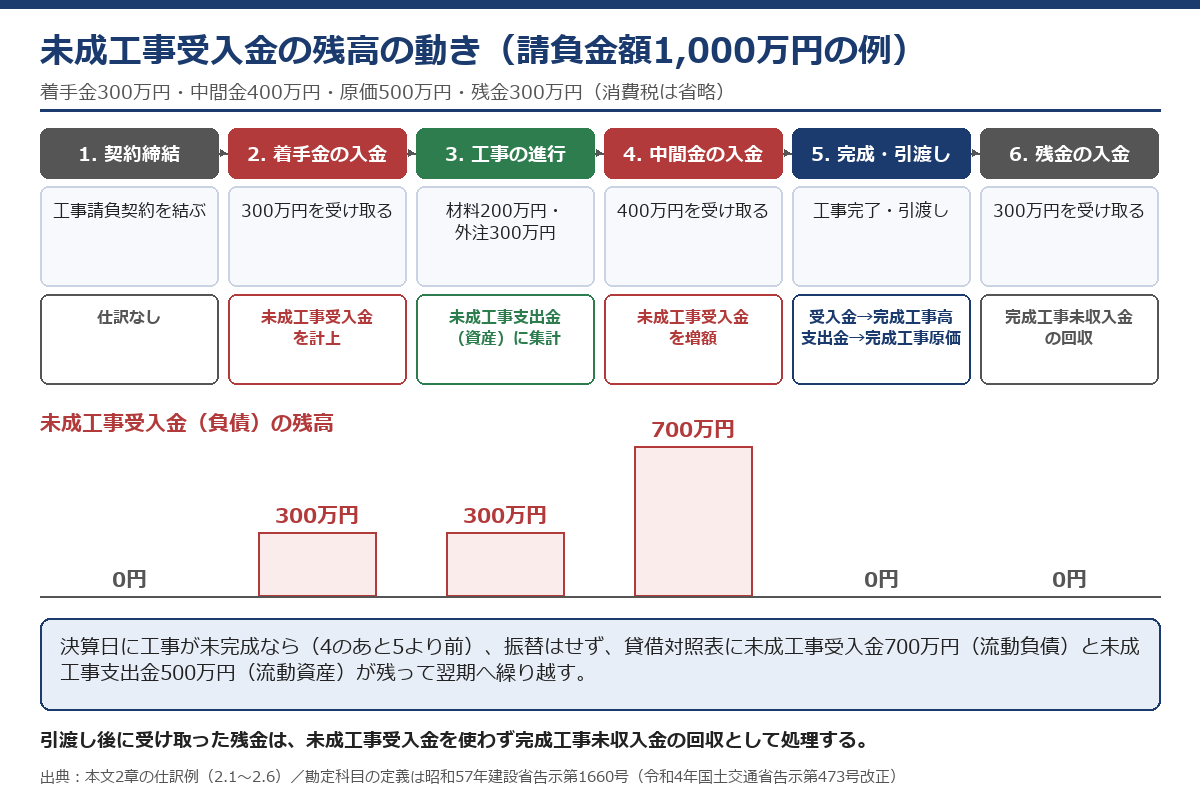
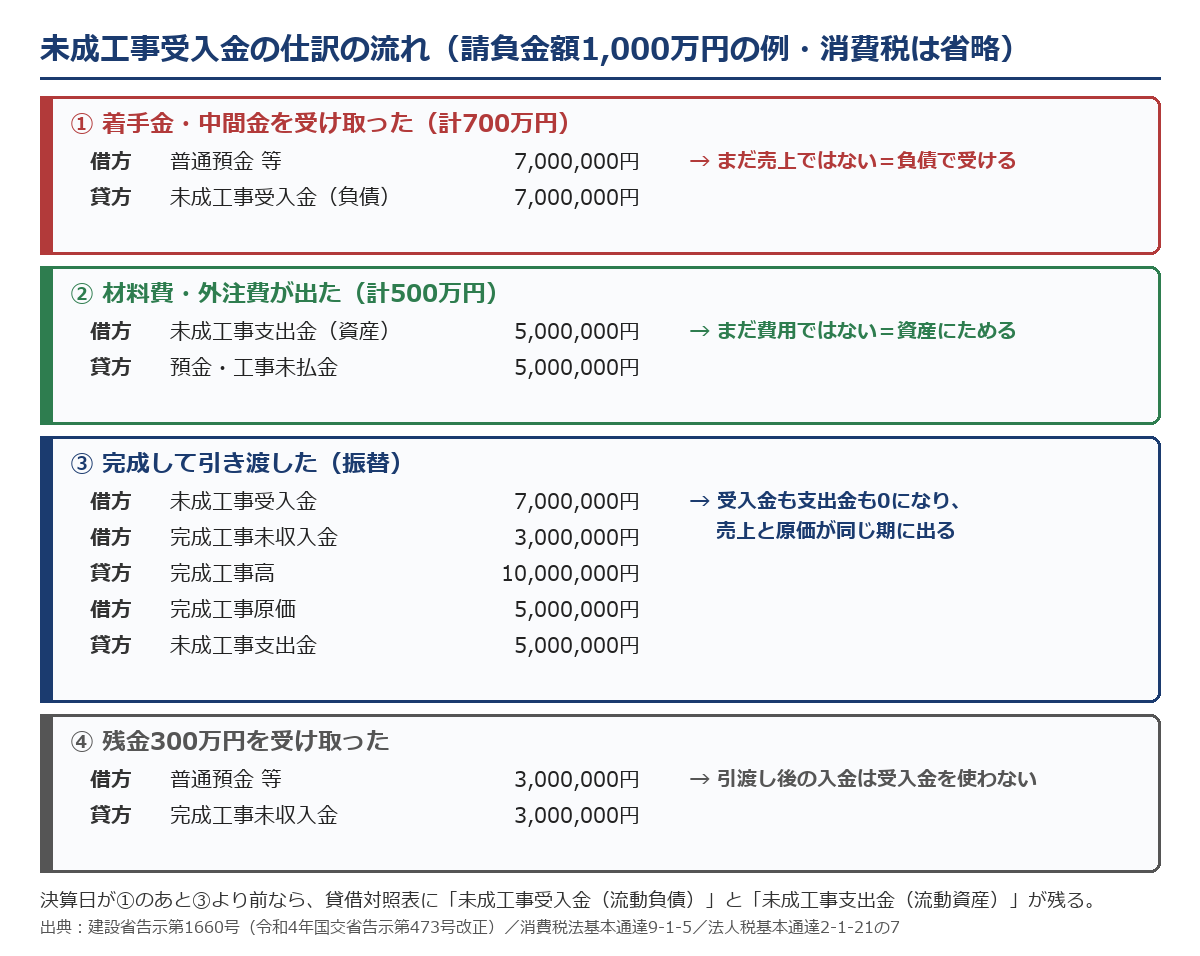
未成工事受入金は、工事契約から完成・引渡しまでの間に、入金・支出・振替という複数の仕訳を経て残高が動いていきます。ここでは、請負金額1,000万円の建築工事を受注し、着手金300万円と中間金400万円を受け取り、材料費・外注費500万円をかけて完成・引渡しをし、残金300万円を回収するという例で、段階ごとの仕訳を確認します(話を分かりやすくするため消費税は省略しています)。
2.1 全体の流れ
| 段階 | 実務上の出来事 | 会計上の扱い |
|---|---|---|
| 1. 契約締結 | 工事請負契約を結ぶ | 仕訳なし(契約書・注文請書を保管) |
| 2. 着手金の入金 | 工事開始前に代金の一部を受領 | 未成工事受入金(負債)を計上 |
| 3. 工事の進行 | 材料費・労務費・外注費・経費を支出 | 未成工事支出金(資産)に集計 |
| 4. 中間金の入金 | 工事の途中で追加入金を受領 | 未成工事受入金を増額 |
| 5. 完成・引渡し | 工事完了・引渡し | 未成工事受入金を完成工事高へ、未成工事支出金を完成工事原価へ振替 |
| 6. 残金の入金 | 請負代金の残額を受領 | 完成工事未収入金の回収として処理 |
ポイントは、未成工事受入金と未成工事支出金が「対(つい)」の関係で動くことです。入金は未成工事受入金という負債に、支出は未成工事支出金という資産にそれぞれたまり、引渡しのタイミングでそろって損益計算書へ移ります。これにより、完成工事高と完成工事原価が同じ期に計上され、工事ごとの損益が正しく把握できます。
2.2 着手金を受け取ったときの仕訳
工事契約を結び、着手金300万円が当座預金に入金されたとします。工事はまだ始まったばかりで引渡しは済んでいないため、売上は計上できません。受け取った金額は負債として処理します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 当座預金 | 3,000,000円 | 未成工事受入金 | 3,000,000円 |
中間金を受け取った場合も同じ形の仕訳になります。上棟時に中間金400万円を受け取ったのであれば「当座預金400万円/未成工事受入金400万円」と処理し、着手金と合わせて未成工事受入金の残高は700万円になります。工事ごとに補助科目や工事番号を付けて管理しておくと、あとの振替や残高確認が楽になります。
2.3 材料費・外注費を支払ったときの仕訳(未成工事支出金)
工事を進めると材料費・労務費・外注費・経費が発生します。引き渡すまでは、これらの原価を費用にせず、資産である未成工事支出金にためていきます。材料200万円を当座預金で支払い、外注費300万円が未払いになっている場合の仕訳は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未成工事支出金 | 2,000,000円 | 当座預金 | 2,000,000円 |
| 未成工事支出金 | 3,000,000円 | 工事未払金 | 3,000,000円 |
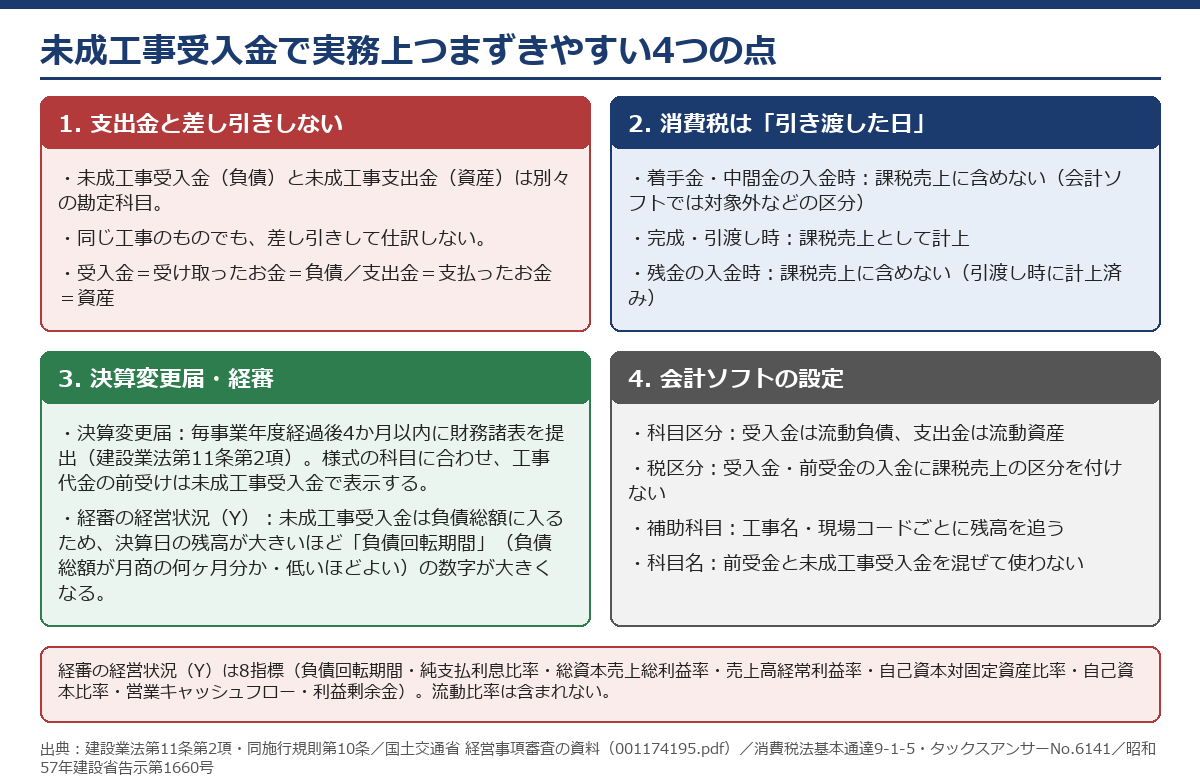
未成工事受入金(負債)と未成工事支出金(資産)は別々の勘定科目で、同じ工事のものでも差し引きして仕訳することはしません。「受入金=受け取ったお金=負債」「支出金=支払ったお金=資産」と覚えておくと取り違えを防げます。未成工事支出金の仕訳の詳しい流れは、未成工事支出金とは?仕訳の流れを1つの工事で追うで解説しています。
2.4 完成して引き渡したときの振替仕訳
工事が完成し、注文者への引渡しが済んだ時点で、はじめて完成工事高を計上します。同時に、未成工事支出金にためてきた原価を完成工事原価へ振り替えます。請負金額1,000万円のうち700万円をすでに未成工事受入金として受け取っており、残金300万円が未回収である場合の仕訳は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未成工事受入金 | 7,000,000円 | 完成工事高 | 10,000,000円 |
| 完成工事未収入金 | 3,000,000円 | ||
| 完成工事原価 | 5,000,000円 | 未成工事支出金 | 5,000,000円 |
この振替で未成工事受入金の残高は0になり、負債が売上へ変わります。この振替を忘れると、負債が大きく、売上が小さいまま決算を迎えることになります。決算前には、引渡しが済んでいるのに未成工事受入金が残っている工事がないかを確認しましょう。引渡しの日をいつとするかは、完成工事高とは?売上高との違いと、いつ計上するかで詳しく解説しています。
2.5 残金を受け取ったときの仕訳
引渡し後、残金300万円が当座預金に振り込まれたときは、すでに売上の計上が済んでいるため、完成工事未収入金を回収する仕訳だけを行います。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 当座預金 | 3,000,000円 | 完成工事未収入金 | 3,000,000円 |
ここで未成工事受入金を使ってしまうと、実際には存在しない前受けの負債が計上されてしまいます。入金があったら「引渡し前か、引渡し後か」をまず確かめ、引渡し前なら未成工事受入金、引渡し後なら完成工事未収入金の回収として処理します。振込手数料が差し引かれて入金された場合などは、その差額を支払手数料など適切な科目で処理し、完成工事未収入金の残高が残らないようにします。完成工事未収入金の扱い(着手金の充当など)は、完成工事未収入金とは?売掛金との違いと仕訳で解説しています。
2.6 決算をまたぐときの処理
工事が決算日をまたいで続く場合、決算日時点で未完成の工事について受け取っている入金は、そのまま未成工事受入金として貸借対照表の流動負債に載せ、翌期へ繰り越します。たとえば着手金・中間金700万円を受け取ったものの、決算日時点で工事が未完成であれば、振替の仕訳はせず、未成工事受入金700万円が負債として残ります。対応する原価500万円も、未成工事支出金として流動資産に残ります。
| 決算日時点の状況 | 貸借対照表への表示 | 損益への影響 |
|---|---|---|
| 入金あり・工事未完成 | 未成工事受入金(流動負債) | 完成工事高は計上しない |
| 原価発生・工事未完成 | 未成工事支出金(流動資産) | 完成工事原価は計上しない |
| 当期中に完成・引渡し | 完成工事未収入金または現預金 | 完成工事高・完成工事原価を計上 |
入金だけが先に進んでいると、預金残高は多く見えても、その工事の利益はまだ損益計算書に出ていない状態になります。資金繰りと損益のずれを読み違えないよう、決算時には工事台帳や請負契約書と照らし合わせ、工事ごとの未成工事受入金の残高が受け取った額と一致しているか、引渡し済みの工事の残高が残っていないかを1件ずつ確かめます。
3. 未成工事受入金と前受金の違い
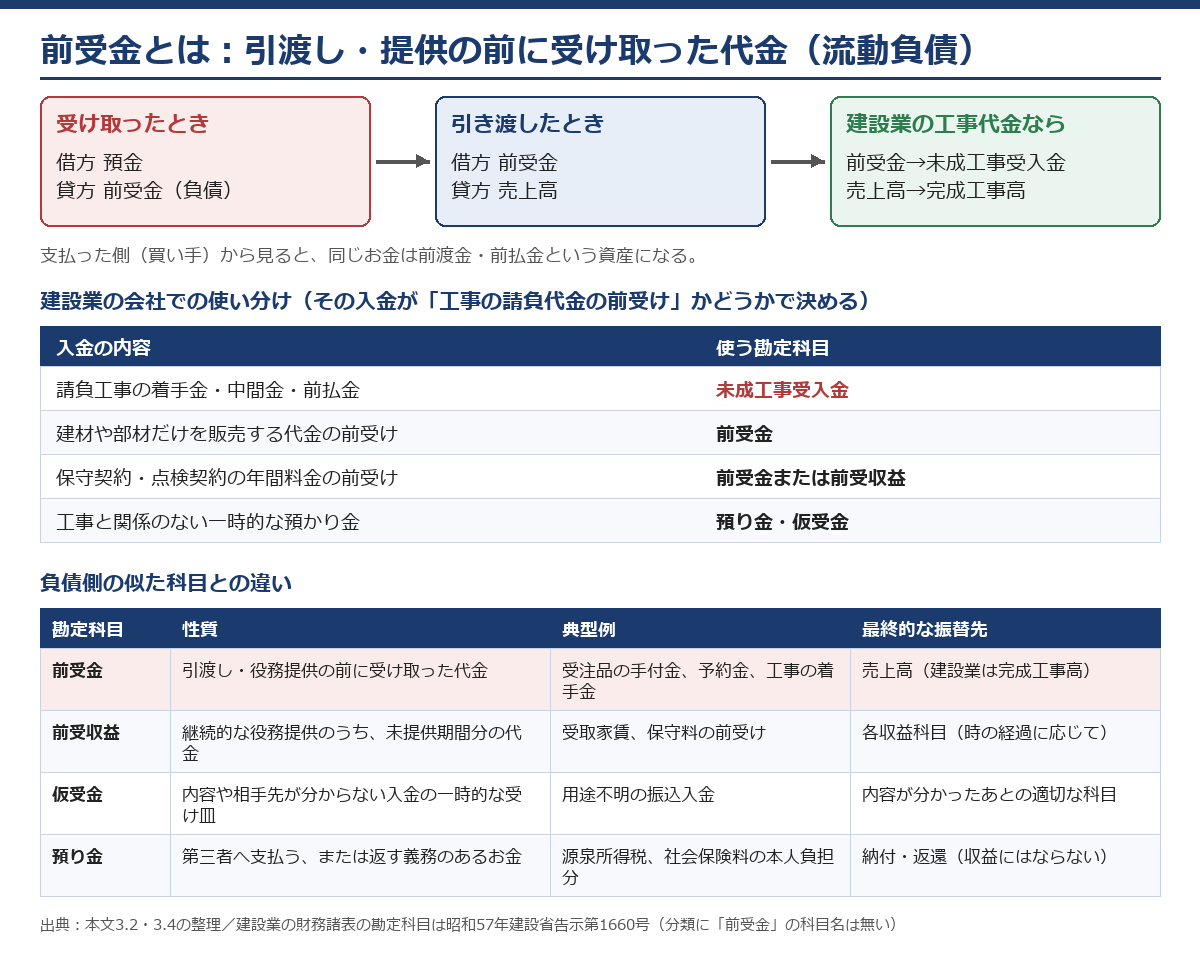
結論から言えば、未成工事受入金と前受金は、どちらも商品やサービスの提供が終わる前に代金を受け取ったときに使う流動負債で、会計上の性格は同じです。違うのは「使う場面(工事代金かどうか)」と「載せる財務諸表の様式」です。一般の前受金を、建設業の財務諸表向けの名前に置き換えたものが未成工事受入金だと考えると整理しやすくなります。
3.1 違いを一覧表でチェック
| 比較項目 | 未成工事受入金 | 前受金 |
|---|---|---|
| 主に使う場面 | 建設業の請負工事の代金 | 商品販売・役務提供など一般の取引 |
| 対象となる入金 | 請負工事の着手金・中間金・前払金 | 商品・サービスの内金・手付金・予約金 |
| 勘定科目の分類 | 流動負債 | 流動負債 |
| 振り替え先の収益科目 | 完成工事高 | 売上高 |
| 対応する原価側の科目 | 未成工事支出金 → 完成工事原価 | 仕掛品・商品 → 売上原価 |
| 振替のタイミング | 工事の完成・引渡し時(進み具合に応じて収益を計上する場合はその計上時) | 商品の引渡し・役務の提供完了時 |
| 科目名の根拠 | 建設業法施行規則の様式の勘定科目(告示第1660号) | 一般の企業会計で使われる科目 |
| 収益認識基準での考え方 | どちらも「契約負債」(同基準第11項)にあたる | |
建設業で売上高を「完成工事高」、売掛金を「完成工事未収入金」と呼ぶのと同じ発想で、工事代金の前受金を「未成工事受入金」と呼んでいると考えれば理解しやすいでしょう。
3.2 前受金と、前受収益・仮受金・預り金との違い
前受金は、商品の引渡しやサービスの提供の前に、その代金の全部または一部を受け取ったときに使う勘定科目です。引渡しや提供が終わった時点で売上高へ振り替えられます。支払った側(買い手)から見れば、同じお金は前渡金・前払金という資産になります。
前受金は、同じく負債側に置かれる「前受収益」「仮受金」「預り金」と混同されやすい科目です。前受収益は、家賃や保守料のように一定期間続けて提供する役務について、まだ提供していない期間分を先に受け取ったもので、時の経過に応じて収益にしていきます。仮受金は、入金の内容や相手先が分からず、科目を決められないときの一時的な受け皿です。預り金は、源泉所得税や社会保険料の本人負担分のように、第三者に払うため、または本人に返すために預かるお金で、自社の収益にはなりません。
| 勘定科目 | 性質 | 典型例 | 最終的な振替先 |
|---|---|---|---|
| 前受金(建設業では未成工事受入金) | 引渡し・役務提供の前に受け取った代金 | 受注品の手付金、予約金、工事の着手金 | 売上高(完成工事高) |
| 前受収益 | 継続的な役務提供のうち、未提供期間分の代金 | 受取家賃、保守料の前受け | 各収益科目(時の経過に応じて) |
| 仮受金 | 内容や相手先が分からない入金の一時的な受け皿 | 用途不明の振込入金 | 内容が分かったあとの適切な科目 |
| 預り金 | 第三者へ支払う、または返す義務のあるお金 | 源泉所得税、社会保険料の本人負担分 | 納付・返還(収益にはならない) |
建設業でも、工事代金の一部として受け取った着手金は未成工事受入金ですが、工事に関係のない立替金の入金や、下請業者から預かったお金などは未成工事受入金に含めません。入金の性質を取引ごとに見極めて科目を選ぶことが、正確な決算書の第一歩です。
3.3 同じ取引を仕訳で並べて比べる
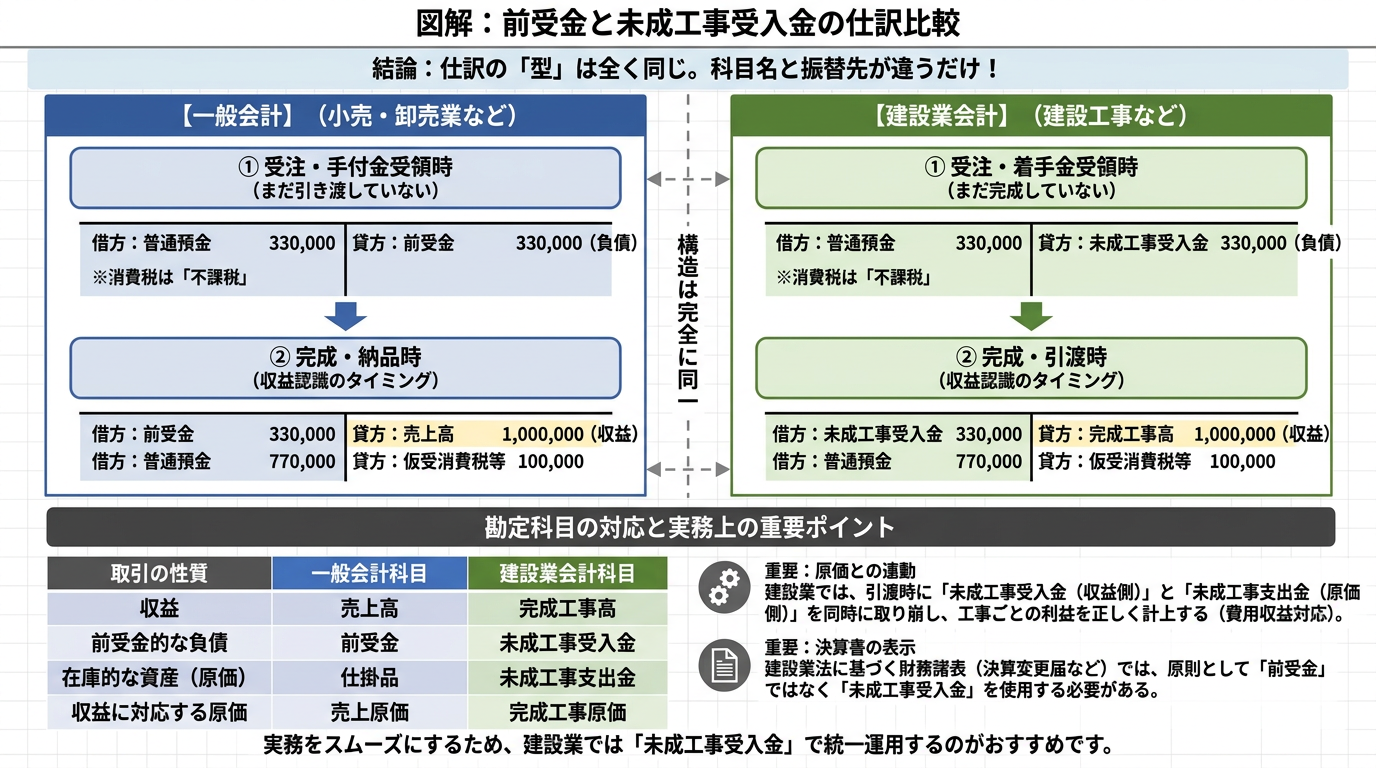
仕訳を並べてみると、両者の共通点と違いがはっきりします。オーダー家具の製造販売をする事業者が、総額100万円(税込110万円)の家具を受注し、契約時に手付金33万円(税込)を受け取り、納品時に残金77万円(税込)を受け取ったとします。
手付金を受け取ったときと納品したときの仕訳は次のとおりです(税抜経理の場合)。
| 場面 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 手付金の受取 | 普通預金 | 330,000円 | 前受金 | 330,000円 |
| 納品・残金受取 | 前受金 | 330,000円 | 売上高 | 1,000,000円 |
| 普通預金 | 770,000円 | 仮受消費税等 | 100,000円 |
同じ金額・同じ流れの取引を、請負金額100万円(税込110万円)の工事として処理すると、次のようになります。
| 場面 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 着手金の受取 | 普通預金 | 330,000円 | 未成工事受入金 | 330,000円 |
| 完成・引渡し、残金受取 | 未成工事受入金 | 330,000円 | 完成工事高 | 1,000,000円 |
| 普通預金 | 770,000円 | 仮受消費税等 | 100,000円 |
借方・貸方の位置も金額も同じで、違いは「前受金」が「未成工事受入金」に、「売上高」が「完成工事高」に置き換わっているだけです。手付金・着手金を受け取った段階ではまだ売上ではないため、仮受消費税等も立てません。消費税を計上するのは、引き渡して売上にしたときです(7章)。
一方で、実務の運用には差があります。建設業では、未成工事受入金と未成工事支出金を工事ごとの原価計算と対応させ、引渡し時に両方を同時に取り崩すのが基本です。先ほどの工事で、完成までに外注費と材料費が合計70万円(税抜)かかっていたとすると、期中は「未成工事支出金700,000円/工事未払金など700,000円」としておき、引渡し時に「完成工事原価700,000円/未成工事支出金700,000円」と振り替えます。未成工事受入金だけを取り崩して未成工事支出金の振替を忘れると、売上だけが立ち、その期の利益が大きく計上されてしまいます。
3.4 建設業の会社が「前受金」を使う場面
建設業の会社が、帳簿の上で「前受金」という科目を使うこと自体が禁止されているわけではありません。ただし、建設業許可業者が提出する財務諸表の様式には前受金という科目がないため、工事代金の前受けは未成工事受入金として載せる必要があります。日々の記帳で前受金を使っていると、決算のたびに工事分だけを未成工事受入金へ組み替える手間がかかり、組み替え漏れも起きやすくなります。
| 入金の内容 | 使う勘定科目 | 理由 |
|---|---|---|
| 請負工事の着手金・中間金・前払金 | 未成工事受入金 | 工事代金の前受けで、建設業の財務諸表の科目に合う |
| 建材や部材だけを販売する代金の前受け | 前受金 | 工事の請負ではなく、物品の販売の代金のため |
| 保守契約・点検契約の年間料金の前受け | 前受金または前受収益 | 期間に応じた役務提供かどうかで判断する |
| 工事と関係のない一時的な預かり金 | 預り金・仮受金 | 自社の収益にならない、または内容が決まっていないため |
つまり、建設業だからすべてを未成工事受入金にするのではなく、その入金が「工事の請負代金の前受け」かどうかで使い分けます。工事以外の事業(兼業)がある会社では、両方の科目を使い分けることになります。
4. 未成工事受入金と未成工事支出金の違い
名前がよく似ていて、もっとも取り違えやすいのが未成工事支出金です。告示の定義を並べると、2つは貸借対照表の反対側にある科目だと分かります。
| 項目 | 未成工事受入金 | 未成工事支出金 |
|---|---|---|
| 告示の定義 | 請負代金の受入高のうち完成工事高に計上していないもの | 完成工事原価に計上していない工事費並びに材料の購入及び外注のための前渡金及び手付金等 |
| 貸借対照表の区分 | 流動負債 | 流動資産 |
| 中身 | 先に入ってきた工事代金 | 先に出ていった工事の原価 |
| 引渡し時の振替先 | 完成工事高(売上) | 完成工事原価(費用) |
| 一般の会社の科目 | 前受金 | 仕掛品 |
同じ工事について、受入金は注文者から先にもらったお金、支出金は工事のために先に払ったお金です。たとえば同じ工事に未成工事支出金800万円、未成工事受入金1,000万円がある場合に、差額の200万円だけを負債に載せると、資産と負債がそれぞれ実際より小さく表示され、どちらの科目の定義にも合わない数字になります。2つは別々の科目として、それぞれの額を載せます。
覚え方は「受入金=受け取った側=負債」「支出金=支払った側=資産」です。未成工事支出金に何を入れるか、期末にいくら残すかは、未成工事支出金とは?仕訳の流れを1つの工事で追う|仕掛品との違い・期末に残す額・消費税で詳しく解説しています。
5. 建設業の勘定科目と一般の勘定科目の対応
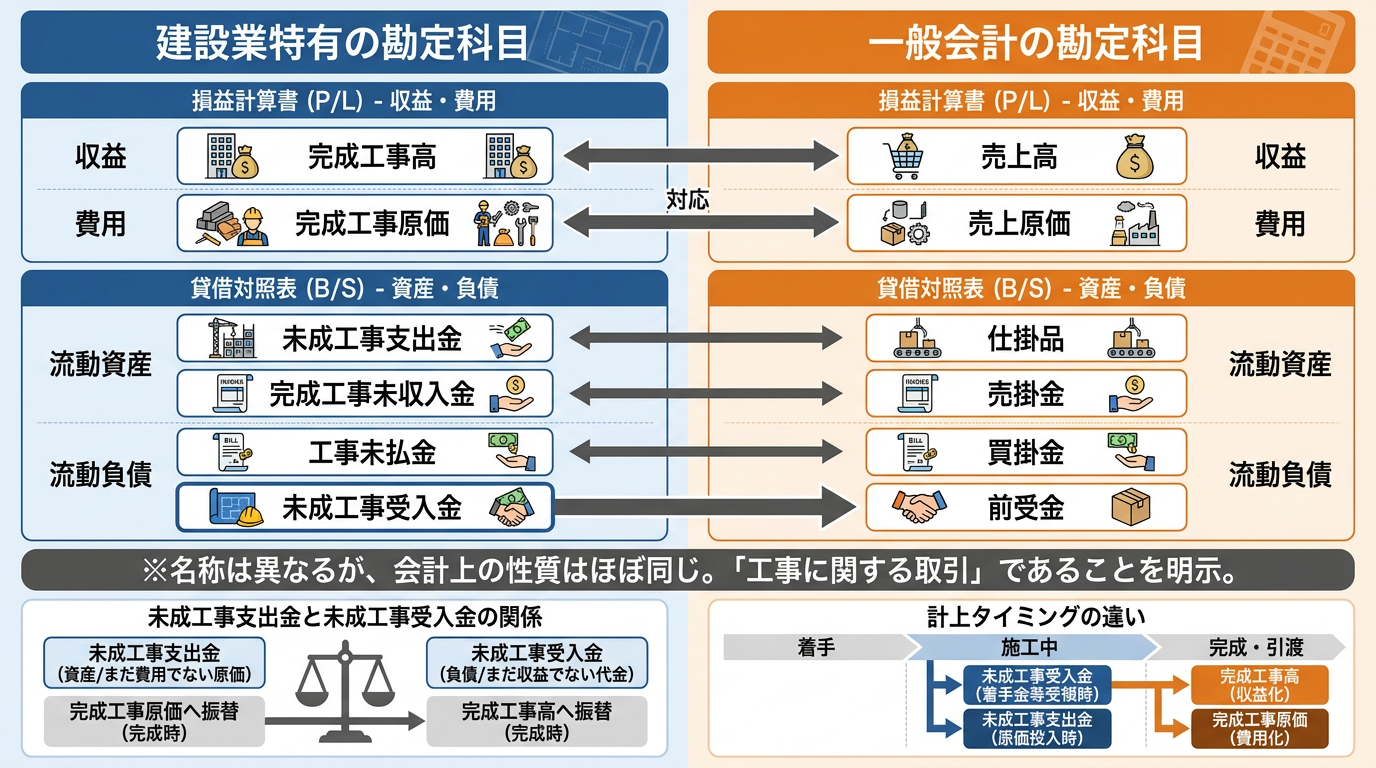
建設業の財務諸表では、一般の会社が使う「売上高」「売掛金」「買掛金」「前受金」とは違う名前の科目が使われます。名前は違っても会計上の性格はほぼ同じで、「工事に関する取引」であることを示すために独自の名前が付いていると考えると整理できます。未成工事受入金の位置を、ほかの科目と並べて確認しておきましょう。
| 建設業の勘定科目 | 一般会計の勘定科目 | 区分 | 内容 |
|---|---|---|---|
| 完成工事高 | 売上高 | 収益 | 完成・引渡しが済んだ工事の売上 |
| 完成工事原価 | 売上原価 | 費用 | 完成工事高に対応する材料費・労務費・外注費・経費 |
| 未成工事支出金 | 仕掛品 | 資産(流動資産) | 未完成の工事に投入した原価 |
| 完成工事未収入金 | 売掛金 | 資産(流動資産) | 引渡し済み工事の未回収代金 |
| 工事未払金 | 買掛金 | 負債(流動負債) | 材料や外注工事など工事費の未払額 |
| 未成工事受入金 | 前受金 | 負債(流動負債) | 未完成の工事について受け取った代金 |
前述のとおり、告示の勘定科目の分類を検索しても「前受金」「買掛金」「売掛金」という科目名は1件も出てきません。同じ実態でも、どの様式に載せるかで名前が変わるということです。現行の告示では、工事未払金は「工事費の未払額(工事原価に算入されるべき材料貯蔵品購入代金等を含む。)」と定義されています。
完成工事未収入金と未成工事受入金も混同しやすい組み合わせです。完成工事未収入金は「引渡し済みで未回収」の資産、未成工事受入金は「未完成なのに受領済み」の負債で、時間の順番も貸借の位置も正反対です。建設業の勘定科目を一覧で確認したい方は、建設業の勘定科目一覧もご覧ください。工事未払金については工事未払金とは?買掛金・未払金との違いで解説しています。
6. 工事の進み具合に応じて売上を計上する場合の未成工事受入金
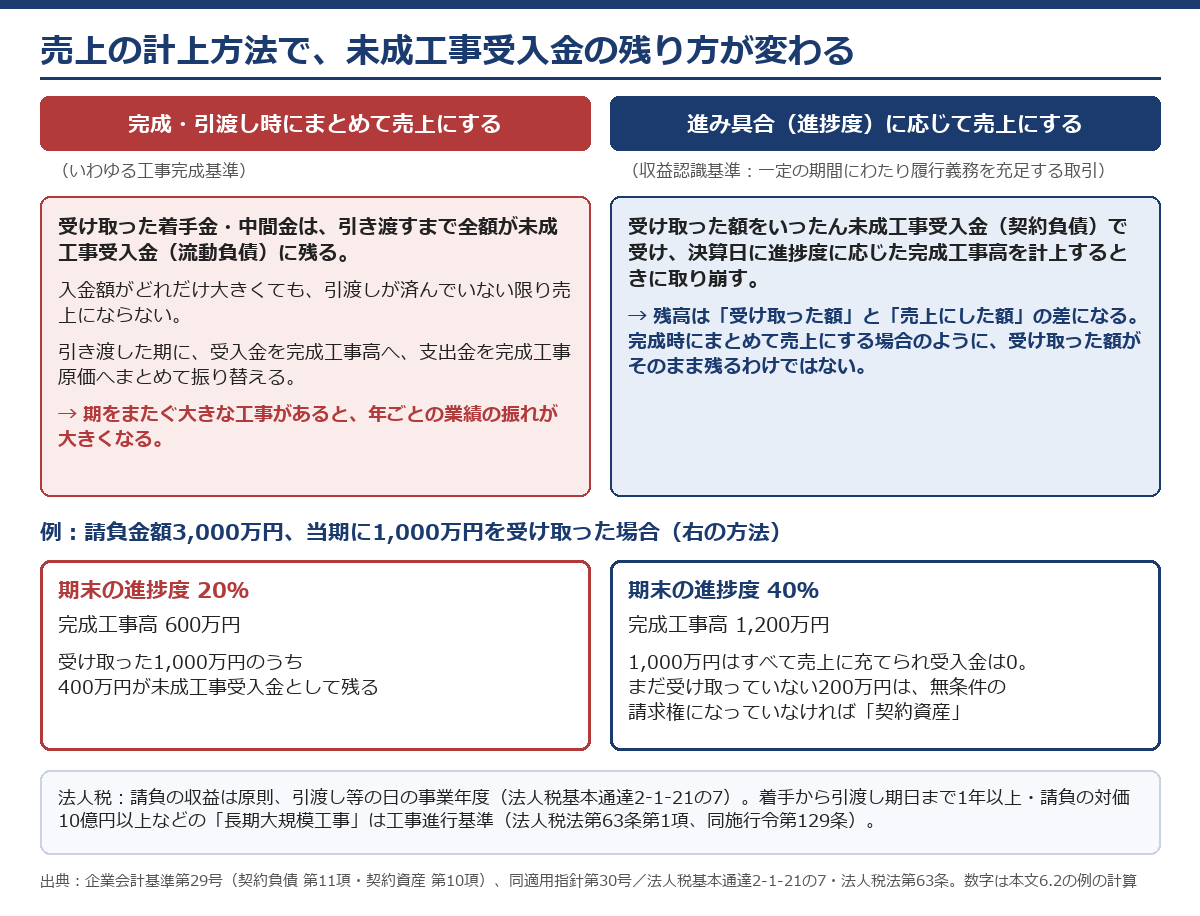
ここまでは、工事を完成して引き渡したときにまとめて売上にする方法(いわゆる工事完成基準)で説明してきました。工事の進み具合(進捗度)に応じて各期に売上を計上する方法をとっている場合は、未成工事受入金の残り方が変わります。
6.1 完成・引渡し時にまとめて売上にする場合
着手金・中間金として受け取った金額は、工事が完成するまですべて未成工事受入金として流動負債に残り続けます。入金額がどれだけ大きくても、引渡しが済んでいない限り売上にはなりません。決算期末に工期途中の工事が多いと、未成工事受入金と未成工事支出金の両方がふくらみ、完成工事高は小さく見えます。引き渡した期には、積み上がっていた未成工事受入金を完成工事高へ、未成工事支出金を完成工事原価へまとめて振り替えるため、期をまたぐ大きな工事があると年ごとの業績の振れが大きくなります。
6.2 進み具合に応じて売上にする場合
収益認識に関する会計基準では、一定の期間にわたり履行義務が充足される取引について、進捗度に応じて収益を認識します。この場合、受け取った着手金・中間金はいったん未成工事受入金(契約負債)として受け、決算日に進捗度に応じた完成工事高を計上するときに取り崩します。
たとえば請負金額3,000万円の工事で、当期に1,000万円を受け取り、期末の進捗度が40%(完成工事高1,200万円)であれば、受け取った1,000万円はすべて売上に充てられ、未成工事受入金は残りません。売上1,200万円のうち、まだ受け取っていない200万円は、まだ無条件の請求権になっていなければ「契約資産」(同基準第10項:企業が顧客に移転した財又はサービスと交換に受け取る対価に対する企業の権利)にあたります。反対に、進捗度が20%(完成工事高600万円)であれば、受け取った1,000万円のうち400万円が未成工事受入金として残ります。
このように、進み具合に応じて売上を計上する場合の未成工事受入金は「受け取った額と、売上にした額との差」を表す残高になり、完成時にまとめて売上にする場合のように受け取った額がそのまま残るわけではありません。
6.3 収益認識基準・法人税での位置づけ
収益認識に関する会計基準(企業会計基準第29号)は、2020年改正分が2021年4月1日以後開始する事業年度の期首から適用されており、その公表に伴って企業会計基準第15号「工事契約に関する会計基準」は廃止されました。同基準の適用指針第95項では、工事契約のうち、取引開始日から完全に履行義務を充足すると見込まれる時点までの期間がごく短いものについて、一定の期間にわたって収益を認識せず、完全に履行義務を充足した時点で収益を認識することができるとされています。この場合の未成工事受入金は、引渡しの時点で完成工事高に振り替えることになります。
法人税では、請負の収益は原則として引渡し等の日の属する事業年度に計上します(法人税基本通達2-1-21の7)。ただし、着手から引渡しの期日までの期間が1年以上で、請負の対価の額が10億円以上などの要件に当たる「長期大規模工事」は、工事進行基準の方法で計上しなければなりません(法人税法第63条第1項、同施行令第129条)。それ以外の工事でも、引渡しが着手した事業年度中に行われない工事について、確定した決算で工事進行基準の方法により経理したときは、それが認められます(法人税法第63条第2項)。工事進行基準の考え方は、工事進行基準は廃止された?収益認識基準への移行で変わる会計処理で詳しく解説しています。自社の工事がどの方法で計上されているかは、顧問の税理士と確認しておきましょう。
7. 消費税と法人税:売上になるのは「入金した日」ではなく「引き渡した日」
未成工事受入金でいちばんつまずきやすいのが、税金の上で売上になる日です。結論は、消費税も法人税も、原則は入金した日ではなく、工事を完成して引き渡した日です。
7.1 消費税:着手金を受け取っても、その時点では課税売上にならない
消費税法基本通達9-1-5は、請負による資産の譲渡等の時期を、物の引渡しを要する請負契約では「その目的物の全部を完成して相手方に引き渡した日」としています。国税庁のタックスアンサーNo.6141も、課税資産の引渡しや役務の提供の前に前受金を受け取った場合は、前受金を受け取った時にかかわらず、現実に引渡しや役務の提供をした時が課税資産の譲渡等をした時になると説明しています。No.6165では「工事代金の前受金を受け取ったり」した場合も、実際に引渡しがあった時が売上げの時期になる、と例に挙げられています。
| タイミング | 会計処理 | 消費税の扱い |
|---|---|---|
| 着手金・中間金の入金時 | 現金預金/未成工事受入金 | 課税売上に含めない(会計ソフトでは対象外などの区分) |
| 工事完成・引渡し時 | 未成工事受入金・完成工事未収入金/完成工事高 | 課税売上として計上 |
| 残金の入金時 | 現金預金/完成工事未収入金 | 課税売上に含めない(引渡し時に計上済み) |
会計ソフトで、入金の仕訳に課税売上の税区分を付けてしまうと、引渡し時の売上と合わせて同じ取引の消費税を二重に数えたり、課税期間がずれたりする原因になります。未成工事受入金・前受金の科目には課税売上の区分を付けず、完成工事高へ振り替える仕訳で課税売上にするのが基本です。
引渡しの日をいつとするかは、作業を結了した日、相手方の受入場所へ搬入した日、相手方が検収を完了した日、相手方において使用収益ができることとなった日などのうち、工事の種類や契約の内容に応じて合理的と認められる日で、事業者が継続して使っている日によります(消費税法基本通達9-1-6)。なお、法人税で工事進行基準の特例の適用を受けている工事は、消費税もその基準で申告することができますが、法人税で工事進行基準を使っていても、消費税は原則どおり引渡しの時を基準に申告することも認められています(タックスアンサーNo.6161)。
7.2 法人税:請負の収益は原則として引渡しの日の事業年度
法人税基本通達2-1-21の7は、請負の収益の額を、原則として引渡し等の日(物の引渡しを要する取引では、目的物の全部を完成して相手方に引き渡した日)の属する事業年度の益金の額に算入するとしています。建設工事の引渡しの日の判定は、消費税と同じ考え方です(同2-1-21の8)。つまり、決算日の時点で引き渡していない工事の着手金・中間金は、法人税の上でもその期の売上にはせず、未成工事受入金のまま翌期に繰り越します(6.3の長期大規模工事などを除きます)。
7.3 税務調査でいちばん多い指摘は「期ズレ」
奥山会計の先生に、税務調査で実際に指摘されることを聞いたところ、一番多いのは「期ズレ」で、具体的には入金と請求書のずれ、入金ベースで売上を数えてしまうことが挙がりました。着手金をもらった時点で売上にしてしまう、反対に、引き渡したのに入金がまだだからと売上にしていない――どちらも、売上を計上する期がずれるという点で同じ問題です。
指摘されたときの追徴の額は、会社によっても内容によっても違い、そこまで大きな金額にならないことが多いそうです。それでも、奥山会計では顧問先に、ふだんから証憑(契約書・請求書・引渡しの記録など)に基づいて経理をしてもらうようお願いしています。工事ごとに「いつ入金があったか」「いつ引き渡したか」が書類で追えれば、未成工事受入金の残高も、売上を計上した期も説明できます。税務調査で指摘されやすい点は、税務調査で指摘されることは?よくある指摘事項と一番多い「期ズレ」でまとめています。
8. 決算変更届・経営事項審査での見られ方と、会計ソフトの設定
8.1 決算変更届(事業年度終了後の届出)
建設業の許可を受けた会社は、毎事業年度経過後4か月以内に、その事業年度の財務諸表などを国土交通大臣または都道府県知事に提出しなければなりません(建設業法第11条第2項)。法人の場合、提出する貸借対照表・損益計算書などは建設業法施行規則の別記様式第十五号から第十七号の二まで(株式会社のうち小会社でないものは第十七号の三まで)によるとされています(同施行規則第10条第1項第1号)。この様式の勘定科目は前述の告示で定められているため、工事代金の前受けは未成工事受入金として表示します。ふだん前受金で記帳している会社は、提出の前に工事分を組み替える必要があります。
8.2 経営事項審査(経審)
公共工事の入札に参加するための経営事項審査では、経営状況(Y)を、負債回転期間・純支払利息比率・総資本売上総利益率・売上高経常利益率・自己資本対固定資産比率・自己資本比率・営業キャッシュフロー・利益剰余金の8つの指標で評価します(国土交通省・各地方整備局の資料)。国土交通省の資料では、負債回転期間は「負債総額が月商の何ヶ月分に相当するかを見る比率で低いほどよい」と説明されています。未成工事受入金は流動負債なので負債総額に含まれ、決算日に残高が大きいほど、この指標の数字は大きくなります。
一方で、未成工事受入金は借入金のように返済するお金ではなく、工事を引き渡すと完成工事高に変わる負債です。決算日に大きな未成工事受入金が残る場合は、どの工事の、いつ受け取った入金なのかを説明できるようにしておきましょう。経審で見られる完成工事高の数字については、完成工事高とは?で解説しています。
| 場面 | 求められる対応 |
|---|---|
| 決算変更届(事業年度終了後の届出) | 建設業法の様式に沿った財務諸表を作り、未成工事受入金として表示する |
| 経営事項審査(経審) | 流動負債として負債総額に入ることを踏まえ、残高の内訳を工事ごとに把握しておく |
| 金融機関への決算書の提出 | 未成工事支出金とあわせて、期末に進行中の工事の状況を説明できるようにしておく |
8.3 会計ソフトで勘定科目を設定するときのポイント
会計ソフトの初期の勘定科目が一般の会社向けになっている場合は、建設業向けの科目体系を選ぶか、未成工事受入金・未成工事支出金・完成工事高・完成工事原価・完成工事未収入金・工事未払金といった科目を登録しておくと、決算時の組み替え作業を減らせます。
| 確認項目 | 設定のポイント |
|---|---|
| 科目区分 | 未成工事受入金を流動負債に、未成工事支出金を流動資産に置く |
| 税区分 | 未成工事受入金・前受金の入金に課税売上の区分を付けない(引渡し時の完成工事高で課税売上にする) |
| 補助科目 | 工事名や現場コードごとに補助科目を設け、工事単位で残高を追えるようにする |
| 科目名の統一 | 工事代金の前受けに前受金と未成工事受入金を混ぜて使わず、社内のルールを決める |
とくに大切なのは、工事別の補助科目や工事台帳と会計データをつなげ、未成工事受入金の残高が「どの工事の、いつ受け取った入金か」をいつでも説明できる状態にしておくことです。前受金と未成工事受入金をなんとなく併用していると、残高がどちらに載っているか分からなくなる原因になります。
9. 未成工事受入金に関するよくある質問
9.1 未成工事受入金は貸借対照表のどこに表示されますか
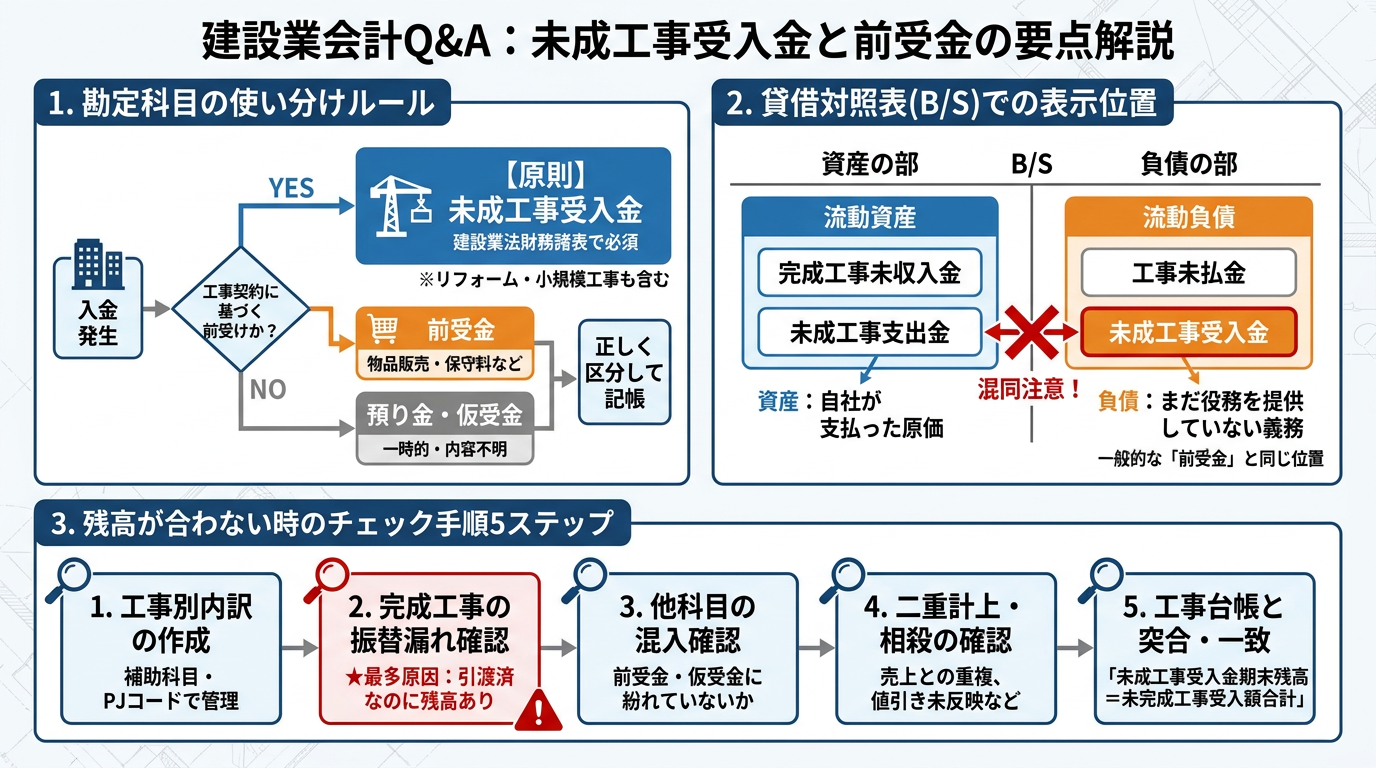
負債の部の「流動負債」です。告示では、流動負債に支払手形・工事未払金・短期借入金・未払法人税等・未成工事受入金・預り金・前受収益などが並びます。一般の会社で前受金が置かれる位置とほぼ同じと考えてかまいません。資産側の未成工事支出金と名前が似ているため、逆に計上してしまうミスに注意してください。
| 区分 | 建設業の主な科目 | 一般の会社の主な科目 |
|---|---|---|
| 流動資産 | 完成工事未収入金、未成工事支出金 | 売掛金、仕掛品 |
| 流動負債 | 工事未払金、未成工事受入金 | 買掛金、前受金 |
9.2 リフォームや小さな工事でも未成工事受入金を使うべきですか
工事の規模が小さくても、請負契約に基づいて着手前や施工中に代金の一部を受け取ったのであれば、その性格は未成工事受入金です。金額の大小で科目が変わるわけではありません。入金から引渡しまでが同じ事業年度内に終わる工事は、決算日に残高が残らないため結果は同じになりますが、決算日をまたぐ可能性がある工事や、建設業の許可を受けて毎年財務諸表を提出している会社は、最初から未成工事受入金で記帳しておくほうが、組み替えの手間も漏れも減らせます。
9.3 未成工事受入金の残高が合わないときは、どこを確認すればよいですか
未成工事受入金の期末残高は、決算日に未完成の工事ごとの受入額の合計と一致するはずです。差が出たときは、次の順で原因を切り分けると効率的です。
| 確認手順 | チェック内容 | よくある原因 |
|---|---|---|
| 1. 工事別の内訳を作る | 総勘定元帳の残高を工事ごとに分けて一覧にする | 工事別の補助科目を設けていない |
| 2. 完成工事の振替漏れ | 引渡し済みの工事の残高が残っていないか | 完成工事高への振替仕訳を忘れている |
| 3. 入金の科目誤り | 前受金や仮受金に工事代金が紛れていないか | 入金内容が分からず仮受金のまま |
| 4. 二重計上 | 同じ入金を売上と未成工事受入金の両方で計上していないか | 請求書ベースと入金ベースの処理が混在 |
| 5. 契約変更・値引き | 契約変更や値引きが台帳に反映されているか | 追加変更工事の金額調整が未反映 |
とくに多いのは、工事を引き渡したのに、未成工事受入金から完成工事高への振替が漏れているケースです。この場合、売上が小さく、負債が大きく計上されたままになります。再発を防ぐには、会計ソフトに工事ごとの補助科目やプロジェクトコードを設け、工事台帳と月次で突き合わせる運用が有効です。月次で確認しておけば、決算期に大量の差異を追いかける必要がなくなり、未成工事支出金や完成工事未収入金の残高確認も同時に進められます。
9.4 工事が中止になり、着手金を返金した場合は?
受け取った着手金を返金した場合は、未成工事受入金を取り崩して、返金した預金と相殺する仕訳(借方:未成工事受入金/貸方:普通預金など)になります。返金せずに受け取ったままにする取り決めがあるなど、契約の内容によって扱いが変わるため、契約書を確認したうえで顧問の税理士に相談してください。
10. まとめ
未成工事受入金とは、建設業で工事を完成して引き渡す前に受け取った工事代金を入れておく流動負債の科目で、告示では「請負代金の受入高のうち完成工事高に計上していないもの」と定義されています。一般の会社の前受金にあたり、会計上の性格は同じですが、建設業の財務諸表の様式には前受金という科目がないため、工事代金の前受けは未成工事受入金で表示します。入金時は負債にし、完成・引渡しの時点で完成工事高へ振り替え、同時に未成工事支出金を完成工事原価へ振り替えます。消費税も法人税も、原則は入金した日ではなく引き渡した日で売上を数えます。名前の似た未成工事支出金は資産で、反対側の科目です。決算変更届や経営事項審査でも見られる科目なので、日頃から工事ごとに残高を管理しておきましょう。
この記事の根拠(一次資料)
本記事の記述は、次の条文・通達・基準の原文を確認して書いています。数字や取扱いは改正で変わるため、実務では必ず最新の原文をご確認ください。
- 建設業法施行規則 別記様式第十五号及び第十六号の国土交通大臣の定める勘定科目の分類(昭和57年 建設省告示第1660号、最終改正 令和4年4月11日 国土交通省告示第473号)
国土交通省(平成14年改正まで)/
現行版(令和4年改正・建設業情報管理センター転載) - 建設業法 第11条第2項/建設業法施行規則 第10条
e-Gov法令検索 建設業法/e-Gov法令検索 建設業法施行規則 - 公共工事の前払金保証事業に関する法律 第2条
e-Gov法令検索 - 法人税法 第63条(工事の請負に係る収益及び費用の帰属事業年度)/同施行令 第129条
e-Gov法令検索 法人税法
※長期大規模工事=請負対価10億円以上・工期1年以上など。第64条は現行「削除」です。 - 法人税基本通達 2-1-1の4(部分完成の事実がある場合の収益の計上の単位)
国税庁 - 法人税基本通達 2-1-21の7・2-1-21の8(請負に係る収益の帰属の時期・建設工事等の引渡しの日の判定)
国税庁 - 消費税法基本通達 9-1-5・9-1-6・9-1-8(請負による資産の譲渡等の時期・引渡しの日の判定・部分完成基準)
国税庁 - タックスアンサー No.6141 納税義務の成立の時期/No.6165 前受金や前払金などがあるとき/No.6161 工事進行基準を用いているとき
No.6141/No.6165/No.6161 - 収益認識に関する会計基準(企業会計基準第29号)第10項・第11項・第81項・第90項/同適用指針(企業会計基準適用指針第30号)第95項
企業会計基準委員会(ASBJ)
※2020年改正会計基準は2021年4月1日以後開始する事業年度の期首から適用。廃止されたのは企業会計基準第15号「工事契約に関する会計基準」です。 - 経営事項審査 経営状況(Y)の8指標
国土交通省「企業評価の評価軸・審査方法について」/東北地方整備局 経営事項審査の手引き(令和8年7月)
あわせて読みたい
- 未成工事支出金とは?仕訳の流れを1つの工事で追う|仕掛品との違い・期末に残す額・消費税を税理士が解説
- 完成工事未収入金とは?売掛金との違いと仕訳(着手金の充当・消費税・値増金)
- 前払金と前払費用の違いは「継続的な役務提供かどうか」|短期前払費用の特例と2つの要件

コメント