
奥山税務会計事務所(東京都豊島区南池袋/池袋駅徒歩8分)
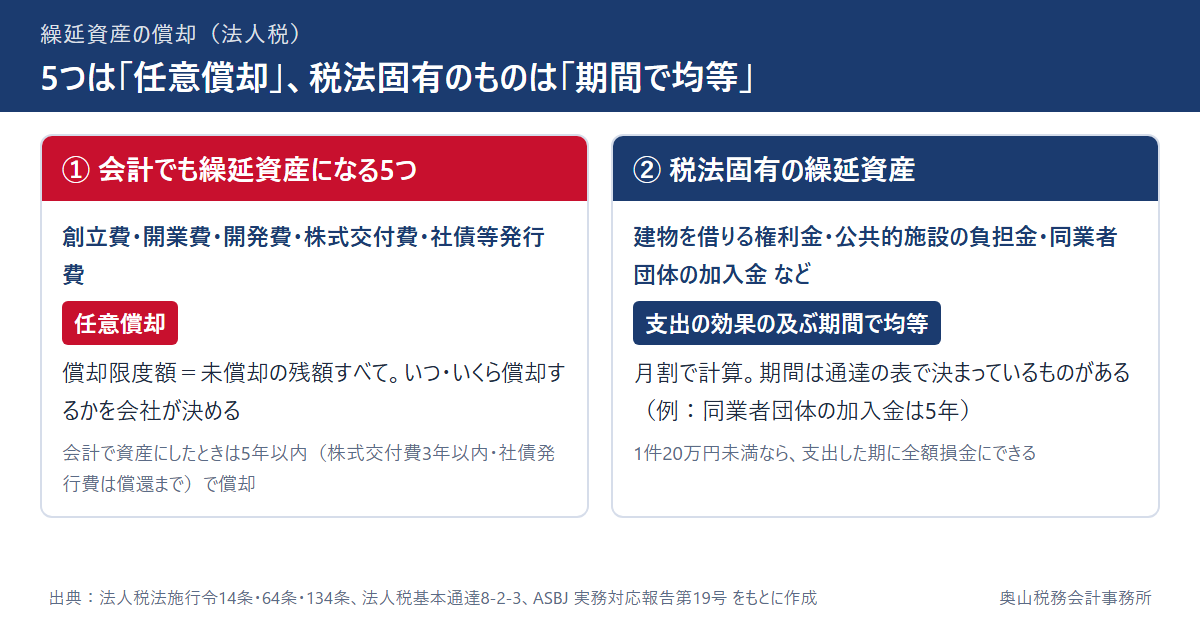
- 繰延資産の償却期間は、会計と税務で決まり方が違います。会計で繰延資産にできる5つ(創立費・開業費・開発費・株式交付費・社債発行費等)は、資産に計上したら5年以内(株式交付費は3年以内、社債発行費は社債の償還まで)で償却します(企業会計基準委員会 実務対応報告第19号)。
- 同じ5つは、法人税では任意償却です。償却限度額がその繰延資産の額(未償却の残り)なので、いつ・いくら償却するかを会社が決められます(法人税法施行令第64条第1項第1号)。
- 建物を借りる権利金や同業者団体の加入金など税法固有の繰延資産は、支出の効果の及ぶ期間で月割の均等償却です(同第2号)。期間は通達の表で決まっているものがあり(例:加入金5年)、1件20万円未満なら支出した期に全額を損金にできます(同施行令第134条)。
「繰延資産の償却期間は何年か」を調べると、5年・3年・償還期間・耐用年数の10分の7など、いくつもの答えが出てきます。答えが1つにならないのは、会計の基準と法人税の規定で決まり方が違い、さらに繰延資産が2種類に分かれるからです。この記事では、まず償却期間の一覧で全体を押さえ、そのあと任意償却の使い方と、月割の均等償却の計算を、設例と仕訳で整理します。
1. 繰延資産の償却期間一覧
先に一覧を示します。左の2列が会計、右の2列が法人税です。
| 繰延資産 | 会計(資産に計上した場合) | 会計の原則 | 法人税の償却 |
|---|---|---|---|
| 創立費 | 会社の成立から5年以内・定額法 | 支出時に費用(資産に計上することもできる) | 任意償却(償却限度額=未償却の残額) |
| 開業費 | 開業から5年以内・定額法 | ||
| 開発費 | 支出から5年以内・定額法その他の合理的な方法 | ||
| 株式交付費 | 株式交付から3年以内・定額法 | ||
| 社債発行費等 | 社債の償還までの期間・利息法(継続適用を条件に定額法も可) | ||
| 税法固有の繰延資産(権利金・負担金・加入金など) | 実務対応報告第19号の5つには入っていない(4章の仕訳例では「長期前払費用」の科目を使っています) | 支出の効果の及ぶ期間で月割の均等償却(期間は2章の表) | |
会計の列:企業会計基準委員会 実務対応報告第19号「繰延資産の会計処理に関する当面の取扱い」。法人税の列:法人税法施行令第64条第1項。
1.1 会計の5つ:原則は支出した期の費用
実務対応報告第19号は、創立費・開業費・開発費・株式交付費・社債発行費等の5つを繰延資産として扱い、いずれも原則は支出した時の費用としています。そのうえで、繰延資産に計上することもでき、計上した場合は上の表の期間内に償却しなければならないとしています。また、支出の効果が期待されなくなった繰延資産は、未償却の残高を一度に償却しなければなりません。
それぞれの中身は、次のように定められています(同報告)。
- 創立費:定款及び諸規則作成のための費用、創立事務所の賃借料、設立登記の登録免許税など、会社の負担に帰すべき設立費用
- 開業費:土地・建物等の賃借料、広告宣伝費、通信交通費、使用人の給料など、会社成立後営業開始時までに支出した開業準備のための費用
- 開発費:新技術又は新経営組織の採用、資源の開発、市場の開拓等のために支出した費用など(経常費の性格をもつものは含まない)
- 株式交付費:株式募集のための広告費、変更登記の登録免許税など、株式の交付等のために直接支出した費用
- 社債発行費:社債募集のための広告費、社債の登記の登録免許税など、社債発行のため直接支出した費用
会社を作るときにかかる費用の全体は、会社設立の費用はいくら?株式会社と合同会社の違いで解説しています。
1.2 法人税:2種類に分かれる
法人税では、繰延資産は法人税法施行令第14条第1項で定められています。第1号〜第5号が上の5つ(創立費・開業費・開発費・株式交付費・社債等発行費)、第6号が税法固有の繰延資産です。第6号には、次のようなものが入ります(法人税基本通達8-1-3〜8-1-12)。
- 自己が便益を受ける公共的施設・共同的施設の設置や改良のための負担金(6号イ)
- 建物を賃借するための権利金・立退料など、資産を賃借するための費用(6号ロ)
- ノウハウの頭金など、役務の提供を受けるための権利金(6号ハ)
- 特約店などに広告宣伝用の看板・陳列棚などを贈与した費用(6号ニ)
- 同業者団体の加入金、出版権の設定の対価など、その他自己が便益を受けるための費用(6号ホ)
この2種類で、償却のしかたがまったく違います(2章・3章)。
2. 税法固有の繰延資産の償却期間:通達の表
税法固有の繰延資産の償却期間は「支出の効果の及ぶ期間」です。固定資産を利用するための支出はその固定資産の耐用年数、契約に伴う支出は契約期間を基礎に見積もります(法人税基本通達8-2-1)。よく出てくるものは、通達8-2-3の表で期間が決まっています。
| 支出 | 償却期間(法人税基本通達8-2-3) |
|---|---|
| 建物を借りるための権利金(下の2つ以外。一般的な事務所・店舗の賃借の権利金はここ) | 5年(賃借期間が5年未満で、更新の時に再び権利金を払うことが明らかなら、その賃借期間) |
| 建物の新築の際に払った権利金で、賃借部分の建設費の大部分に当たり、建物がある間は借りられるもの | その建物の耐用年数の10分の7 |
| 明渡しの際に借家権として転売できる権利金 | その建物の賃借後の見積残存耐用年数の10分の7 |
| 同業者団体等の加入金 | 5年 |
| ノウハウの頭金等 | 5年(有効期間が5年未満で、更新の時に再び払うことが明らかなら、その有効期間) |
| 広告宣伝用の資産を贈与した費用 | その資産の耐用年数の10分の7(5年を超えるときは5年) |
| 公共的施設の負担金(施設を負担した者が専ら使う場合) | その施設の耐用年数の10分の7 |
| 公共的施設の負担金(それ以外) | その施設の耐用年数の10分の4 |
| 商店街の共同のアーケード・日よけ・すずらん灯など | 5年(施設の耐用年数が5年未満ならその年数) |
| 出版権の設定の対価 | 設定契約の存続期間(定めがなければ3年) |
計算した年数に1年未満の端数があるときは、切り捨てます(同8-2-3の注書き)。建物の賃借に際して払った仲介手数料は、繰延資産にせず、払った期の損金にできます(同8-1-5の注書き)。
3. 創立費・開業費は「任意償却」:いつ・いくら償却するかを決められる
法人税法施行令第64条第1項第1号は、第14条第1項第1号〜第5号の繰延資産(創立費・開業費・開発費・株式交付費・社債等発行費)の償却限度額を、その繰延資産の額(すでに損金になった額を除いた残り)としています。限度額が残額全部なので、次のような処理がどれもできます。
- 支出した期に全額を償却する
- 赤字の期は償却せず、黒字になった期にまとめて償却する
- 何年かに分けて、毎期好きな額を償却する
ただし、法人税で損金になるのは、決算で償却費として損金経理をした金額のうち償却限度額までです(法人税法第32条第1項)。決算で償却費を計上しなかった期に、申告書の上だけで損金にすることはできません。償却費以外の科目で損金経理していても、償却費として損金経理をした金額に含まれます(法人税基本通達8-3-2)。
3.1 設例:設立1期目は赤字、2期目に償却
| 時期・取引 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| ①支出したとき | 創立費 | 300,000円 | 普通預金 | 800,000円 |
| 開業費 | 500,000円 | |||
| ②1期目の決算 | 仕訳なし(償却しない。法人税では任意償却なので、これでもかまわない) | |||
| ③2期目の決算 | 創立費償却 | 300,000円 | 創立費 | 300,000円 |
| 開業費償却 | 500,000円 | 開業費 | 500,000円 | |
申告書では、別表十六(六)の「Ⅱ」(令第64条第1項第1号の繰延資産)に記載します(国税庁「別表十六(六)の記載の仕方」)。
なお、会社法の決算書を実務対応報告第19号に沿って作る会社では、繰延資産に計上した創立費は成立から5年以内に定額法で償却することになるため、決算で計上できる償却費はその範囲になります。税務の任意償却は「決算でいくら償却費を計上したか」に乗る仕組みなので、どちらの考え方で決算を組むかを最初に決めておきます。
3.2 創立費・開業費に入るもの・入らないもの
法人税の創立費は「法人の設立のために支出する費用で、当該法人の負担に帰すべきもの」で、定款にその法人が負担すると書かれていなくても、設立のために通常必要な費用であれば創立費に当たります(法人税基本通達8-1-1)。開業費は、会計の定義では会社成立後営業開始時までに支出した開業準備のための費用で、実務対応報告第19号は、開業準備のために直接支出したものに限るのが適当としています。
設立前後に買ったパソコンや車は、繰延資産ではなく減価償却資産です。また、固定資産を取得するための借入金の利子は、使用開始前の期間の分でも繰延資産には当たりません(法人税基本通達8-1-2の注書き)。建設中の資産の利子の扱いは、建設仮勘定の記事で解説しています。
4. 税法固有の繰延資産は「月割の均等償却」
税法固有の繰延資産(第6号)は、法人税法施行令第64条第1項第2号により、次の算式で計算した額が償却限度額です。こちらは任意ではありません。
支出した事業年度は、支出した月から期末までの月数で計算し、1か月未満の端数は切り上げます(国税庁「法人税申告書 別表十六(六)」の留意点)。
4.1 設例:事務所を借りたときの権利金
- 償却期間:通達8-2-3の「(1)・(2)以外の権利金等」=5年(60か月)。賃借期間は2年だが、更新の時に再び権利金を払うことが明らかではないので、5年のまま。
- 1期目の月数:9月〜3月=7か月(9月は10日からだが、1か月未満の端数は切り上げ)
- 1期目の償却限度額:120万円×7÷60=14万円
- 2期目以降:120万円×12÷60=24万円ずつ
| 時期・取引 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| ①9月10日 権利金を払った | 長期前払費用(権利金) | 1,200,000円 | 普通預金 | 1,200,000円 |
| ②3月31日 1期目の決算 | 長期前払費用償却 | 140,000円 | 長期前払費用(権利金) | 140,000円 |
国税庁の申告書の手引きは、資産を賃借するために支出した権利金等は繰延資産になるのに、一時の損金として計算していないかを確認点として挙げています。権利金を払った期に全額を費用にしている場合は、申告書の上で償却限度額を超える分を加算することになります。前払費用との違いは前払金と前払費用の違いで解説しています。
4.2 20万円未満なら、支出した期の損金にできる
税法固有の繰延資産で、支出する金額が20万円未満のものは、支出した期に損金経理をすれば、その全額を損金にできます(法人税法施行令第134条)。20万円未満かどうかは、権利金なら契約ごと、負担金なら1つの設置計画ごと、広告宣伝用資産なら1個または1組ごとに判定します(法人税基本通達8-3-8)。
4.3 そのほかの決まり
- 負担金などを分割で払う場合、総額が決まっていても、総額を未払金に計上して償却することはできません。ただし、分割期間がおおむね3年以内の短期間なら、この限りではありません(法人税基本通達8-3-3)。
- 固定資産を利用するための繰延資産で、その固定資産の建設などにまだ着手していないときは、着手した時から償却します(同8-3-5)。
- 支出の対象となった固定資産が滅失したり、契約を解約したりしたときは、その日の属する事業年度に未償却残額を損金にします(同8-3-6)。事務所を途中で退去したときの権利金の残りがこれに当たります。
- 固定資産の耐用年数が改正されたときは、改正後の耐用年数を基礎に償却期間を算定し直します(同8-2-2)。
5. 繰延資産の償却期間についてよくある質問
5.1 創立費や開業費は、5年で償却しなければいけませんか
法人税では、5年で償却する決まりはありません。償却限度額が未償却の残額全部なので、いつ・いくら償却するかを会社が決められます(法人税法施行令第64条第1項第1号)。「5年以内」は、会計で繰延資産に計上した場合の基準(実務対応報告第19号)です。
5.2 社債発行費の償却期間はどうなりますか
会計で繰延資産に計上した場合は、社債の償還までの期間にわたって利息法で償却し、継続適用を条件に定額法も使えます(実務対応報告第19号)。法人税では、社債等発行費は第5号の繰延資産なので任意償却です。
5.3 繰延資産の償却をしないとどうなりますか
創立費などの5つは、償却しなかった期に損金にならないだけで、残額はその後の期に償却できます。税法固有の繰延資産も、決算で償却費を計上しなかった期は損金になりません。法人税の償却は、決算で償却費として損金経理をした金額が前提だからです(法人税法第32条第1項)。
5.4 繰延資産と固定資産は何が違いますか
固定資産は建物や機械のように形のある(または権利としての)資産そのものです。繰延資産は、払った費用の効果が1年以上先まで続くので、費用を資産として繰り延べておくものです。建物を借りるための権利金は、建物そのものではなく「借りるために払った費用」なので繰延資産です。
5.5 支出した月の途中から使い始めたら、その月は数えますか
税法固有の繰延資産の償却では、支出した事業年度は支出した月から期末までの月数で数え、1か月未満の端数は切り上げます(4.1の設例では9月10日の支出で9月を1か月と数えています)。
6. まとめ
- 繰延資産の償却期間は、会計と法人税で決まり方が違い、法人税では2種類に分かれる。
- 会計:創立費・開業費・開発費は5年以内、株式交付費は3年以内、社債発行費は償還まで。いずれも原則は支出時の費用(実務対応報告第19号)。
- 法人税:創立費・開業費・開発費・株式交付費・社債等発行費は任意償却(法人税法施行令第64条第1項第1号)。決算で償却費を計上した期に損金になる(法人税法第32条第1項)。
- 税法固有の繰延資産(権利金・負担金・加入金など)は、支出の効果の及ぶ期間で月割の均等償却(同第2号)。期間は通達8-2-3の表(一般的な建物賃借の権利金・加入金は5年など)。
- 税法固有の繰延資産で20万円未満のものは、支出した期に全額を損金にできる(法人税法施行令第134条)。
どちらの繰延資産に当たるか、会計と税務でどう決算を組むかで、各期の利益と税額が変わります。自社の支出の扱いは、税理士にご相談ください。
この記事の根拠(一次資料)
本記事の記述は、次の条文・通達・基準を確認して書いています(2026年10月22日に原文を確認)。取扱いは改正で変わるため、実務では最新の原文をご確認ください。
- 法人税法 第32条(繰延資産の償却費の計算及びその償却の方法) e-Gov法令検索 法人税法
- 法人税法施行令 第14条(繰延資産の範囲)・第64条(繰延資産の償却限度額)・第134条(繰延資産となる費用のうち少額のものの損金算入) e-Gov法令検索 法人税法施行令
- 法人税基本通達 8-1-1〜8-1-12(繰延資産の意義及び範囲等) 国税庁
- 法人税基本通達 8-2-1〜8-2-3(償却期間) 国税庁
- 法人税基本通達 8-3-2・8-3-3・8-3-5・8-3-6・8-3-8(償却費として損金経理をした金額/分割払/償却の開始の時期/滅失等/20万円未満の判定) 国税庁
- 別表十六(六)の記載の仕方 国税庁(PDF)/法人税申告書の記載の留意点 別表十六(六) 国税庁(PDF)
- 企業会計基準委員会 実務対応報告第19号「繰延資産の会計処理に関する当面の取扱い」(2024年11月1日改正版) 企業会計基準委員会(PDF)
※本記事は一般的な情報提供を目的としたもので、2026年10月時点の税制・法令に基づいて作成しています。税制は改正される場合があり、また個別の取り扱いは状況により異なります。実際の判断にあたっては、税理士等の専門家にご相談ください。
この記事は 税理士 奥山博史(東京税理士会 豊島支部・登録番号 第66047号) が監修しています。
コメント