
奥山税務会計事務所(東京都豊島区南池袋/池袋駅徒歩8分)
「うちの業務委託費、本当に外注費として認められるだろうか?」と税務調査への不安を抱えていませんか。この記事では、外注費と給与の決定的な違いから、国税庁が厳しくチェックする具体的な判定基準まで分かりやすく解説します。結論として、外注費と給与の最大の分かれ目は「指揮命令関係の有無」や「業務の遂行方法における裁量権」にあります。判断基準を正しく理解し、契約書の実態と合わせることで、税務調査での否認リスクを防ぎ、追徴課税という重いペナルティを回避するためのポイントがすべて分かります。
1. 外注費と給与の決定的な違いとそれぞれの特徴
会社経営や個人事業主の運営において、外部の人材に支払う費用を「外注費」とするか、自社の従業員に支払う「給与」とするかは、税務や労務の観点から非常に重要な判断となります。これら二つは、単なる名称の違いではなく、法律上の契約関係や税金の処理方法において決定的な違いが存在します。適正な区分を行わないと、税務調査で重大な指摘を受けるリスクがあるため、それぞれの特徴を正しく理解しておく必要があります。
1.1 外注費とは独立した事業主への報酬である
外注費とは、企業が自社の業務を外部の独立した事業者(フリーランスや他の法人など)に委託した際に支払う対価のことです。外注先はあくまで「独立した事業者」であるため、発注者との間には対等な商取引の契約(業務委託契約や請負契約など)が結ばれます。そのため、業務の進め方や手段は受託者自身の裁量に委ねられており、発注者からの直接的な指揮命令を受けない点が最大の特徴です。
1.2 給与とは雇用契約に基づく労働の対価である
一方で給与とは、企業と労働者が「雇用契約」を締結し、その契約に基づいて提供された労働の対価として支払われるものです。従業員は組織の一員として組み込まれ、会社の指揮命令に従って労務を提供します。勤務時間や就業場所が厳格に管理され、会社のルールや規程に従って働く義務を負う点が、外注費の対象となる事業者との決定的な違いです。
外注費と給与の主な違いを整理すると、以下のようになります。
| 比較項目 | 外注費 | 給与 |
|---|---|---|
| 契約形態 | 業務委託契約、請負契約など | 雇用契約、労働契約 |
| 指揮命令 | なし(独自の裁量で業務を遂行) | あり(会社の指示・命令に従う) |
| 報酬の性質 | 成果物や役務の提供に対する対価 | 労働時間や労務提供に対する対価 |
| 税金処理 | 原則として源泉徴収不要、消費税の仕入税額控除の対象 | 源泉所得税の徴収・納付が必要、消費税は対象外(不課税) |
2. 税務調査で外注費が給与と判定される基準
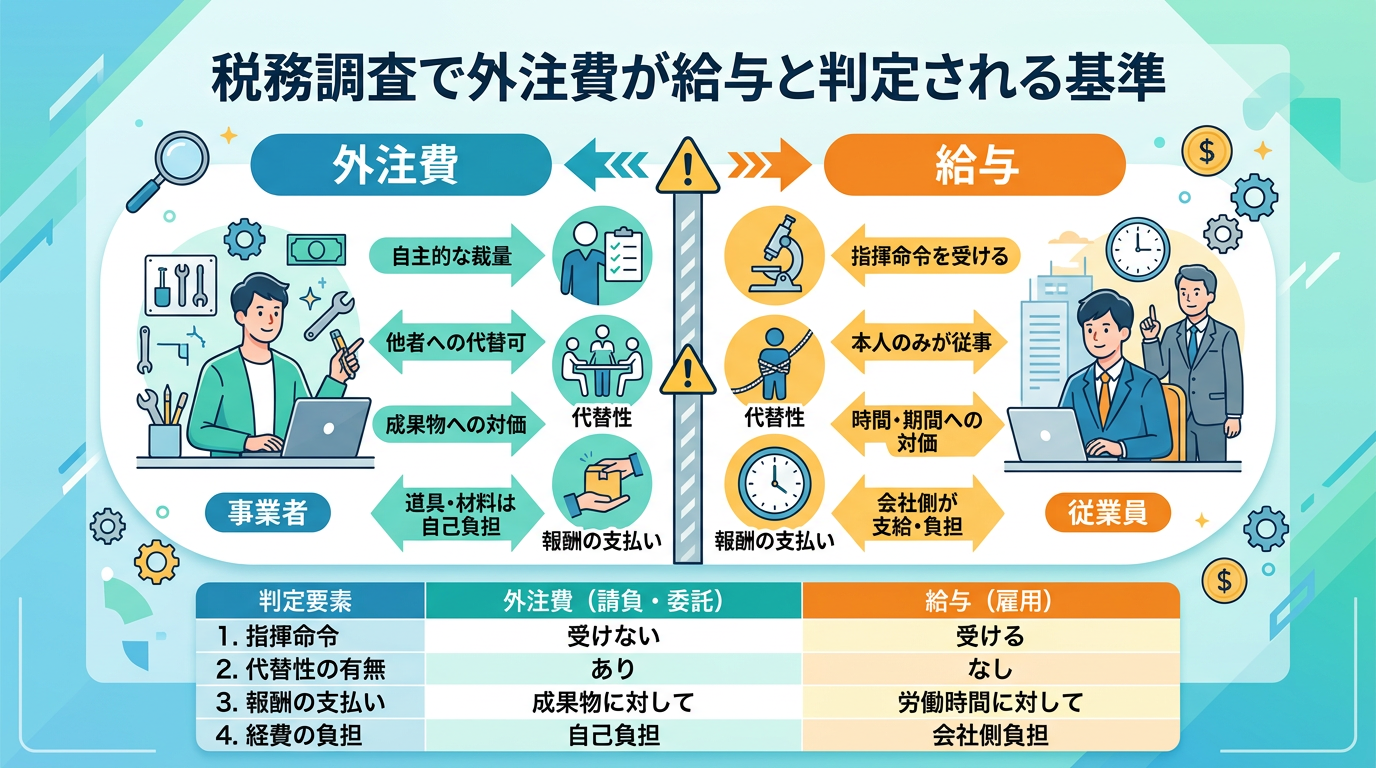
法人や個人事業主が税務調査を受ける際、支払った報酬が外注費として認められるか、それとも給与として課税されるかは非常に重要なチェックポイントとなります。形式的に業務委託契約書を交わしていたとしても、実際の業務遂行の実態が雇用契約と同等であると判断された場合には、外注費が否認されてしまいます。税務調査で厳しく見られる具体的な判断基準を把握しておくことが不可欠です。
2.1 指揮命令関係の有無が最も重要な判断材料となる
税務調査において最も厳しく見られるのが、業務の遂行にあたって発注者からの指揮命令を受けていたかどうかという点です。外注先は独立した事業者であるため、仕事の進め方や具体的な作業手順について発注者が一方的に指図することは本来ありません。しかし、タイムカードによる厳格な時間管理が行われていたり、作業の細部にわたって上司のような立場で指示を出していたりする場合は、指揮命令関係があるとみなされ、給与と判定されやすくなります。
2.2 代替性の有無や自己責任の範囲を確認される
外注費と給与を分ける大きな境界線として、契約された業務を他の人が代わりに遂行できるかという代替性の有無や、成果物に対する自己責任の範囲が挙げられます。従業員であれば本人が出社して労働を提供しなければなりませんが、外注であれば他のスタッフに作業を代わってもらうことや、下請けに出すことが原則として自由です。また、作業の途中でミスや不具合が生じた際に、修補責任を自己の負担と責任において負っているかどうかも、独立した事業主であるかを測る大切な判断材料となります。
2.3 固定給的な支払いや専属性の高さがリスクになる
報酬の支払い方法や、取引先との関係性における専属性の高さも、税務調査で給与と認定される大きなリスク要因です。成果物の完成度や納品数量に関わらず、毎月決まった金額が一定の労働時間の対価として支払われている場合は、実質的な基本給とみなされやすくなります。また、特定の1社からしか仕事を受注しておらず、実質的にその企業の専属労働者のようになっている場合も、給与としての性格が強いと判断され、外注費としての適格性が疑われる原因になります。
このように、税務調査では契約書の名称だけに惑わされず、日々の業務における実態がどちらの性質を強く帯びているかが総合的に判断されます。外注費と給与の具体的な判定要素の違いを、以下の表で整理します。
| 判定要素 | 外注費(請負・委託) | 給与(雇用) |
|---|---|---|
| 指揮命令 | 受けない(自主的な裁量がある) | 受ける(業務の指示や管理がある) |
| 代替性の有無 | あり(他者への代替や下請けが可能) | なし(本人のみが労働を提供) |
| 報酬の支払い | 成果物や完了した仕事に対して支払う | 労働時間や期間に対して支払う |
| 経費の負担 | 材料や道具は自己負担が原則 | 会社側が支給・負担するのが原則 |
3. 外注費と給与の判定で国税庁が見る具体的なポイント
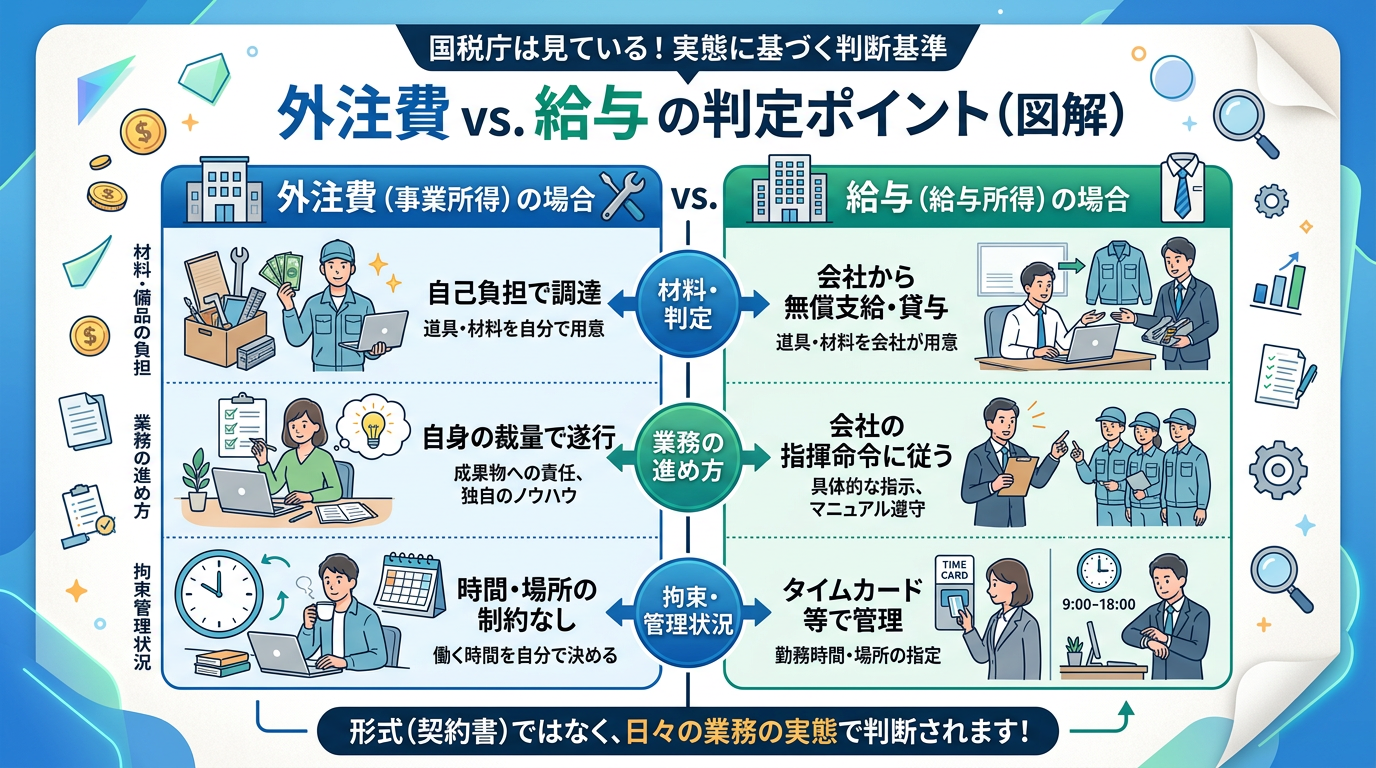
税務調査において、支払った報酬が外注費として認められるか、あるいは給与と判定されるかは、形式的な契約書の名称ではなく、日々の業務の実態がどのように行われているかによって厳格に判断されます。国税庁は、個別の取引ごとに複数の要素を総合的に勘案して実態を検証するため、企業側は客観的な事実と整合性を証明できるように準備しておかなければなりません。
3.1 契約書の実態と業務の進め方の整合性
業務委託契約書や請負契約書を締結していたとしても、契約書に記載されている内容と実際の業務の進め方に乖離がある場合には、税務調査で給与と認定されるリスクが一気に高まります。たとえば、契約書上は「自由な裁量に基づく成果物の納品」となっていても、実際には発注者側の指示通りに細かく作業が進められていたり、指揮命令を受けていたりする場合は、実質的な雇用関係とみなされます。
国税庁の指針においても、契約の形式に惑わされず、実際の指揮監督関係や業務の独立性が保たれているかどうかが厳しくチェックされます。
3.2 材料や備品の支給状況と経費の負担者
業務を遂行する上で必要となる材料、道具、パソコン、制服などの備品が、どちらによって用意され、その費用をどちらが負担しているのかは、独立した事業者であるか(外注費)それとも雇用されている労働者であるか(給与)を分ける重要な判断材料となります。
一般的な傾向として、業務に必要な資材や備品が無償で支給されている場合や、事務所のスペースが無償で提供されている場合は、給与としての性質が強く疑われます。一方で、自らの事業リスクにおいて必要な道具をすべて自己負担で揃えている場合は、外注費としての合理性が認められやすくなります。
外注費と給与における主な判断要素の違いは、以下のテーブルのように整理できます。
| 判定項目 | 外注費(事業所得)の場合 | 給与(給与所得)の場合 |
|---|---|---|
| 備品・材料の負担 | 自己の費用で調達・負担する | 会社から無償で支給・貸与される |
| 業務の進め方 | 自身の裁量や専門知識で遂行する | 会社の指揮命令やマニュアルに従う |
| 拘束・管理 | 時間や場所の指定を受けない | タイムカード等で時間管理される |
3.3 タイムカードによる管理や勤務時間の拘束
労働時間の管理方法や勤務場所の拘束度合いも、国税庁が厳しく確認するポイントの一つです。タイムカード等による厳格な時間管理が行われていたり、特定の勤務場所や時間帯への常時出社が義務付けられていたりするケースでは、外注費としての主張が通りにくくなります。
外注先であるフリーランスや一人親方は、本来であれば自分の裁量で働く時間を決められるべき立場にあります。それにもかかわらず、社員と同様に朝礼への参加が強制されたり、定時での勤務を強いられたりしている場合は、雇用契約に基づく労働者と同じであると判断され、税務調査で否認される可能性が極めて高くなります。
詳細な判断基準や法令の解釈については、国税庁ホームページなどの公的情報もあわせて確認することをおすすめします。
4. 条文で確認する判定の物差し
外注費か給与かの判定について、消費税法基本通達1-1-1は、事業者とは自己の計算において独立して事業を行う者をいい、雇用契約またはこれに準ずる契約に基づき他の者に従属し、かつその者の計算により行われる事業に役務を提供する場合は事業に該当しない、としています。
そのうえで、区分が明らかでないときは次の4つを総合勘案して判定すると定めています。
| 判定事項(消費税法基本通達1-1-1) | |
|---|---|
| (1) | その契約に係る役務の提供の内容が他人の代替を容れるかどうか |
| (2) | 役務の提供に当たり事業者の指揮監督を受けるかどうか |
| (3) | まだ引渡しを了しない完成品が不可抗力のため滅失した場合等においても、既に提供した役務に係る報酬の請求をなすことができるかどうか |
| (4) | 役務の提供に係る材料または用具等を供与されているかどうか |
いずれか1つで決まるものではなく「総合勘案」とされている点が重要です。契約書の形式だけを整えても、実態が(1)〜(4)に照らして従属的であれば給与と判定され得ます。とくに(3)は見落とされがちですが、仕事が完成しなかったときに報酬を請求できるかどうかという、請負と雇用を分ける本質的な違いを突いた基準です。
5. 税務調査で外注費を否認された場合のペナルティ
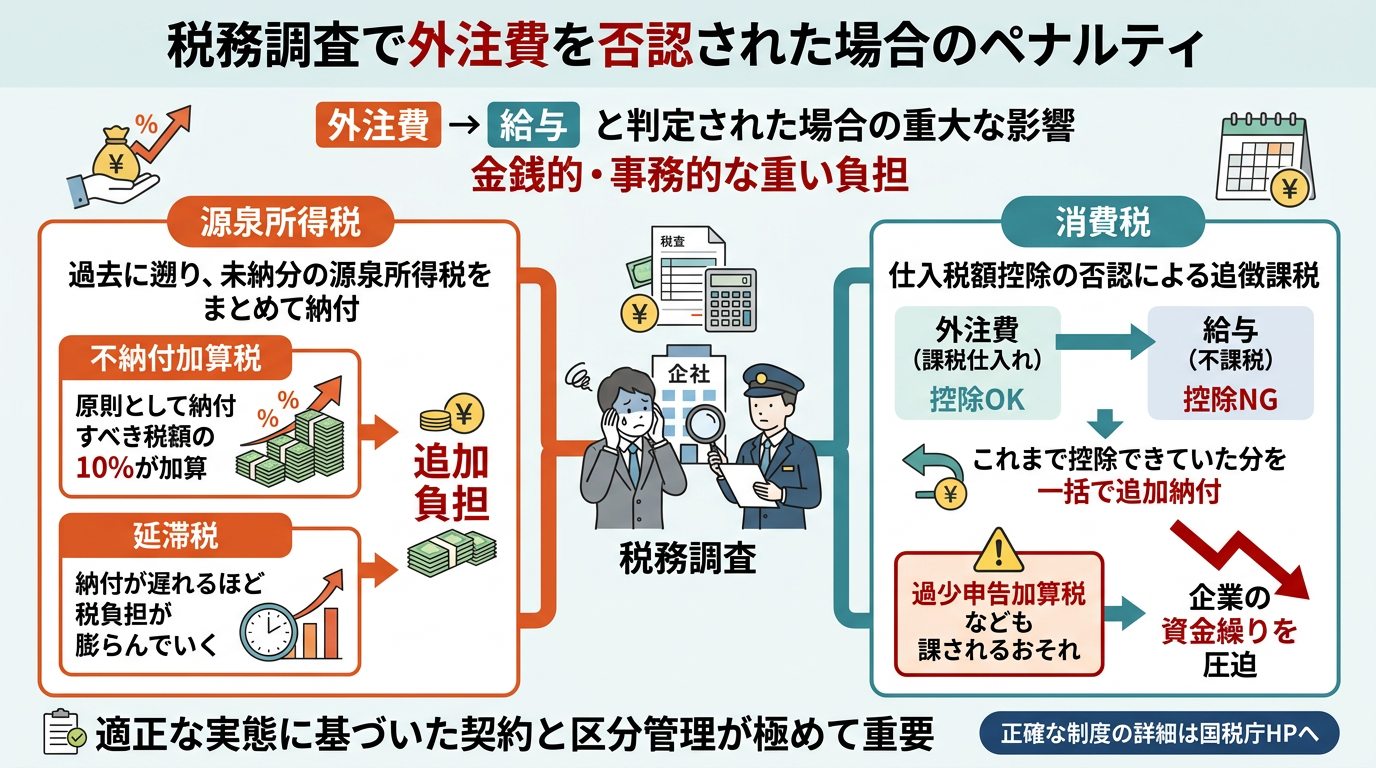
税務調査において外注費として処理していた支払いが「給与」であると判定されてしまった場合、企業側には非常に重い金銭的・事務的負担が生じます。外注費と給与の区分を誤ることは、単なる勘定科目の修正にとどまらず、追徴課税や各種ペナルティを伴う大きな税務リスクを抱えることになります。具体的にどのようなペナルティが発生するのか、その影響を詳しく見ていきましょう。
5.1 源泉所得税の不納付加算税や延滞税の発生
外注費が給与と認定された場合、最も直接的な影響が及ぶのが源泉所得税です。本来、給与を支払う企業には、従業員に代わって所得税を天引きし、国に納付する源泉徴収義務があります。しかし、外注費として処理していたために源泉徴収を行っていなかった場合、過去に遡って未納分の源泉所得税をまとめて納付しなければならない事態に陥ります。
さらに、納付すべき期限に税金を納めていなかったとみなされるため、本税だけでなく追加のペナルティ税が課されます。
| 追加課税の種類 | 概要と発生理由 |
|---|---|
| 不納付加算税 | 源泉所得税を納付期限内に納めなかった場合に課されるペナルティであり、原則として納付すべき税額の10%が加算されます。 |
| 延滞税 | 法定納付期限の翌日から実際に完納する日までの日数に応じて課される利息に相当する税金であり、納付が遅れるほど税負担が膨らんでいきます。 |
このように、源泉所得税の徴収漏れが発覚すると、本来必要のない二次的な税金コストが大きく上乗せされることになります。
5.2 消費税の仕入税額控除の否認による追徴課税
源泉所得税と並んで企業の財務に大きな打撃を与えるのが、消費税における仕入税額控除の否認です。事業者が外部の業者へ支払った「外注費」は、消費税の課税仕入れに該当するため、売上にかかる消費税額から差し引くことで、納税額を圧縮することができます。しかし、その実態が給与であると判定された場合、給与は消費税の不課税取引であるため、仕入税額控除の適用が認められなくなります。
その結果、これまで控除できていた分の消費税を過去に遡って修正申告し、差額の消費税を一括して追加で納付する義務が生じます。外注費の金額が大きければ大きいほど、追徴される消費税額も莫大なものとなり、企業の資金繰りを圧迫する要因となります。また、過少申告となった場合には、状況に応じて過少申告加算税なども課されるおそれがあるため、適正な実態に基づいた契約と区分管理を徹底することが極めて重要です。正確な制度の詳細については国税庁の公式ホームページなども参考にしてください。
6. まとめ
外注費と給与の判定は、形式的な契約書だけでなく実際の業務実態に基づいて行われます。特に指揮命令関係の有無や代替性、勤務時間の拘束などが厳しくチェックされ、外注費が給与と認定された場合には大きなリスクが生じます。
税務調査で否認を避けるためには、業務委託契約の内容と日々の働き方に乖離がないか確認することが重要です。不安がある場合は、税理士などの専門家に相談して適切な契約や実態の見直しを行いましょう。
コメント