相続・相続税

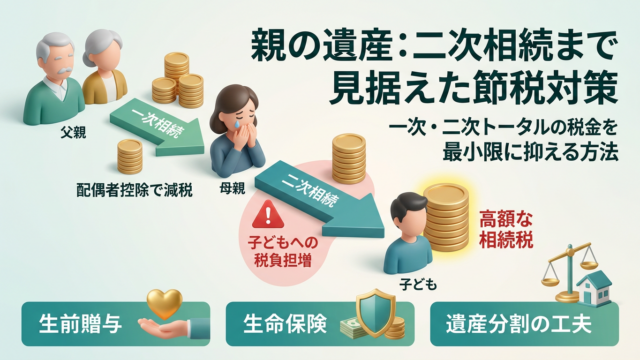
二次相続とは?一次相続で配偶者に寄せると税負担が増える理由と、二次まで見据えた分け方

配偶者の税額の軽減を使い切って一次相続で配偶者に多く相続させると、次に配偶者が亡くなったときの二次相続で税負担が大きくなることがあります。相続人が減って基礎控除が下がり、配偶者の軽減も使えなくなるためです。一次と二次の合計で考える手順と、生前贈与の加算期間などの注意点を税理士が解説します。
会社設立

法人成りのタイミングはいつ?所得900万円の目安と『人を雇って事業を大きくするか』で判断する|税理士が解説

個人事業主が法人成りを考えるとき、目安になるのは消費税の基準期間にあたる売上1,000万円と、所得税の税率が法人税を上回る課税所得900万円です。ただし法人になると社会保険への加入が原則として義務になり、毎月の固定費が増えます。この3つの判断軸と、設立から届出までの流れを、条文の根拠を示しながら整理します。
税務お役立ち情報

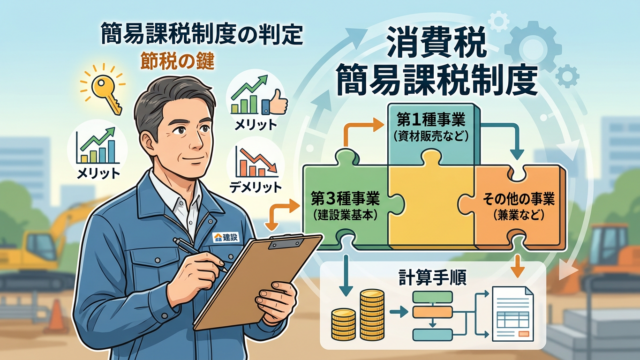
建設業の簡易課税は第3種か第4種か|手間請けがみなし仕入率60%になる条文上の理由

建設業は簡易課税で第3種事業(みなし仕入率70%)に区分されるのが原則です。ただし国税庁No.6509の定義には「加工賃その他これに類する料金を対価とする役務の提供を除く」という除外があり、材料の支給を受けて手間だけを提供する形態は第4種(60%)になり得ます。10ポイントの差は納税額に直結します。
税務お役立ち情報

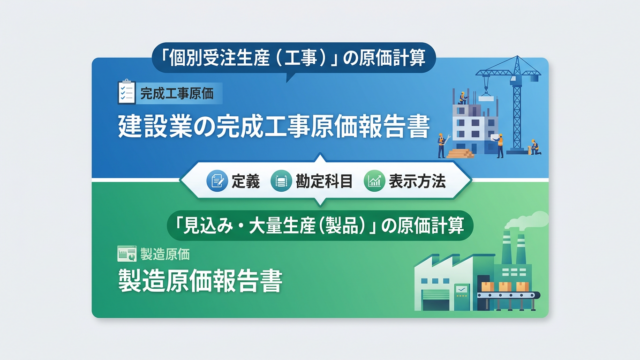
完成工事原価報告書と製造原価報告書の違い|外注費の区分・仕掛品の行・兼業の扱いを様式で比べて税理士が解説

完成工事原価報告書は材料費・労務費・外注費・経費の4区分で最後は完成工事原価、製造原価報告書は材料費・労務費・経費の3区分に期首・期末の仕掛品原価を加減します。外注費の置き場所、建設業で製造原価報告書を使う場面、税務での扱いを様式で比べて税理士が解説します。
税務お役立ち情報

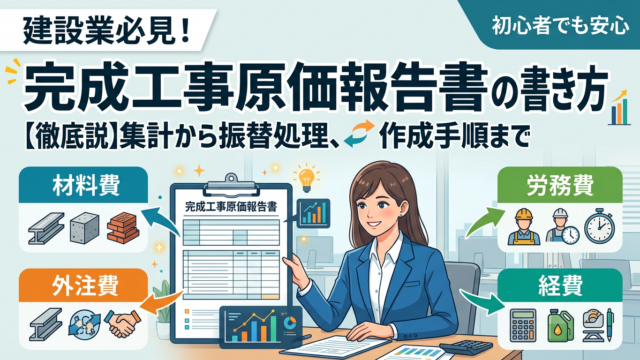
完成工事原価報告書の書き方|材料費・労務費・外注費・経費の4区分と、決算で見られるところ

完成工事原価報告書は、建設業の決算で工事にかかった原価を材料費・労務費・外注費・経費に分けて示す書類です。「完成工事原価」は法人税法第22条第3項第1号に明記された概念で、損金になるのはその期に収益を計上した工事の原価だけです。書き方の基本と、決算でつまずきやすいところを整理します。
税務お役立ち情報

繰延資産の償却期間一覧|創立費・開業費は任意償却、会計は5年以内|権利金など税法固有の繰延資産の月割計算を税理士が解説

繰延資産の償却期間は会計と税務で違います。創立費・開業費・開発費は会計なら5年以内(株式交付費3年・社債発行費は償還まで)、法人税では任意償却。権利金や加入金は通達の表の期間(5年など)で月割の均等償却、20万円未満は一時の損金。設例と仕訳で税理士が解説します。
税務お役立ち情報

一括償却資産が償却資産税の対象外になる条文上の根拠|少額減価償却資産の特例との違い

取得価額20万円未満の資産を3年で均等償却する一括償却資産は、償却資産税(固定資産税)の申告対象になりません。これは運用ではなく地方税法施行令第49条に書かれています。一方、30万円未満を全額損金にできる中小企業者等の特例は同条に挙げられておらず、償却資産税の対象になります。
税務お役立ち情報

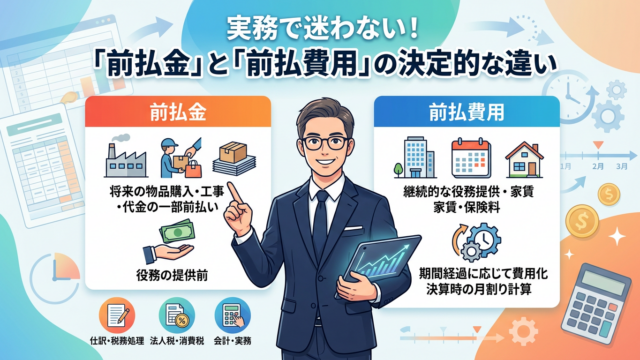
前払金と前払費用の違いとは?仕訳例と短期前払費用の特例(1年以内・継続適用)を税理士が解説

前払金は材料・外注など「モノや1回きりの仕事」の代金の前払いで、受け取った時に原価へ振り替えます。前払費用は家賃・保険料など継続的なサービスのうち、まだ受けていない期間の分です。建設業で前渡金が未成工事支出金に入る理由、月割りの仕訳、短期前払費用の特例(法人税基本通達2-2-14)の2つの要件を原文で解説します。
税務お役立ち情報

完成工事未収入金とは?売掛金との違いと仕訳(着手金の充当・消費税・値増金)|いつ計上するかを税理士が解説

完成工事未収入金は、完成工事高に計上した工事の請負代金の未収額で、中身は売掛金と同じ建設業の勘定科目。計上は引渡しの日、着手金(未成工事受入金)を充てた残りを計上し、決算書では税抜経理でも消費税込み。仕訳・値増金・決算の確認点を税理士が解説します。
税務お役立ち情報

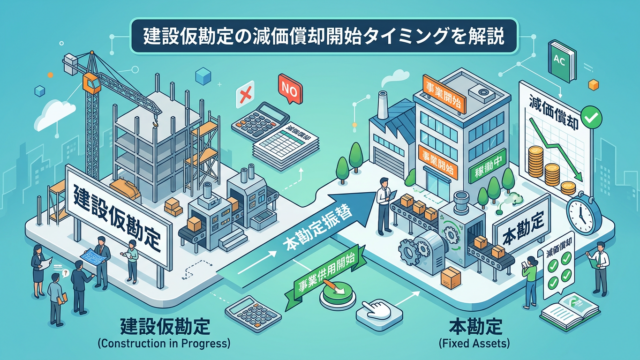
建設仮勘定とは?減価償却はいつから(事業の用に供した日)・本勘定への振替の仕訳と消費税の控除時期を税理士が解説

建設仮勘定は、自社で使う建物・機械を建てている途中の支出をためる科目。減価償却は振替日でも引渡日でもなく事業の用に供した日から(法基通7-1-4)。着手金から完成までの仕訳、借入金利子、消費税の控除時期(消基通11-3-6)、償却資産の申告まで税理士が解説します。