
奥山税務会計事務所(東京都豊島区南池袋/池袋駅徒歩8分)
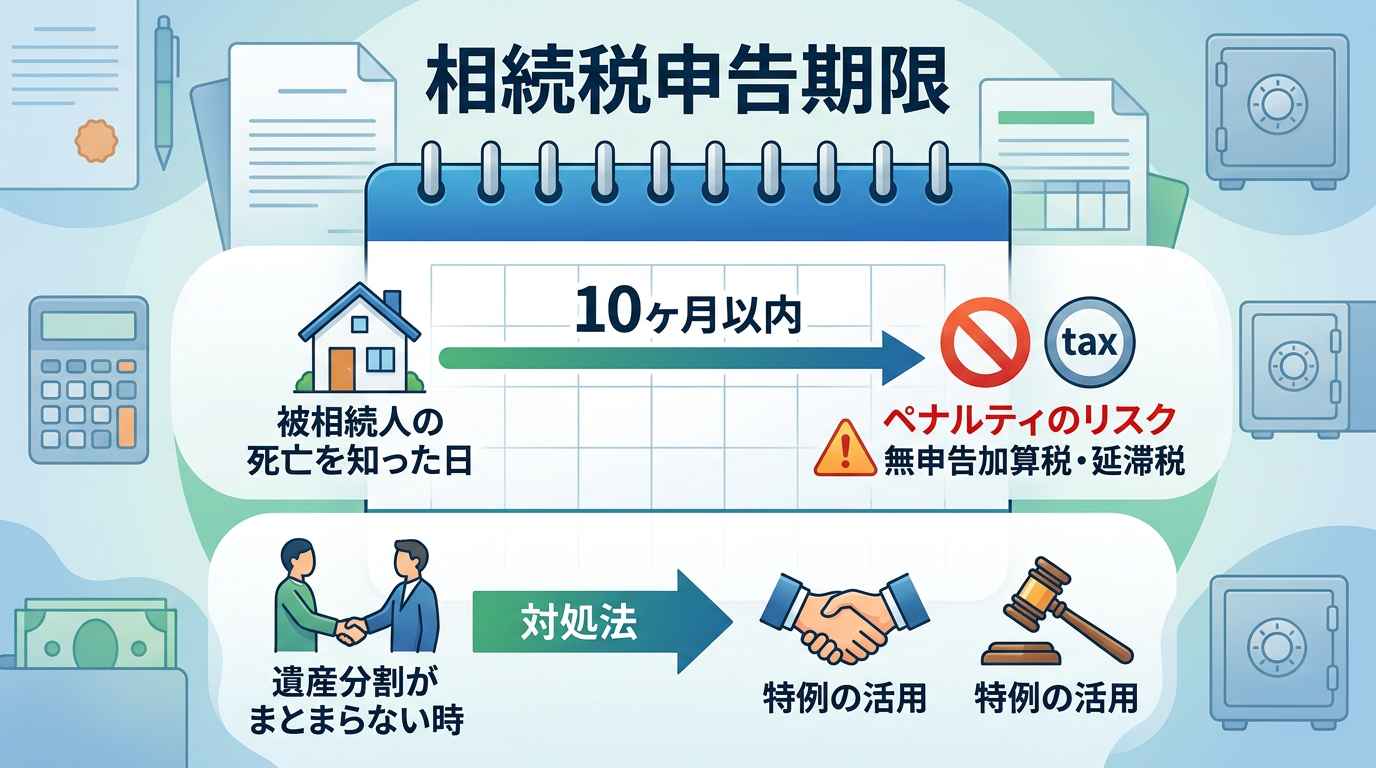
- 相続税の申告期限は、被相続人が死亡したことを知った日(通常は死亡の日)の翌日から10か月以内です(相続税法第27条第1項)。たとえば1月6日に亡くなった場合は、その年の11月6日が期限です。納税の期限も同じ日です。
- 期限を過ぎると、無申告加算税(自分で気づいて調査の通知前に申告すれば5%、調査を受けてからなら15%〜30%)と延滞税(2026年は年2.8%、納期限から2か月を過ぎると年9.1%)がかかります。
- 配偶者の税額の軽減や小規模宅地等の特例は、期限後の申告でも使えます。ただし期限までに遺産を分けられていない場合は、申告期限から3年以内に分けることが条件です。農地等の納税猶予のように、期限内の申告でしか受けられない特例もあります。
- 遺産分割がまとまらないことは、期限が延びる理由になりません。間に合わないときは、法定相続分で分けたものとして期限内に申告し、分割が決まってから修正申告や更正の請求をします。
相続税の申告は、思っているより早く期限が来ます。この記事では、10か月の数え方と期限の例、10か月の間に何をどの順で進めるか、期限を過ぎたらどうなるか(加算税と延滞税の割合、特例への影響)、どうしても間に合わないときの対処法を、条文と国税庁の資料にもとづいて整理します。
1. 相続税の申告期限はいつまでか
1.1 死亡を知った日の翌日から10か月以内
相続税の申告書は、相続の開始があったことを知った日の翌日から10か月以内に提出しなければなりません(相続税法第27条第1項)。国税庁は、これを「被相続人が死亡したことを知った日(通常の場合は、被相続人の死亡の日)の翌日から10か月以内」と説明しています(国税庁 No.4205 相続税の申告と納税)。
相続税は、申告書の提出期限までに納めることも決められています(相続税法第33条)。申告の期限と納税の期限は同じ日です。
1.2 期限の数え方と具体例
期間の初日は数えず、月で定めた期間は暦に従い、最後の月の起算日に応当する日の前日に満了します(国税通則法第10条第1項)。国税庁の例では、1月6日に死亡した場合、その年の11月6日が申告期限です。
| 死亡を知った日 | 数え始める日 | 申告・納税の期限 |
|---|---|---|
| 1月6日 | 1月7日 | 同じ年の11月6日(国税庁の例) |
| 4月1日 | 4月2日 | 翌年2月1日 |
| 7月15日 | 7月16日 | 翌年5月15日 |
期限が土曜日、日曜日、祝日などに当たるときは、これらの日の翌日が期限とみなされます(国税庁 No.4205、国税通則法第10条第2項)。
1.3 「知った日」が死亡日と違うことがある
期限の起点は「死亡の日」ではなく「相続の開始があったことを知った日」です。遠方に住んでいて亡くなったことを後から知った場合などは、知った日の翌日から10か月を数えます。
また、相続税の申告をしなければならない人が、申告をしないまま期限前に亡くなった場合は、その人の相続人が、その相続の開始があったことを知った日の翌日から10か月以内に申告書を提出します(相続税法第27条第2項)。
1.4 申告書の提出先は、亡くなった方の住所地の税務署
被相続人の死亡の時の住所が日本国内にある場合、申告書の提出先は被相続人の住所地を所轄する税務署です。相続人の住所地の税務署ではありません(国税庁 No.4205)。e-Taxのほか、郵便などでも提出できます。
2. 10か月の間に何をするか:進め方の目安
10か月は長く感じられるかもしれませんが、財産の調査、相続人全員での遺産分割の話し合い、財産の評価、申告書の作成、納税資金の準備までを済ませるには、余裕のある期間ではありません。
| 時期の目安 | 主な作業 |
|---|---|
| 亡くなってから3か月以内 | 遺言書の有無の確認、相続人の確定、財産と借入金のおおまかな把握、相続を放棄するかどうかの判断(原則3か月以内) |
| 4か月目のころ | 被相続人の所得税の申告(準確定申告) |
| 5〜8か月目 | 不動産・株式などの評価、遺産分割の話し合い、特例が使えるかの確認 |
| 8〜10か月目 | 遺産分割協議書の作成、申告書の作成、納税資金の準備(延納の検討を含む) |
| 10か月以内 | 税務署へ申告書を提出し、納税を済ませる |
相続を放棄するかどうかは、自己のために相続の開始があったことを知った時から3か月以内に決めなければなりません(民法第915条第1項)。申告期限の10か月よりずっと早い段階で判断を迫られます。
2.1 実際のご相談で「10か月は短い」と感じる理由
奥山会計のご相談でも、相続人どうしの仲が良いご家族では、申告までの手続きは比較的すんなり進みます。一方で、大きな土地や会社の株式を含むような大きな相続ほど、話し合いはこじれやすくなります。
なかでもいちばん揉めやすいのは不動産です。不動産は現金のようにきれいに分けられないうえ、申告期限は10か月しかありません。その家に住み続けている相続人が、自分の相続税を払うだけの現金を用意できないといったことも起こります。さらに、実際に遺産を分けてみると、相続人それぞれの取り分はご本人が思っていた金額とずれるのが普通です。財産に不動産が含まれる場合は、最初の3か月のうちに全体像をつかんでおくことが大切です。
3. 相続税の申告期限を過ぎたらどうなるか
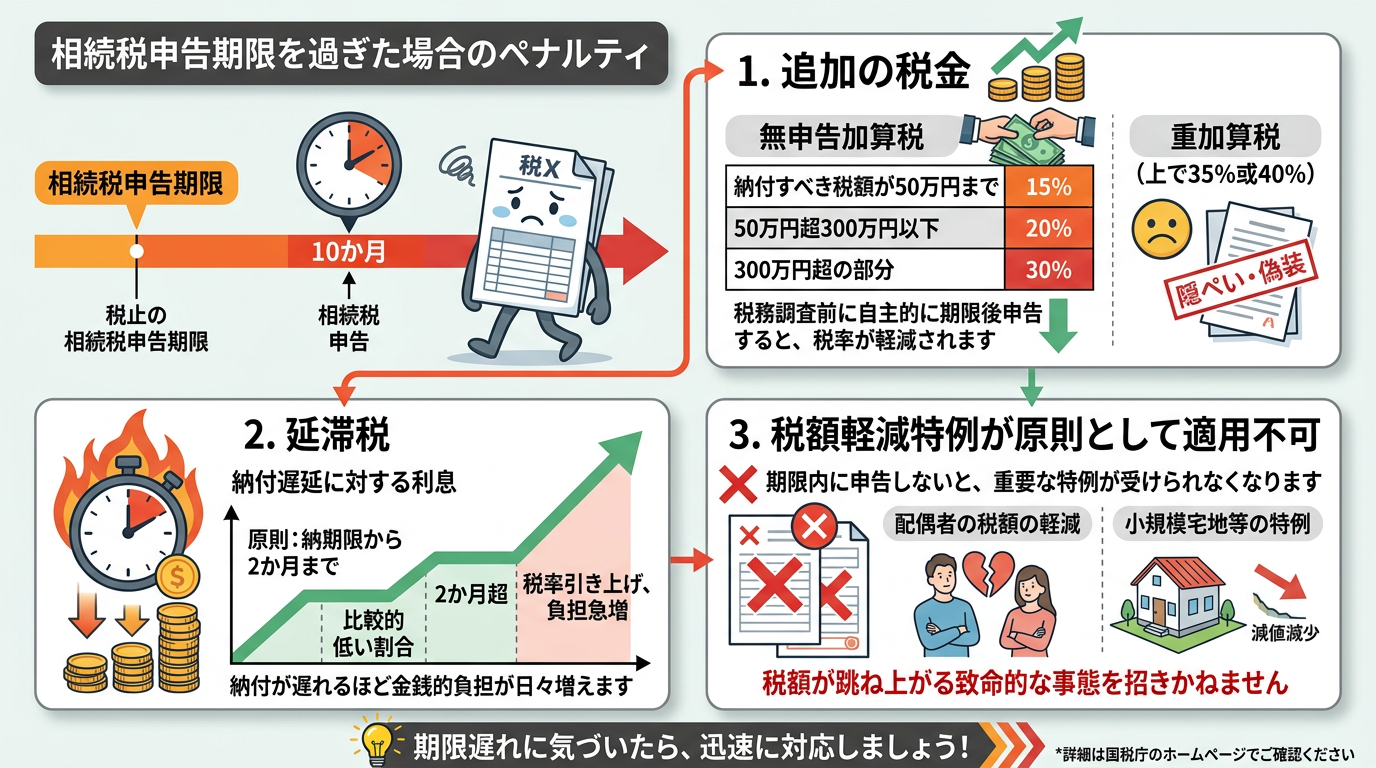
期限までに申告しなかった場合や、実際より少ない額で申告した場合には、本来の税金のほかに加算税や延滞税がかかります(国税庁 No.4205)。中身は次の3つです。
3.1 無申告加算税:いつ申告したかで割合が変わる
期限後に申告した場合や、税務署から決定を受けた場合には、無申告加算税がかかります(国税通則法第66条)。割合は、申告したタイミングと納める税額によって変わります。
| 納める税額の区分 | 調査の通知前に、自分で期限後申告 | 調査の通知後、決定を予知する前に申告 | 調査を受けて申告・決定 |
|---|---|---|---|
| 50万円以下の部分 | 一律5% | 10% | 15% |
| 50万円超300万円以下の部分 | 15% | 20% | |
| 300万円超の部分 | 25% | 30% |
(国税通則法第66条第1項〜第3項・第8項)
期限内に申告する意思があったと認められる一定の場合で、法定申告期限から1か月以内に自主的に期限後申告をしたときは、無申告加算税はかかりません(同条第9項)。また、事実の隠蔽・仮装に基づいて申告しなかった場合には、無申告加算税に代えて40%の重加算税の対象になります(同法第68条第2項)。
表のとおり、税務署から連絡が来る前に自分から申告するのがいちばん負担が軽くなります。期限を過ぎていると気づいたら、そのままにせず、すぐに申告の準備を始めてください。
3.2 延滞税:期限の翌日から納める日まで、日数に応じてかかる
期限後申告で納める税金には、法定納期限の翌日から納付する日までの日数に応じて、利息に当たる延滞税がかかります(国税通則法第60条)。令和8年(2026年)1月1日から12月31日までの期間の割合は次のとおりです(国税庁 No.9205 延滞税について)。
| 期間 | 令和8年の割合 |
|---|---|
| 納期限の翌日から2か月を経過する日まで | 年2.8% |
| 納期限の翌日から2か月を経過した日以後 | 年9.1% |
期限後申告の場合の「納期限」は、申告書を提出した日です(国税庁 No.9205)。申告と同時に納めれば低いほうの割合で済みますが、申告した後も納めずにいると、2か月を過ぎたところで割合が上がります。延滞税は本税だけにかかり、加算税にはかかりません。
3.3 特例への影響:期限後でも使える特例と、期限内でしか使えない特例
「期限を過ぎたら特例は一切使えない」と説明されることがありますが、正確ではありません。
| 特例 | 期限後の申告で使えるか | 根拠 |
|---|---|---|
| 配偶者の税額の軽減 | 使える(期限後申告書や修正申告書に所定の書類を添付)。ただし未分割の財産は、申告期限から3年以内に分割されたものに限る | 相続税法第19条の2第2項・第3項 |
| 小規模宅地等の特例 | 使える(期限後申告書にも記載・添付が要件)。ただし未分割の宅地等は、申告期限から3年以内に分割されたものに限る | 租税特別措置法第69条の4第4項・第7項 |
| 農地等の相続税の納税猶予など | 期限内に申告書を出して適用を受ける旨を示すことが条件のため、期限を過ぎると受けられない | 租税特別措置法第70条の6 |
ここで注意したいのは、「3年以内」が実際に申告書を出した日ではなく、本来の申告期限から数えることです(相続税法第19条の2第2項、租税特別措置法第69条の4第4項)。申告が遅れれば、そのぶん分割に使える時間も短くなります。
3.4 期限を過ぎてからご相談に来られる方もいます
奥山会計がご依頼を受けた相続で申告期限に間に合わなかったことはありませんが、期限を過ぎてから初めてご相談に来られた方はいらっしゃいます。その場合、まず無申告加算税がかかります(3.1)。
もう一つの問題が特例です。3.3のとおり、期限内に申告書を出して「この特例を受けます」と示さなければ使えない制度があり、期限を過ぎてからでは間に合いません。相続財産に農地や会社の株式が含まれる方は、とくに早めのご相談をおすすめします。
4. 申告期限に間に合わないときの対処法
4.1 遺産分割がまとまらないときは、未分割のまま期限内に申告する
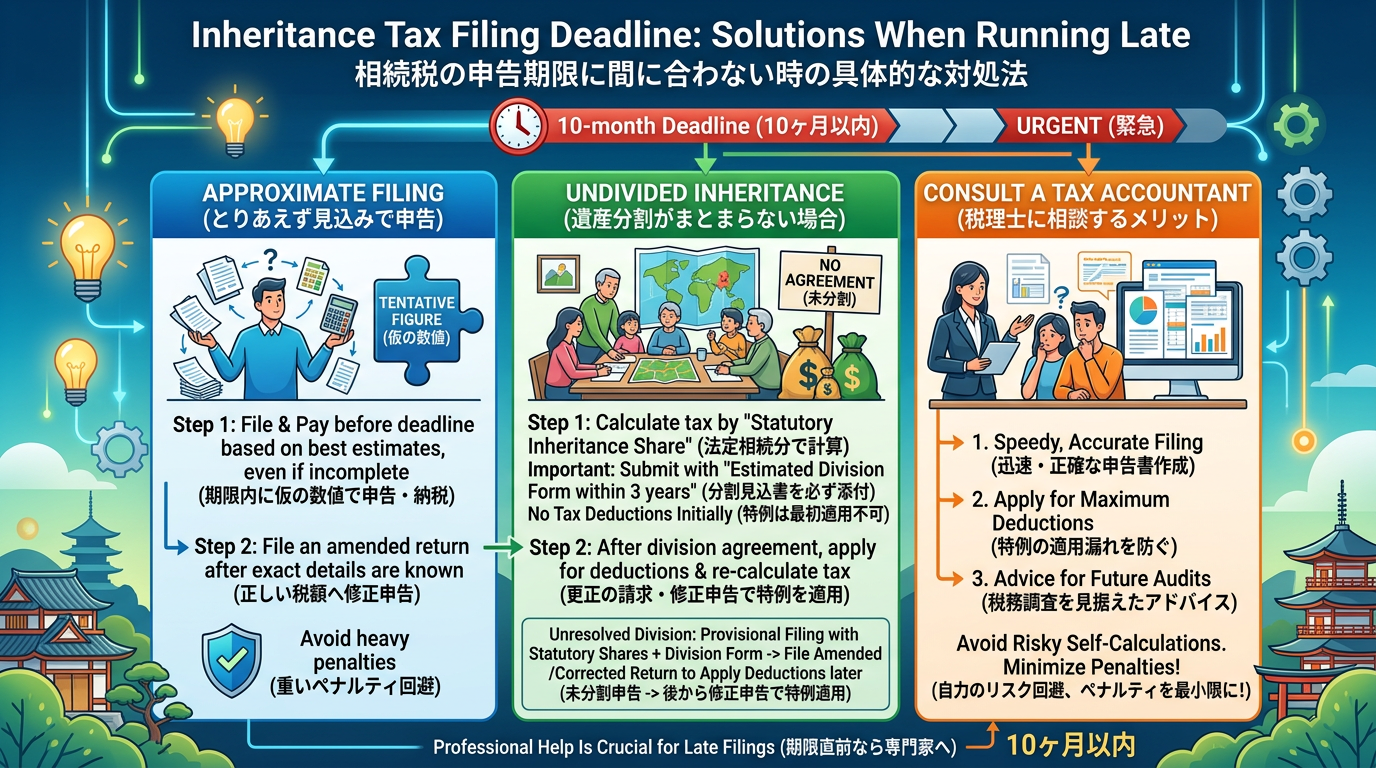
国税庁は、相続税の申告は相続財産が分割されていない場合でも期限までにしなければならず、分割されていないということで申告期限が延びることはありませんと明記しています。分割の協議が成立していないときは、各相続人が民法の相続分(法定相続分)に従って財産を取得したものとして相続税を計算し、申告と納税をします(国税庁 No.4208 相続財産が分割されていないときの申告)。
この未分割の申告では、配偶者の税額の軽減や小規模宅地等の特例は適用できません。後で分割が決まったときに特例を使えるようにするには、申告書に、分割されていない事情と分割の見込みの詳細を記載した書類を添付しておきます(配偶者の税額の軽減は相続税法施行規則第1条の6第3項第2号、小規模宅地等の特例は租税特別措置法施行規則第23条の2)。
| 分割が決まった後の税額 | 手続き | 期限 |
|---|---|---|
| 最初の申告より多い | 修正申告 | — |
| 最初の申告より少ない | 更正の請求 | 分割のあったことを知った日の翌日から4か月以内 |
(国税庁 No.4208)特例を適用できるのは、原則として申告期限から3年以内に分割があった場合に限られます。
4.2 財産の評価が終わらないときは、見込みで申告して後から直す
財産の全体が把握しきれていない場合や、不動産の評価に時間がかかっている場合でも、まずは分かっている範囲で期限内に申告と納税を済ませるのが基本です。後から正しい金額が分かり、税額が増えるときは修正申告をします。修正申告が調査の通知の前に自主的に行われたものであれば、過少申告加算税はかかりません(国税通則法第65条第6項)。不足した税額には延滞税がかかります。
4.3 申告期限を延ばせるのは、災害などやむを得ない理由があるときだけ
災害その他やむを得ない理由により期限までに申告や納付ができないと認められるときは、税務署長等は、その理由のやんだ日から2か月以内に限り、期限を延長することができます(国税通則法第11条)。個別に延長を受ける場合は、理由がやんだ後相当の期間内に、その理由を記載した書面で申請します(国税通則法施行令第3条第3項・第4項)。
一方、4.1のとおり、遺産分割がまとまらないことは延長の理由になりません。「忙しくて準備が間に合わない」という場合も同じと考えて、期限内の申告を前提に進めてください。
4.4 納税資金が足りないときは、延納を検討する
相続税は金銭で一度に納めるのが原則ですが、相続した不動産を売って納税資金をつくるケースもあります。奥山会計では、そうした場合、たいていはまず延納の手続きをしてから、時間をかけて売却を進めるようお勧めしています。期限に追われて慌てて売ると、買い叩かれやすいためです。売却まで1年くらいかかっても、まったくおかしくありません。
ただし、延納は申請すれば誰でも使えるわけではありません。相続税額が10万円を超えること、金銭で納付することを困難とする事由があり、その困難な金額の範囲内であること、担保を提供すること(延納税額が100万円以下で延納期間が3年以下なら不要)、延納申請期限までに延納申請書を提出することが要件です。延納申請期限は、期限内申告なら申告期限、期限後申告なら申告書を提出した日です。延納している間は利子税がかかります(国税庁 No.4211 相続税の延納、相続税法第38条・第39条)。
なお、相続した土地・建物・株式などを、相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに売った場合は、相続税額のうち一定の金額を譲渡資産の取得費に加算できる特例があります(国税庁 No.3267 相続財産を譲渡した場合の取得費の特例)。延納ができるかどうかや売却のタイミングは財産の内容によって変わるため、不動産を含む相続は早めにご相談ください。
4.5 遺留分などで揉めそうなときは、最初から弁護士へ
遺言書があっても、財産が特定の人に偏っていると、ほかの相続人が遺留分を主張することがあります。遺留分を侵害された相続人は、多く受け取った人に対して遺留分侵害額に相当する金銭の支払いを請求できます(民法第1046条)。遺留分をめぐって裁判にまでなるのは相続ではよくある話だといわれ、とくにごきょうだいが多いご家族で起こりやすいようです。
奥山会計では、揉めることが分かった時点で、最初から弁護士に入ってもらうようにしています。相続人どうしの争いの代理や交渉は弁護士の業務で、税理士が引き受けることはできません(弁護士法第72条)。税理士が担当するのは、話し合いの結果に沿った相続税の申告や、分割がまとまらないまま申告する場合の手続き(4.1)です。争いの見通しなど法的な判断は、弁護士にご相談ください。
5. 相続税の申告期限についてよくある質問
5.1 申告期限が土日や祝日のときは?
土曜日、日曜日、祝日などに当たるときは、これらの日の翌日が期限とみなされます(国税庁 No.4205)。
5.2 遺産分割が終わっていなくても申告しなければなりませんか?
はい。分割されていないことで申告期限は延びません。法定相続分で分けたものとして期限内に申告・納税し、分割が決まってから修正申告や更正の請求をします(4.1)。
5.3 申告期限は延長できますか?
災害その他やむを得ない理由がある場合に限り、その理由のやんだ日から2か月以内に限って延長が認められます(国税通則法第11条)。遺産分割がまとまらないことは理由になりません。
5.4 申告しないまま時間がたてば、税金はかからなくなりますか?
税務署が決定をできる期間は、原則として法定申告期限から5年、偽りその他不正の行為により税額を免れた場合は7年です(国税通則法第70条第1項・第5項)。その間は延滞税が日数に応じて増え続け、調査を受けてからの申告では無申告加算税も重くなります。期限を過ぎたと気づいたら、早く申告するほど負担は小さくなります。
5.5 期限を過ぎてからでも税理士に依頼できますか?
できます。当事務所にも期限を過ぎてからご相談に来られた方がいらっしゃいます(3.4)。期限後でも、調査の通知が来る前に自分から申告すれば、無申告加算税の割合は5%で済みます(3.1)。
6. まとめ
- 相続税の申告と納税の期限は、死亡を知った日の翌日から10か月以内です(相続税法第27条・第33条)。期限が土日祝日なら翌日になります。
- 期限を過ぎると無申告加算税(調査の通知前に自主的に申告すれば5%、調査を受けてからなら15%〜30%)と延滞税(令和8年は年2.8%、2か月超は年9.1%)がかかります。
- 配偶者の税額の軽減や小規模宅地等の特例は期限後でも使えますが、未分割なら申告期限から3年以内の分割が条件です。農地等の納税猶予などは期限内の申告が条件です。
- 遺産分割がまとまらなくても期限は延びません。法定相続分で期限内に申告し、分割の見込みを記載した書類を添付しておきます。延長が認められるのは災害などやむを得ない理由があるときだけです。
どの特例が使えるか、延納や売却をどう組み合わせるかは、財産の内容とご家族の事情によって変わります。ここに書いたのは一般的な取り扱いですので、具体的な進め方は税理士にご相談ください。期限が近い方、すでに過ぎてしまった方も、早く動くほど負担を小さくできます。
この記事の根拠(一次資料)
- 相続税法 第19条の2(配偶者に対する相続税額の軽減)・第27条(相続税の申告書)・第33条(納付)・第38条・第39条(延納)
- 相続税法施行規則 第1条の6(配偶者に対する相続税額の軽減の特例の適用を受ける場合の記載事項等)
- 租税特別措置法 第69条の4(小規模宅地等についての相続税の課税価格の計算の特例)・第70条の6(農地等についての相続税の納税猶予及び免除等)
- 租税特別措置法施行規則 第23条の2(小規模宅地等についての相続税の課税価格の計算の特例)
- 国税通則法 第10条(期間の計算及び期限の特例)・第11条(災害等による期限の延長)・第60条(延滞税)・第65条(過少申告加算税)・第66条(無申告加算税)・第68条(重加算税)・第70条(国税の更正、決定等の期間制限)
- 国税通則法施行令 第3条(災害等による期限の延長)
- 民法 第915条(相続の承認又は放棄をすべき期間)・第1046条(遺留分侵害額の請求)
- 弁護士法 第72条(非弁護士の法律事務の取扱い等の禁止)
- 国税庁 タックスアンサー No.4205 相続税の申告と納税
- 国税庁 タックスアンサー No.4208 相続財産が分割されていないときの申告
- 国税庁 タックスアンサー No.4211 相続税の延納
- 国税庁 タックスアンサー No.9205 延滞税について
- 国税庁 タックスアンサー No.3267 相続財産を譲渡した場合の取得費の特例
※本記事は一般的な情報提供を目的としたもので、2026年10月時点の税制・法令に基づいて作成しています。税制は改正される場合があり、また個別の取り扱いは状況により異なります。実際の判断にあたっては、税理士等の専門家にご相談ください。
この記事は 税理士 奥山博史(東京税理士会 豊島支部・登録番号 第66047号) が監修しています。

コメント