
奥山税務会計事務所(東京都豊島区南池袋/池袋駅徒歩8分)
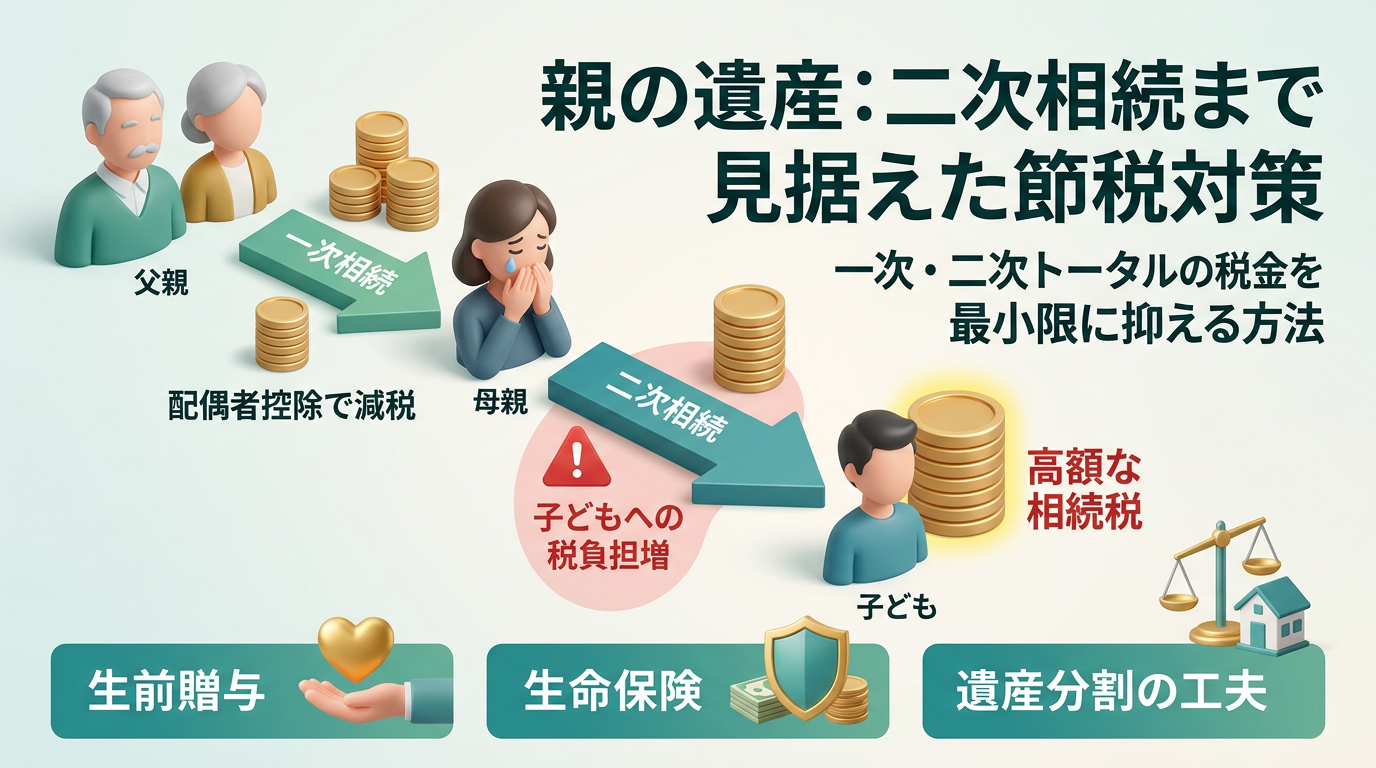
親の遺産分割で「一次相続」の次は「二次相続」が控えています。「一次相続では配偶者が多く相続して税金を抑えられたものの、二次相続で子ども世代の税負担が急増した」という失敗は後を絶ちません。この記事では、二次相続の基礎知識から高額な相続税を支払うことになる仕組み、一次相続から見据えておくべき理由まで詳しく解説します。さらに、生前贈与や生命保険、遺産分割の工夫といった4つの賢い節税方法も網羅。一次・二次トータルの相続税を最小限に抑えるための対策が分かります。
1. 二次相続とは何か基礎知識をわかりやすく解説
相続対策を進めるうえで、避けて通れない重要なキーワードが「二次相続(にじそうぞく)」です。相続は一度きりではなく、両親のどちらかが亡くなった後の「一次相続」と、残されたもう一人の親も亡くなった後の「二次相続」の2段階に分けて考える必要があります。特に二次相続は、一次相続に比べて相続税の負担が重くなりやすい傾向があるため、あらかじめ仕組みを理解し、正しい知識を持って対策を講じることが不可欠です。
1.1 二次相続の意味と一次相続との違い
二次相続とは、父母のうち一方が亡くなった後の「一次相続」に続き、残されたもう一人の親が亡くなったときに発生する2回目の相続を指します。一般的に、一次相続では「配偶者と子ども」が相続人となりますが、二次相続では配偶者がすでに亡くなっているため、実質的に子ども世代だけで財産を継承することになります。
一次相続と二次相続の具体的な違いを、以下のテーブルで整理して確認してみましょう。
| 項目 | 一次相続 | 二次相続 |
|---|---|---|
| 被相続人(亡くなった人) | 父または母(片親) | 残された母または父(配偶者) |
| 相続人 | 配偶者および子ども | 子ども(またはその他の法定相続人) |
| 配偶者の税額軽減 | 適用できる | 適用できない(配偶者がいないため) |
| 基礎控除額 | 人数が多くなりやすい(高額) | 人数が減る(一次相続より少額になる) |
このように、相続人の構成や利用できる特例が大きく変わる点が、一次相続と二次相続の決定的な違いです。
1.2 二次相続で相続税の負担が増える理由
多くの方が一次相続の段階で「配偶者への税額軽減」を使って目先の納税額を抑えようとしますが、結果的に二次相続の段階で莫大な相続税を支払うことになるケースが後を絶ちません。二次相続で相続税の負担が急増する主な理由は、主に以下の2点にあります。
1つ目は、法定相続人の減少に伴う基礎控除額の縮小です。相続税の基礎控除は「3000万円 + 600万円 × 法定相続人の数」で計算されます。一次相続では配偶者も相続人に含まれるため基礎控除額が大きくなりますが、二次相続では配偶者がいなくなるため法定相続人の数が減り、基礎控除の枠が狭くなって課税対象の財産が増えてしまうのです。
2つ目は、「配偶者の税額軽減」が二次相続では使えないことです。一次相続では「配偶者の税額の軽減」という強力な特例により、配偶者が取得した財産が法定相続分または1億6000万円までであれば相続税がかかりません。しかし、二次相続ではこの特例を利用できる配偶者が存在しないため、一次相続で配偶者に集中させた財産をごっそり子どもが引き継ぐ際、容赦なく高い税金が課される仕組みになっています。
2. 二次相続を見据えた一次相続でよくある失敗事例
相続対策において、目の前の一次相続の税負担を軽くすることばかりに囚われてしまうと、のちの二次相続で大きな後悔を生む原因になります。ここでは、多くの人が陥りがちな具体的な失敗事例を詳しく見ていきましょう。
2.1 配偶者に多く相続させてしまう失敗
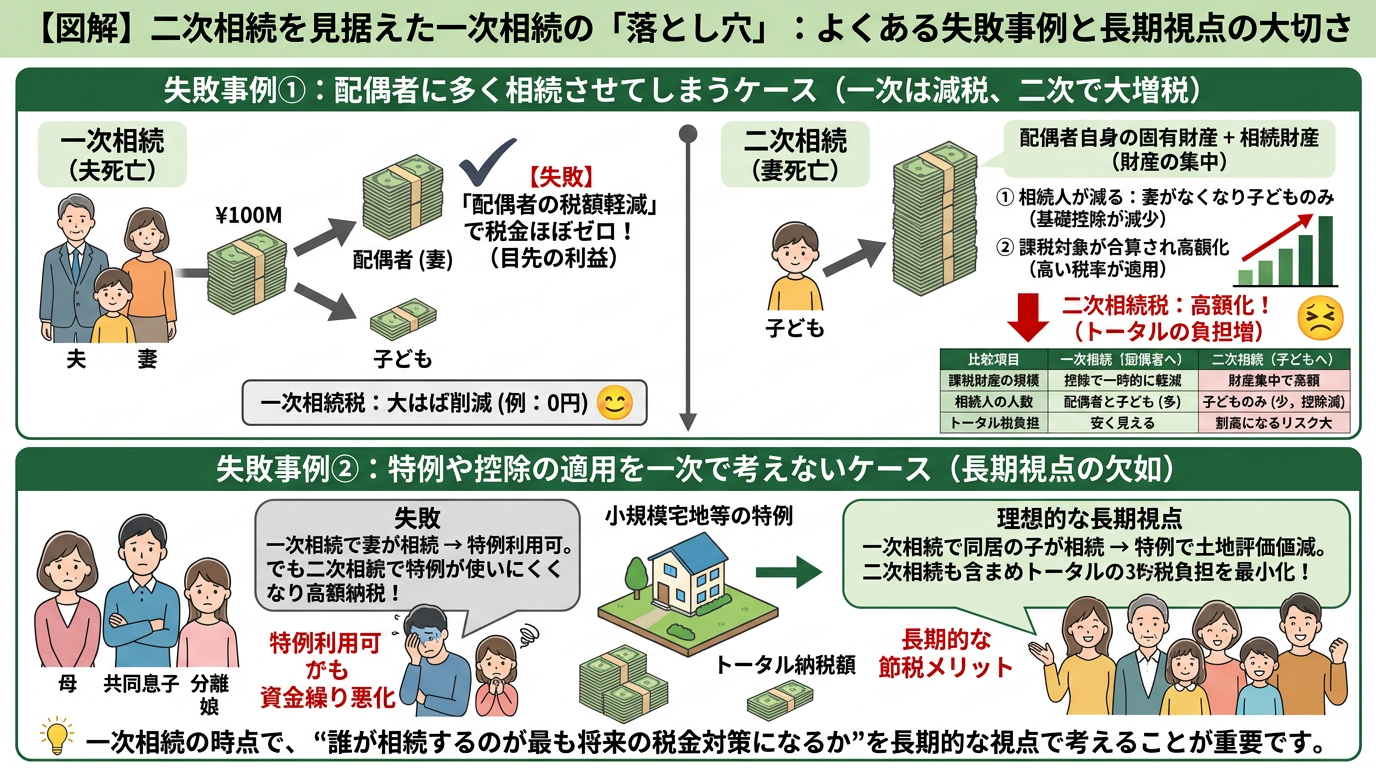
一次相続では、「配偶者の税額軽減」という強力な制度を利用できるため、配偶者に多くの財産を相続させるケースがよく見られます。法定相続分やそれ以上を配偶者が取得することで、一次相続時の相続税を大幅に削減、あるいはゼロにすることが可能です。
しかし、これが二次相続の大きな負担につながります。配偶者が亡くなった際に発生する二次相続では、配偶者自身の固有財産と一次相続で引き継いだ財産を合わせたすべてが課税対象となります。さらに、相続人が子どもだけになるため、基礎控除額が減少し、税率も高くなるというデメリットが生じます。
| 比較項目 | 一次相続(配偶者に多く相続) | 二次相続(子どもへの負担増) |
|---|---|---|
| 課税財産の規模 | 配偶者控除により一次は軽減される | 財産が集中し高額になる |
| 相続人の人数・控除 | 配偶者と子どもの両方が存在 | 子ども(相続人)が減り基礎控除も縮小 |
| 総合的な税負担 | 一時的には抑えられる | トータルで支払う税金が割高になるリスク |
2.2 特例や控除の適用を一次相続で考えない失敗
自宅の土地などの不動産を評価減できる「小規模宅地等の特例」などの重要な特例制度は、どの相続人に適用させるかによって、二次相続を含めたトータルの納税額が大きく変動します。
一次相続の時点で、「誰がこの不動産を相続するのが最も将来の税金対策になるか」という長期的な視点を欠いてしまうと、利用できたはずの大きな節税メリットを逃してしまうことになります。例えば、同居している子どもではなく、安易に配偶者や別居の親族が相続して特例が使えなくなると、結果的に二次相続以降で多額の現金が必要になるなど、資金繰りの悪化を招くリスクが高まります。
3. 二次相続の税金シミュレーションと高額になる仕組み
相続対策において、一次相続の時点では税金が一切かからなかったとしても、二次相続で高額な相続税が発生するケースは少なくありません。ここでは、なぜ二次相続で税金が跳ね上がるのか、その仕組みと具体的なシミュレーションについて解説します。
3.1 基礎控除の減少がもたらす影響
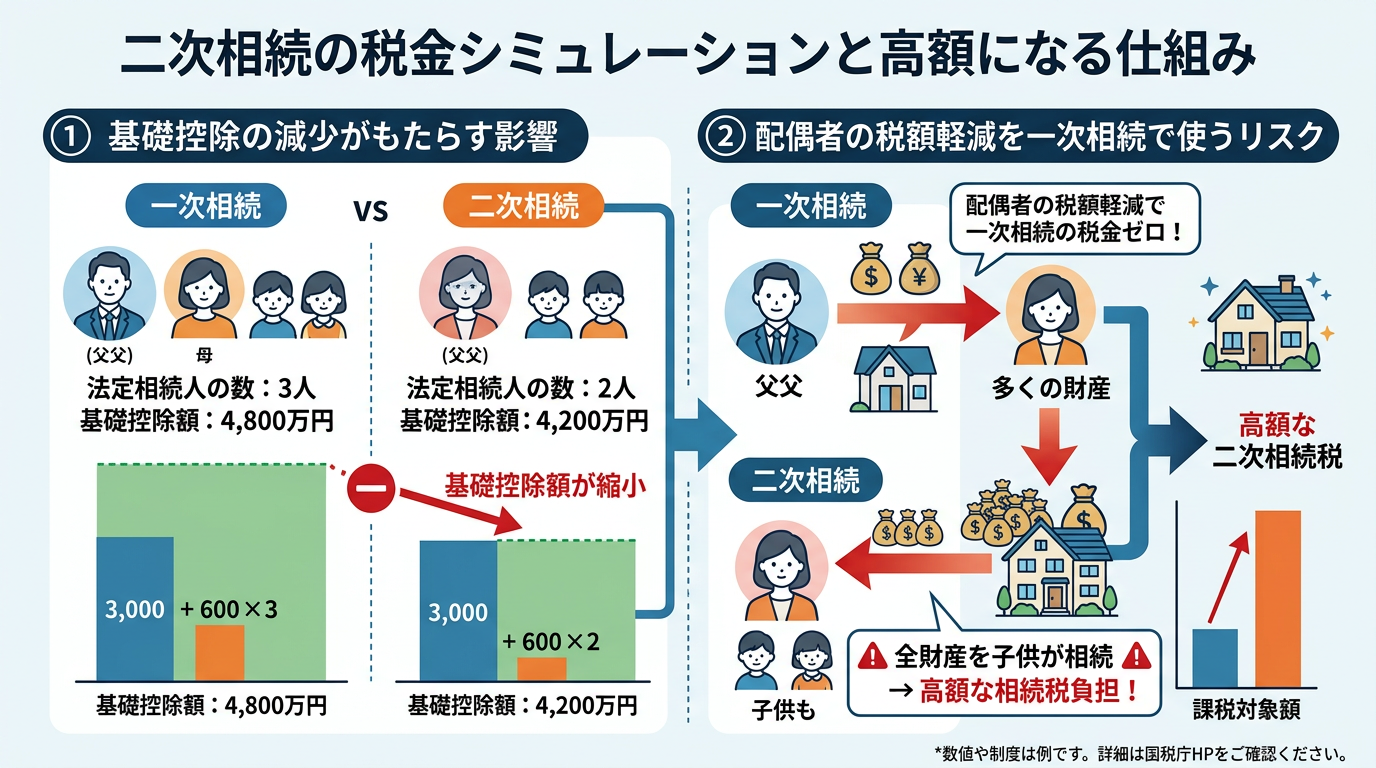
相続税の計算では、遺産の総額から基礎控除額を差し引いて課税対象額を算出します。この基礎控除額は「3,000万円+600万円×法定相続人の数」という計算式で決まります。そのため、相続人の人数によって控除額が変動します。
一次相続のときと比べて、二次相続では配偶者が亡くなっているため、法定相続人の数が減少します。法定相続人が減るということは、基礎控除額そのものが縮小することを意味します。
| 相続の段階 | 法定相続人の数 | 基礎控除額 |
|---|---|---|
| 一次相続(配偶者と子ども2人) | 3人 | 4,800万円 |
| 二次相続(配偶者が死去、子ども2人) | 2人 | 4,200万円 |
このように、二次相続では基礎控除が減額されるため、一次相続と同じ遺産規模であってもより多くの部分に税金がかかる仕組みになっています。計算方法の詳細は国税庁のNo.4152 相続税の計算をご確認ください。
3.2 配偶者の税額軽減を一次相続で使うリスク
一次相続において、配偶者は「1億6,000万円または法定相続分相当額のいずれか多い金額まで相続税がかからない」という配偶者の税額軽減制度を利用できます。この制度を適用すると、一次相続では配偶者の納税額をゼロに抑えることが可能です。
しかし、この特例を安易に使い、すべての財産を配偶者が相続してしまうと、二次相続の際に子どもが負担する相続税が極めて高額になるリスクが生じます。配偶者が一次相続で多くの財産を抱え込んだ結果、二次相続でその財産を一気に子どもたちが引き継ぐことになり、結果として税負担が膨れ上がるためです。制度の適用要件や詳細については国税庁のNo.4158 配偶者の税額の軽減をご参考ください。
4. 二次相続対策として有効な4つの賢い節税方法
一次相続だけでなく二次相続まで見据えた対策を行わないと、結果的に莫大な相続税を支払うことになりかねません。ここでは、将来の税負担を大きく軽減させるための4つの有効な節税方法について詳しく解説します。
4.1 生前贈与を活用して財産を減らす方法
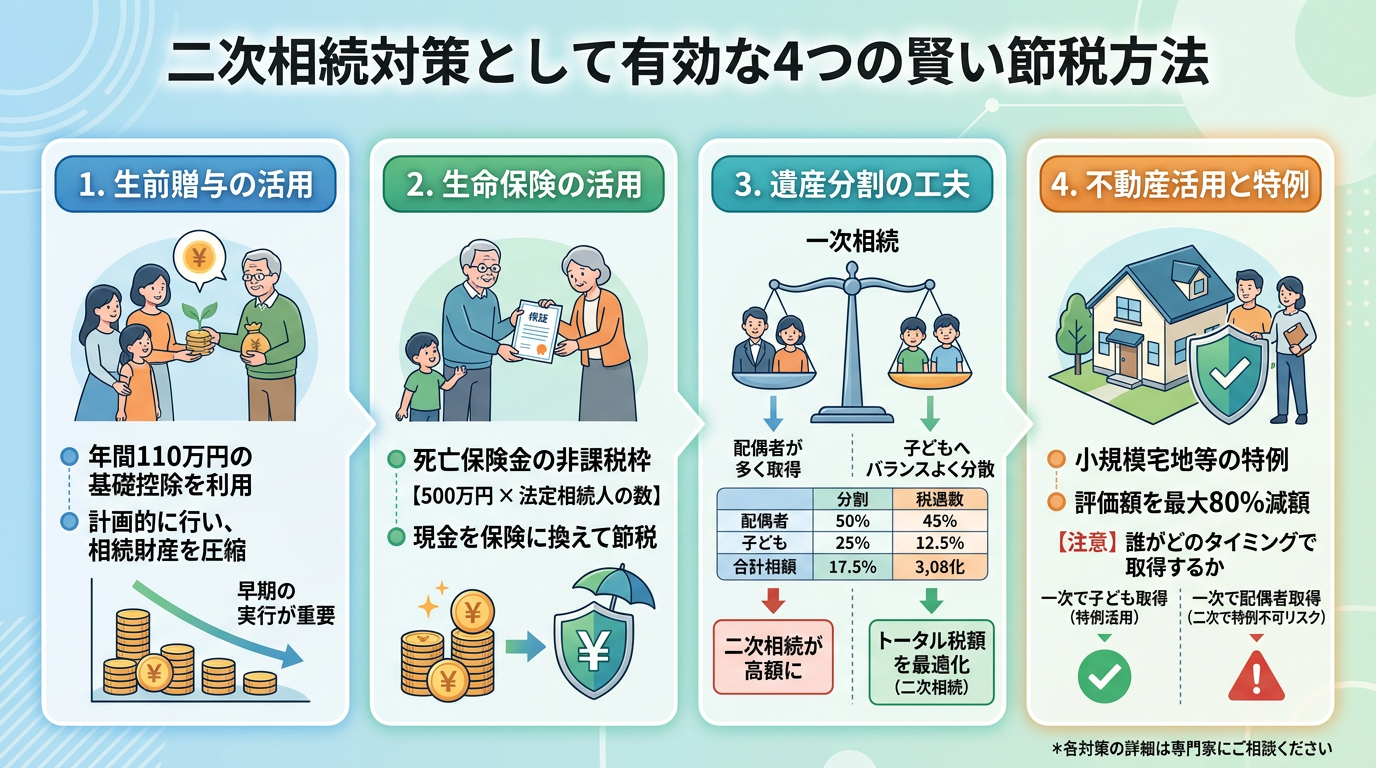
生前贈与は、被相続人が生前のうちに財産を次世代へ移転させることで、将来の相続財産そのものを減らす基本的な節税対策です。年間110万円までの基礎控除を利用できる暦年贈与を計画的に行うことで、相続財産の総額を圧縮することが可能になります。ただし、贈与した財産のうち相続開始前の一定期間内のものは、相続財産に加算されて相続税の対象に戻ります。令和5年度の改正でこの加算期間は3年から7年へ延長されましたが(相続税法第19条第1項)、経過措置により令和8年12月31日までに発生した相続については、加算期間は従来どおり3年です(同法附則)。延長された4年分については、その期間の贈与財産の合計額から100万円を控除した残額が加算されます。そのため暦年贈与は、思い立ってから始めるのでは間に合わないことがあり、早く始めて長く続けることが前提になります。
また、贈与税の特例などを利用する際は、相続開始前の一定期間における持ち戻し規定の変更などに注意しながら、早めの段階から長期的な視点で実行することが重要です。
4.2 生命保険を活用して非課税枠を増やす方法
生命保険の死亡保険金には、「500万円×法定相続人の数」という手厚い非課税枠が設けられています。現金や預貯金のまま所有しているよりも、生命保険に形を変えて残すことで、相続税の課税対象となる財産を効果的に減らすことができます。
さらに、受取人を子や孫に指定しておくことで、二次相続の際に母親や父親を経由せずに直接財産を継承させることができ、相続回数を1回減らすことによる節税効果も期待できます。
4.3 二次相続まで見据えた遺産分割の工夫
一次相続の際、配偶者の税額軽減を安易に使い切ってしまうと、二次相続で子どもが支払う税金が跳ね上がります。そのため、一次相続であえて子どもへ多く財産を配分するという選択肢が有効です。
以下の表は、一次相続における配偶者への配分割合が二次相続に与える影響を比較したものです。
| 一次相続の配偶者配分 | 一次相続の納税額 | 二次相続の負担傾向 | トータルの税負担 |
|---|---|---|---|
| 配偶者が多く取得する | 少ない(軽減特例の活用) | 非常に高額になる | 高くなりやすい |
| 子どもへバランスよく分散 | 多少発生する | 抑えられる | 最適化されやすい |
このように、家族全体のトータルでの納税額を試算した上で遺産分割協議を行うことが極めて重要です。
4.4 不動産の活用と小規模宅地等の特例の注意点
自宅の敷地などを相続する際に評価額を最大80%減額できる小規模宅地等の特例は、非常に強力な節税手段です。しかし、この特例を一次相続で誰に適用するかによって二次相続の運命が大きく変わります。
例えば、一次相続で同居していた子どもが特例を使わずに配偶者が相続してしまうと、二次相続の時点で同居親族が不在となり、二次相続では特例が使えずに評価額が跳ね上がるリスクが生じます。不動産を評価する際は、誰がどのタイミングで取得するのが最も特例を活かせるかを慎重に見極める必要があります。
5. まとめ
二次相続対策で失敗しないためには、一次相続の段階から配偶者への偏った財産相続を避け、家族全体の税負担をシミュレーションすることが重要です。配偶者の税額軽減や小規模宅地等の特例は一次相続での納税額を大きく減らしますが、二次相続で高額な相続税が発生するリスクを高めます。生前贈与や生命保険の非課税枠、不動産活用を計画的に組み合わせることで、次の世代に残す財産を効果的に守ることができます。早めに専門家へ相談し、長期的な視点で対策を進めましょう。
コメント