
奥山税務会計事務所(東京都豊島区南池袋/池袋駅徒歩8分)
個人事業主として売上や利益が伸びてくると、「そろそろ法人成りすべきか」と悩む方は多いでしょう。法人成りの目安としてよく言われるのは、所得税の税率が法人税の税率を上回る課税所得900万円です。ただ、奥山会計では、900万円はあくまで一般に言われる目安で、個人で事業を続けていくのであれば、もう少し所得がないと法人成りをする意味はあまりない、とお伝えしています。そして実際のご相談で分かれ目になるのは、事業を大きくしていくか、人を雇って一緒に仕事をしていくかです。この記事では、まず900万円という数字の根拠と「人を雇って事業を大きくするか」という判断軸を整理し、あわせて確認しておきたい消費税(売上1,000万円・インボイス)と社会保険のルールを、条文と国税庁・日本年金機構の資料で確認します。そのあとで、判断に関係するメリット・デメリット、設立から届出までの流れをまとめます。
1. 法人成りのタイミングは、所得の目安(900万円)と「人を雇って事業を大きくするか」で判断する
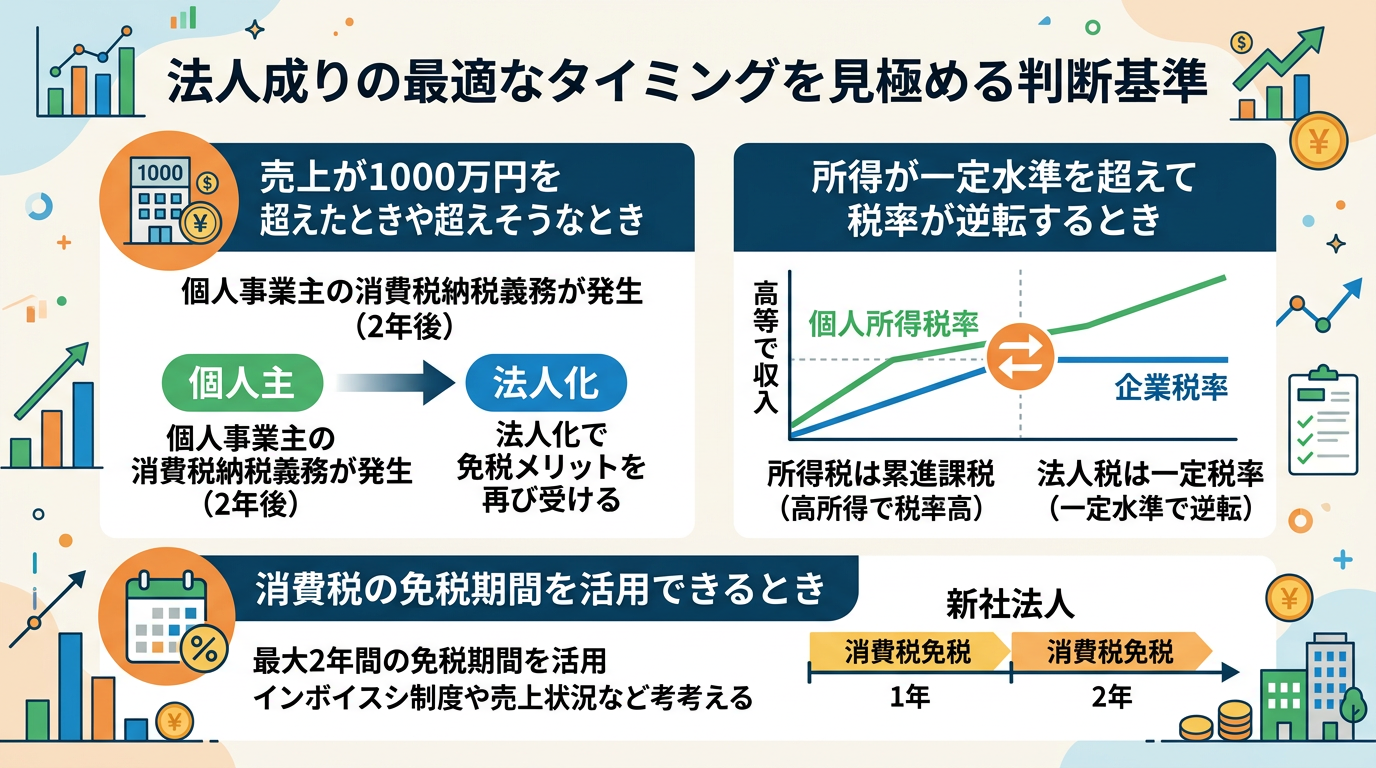
法人成りのタイミングを考えるときは、税金の数字と、これからの事業の方向性の両方を見ます。判断軸と、あわせて確認しておきたいルールを先にまとめると、次のとおりです。
| 見るもの | ポイント | 根拠 |
|---|---|---|
| 所得の目安(課税所得900万円) | 900万円を超える部分の所得税率は33%で、法人税率(資本金1億円以下の法人で年800万円以下の部分15%、超える部分23.2%)を上回る。ただし一般に言われる目安で、個人で続けるならもう少し所得がほしい | 所得税法第89条、法人税法第66条、租税特別措置法第42条の3の2 |
| 人を雇って事業を大きくするか | 事業を大きくする予定がない、人を雇う予定がない場合は、法人成りのメリットは少ない | 奥山会計でのご相談の実務から |
| あわせて確認:消費税(売上1,000万円・インボイス) | 個人の消費税は前々年(基準期間)の課税売上高で判定。新設法人は設立1期目・2期目に免税の可能性があるが、インボイス登録をすると免税にならない | 消費税法第9条・第9条の2・第12条の2 |
| あわせて確認:社会保険 | 法人の事業所は事業主のみでも健康保険・厚生年金保険の適用事業所。保険料は会社と本人で半分ずつ負担 | 日本年金機構「適用事業所と被保険者」、健康保険法第161条、厚生年金保険法第82条 |
1.1 課税所得900万円は一般に言われる目安(超えた部分の所得税率33%が法人税率23.2%を上回る)
利益(所得)の金額は、法人成りのタイミングを測る基本の指標です。個人事業主にかかる所得税は、所得が増えるほど税率が高くなる超過累進税率です。一方、法人税は所得の金額にかかわらず一定の税率(中小法人は年800万円以下の部分に軽減税率)が適用されます。税制の詳細なルールについては国税庁のウェブサイトでも確認できます。
「900万円」という数字は、次の所得税の税率表で、税率が23%から33%に上がる境目です。所得税は課税所得900万円超1,800万円以下の部分が33%(所得税法第89条)、法人税は資本金1億円以下の中小法人であれば年800万円以下の部分が15%(租税特別措置法第42条の3の2)、それを超える部分が23.2%(法人税法第66条)です。法人税で最も高い税率は23.2%なので、課税所得が900万円を超えると、その超えた部分にかかる所得税の税率(33%)が法人税の税率を上回ります。
| 課税される所得金額(個人) | 所得税の税率 |
|---|---|
| 1,000円から194万9,000円まで | 5% |
| 195万円から329万9,000円まで | 10% |
| 330万円から694万9,000円まで | 20% |
| 695万円から899万9,000円まで | 23% |
| 900万円から1,799万9,000円まで | 33% |
| 1,800万円から3,999万9,000円まで | 40% |
| 4,000万円以上 | 45% |
出典:国税庁タックスアンサーNo.2260「所得税の税率」(令和8年4月1日現在法令等)。このほか復興特別所得税(原則として基準所得税額の2.1%)がかかります。法人税率の出典:国税庁タックスアンサーNo.5759「法人税の税率」。
法人成りをすると、ご自身の給与を「役員報酬」として法人の経費にでき、所得を個人と法人に分けることで、全体の税負担を抑えられる場合があります。ただし、この比較は国税の税率だけを並べたものです。住民税や事業税、社会保険料、役員報酬にかかる給与所得控除などは含んでいません。
奥山会計でも、900万円は「目安としてよく言われる数字」とお伝えしています。そのうえで、個人で事業を続けていくのであれば、900万円を少し超えた程度では法人成りをする意味はあまりなく、もう少し所得があってから考えてもよい、というのが実際のご相談での見方です。900万円は「超えたら必ず得になる線」ではなく、個人と法人の手取りを試算し始める目安として使ってください。
1.2 事業を大きくする予定がない・人を雇わないなら、法人成りのメリットは少ない
所得の数字と並んで大切なのが、これから事業をどうしていきたいかです。奥山会計では、全体として事業の規模を大きくするつもりがないのであれば、法人成りのメリットはあまりないとお伝えしています。とくに、人を雇わずにご自身だけで仕事を続ける場合は、法人成りのメリットは少なくなります。
法人になると、設立費用や赤字でもかかる法人住民税の均等割、社会保険の加入、経理・申告の手間など、個人事業主のときにはなかった負担が増えます(2章で詳しく説明します)。人を雇って一緒に仕事をし、事業を大きくしていく予定があれば、取引先や金融機関からの信用、従業員の社会保険の整備など、法人であることが役に立つ場面が増えます。反対に、ひとりで今の規模を続けるのであれば、税率の差だけでこうした負担を上回るのは簡単ではありません。所得の数字を見る前に、まず「人を雇って事業を大きくしていくか」を考えてみてください。
1.3 売上1,000万円を超えた年の2年後から消費税の課税事業者になる(特定期間にも注意)
消費税も、法人成りの時期を考えるときに確認しておきたいルールです。個人事業主の消費税は、その年の売上ではなく「基準期間」の課税売上高で判定します。基準期間とは前々年のことで、前々年の課税売上高が1,000万円以下であればその年は納税義務が免除され、1,000万円を超えていれば納税義務が生じます(消費税法第9条第1項)。言いかえると、売上が1,000万円を超えた年の2年後から、消費税を納めることになります。
ただし、2年後より早く課税事業者になる場合があります。個人事業主の場合、前年の1月1日から6月30日まで(特定期間)の課税売上高が1,000万円を超えると、前々年の課税売上高が1,000万円以下でも、その年は納税義務が免除されません。特定期間の判定は、課税売上高に代えて給与等支払額の合計額で行うこともでき、どちらで判定するかは納税者が選べます(消費税法第9条の2、国税庁タックスアンサーNo.6501)。
売上がこの基準に近づいた段階で法人成りをすると、新設法人として一定の条件を満たせば、設立後しばらく消費税の納税義務が免除される場合があります。ただし、取引先からインボイスを求められて登録する場合、この免税は使えません。1.4・1.5もあわせて確認してください。
1.4 設立1期目・2期目の消費税の免税は、資本金1,000万円未満などの条件を満たすときだけ使える
新設法人には、基準期間(前々事業年度)がありません。そのため、資本金1,000万円未満などの条件を満たせば、設立1期目・2期目は最大2年間、消費税の納税義務が免除されることがあります。
ただし、設立から2年間が必ず免税になるわけではありません。設立1期目の上半期(特定期間)の課税売上高と給与等支払額がいずれも1,000万円を超えると2期目から課税事業者になり(消費税法第9条の2)、資本金1,000万円以上で設立した場合は1期目から納税義務が生じます(消費税法第12条の2、国税庁タックスアンサーNo.6503)。直近の売上状況や事業計画を確認したうえで判断してください。
1.5 インボイス登録すると設立時の消費税の免税は使えない
インボイス制度に登録した場合も、登録した時点で課税事業者になります。適格請求書発行事業者(インボイス発行事業者)は、基準期間の課税売上高や、基準期間がない法人の免税の特例にかかわらず、納税義務が免除されません(国税庁タックスアンサーNo.6503・No.6531)。
取引先からインボイスを求められ、設立と同時に登録したい場合は、設立した課税期間の末日までに「課税期間の初日から登録を受けようとする旨」を記載した登録申請書を提出すれば、設立した課税期間の初日に登録を受けたものとみなされ、その日から課税事業者になります(国税庁「インボイスQ&A」問11)。つまり、インボイス登録を選んだ時点で、設立1期目・2期目の消費税の免税は使えなくなります。
実際のご相談でも、「法人成りをすれば、しばらく消費税を払わなくてよい」というケースは、最近は取引先がインボイスを求めるため、少なくなってきています。消費税の免税を法人成りの理由にする場合は、取引先がインボイスを求めるかどうかを先に確認してください。
インボイス登録に伴う負担軽減の特例にも期限があります。免税事業者からインボイス発行事業者になった事業者が売上税額の2割を納付税額にできる「2割特例」は、令和5年10月1日から令和8年9月30日までの日の属する課税期間で終わります。令和8年度税制改正で設けられた「3割特例」は、個人事業者の令和9年分・令和10年分の申告が対象で、法人は対象外です(国税庁「2割特例の概要」「令和8年度税制改正特集」)。
1.6 法人は社長1人でも社会保険に加入する(人を雇う前提なら織り込み済みの費用)
法人になると、利益の大小にかかわらず健康保険・厚生年金保険への加入が原則として義務づけられます。日本年金機構は、株式会社などの法人の事業所(事業主のみの場合を含む)を厚生年金保険の強制適用事業所としています。代表者であるご自身も法人から役員報酬を受け取る「給与所得者」になり、その報酬額に応じた社会保険料を会社と個人で折半して毎月納めることになります(健康保険法第161条、厚生年金保険法第82条)。また、適用事業所に常用的に使用される70歳未満の従業員は、原則として厚生年金保険の被保険者になります(日本年金機構「適用事業所と被保険者」)。
社会保険料は、一度決めた役員報酬に対して毎月発生し、会社の資金繰りが厳しい月でも止まりません。税負担が軽くなる金額と、社会保険料で増える金額を合算して比べることは欠かせません。
一方で、奥山会計のご相談では、社会保険料の負担を理由に法人成りをやめた、あるいは法人成りを後悔したという方は多くありません。法人にする方は、もともと人と一緒に仕事をしたいという方向性をお持ちのことが多いためです。人を雇って事業を大きくしていく前提であれば、社会保険料は法人成りのデメリットというより、はじめから織り込んでおく費用と考えることができます。
| 比較項目 | 個人事業主(国民健康保険・国民年金) | 法人(健康保険・厚生年金保険) |
|---|---|---|
| 保険料の負担 | 全額を自分で負担 | 会社と個人で折半(会社負担分は法人の経費) |
| 扶養家族の扱い | 家族それぞれに保険料がかかる | 収入要件を満たす家族は被扶養者にでき、追加の保険料がかからない |
| 将来受け取る年金 | 老齢基礎年金のみ | 老齢基礎年金に老齢厚生年金が上乗せされる |
扶養している家族がいる場合は、世帯全体で見ると負担が軽くなることもあります。家族構成によって結論が変わるため、実際の数字で試算したうえで判断してください。
2. 判断に関係する法人成りのメリット・デメリット
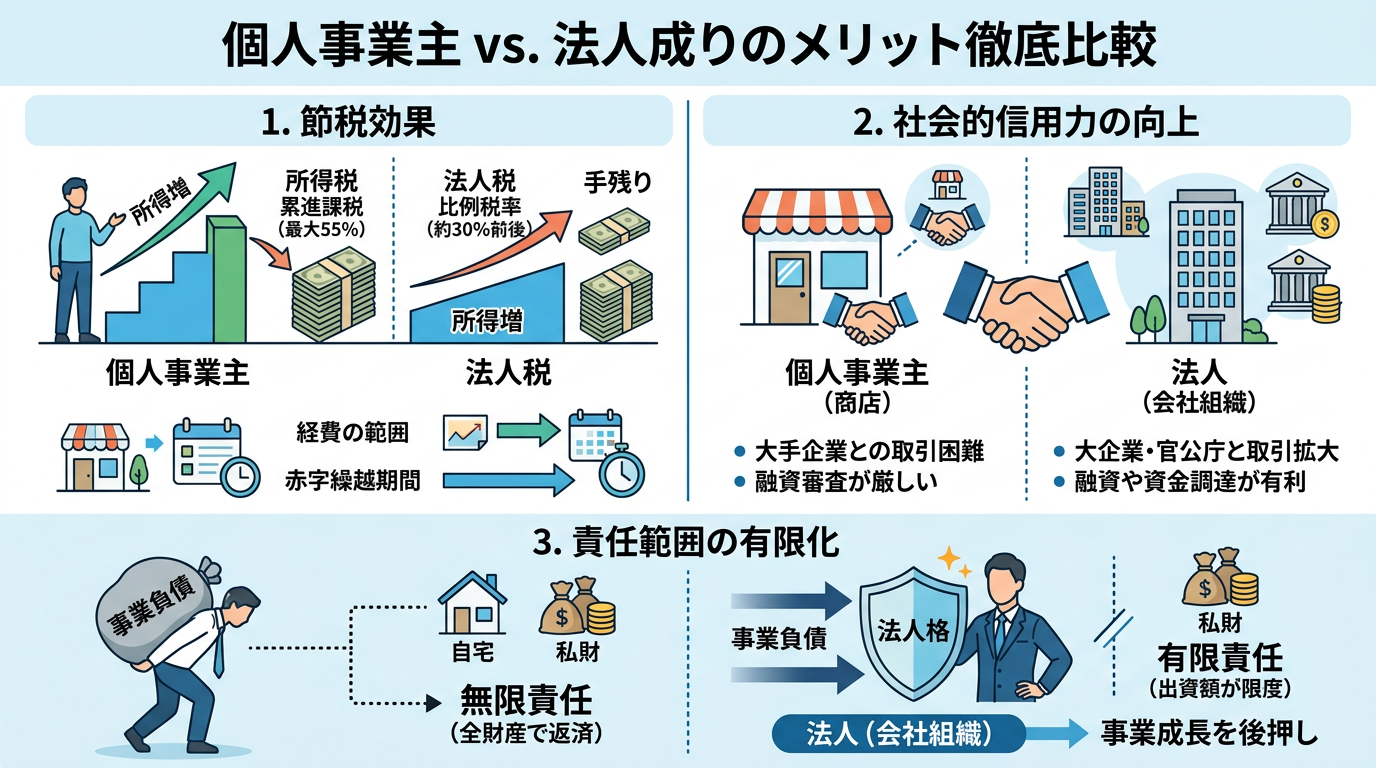
1章の判断軸で「法人成りを検討する段階に来た」と分かったら、次は法人になることで何が変わるかを確認します。法人成りには、税金や信用面、リスク管理などのメリットがある一方で、個人事業主のときには発生しなかったコストや負担が生じるというデメリットもあります。1.2のとおり、事業を大きくする予定や人を雇う予定がない場合は、以下のメリットを活かしにくい点にも注意してください。
2.1 法人成りとは個人事業主が会社を設立して法人になること
「法人成り」とは、個人事業主として営んできた事業を、新たに株式会社や合同会社などの法人を設立して移行し、会社組織として事業を継続することを指します。個人事業主の場合、事業主自身と事業が法律上同一のものとみなされますが、法人成りをして会社を設立すると、事業主と会社は法律上「別人格」として扱われるようになります。
例えば、フリーランスとして活動していたデザイナーや、店舗を運営していた小売業の事業主などが、売上の増加や事業拡大をきっかけに会社組織へ移行するケースが代表的です。法人を設立する際には、法務局での登記手続きが必要となり、社会的な存在や責任のあり方が大きく変化します。
個人事業主と法人の主な違いを整理すると、以下の表のようになります。
| 比較項目 | 個人事業主 | 法人(株式会社・合同会社など) |
|---|---|---|
| 法律上の人格 | 事業主個人と事業は同一 | 事業主と会社は法律上の「別人格」 |
| 責任の範囲 | 負債などをすべて個人が負う(無限責任) | 出資額の範囲内に限定される(有限責任) |
| 税金の課税方式 | 所得税(累進課税) | 法人税(比例税率) |
| 社会的信用 | 個人名義が中心のため、比較的限定的 | 登記情報が公に公開されるため、一般的に高い |
このように、法人成りは肩書が「社長」に変わるだけでなく、税金の仕組みや責任の範囲、外部からの信用度など、事業の基盤そのものが変わる転換点です。事業の成長段階に合わせて検討してください。
2.2 メリット:所得が一定水準を超えると税負担を抑えやすくなる
法人成りを検討するきっかけとして多いのが、税負担の軽減です。個人事業主の場合、所得が増えるにつれて所得税の税率が高くなる累進税率が適用され、最高税率は45%(課税所得4,000万円以上の部分)です。これに住民税の所得割10%を合わせると、最も高い部分で55%になります(このほか復興特別所得税がかかります)。これに対し、法人税は比例税率が基本となるため、所得が一定水準を超えると税負担を抑えやすくなります。
また、法人化すると、自分自身へ支払う役員報酬を法人の経費にでき、個人側では給与所得控除が使えるなど、所得の分け方の選択肢が増えます。
| 比較項目 | 個人事業主 | 法人(会社組織) |
|---|---|---|
| 課税方式 | 所得税および住民税(総合課税の累進課税) | 法人税、法人住民税、法人事業税(比例税率) |
| 最高税率(国税+地方税) | 所得税45%+住民税所得割10%=55%(このほか復興特別所得税) | 国・地方を合わせた法人実効税率は29.74%(財務省。中小法人は年800万円以下の部分に軽減税率あり) |
| 経費の範囲 | 事業に直接必要な費用(家事按分が必要な場合も多い) | 役員報酬、社宅家賃、退職金など、より幅広い項目を経費化可能 |
| 赤字の繰越期間 | 最長3年間(青色申告の場合) | 最長10年間(青色申告の場合) |
出典:所得税の税率=国税庁タックスアンサーNo.2260、個人住民税の所得割(10%)=総務省「個人住民税」、法人実効税率(29.74%・2018年度以降。防衛特別法人税の課税対象となる場合は30.64%)=財務省「法人課税に関する基本的な資料」、赤字の繰越期間=国税庁タックスアンサーNo.2070「青色申告制度」(純損失の繰越し3年)、No.5762「青色申告書を提出した事業年度の欠損金の繰越控除」(平成30年4月1日以後に開始した事業年度に生じた欠損金は10年)。
このように、利益が一定の水準を超えた段階で法人成りをすると、税金の計算方法や経費の仕組みが変わり、手元に残るお金が増える場合があります。ただし1.1のとおり、どこから得になるかは住民税・事業税・社会保険料まで含めて試算して確かめてください。
2.3 メリット:社会的信用力が上がり取引や融資が有利になる
事業の取引先を広げていくうえで、法人であることは信用の面で役に立ちます。個人事業主は開業届だけで手軽に始められる反面、取引先によっては、個人事業主とは契約しない方針をとっていることもあります。
法人成りをして商業登記をすることで、会社の存在が公的に証明され、大きな企業との取引や代理店契約などに進みやすくなります。金融機関から融資を受ける際も、法人の決算書が判断材料になります。人を雇って事業を大きくしていく予定がある場合は、とくに意味のあるメリットです。
2.4 メリット:責任の範囲が有限になりリスクヘッジになる
個人事業主の場合、事業で発生した借金や損害賠償などの責任はすべて個人が負う「無限責任」となります。事業の負債を返すために、個人の財産を充てなければならないこともあります。
一方で、株式会社などの法人を設立した場合、出資者の責任は出資した金額を限度とする「有限責任」になります。ただし、中小企業では金融機関からの借入れに代表者が個人保証をすることも多く、その場合は保証した範囲で個人が責任を負う点に注意してください。
2.5 デメリット:設立費用や維持コストがかかる
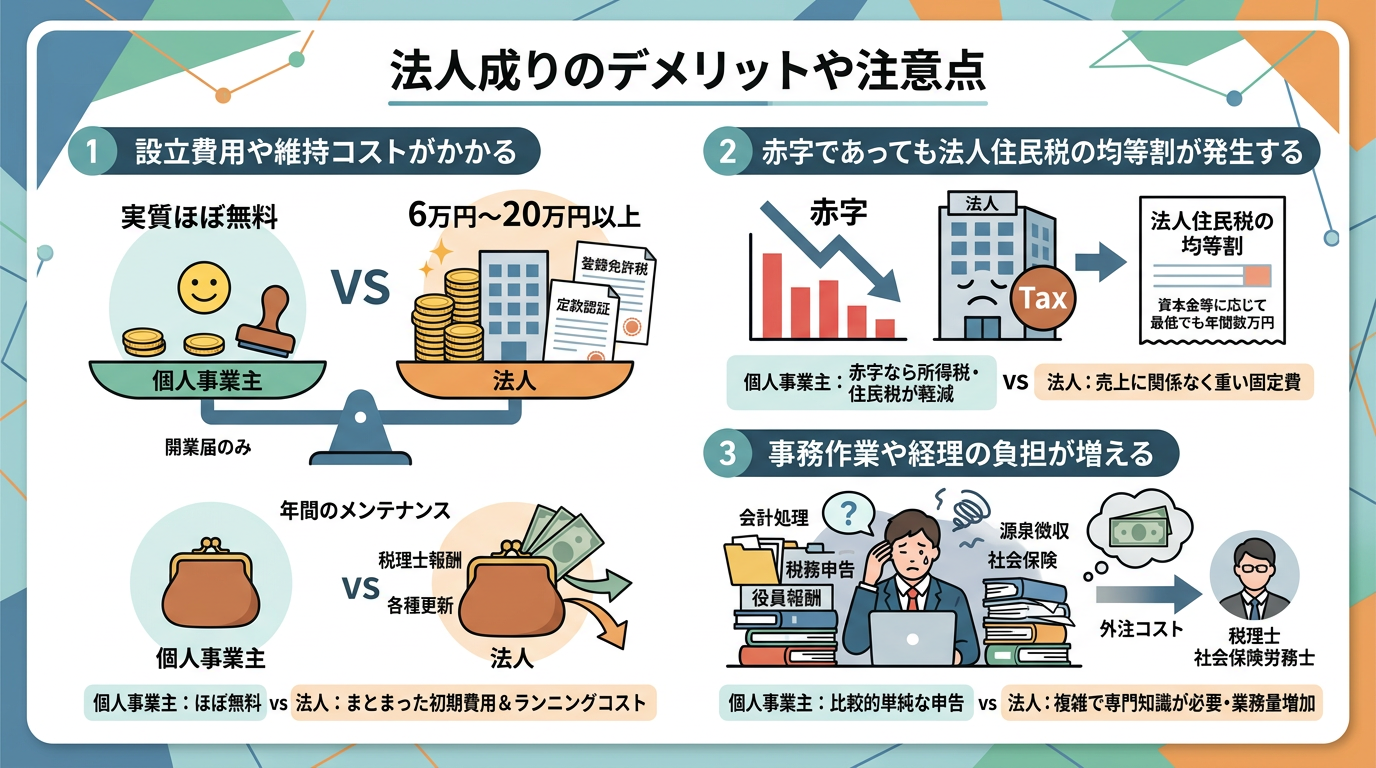
会社を設立するには、定款の認証手数料や登録免許税などの設立費用がかかり、設立後も税理士報酬などの維持コストがかかります。個人事業主であれば開業届だけで始められる点と比べると、大きな違いです。
| 項目 | 個人事業主 | 法人(会社設立) |
|---|---|---|
| 設立時の初期費用 | 実質ほぼ無料(開業届のみ) | 合同会社は登録免許税の6万円から。株式会社は登録免許税15万円に定款認証手数料(1万5,000円〜5万円)などを加えた、おおむね17万円前後から(紙の定款なら収入印紙4万円が加わる) |
| 維持コスト | 特になし | 税理士報酬や各種更新費用など |
設立登記の登録免許税は、株式会社が資本金の額の1,000分の7(15万円に満たないときは15万円)、合同会社が資本金の額の1,000分の7(6万円に満たないときは6万円)です(国税庁タックスアンサーNo.7191「登録免許税の税額表」)。株式会社の定款認証の手数料は、資本金の額等が100万円未満で3万円(発起人が自然人3人以下などの条件を満たすと1万5,000円)、100万円以上300万円未満で4万円、それ以外は5万円で、登記申請用の謄本代(1枚250円)もかかります(日本公証人連合会「定款認証」「会社の定款手数料の改定」)。紙の定款には印紙税4万円がかかりますが、電子定款の場合はかかりません(国税庁タックスアンサーNo.7141、日本公証人連合会「定款認証」)。合同会社の定款は、公証人の認証を受ける必要はありません。
2.6 デメリット:赤字であっても法人住民税の均等割が発生する
法人は、事業で利益が出ていない赤字の決算であっても、一定の税金がかかる仕組みになっています。それが「法人住民税の均等割」です。個人事業主であれば赤字の年は所得税や住民税(所得割)の負担が軽くなりますが、法人では売上に関係なく固定費としてかかります。
地方税法が定める標準税率では、資本金等の額が1,000万円以下の法人の場合、道府県民税の均等割が年額2万円(地方税法第52条)、市町村民税の均等割が従業者数50人以下で年額5万円(地方税法第312条)です。実際の税率は自治体によって異なる場合があります。
2.7 デメリット:事務作業や経理の負担が増える
法人の会計処理や税務申告は、個人事業主の青色申告に比べて複雑で、専門知識が求められる場面が増えます。日々の帳簿付けだけでなく、役員報酬の決定、源泉徴収事務、社会保険(健康保険・厚生年金保険)の手続きなど、業務量が増えます。人を雇えば、給与計算や労働保険・雇用保険の手続きも加わります。自社で対応しきれない場合は、税理士や社会保険労務士などの専門家に依頼することになり、外注コストも増える点に注意が必要です。中小企業基盤整備機構のJ-Net21などでも解説されているので、事前に負担を見込んでおきましょう。
3. 法人成りの手続きと準備の流れ
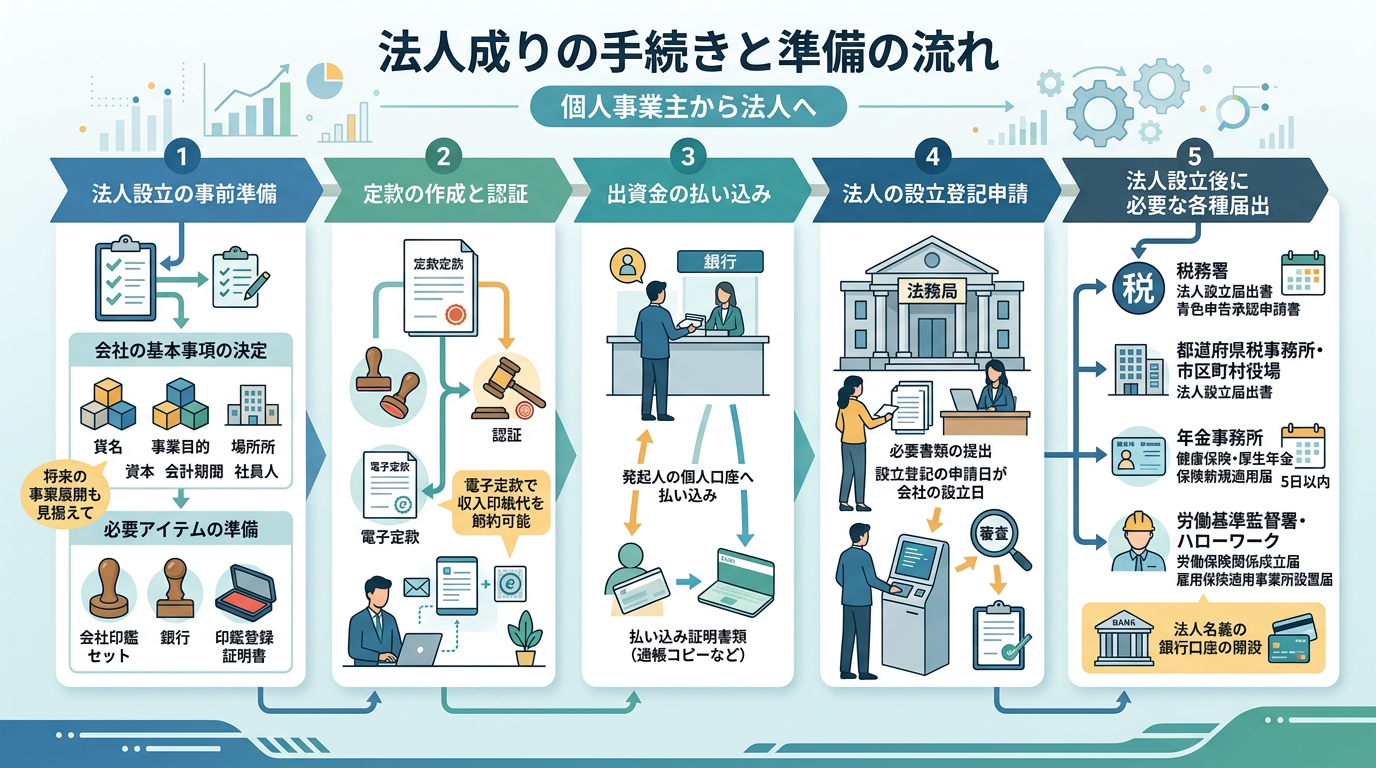
個人事業主から法人へ移行するには、会社の基本事項を決めてから、定款の作成、登記、各種届出まで、いくつもの手続きを順番に進める必要があります。全体像をあらかじめ把握し、計画的に進めましょう。
3.1 法人設立の事前準備
法人の設立手続きを進める前に、まずは会社の基本情報を決定し、必要なものを準備します。
3.1.1 会社の基本事項の決定
商号(会社名)、事業目的、本店所在地、資本金の額、決算期、発起人・役員構成などを決定します。特に事業目的は、後から追加や変更の手間がかかるため、将来の事業展開も見据えて慎重に決定しましょう。なお、資本金を1,000万円以上にすると設立1期目から消費税の納税義務が生じます(1.4参照)。
3.1.2 必要なものの準備
会社の代表者印(実印)、銀行印、認印(角印)の会社印鑑セットを作成します。また、発起人全員分の印鑑登録証明書や個人の実印なども必要になります。
3.2 定款の作成と認証
会社の基本的な規則である定款を作成します。株式会社の場合は、公証役場で公証人による定款の認証を受ける必要があります。電子定款にすると、紙の定款にかかる収入印紙4万円が不要です(2.5参照)。
3.3 出資金の払い込み
定款の作成または認証が完了したら、発起人の個人口座へ資本金を払い込みます。通帳のコピーなど、払い込みを証明する書類は後の設立登記申請で必要になります。
3.4 法人の設立登記申請
必要書類を揃えて、管轄の法務局へ設立登記の申請を行います。登記申請を行った日が会社の設立日となります。一般的に、書類の不備がなければ申請から一定期間を経て登記が完了します。詳しい申請方法や必要書類については法務局ホームページをご確認ください。
3.5 法人設立後に必要な各種届出
法人登記が完了し、法人番号が発行されたら、税務署や自治体、年金事務所などへ各種届出を行います。主な届出先と提出書類は以下の通りです。
| 提出先 | 主な届出書類 | 提出期限の目安 |
|---|---|---|
| 税務署 | 法人設立届出書、青色申告の承認申請書、源泉所得税の納期の特例の承認に関する申請書など | 法人設立届出書=設立の日以後2か月以内(法人税法第148条)/青色申告の承認申請書=設立の日以後3か月を経過した日と設立事業年度終了の日のうち、いずれか早い日の前日まで(法人税法第122条第2項第1号) |
| 都道府県税事務所・市区町村役場 | 法人設立届出書(都道府県民税・市区町村民税用) | 各自治体の条例で定められた期限 |
| 年金事務所 | 健康保険・厚生年金保険新規適用届、健康保険・厚生年金保険被保険者資格取得届など | 法人設立後5日以内(新規適用届は事実発生から5日以内/日本年金機構「新規適用の手続き」) |
| 労働基準監督署 | 労働保険保険関係成立届、労働保険概算保険料申告書など | 保険関係成立届=従業員を雇用して保険関係が成立した日から10日以内(労働保険の保険料の徴収等に関する法律第4条の2) |
| ハローワーク | 雇用保険適用事業所設置届、雇用保険被保険者資格取得届など | 適用事業所設置届=設置の日の翌日から10日以内(雇用保険法施行規則第141条)/資格取得届=被保険者となった日の属する月の翌月10日まで(同規則第6条) |
税務に関する詳細な手続きや申請書の様式については、国税庁ホームページも併せて参考にしてください。これらの手続きと並行して、法人名義の銀行口座の開設手続きも進めておくと、その後の事業運営がスムーズになります。
4. まとめ
法人成りのタイミングは、課税所得900万円という一般に言われる目安と、「人を雇って事業を大きくしていくか」の2つで判断します。900万円は、超えた部分の所得税率(33%)が法人税率(23.2%)を上回る境目ですが、奥山会計では、個人で事業を続けていくならもう少し所得がないと法人成りの意味はあまりない、とお伝えしています。事業を大きくする予定がない、人を雇う予定がない場合は、法人成りのメリットは少なくなります。
あわせて、①消費税は売上1,000万円を超えた年の2年後から課税事業者になり(前年1月〜6月の特定期間にも注意)、②新設法人の免税はインボイス登録をすると使えないこと、③法人は社長1人でも社会保険に加入することを確認してください。社会保険料は毎月の固定費になりますが、人を雇って事業を大きくしていく前提であれば、はじめから織り込んでおく費用と考えられます。税金が軽くなる金額だけでなく、社会保険料や設立・維持のコストまで含めて試算し、税理士などの専門家にも相談しながら判断しましょう。
- 国税庁 No.6501 納税義務の免除
- 国税庁 No.6503 基準期間がない法人の納税義務の免除の特例
- 国税庁 No.6531 新規開業又は法人の新規設立のとき
- 国税庁 インボイスQ&A 問11(新たに設立された法人等の登録時期の特例)
- 国税庁 2割特例の概要/令和8年度税制改正特集(3割特例)
- 国税庁 No.2260 所得税の税率/No.5759 法人税の税率
- 総務省 個人住民税/財務省 法人課税に関する基本的な資料(法人実効税率)
- 国税庁 No.7141 印紙税額の一覧表(その2)/No.7191 登録免許税の税額表
- 日本公証人連合会 定款認証/会社の定款手数料の改定
- 日本年金機構 適用事業所と被保険者/新規適用の手続き
コメント