
奥山税務会計事務所(東京都豊島区南池袋/池袋駅徒歩8分)
建設業の決算や税務申告において必須となる「完成工事原価報告書」の正しい書き方にお困りではありませんか?この記事では、材料費や労務費、外注費、経費の適切な集計方法から、決算時の未成工事支出金との振替処理、具体的な作成手順までを徹底解説します。建設業会計特有のルールやよくあるミスを防ぐコツが分かるため、初心者でも迷わず正確な報告書を作成できるようになります。
1. 完成工事原価報告書とは何か建設業決算における基本知識
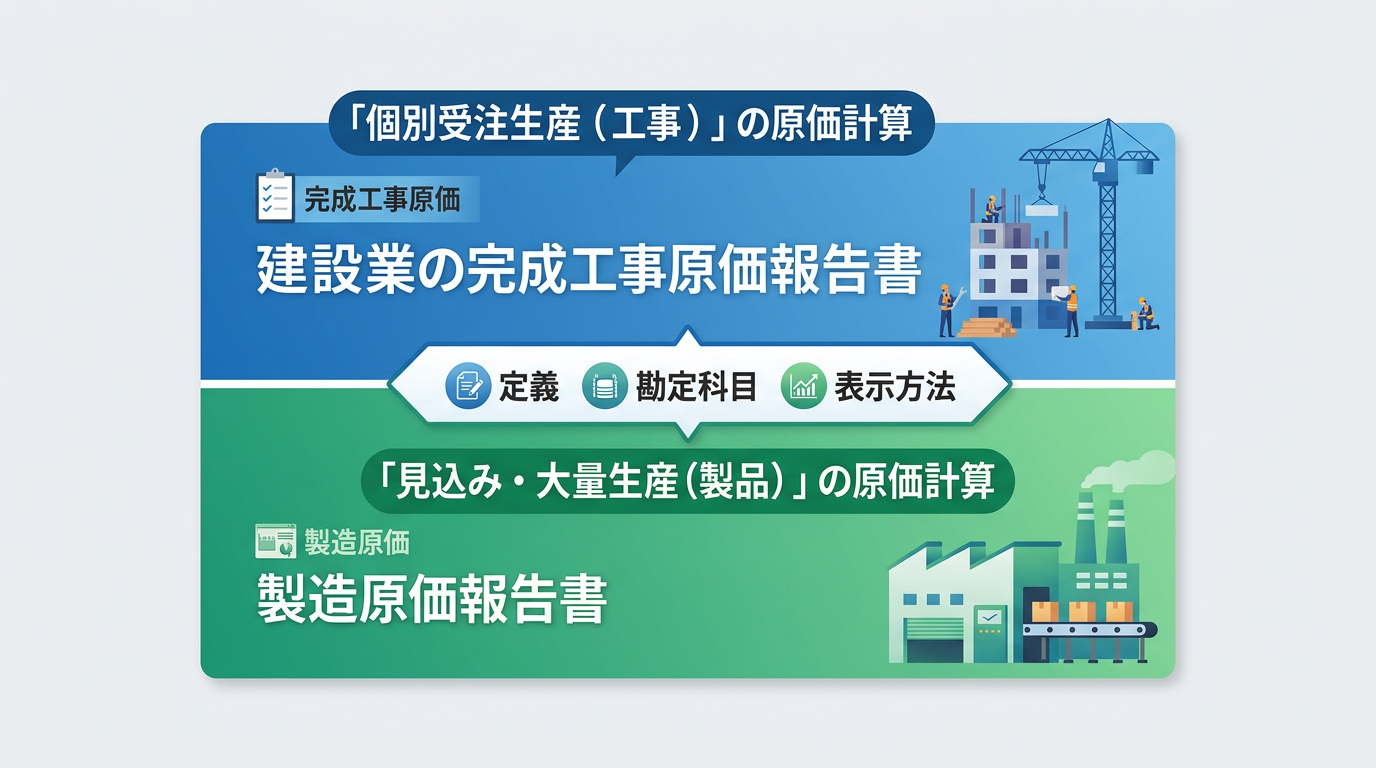
建設業において決算や各種申請を行う際、非常に重要な役割を持つのが完成工事原価報告書です。一般的な一般企業向けの会計では「製造原価報告書」や「仕入・売上原価の明細」が用いられますが、建設業では工事ごとの原価特性が複雑であるため、専用の報告書の作成が求められます。まずは、この書類がどのようなものであるのか、その全体像と基礎知識をしっかりと把握しておきましょう。
1.1 完成工事原価報告書の役割と作成が義務付けられている理由
完成工事原価報告書とは、事業年度中に完成した工事にかかった原価の内訳を明確に示すための法定書類です。建設業においては、1つの工事が数か月から数年にわたることも多く、どの期にどのくらいの原価が発生したのかを正しく把握することが経営上極めて重要になります。
この報告書の作成および提出が義務付けられている主な理由は、建設業許可の維持(決算変更届の提出)と経営事項審査(経審)の受審にあります。建設業法に基づき、許可を持っている事業者は毎年の決算終了後4か月以内に、完成工事原価報告書を含む財務諸表を管轄官庁へ提出しなければなりません。また、公共工事の入札に参加するために必要な経営事項審査においても、正確な原価計算がなされているかどうかが企業の信頼性を測るための重要な評価対象となります。
1.2 損益計算書や工事台帳との関係性
完成工事原価報告書は、単体で存在しているわけではなく、他の主要な財務諸表や実務管理書類と密接につながっています。特に損益計算書との数値の整合性は非常に重要であり、完成工事原価報告書に記載される原価の総額は、損益計算書の「完成工事原価」の金額と完全に一致していなければなりません。損益計算書が会社全体のトータルの費用を示すのに対し、完成工事原価報告書はその内訳を詳細に補足する役割を担っています。
また、日々の現場管理で使われる「工事台帳」との関係性も見逃せません。工事台帳は個別工事ごとの材料費や労務費を記録する原単位であり、決算時にこれらを集計・整理したものが完成工事原価報告書へと反映されます。それぞれの書類が持つ位置づけや違いを、以下の表に整理して確認しておきましょう。
| 書類名 | 主な役割・目的 | 記載対象の範囲 |
|---|---|---|
| 完成工事原価報告書 | 決算書類および法定提出書類として、完成工事にかかった費用全体の内訳を明らかにする | 当期に完成したすべての工事の原価合計 |
| 損益計算書 | 企業全体の一定期間の経営成績(利益と損失)を総括して表す | 企業全体の売上および費用(完成工事原価を含む) |
| 工事台帳 | 個別工事ごとの進捗や原価の発生状況を日々の実務で管理する | 進行中の工事を含む個別の現場ごとの詳細データ |
このように、完成工事原価報告書は工事台帳からの積み上げを経て作成され、最終的に損益計算書へと数値が統合される仕組みになっています。この関係性を正しく理解することが、正確な決算処理と適切な企業経営への第一歩となります。
2. 完成工事原価報告書の書き方と基本構成
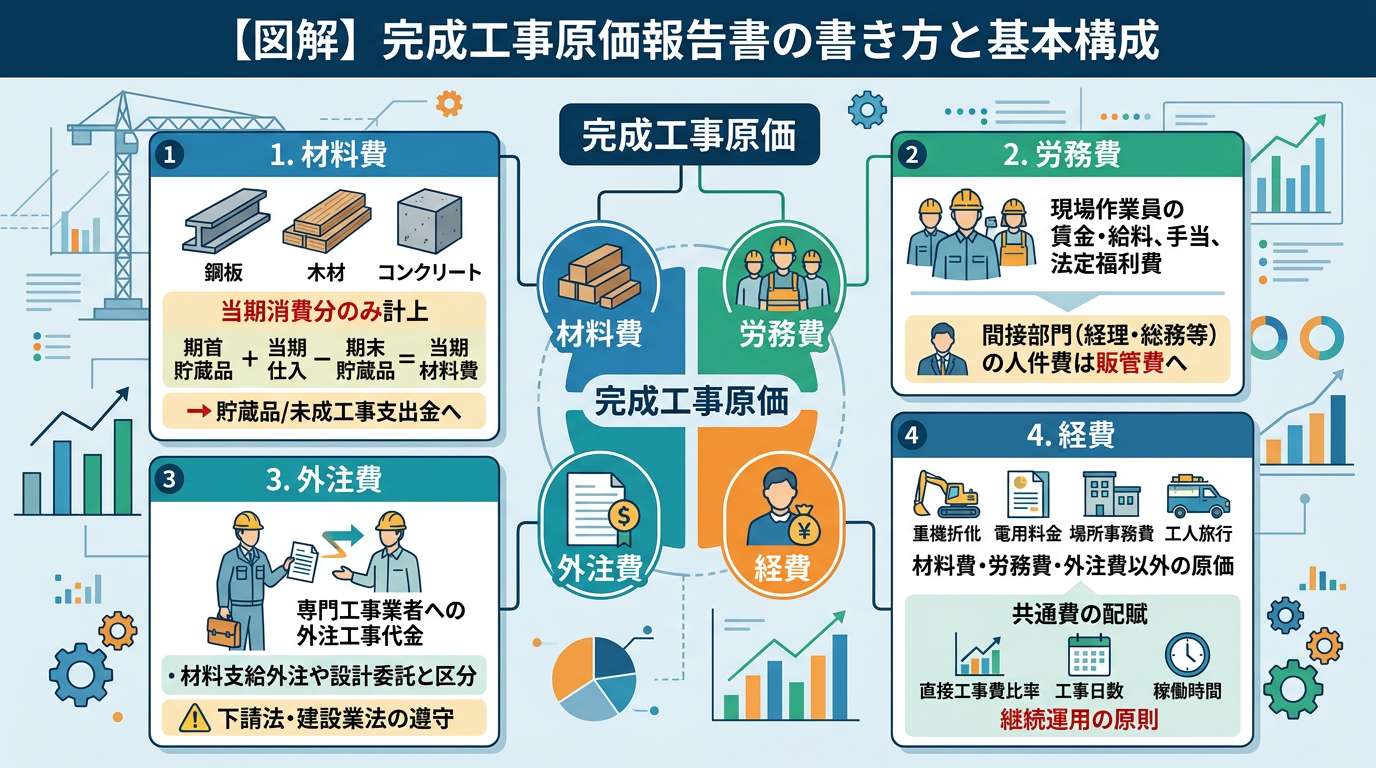
建設業の決算において、完成工事原価報告書は企業の収益性と原価管理の精度を証明するための極めて重要な書類です。この報告書は、当期に完成した工事に対応する原価を的確に集計・表示するものであり、一般の製造業における「製造原価報告書」に相当する位置づけを持ちます。正確な書き方を理解し、適正な内訳項目に基づいて作成することが求められます。
完成工事原価報告書の基本構成は、主に「材料費」「労務費」「外注費」「経費」の4つの要素から成り立っています。それぞれの費目を正確に区分して集計し、適切な基準で配賦を行うことが、税務調査や金融機関からの信用を高める上でのポイントとなります。ここでは、各費目の正しい集計方法と実務上の注意点を詳しく解説します。
2.1 材料費の正しい集計方法と注意点
材料費とは、工事の施工に直接消費された資材や部材の購入費用を指します。鉄筋、セメント、木材などがこれに該当しますが、書き方の実務において最も重要なのは「当期に実際に消費した分」のみを計上するという点です。大量に仕入れたものの期末に工事現場に残っている材料は、在庫として「貯蔵品」や「未成工事支出金」に振り替える必要があり、そのまま全額を当期の材料費として計上してはいけません。
また、建設現場の間接的な管理に使用する消耗品や、特定の工事に紐づかない汎用的な工具類は、材料費ではなく後述する「経費」や「販売費及び一般管理費」として処理しなければならないケースがあります。工事台帳と照らし合わせながら、各工事に直接紐づく材料費をもれなく集計しましょう。
2.2 労務費の計上における対象範囲の考え方
労務費は、工事の直接作業に従事する労働者に対して支払われる賃金、給料、賞与、法定福利費などを指します。社内の施工管理スタッフや専属の直営作業員の人件費がこれに該当しますが、本社で事務作業のみを行っている経理や総務などの間接部門の人件費は、完成工事原価報告書には含めず「販売費及び一般管理費」として処理します。
労務費を正確に計上するための基本構成および注意点は以下の通りです。
| 費目区分 | 対象となる主な内容 | 計上時の注意点 |
|---|---|---|
| 直接賃金 | 現場作業員に支払う基本給や時間外手当 | 複数現場を兼務する場合、作業時間等に基づき適切に按分する |
| 諸手当・賞与 | 現場従事者に支給される各種手当や賞与 | 期間が正しく対応しているか確認する |
| 法定福利費 | 健康保険、厚生年金、雇用保険などの事業主負担分 | 労務費全体に対する比率や配賦基準を明確にしておく |
2.3 外注費の適切な区分と下請法に関するポイント
建設業において外注費は原価の大半を占めることが多く、適正な区分が極めて重要です。専門工事業者(サブコンや下請け業者)へ支払う工事の請負代金がこれに該当します。書き方のポイントとして、材料の支給を伴う外注や、設計・コンサルティング業務などの外部委託費と、通常の工事施工の外注費を混同しないことがあげられます。
また、下請け業者との取引においては、下請法(下請代金支払遅延等防止法)や建設業法を遵守し、書面による契約の締結や適正な代金設定が行われていることが大前提となります。外注費の計上漏れや、期をまたいだ未払金の計上漏れが発生しやすい項目でもあるため、工事ごとの請求書や出来高調書と突き合わせながら慎重に集計作業を進める必要があります。
2.4 経費の内訳と配賦基準の決め方
経費とは、材料費、労務費、外注費以外のすべての直接的・間接的な工事原価を指します。具体的には、外注加工費以外の現場経費として、減価償却費、地代家賃、水道光熱費、保険料、特許権使用料、現場事務所の維持費、現場従業員の旅費交通費などが含まれます。
経費の書き方において頭を悩ませやすいのが、複数の現場にまたがって発生する「共通費」の配賦です。例えば、複数工事の拠点となる現場事務所の家賃や、複数の現場で使用する重機の減価償却費などは、それぞれの工事にどのような基準で割り振るかをあらかじめ社内で定めておく必要があります。配賦基準としては、「直接工事費の割合(比例配分)」や「工事の施工日数」「稼働時間」などが一般的に用いられますが、一度決めた基準は継続して適用することが原則となります。
3. 完成工事原価報告書の具体的な作成手順とステップ
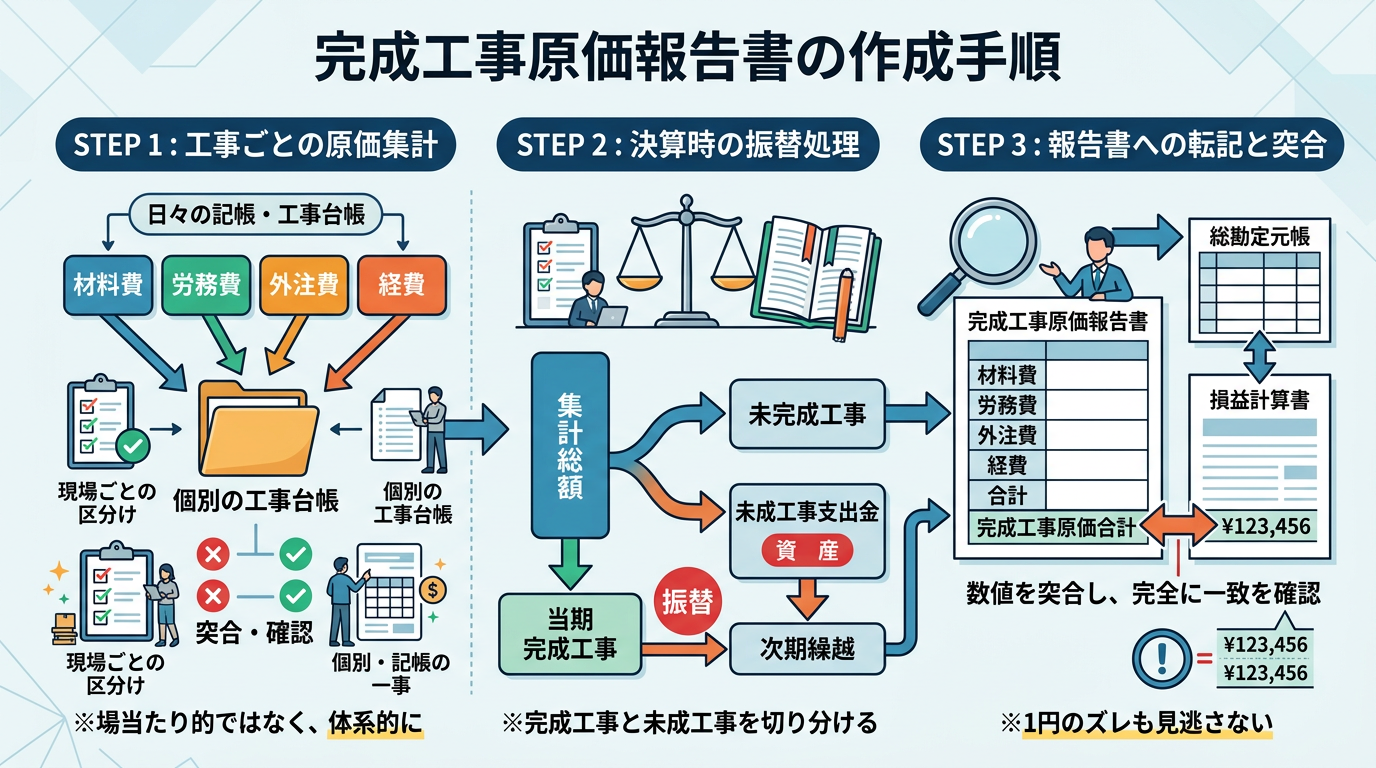
建設業の決算において、完成工事原価報告書を正確に作成することは、適正な期間損益計算や税務申告を行う上で極めて重要です。場当たり的な数値の入力ではなく、体系的なステップを踏んでミスなく作成することが求められます。ここでは、実務に沿った具体的な作成手順を順を追って解説します。
3.1 工事ごとの原価集計から始める準備段階
完成工事原価報告書作成の第一歩は、日々の記帳データや工事台帳をもとに、個別の工事ごとに発生した原価を正確に集計することです。建設業では複数の現場が並行して動くことが多いため、どの工事にどれだけの費用がかかったかを明確に区分けしなければなりません。材料費、労務費、外注費、経費のそれぞれについて、請求書や出金伝票との突合を行います。
原価集計の基本的な流れや管理項目は、以下のテーブルのように整理して進めると効率的です。
| 原価項目 | 主な集計元資料 | 実務上のチェックポイント |
|---|---|---|
| 材料費 | 納品書、材料請求書、在庫払出表 | 当期に消費した分のみを対象とし、現場ごとの余剰材料を適切に除外しているか |
| 労務費 | 賃金台帳、タイムカード、作業日報 | 現場作業員の給与や法定福利費が、工事別の作業時間等に基づいて適切に配賦されているか |
| 外注費 | 外注請求書、注文書、出来高検収書 | 期末までの施工実績(出来高)に対する請求漏れや、当期未成分の混入がないか |
| 経費 | 経費帳、リース契約書、光熱費請求書 | 現場代理人の給与や現場事務所の維持費など、直接経費および共通費の配賦基準が妥当か |
3.2 決算時の未成工事支出金との振替処理
工事ごとの集計が終わったら、決算整理として当期に完成した工事と未完成の工事(未成工事)の原価を切り分ける振替処理を行います。建設業会計特有の処理であり、ここを誤ると利益の金額が大きく歪んでしまいます。
期末時点でまだ引き渡しが完了していない工事に投下された費用は、費用ではなく資産勘定である「未成工事支出金」として次期へ繰り越さなければなりません。そのため、工事台帳等で集計した総額から、未成工事に対応する金額をマイナスし、当期の完成工事に対応する原価だけを完成工事原価報告書へ計上する準備を整えます。
3.3 報告書フォーマットへの転記と数値の突合
準備段階と決算整理を終えたら、いよいよ完成工事原価報告書の所定のフォーマットへ数値を転記し、総勘定元帳の残高と突合する最終段階に入ります。
材料費、労務費、外注費、経費の各項目について、それぞれの総額を報告書の指定欄に転記します。転記が完了した後は、必ず損益計算書に計上される「完成工事原価」の総額が、試算表や総勘定元帳の「完成工事原価」の数値と完全に一致しているかを確認(突合)してください。数値を突合する際は、1円のズレも見逃さないよう、各内訳の小計や合計に計算ミスがないかを再確認することが、決算書の信頼性を担保するための重要な実務ノウハウとなります。
4. 完成工事原価報告書の書き方でよくあるミスと修正のコツ
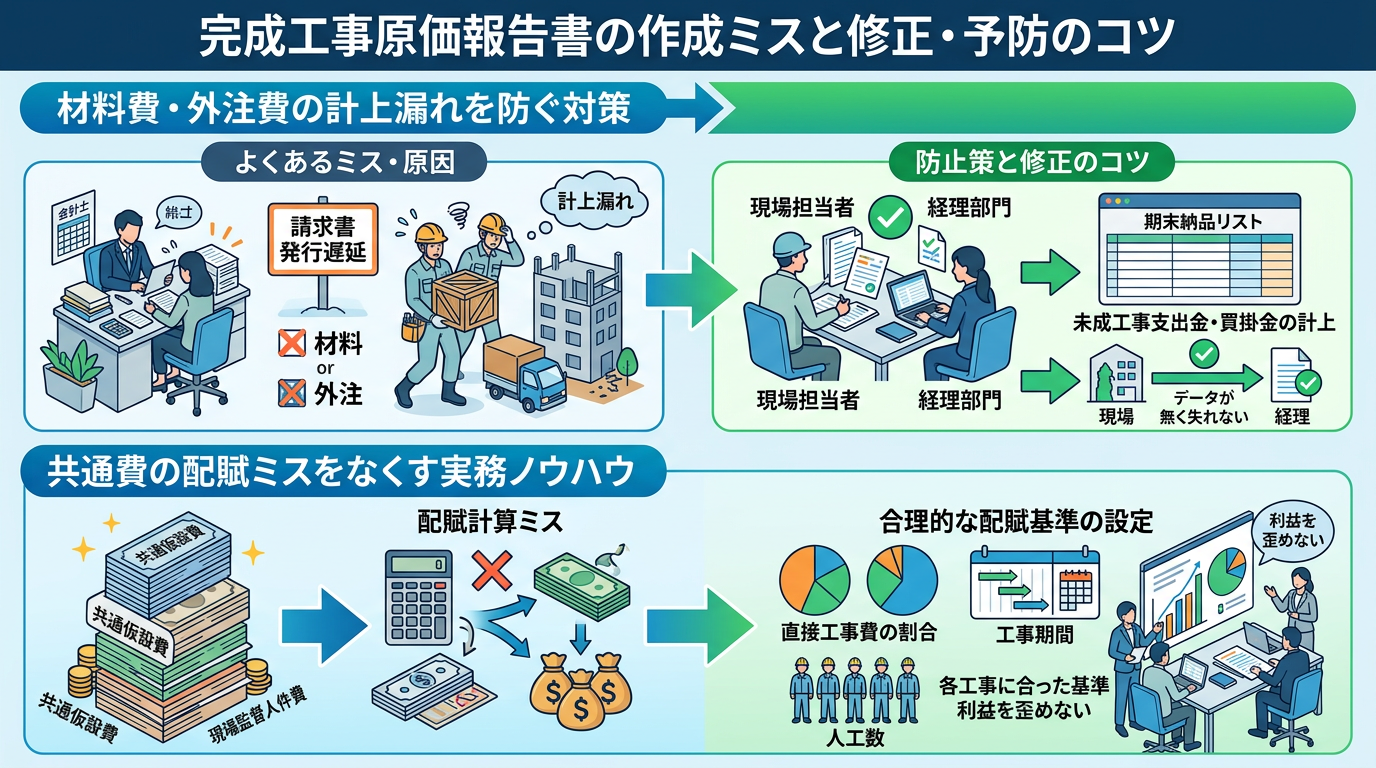
建設業の決算において、完成工事原価報告書の作成は会社の利益や納税額に直結する非常に重要なプロセスです。しかし、日々の業務の忙しさや勘定科目の判断ミスから、正確な数値が反映されないトラブルが起こりがちです。ここでは、実務で頻発するミスとその具体的な修正・予防のコツを解説します。
4.1 材料費と外注費の計上漏れを防ぐ対策
完成工事原価報告書の作成において最も多く見られるミスのひとつが、期末をまたいで発生した材料費や外注費の計上漏れです。決算期末に納品された材料や、すでに完了している下請け業者への工事について、請求書の到着が遅れたことで当期の原価から除外してしまうケースが後を絶ちません。こうしたミスを防ぐためには、決算期末における未着品や未請求分の確実な把握が不可欠です。
特に、工事原価の正確性を保つためには、現場ごとの工事台帳と経理上の数字を緻密に突合することが求められます。以下の表に、材料費・外注費のよくある計上漏れの原因と対策を整理しました。
| 項目 | よくあるミス・原因 | 防止策と修正のコツ |
|---|---|---|
| 材料費 | 期末間際に現場へ直送された材料の検収書が経理に未達 | 現場担当者と経理部門の間で期末の納品リストを事前に共有し、未着分も未成工事支出金や買掛金として適切に計上する |
| 外注費 | 下請け業者からの請求書発行遅延により、当月分が翌月処理になる | 工事の出来高に応じて概算見積もりによる未払金を計上し、後日の精算時に正しく差額を調整する仕組みを作る |
4.2 共通費の配賦ミスをなくすための実務ノウハウ
複数の工事を同時に進行している建設会社では、特定の工事に直接紐づかない共通費(共通仮設費や現場監督の人件費など)の配賦計算におけるミスも頻発します。たとえば、すべての工事に対して一律の割合で機械的に配賦してしまったり、工事規模の変動を考慮せずに前年踏襲の基準をそのまま適用したりすると、個別の工事利益が歪められてしまいます。
共通費の配賦ミスをなくし、正確な完成工事原価報告書を作成するためには、各工事の性質や規模に見合った合理的な配賦基準をあらかじめ定めておくことが重要です。一般的には、直接工事費の割合や工事の施工期間、あるいは人工数を基準に配賦するのが実務上推奨されます。もし配賦基準を変更する場合は、その理由と妥当性を社内で明確に説明できるように記録を残しておきましょう。万が一誤りを発見した場合は、速やかに過去の仕訳を遡って修正し、税務申告や建設業許可の更新時に不整合が生じないよう細心の注意を払う必要があります。
5. 条文で確認する「完成工事原価」の位置づけ
完成工事原価報告書は建設業の決算書類として作られるものですが、その中身である「完成工事原価」は法人税法にも明記された概念です。
法人税法第22条第3項は、損金の額に算入すべき金額として第1号に「当該事業年度の収益に係る売上原価、完成工事原価その他これらに準ずる原価の額」を挙げています。条文に「完成工事原価」という語がそのまま出てきます。
ここで重要なのは「当該事業年度の収益に係る」という限定です。完成工事原価として損金になるのは、その期に収益を計上した工事の原価だけです。まだ完成・引渡しに至っていない工事の原価は、未成工事支出金として資産に残ります。
そして未成工事支出金の税務上の位置づけも条文にあります。法人税法施行令第10条は棚卸資産の範囲を定め、その第三号を「仕掛品(半成工事を含む。)」としています。完成前の工事は税務上、仕掛品と同じ棚卸資産です。
つまり完成工事原価報告書を正しく作ることは、どの工事の原価をどの期の損金にするかを決める作業にほかなりません。原価の集計単位や配賦の基準を社内で決めて継続して適用することが、決算の前提になります。
6. まとめ
完成工事原価報告書の作成は、建設業決算の適正化と正確な経営分析に不可欠です。材料費、労務費、外注費、経費を工事ごとに正しく集計し、未成工事支出金との適切な振替処理を行うことが重要となります。特に計上漏れや共通費の配賦ミスを防ぐため、日頃からの工事台帳の管理と部門間連携を徹底しましょう。正確な手順で報告書を作成することが、企業の信頼性向上と適正な納税につながります。
コメント