
奥山税務会計事務所(東京都豊島区南池袋/池袋駅徒歩8分)
確定申告で「一括償却資産」として処理したパソコンや応接セットなどの少額資産は、結論から申し上げますと、固定資産税(償却資産税)の課税対象外となります。この記事では、一括償却資産が申告不要となる明確な理由や、通常の減価償却資産および「中小企業者の少額減価償却資産の特例」が適用される資産との決定的な違いを分かりやすく解説します。読み終えれば、毎年の煩雑な償却資産税の申告漏れや過誤申告を防ぎ、実務で迷わない正確な判断基準と正しい処理方法がすべて分かります。
1. 一括償却資産と償却資産税の基本的な関係性
企業や個人事業主が事業のために取得した備品や機器のなかには、税務上の処理によって地方税の扱いが大きく変わるものがあります。中でも一括償却資産と償却資産税の仕組みを正しく理解することは、適切な節税対策や正確な申告を行う上で極めて重要です。
1.1 一括償却資産が償却資産税の申告対象外になる理由
一括償却資産は、取得価額が10万円以上20万円未満の減価償却資産を対象として、3年間で均等に費用化する法人税法および所得税法上の制度です。この制度の詳細は国税庁の公式情報でも示されている通り、少額な資産に対する事務負担を軽減することを主な目的としています。地方税法においても、こうした少額かつ一括して処理される資産については、市町村が課税する固定資産税(償却資産)の負担や申告の手間を考慮し、原則として課税客体から除外する特例的な扱いが講じられています。そのため、一括償却資産として適切に処理した備品やパソコンなどは、毎年1月末に各自治体へ提出する償却資産申告書の対象外となります。
1.2 一括償却資産と通常の減価償却資産の大きな違い
通常の減価償却資産と一括償却資産では、法定耐用年数に基づく償却の仕組みや、地方税である償却資産税における取り扱いに明確な違いが存在します。これらの違いを把握しておくことで、実務上の判断ミスを防ぐことができます。
| 項目 | 通常の減価償却資産 | 一括償却資産 |
|---|---|---|
| 対象となる取得価額 | 原則として10万円以上(耐用年数による) | 10万円以上20万円未満 |
| 償却期間・方法 | 法定耐用年数に応じた期間・方法 | 3年間で均等に償却 |
| 償却資産税の申告 | 原則として課税対象となり申告が必要 | 原則として申告対象外 |
このように、取得した資産の価格帯や税務上で選択した償却方法によって、償却資産税の申告要否が大きく変わる点に注意が必要です。資産管理を行う際は、会計上の処理と地方税のルールを混同しないように確認を徹底することが求められます。
2. 一括償却資産と他の少額資産の取り扱いの違い
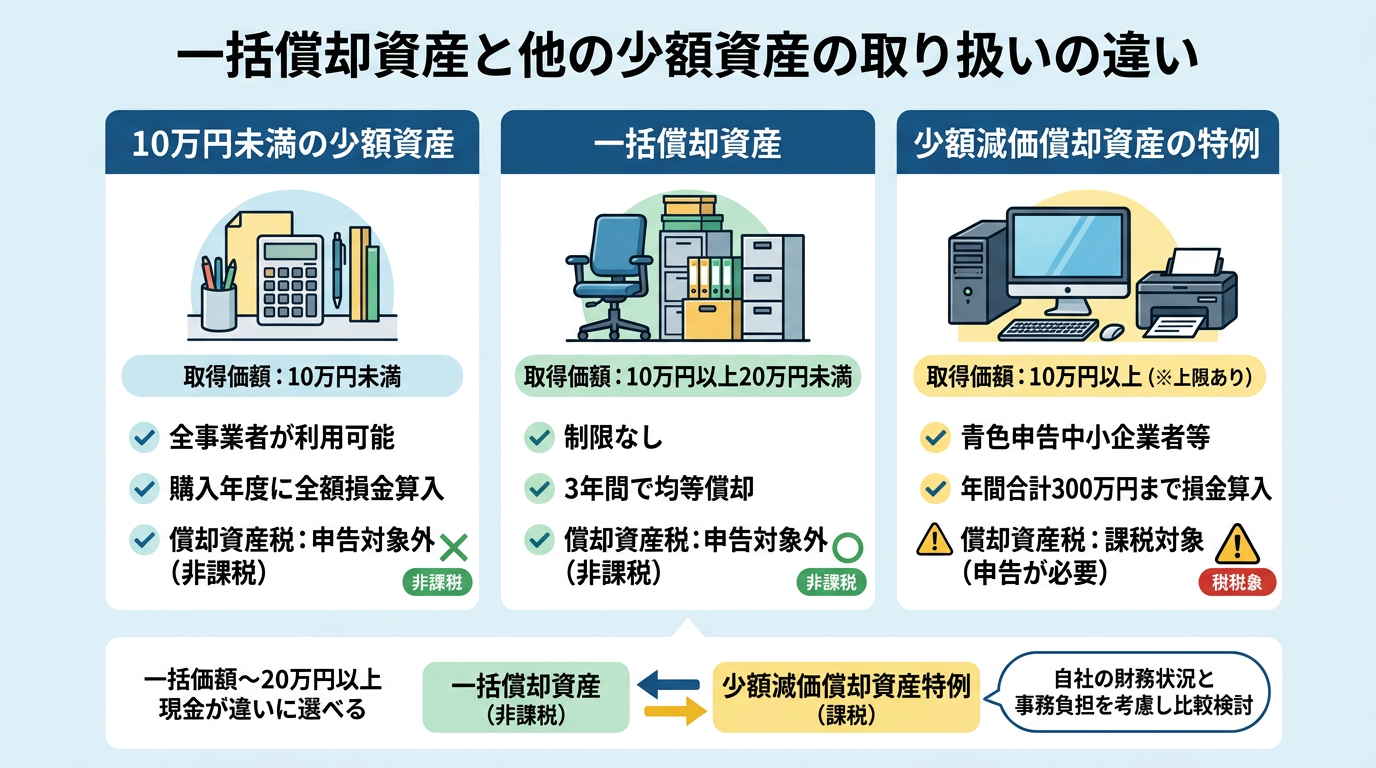
会社や個人事業主が事業用の備品やパソコンなどの資産を購入した際、その取得価額に応じて、一括償却資産のほかにも「少額減価償却資産」や「10万円未満の少額資産」といった異なる処理方法を選択肢として検討することになります。それぞれの違いを正確に把握することは、法人税等の負担軽減だけでなく、償却資産税の課税有無を正しく判断するうえで極めて重要です。
2.1 少額減価償却資産の特例と償却資産税の関係
青色申告書を提出する中小企業者等に対しては、取得価額が一定未満の減価償却資産について、購入した事業年度に全額を損金算入(経費)できる特例が用意されています。この特例を活用すれば、当期の利益を圧縮して節税につなげることが可能です。
しかし、一括償却資産が償却資産税の申告対象外となるのに対し、少額減価償却資産の特例を適用して全額を経費化した資産は、地方税法上の償却資産税(固定資産税)の課税対象に含まれるという大きな違いがあります。そのため、法人税の負担が軽くなる一方で、毎年1月に提出する償却資産申告書において申告漏れがないよう注意しなければなりません。
2.2 取得価額による税金計算の仕組みの違い
少額の資産に関する税務上の取り扱いは、資産の取得価額や企業の規模、選択する制度によって分かれています。それぞれの制度における対象範囲や、償却資産税の扱いの違いを以下の表に整理しました。
| 資産の区分 | 対象となる取得価額 | 主な要件・限度額 | 償却資産税の扱い |
|---|---|---|---|
| 10万円未満の少額資産 | 10万円未満 | 制限なし(全事業者が利用可能) | 申告対象外(非課税) |
| 一括償却資産 | 10万円以上20万円未満 | 制限なし(3年間で均等償却) | 申告対象外(非課税) |
| 少額減価償却資産の特例 | 10万円以上(※上限あり) | 青色申告中小企業者等(年間合計300万円まで) | 課税対象(申告が必要) |
このように、取得価額が10万円以上20万円未満の資産においては、一括償却資産として3年間で均等に経費化しながら償却資産税を非課税にする方法を選ぶことも、少額減価償却資産の特例を適用して一括で経費化しつつ償却資産税の課税対象として申告する方法を選ぶことも可能です。自社の財務状況や事務負担を考慮し、どちらのメリットがより大きいかを慎重に比較検討することが実務上求められます。
3. 一括償却資産を処理する際の注意点と実務上のポイント
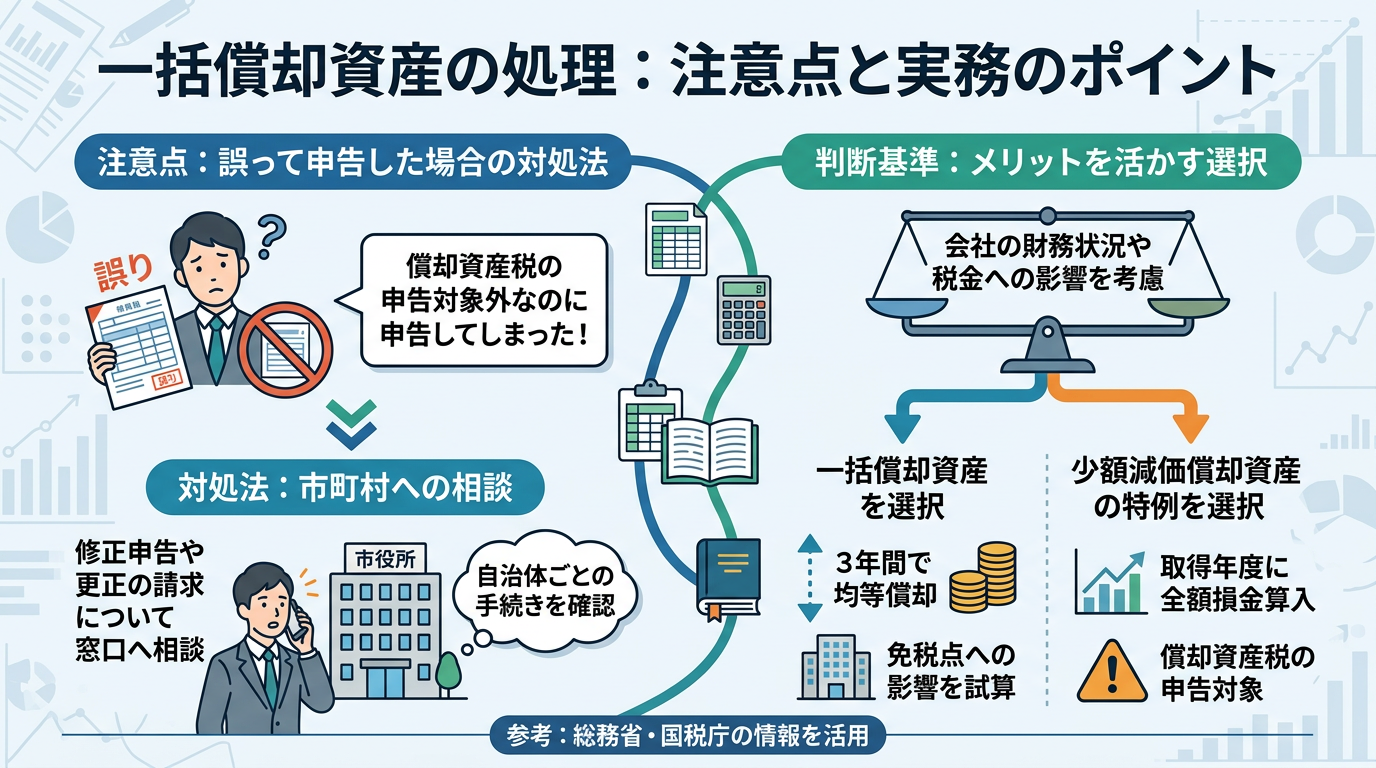
一括償却資産の処理や償却資産税の申告においては、実務上いくつかの細かい注意点や判断基準が存在します。誤った処理をしてしまった場合の対処法や、自社にとって最適な制度を選択するための基準を正しく理解しておくことが重要です。
3.1 一括償却資産を誤って償却資産税の申告をしてしまった場合
一括償却資産は原則として償却資産税の申告対象外ですが、「少額減価償却資産の特例」との混同や知識不足によって、誤って申告書に記載して税金を過大に支払ってしまうケースが見られます。もし誤って申告・納税してしまった場合には、早めに適切な処置を行う必要があります。
具体的な対処法としては、資産が所在する市町村(東京23区の場合は東京都)の窓口へ連絡し、修正申告や更正の請求について相談することが挙げられます。自治体によって手続きの方法や必要書類が異なる場合があるため、まずは管轄の自治体に確認を取ることが実務上の鉄則です。
3.2 一括償却資産のメリットを活かすための判断基準
少額の減価償却資産を取得する際、一括償却資産を選択すべきか、あるいは他の特例を活用すべきかは、会社の財務状況や税金への影響を考慮して判断する必要があります。以下に、それぞれの特徴や違いを整理します。
| 制度名称 | 対象となる取得価額 | 償却資産税の扱い | 主な特徴 |
|---|---|---|---|
| 一括償却資産 | 10万円以上20万円未満 | 申告対象外 | 3年間で均等に必要経費へ算入できる |
| 少額減価償却資産の特例 | 10万円以上30万円未満(中小企業者等) | 申告対象となる | 取得年度に全額を損金算入できる(上限あり) |
一括償却資産のメリットを最大限に活かすためには、償却資産税の課税標準額や免税点への影響を事前に試算し、長期的なコストと手間のバランスを考慮することが大切です。総務省の固定資産税制度や国税庁の減価償却のあらましなども参考にしながら、適切な処理を選択しましょう。
4. 条文で確認する根拠
4.1 一括償却資産(20万円未満・3年)の根拠
一括償却資産は法人税法施行令第133条の2に定めがあります。同条第1項は、取得価額が二十万円未満の減価償却資産について、一括償却対象額を三十六で除しこれに当該事業年度の月数を乗じて計算した金額を損金算入限度額とする、としています。36か月=3年で均等に費用化するのはこの規定によります。
4.2 償却資産税の対象から外れる根拠
償却資産税(固定資産税)の課税対象となる「償却資産」は地方税法第341条第4号に定義されており、そこから除かれる資産を地方税法施行令第49条が定めています。同条は、法人税法施行令第133条第1項(少額の減価償却資産)または第133条の2第1項(一括償却資産)等の規定により取得価額の全部または一部が損金・必要経費に算入される資産を挙げています。
つまり一括償却資産を選択した資産は、条文上、償却資産の範囲から外れるということです。「運用でそうなっている」のではなく、政令に書かれています。
一方、中小企業者等の少額減価償却資産の特例(租税特別措置法第67条の5)は、この施行令第49条に挙げられていません。30万円未満の資産を全額損金にしても、償却資産税の申告対象からは外れないのは、このためです。
5. まとめ
一括償却資産は、取得価額が10万円以上20万円未満の資産を3年間で均等償却する仕組みであり、法人の税務上は損金算入できるものの、地方税法において償却資産税(固定資産税)の申告対象からは除外されます。これは、少額減価償却資産の特例など他の制度とは異なる明確なルールです。実務においては、誤って償却資産税の申告書に記載しないよう注意が必要ですが、万が一誤って申告した場合は、速やかに市区町村へ修正申告や減額申告を行うことで過大納付を防ぐことができます。制度ごとの違いを正しく理解し、適切な資産管理を行いましょう。
コメント