
奥山税務会計事務所(東京都豊島区南池袋/池袋駅徒歩8分)
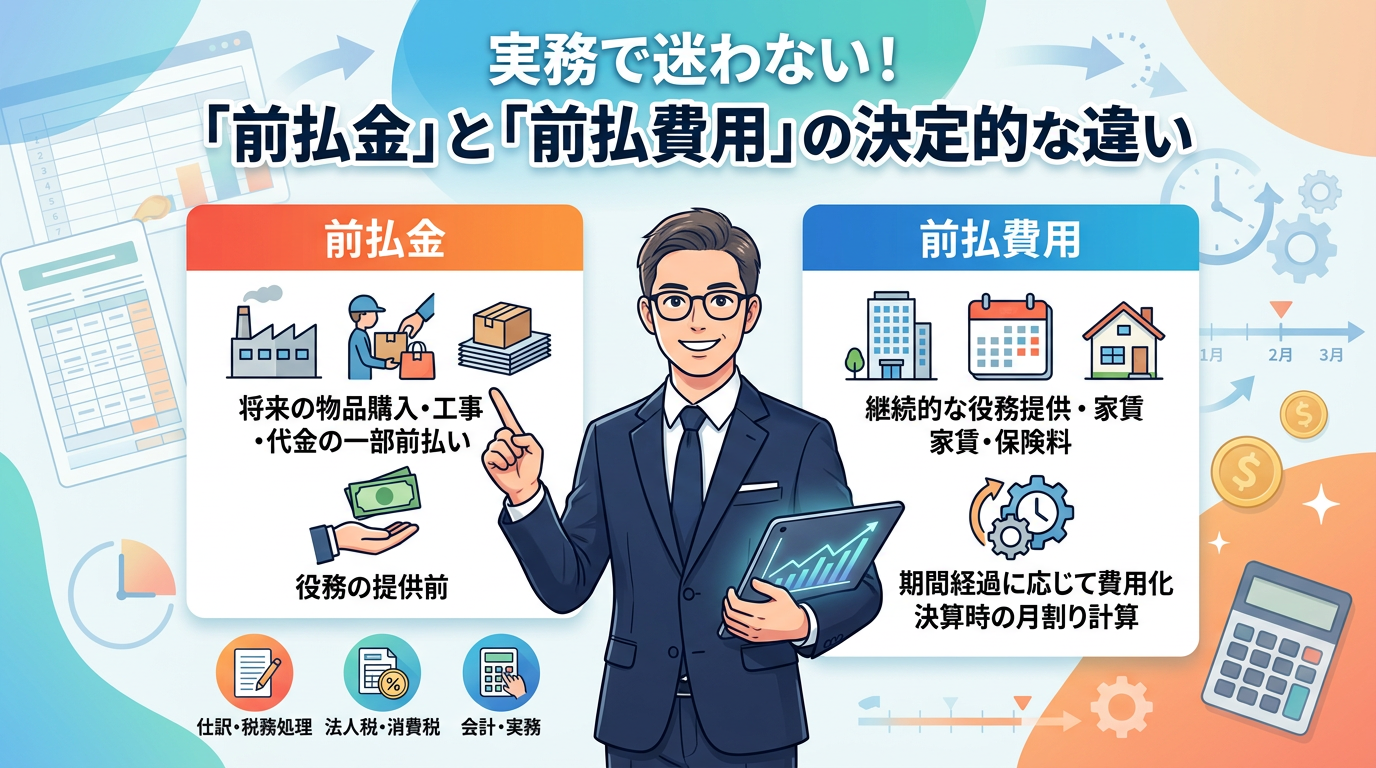
- 何に払うか:前払金(前渡金)は、商品・材料・外注工事のようにモノの引渡しや1回きりの仕事の代金を、受け取る前に払ったものです。前払費用は、家賃・保険料のように一定の契約に基づき継続的に受けるサービスの代金のうち、決算日の時点でまだ受けていない期間の分です。
- どう費用にするか:どちらも払った時点では資産です。前払金は引渡しを受けた時にまとめて仕入・原価へ振り替え、前払費用は時の経過に応じて期間で配分します。
- 特例:前払費用のうち、支払った日から1年以内に提供を受ける役務の分は、継続して支払った期の損金にしていれば、支払時の損金が認められます(法人税基本通達2-2-14)。前払金にはこの特例はありません。
この記事では、前払金と前払費用の違いを一覧表で並べたうえで、建設業で多い「材料・外注の前渡金」が決算書でどこに入るか、前払費用の月割りの仕訳、そして短期前払費用の特例の要件を、法令・通達の原文にもとづいて順に整理します。
1. 前払金と前払費用の違いを一覧表で整理する
まず、違いを1枚の表にまとめます。迷ったときは、表のいちばん上の行(何に払うか)から確かめてください。
| 比べる点 | 前払金(前渡金) | 前払費用 |
|---|---|---|
| 何に払うか | 商品・材料の購入、外注工事など、モノの引渡しや1回きりの仕事の代金 | 家賃・保険料など、一定の契約に基づき継続的に受けるサービス(役務)の代金 |
| いつ費用になるか | モノの引渡しや仕事の完了を受けた時に、仕入・原価へ振り替える | 時の経過に応じて、各期に配分する |
| 決算での処理 | 引渡しを受けていない分が、前払金のまま残る | まだ受けていない期間の分を、前払費用として残す |
| 税務の特例 | なし | 1年以内の役務なら、継続適用を条件に支払時の損金にできる(法人税基本通達2-2-14) |
| 消費税の仕入税額控除 | 引渡しや役務の提供を受けた日の課税期間(消費税法基本通達11-3-1) | 原則は役務の提供を受けた日の課税期間。短期前払費用の特例を使っていれば支出した日の課税期間(同11-3-8) |
| 建設業の決算書 | 材料・外注のための前渡金は「未成工事支出金」に含める | 「前払費用」(1年を超えて費用になる分は長期前払費用) |
1.1 前払金(前渡金)とは
前払金は、商品や材料、外注の仕事などを受け取る前に、その代金の全部または一部を払ったものです。手付金・内金と呼ばれることもあります。勘定科目は「前払金」「前渡金」のどちらでも構いません。財務諸表等規則(上場会社などの決算書のルール)は流動資産の項目として前渡金を挙げ、「商品及び原材料(これらに準ずるものを含む。)の購入のための前渡金」と書いています(第15条第11号)。
払った時点では、まだ何も受け取っていないので費用にはしません。「受け取る権利」という資産として持っておき、モノや仕事を受け取った時に、仕入や原価に振り替えます。
1.2 前払費用とは
前払費用は、法人税法施行令第14条第2項で次のように決められています。
法人が一定の契約に基づき継続的に役務の提供を受けるために支出する費用のうち、その支出する日の属する事業年度終了の日においてまだ提供を受けていない役務に対応するものをいう。
ポイントは「一定の契約に基づき継続的に役務の提供を受ける」という部分です。事務所や資材置き場の家賃、損害保険料など、契約期間のあいだサービスを受け続けるものが当てはまります。国税庁のタックスアンサー(No.5380)も、「前払費用は、原則として、支出した時に資産に計上し、役務の提供を受けた時に損金の額に算入すべきものです。」としています。
1.3 見分けるときの問いは1つ:「時間がたつと減っていく支払いか」
実務で迷ったら、「この支払いは、時間がたつにつれてサービスを受け終わっていくものか」と考えると判断しやすくなります。
- 家賃・保険料・保守契約の年払い → 1か月たてば1か月分を受け終わる → 前払費用
- 材料の代金・外注工事の着手金 → 時間がたっても、納品や完了までは何も受け取っていない → 前払金
反対側の科目(まだ払っていない側)にも同じ線引きがあります。未払金と未払費用の違いは、未払金と未払費用の違いは「継続的な役務提供かどうか」|判定手順と決算での注意点で整理しています。
2. 建設業ではどうなる:材料・外注の前渡金は「未成工事支出金」に入る
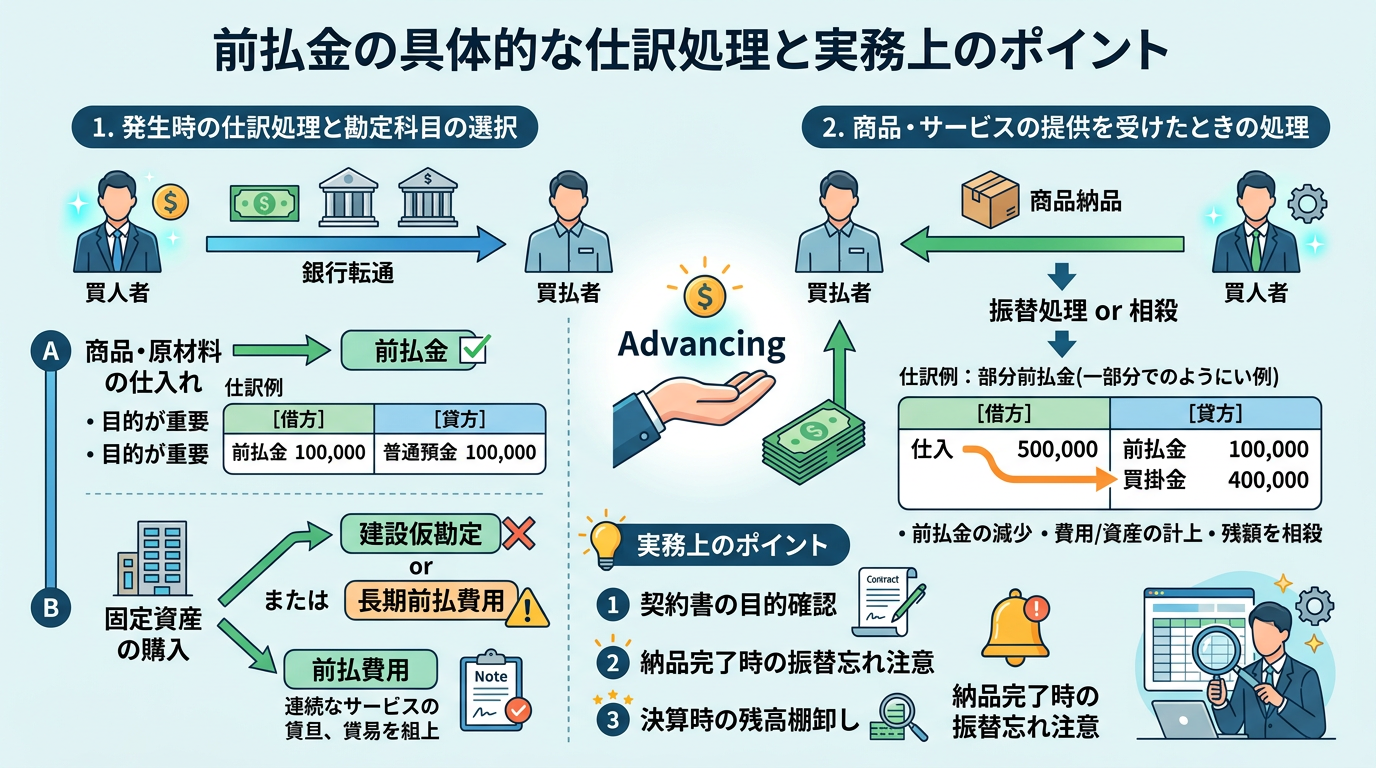
建設業では、着工前に資材業者や外注先へ代金の一部を払うことがよくあります。この前払いは、決算書の作り方で扱いが一般の会社と少し違います。
2.1 建設業の決算書では、前渡金は未成工事支出金に含める
建設業の許可を受けている会社が届け出る決算書(建設業法施行規則の様式)の勘定科目は、国土交通大臣の告示(昭和57年建設省告示第1660号)で中身が決められています。この告示は、未成工事支出金に材料の購入や外注のための前渡金・手付金等を含めています。
つまり、ある工事のために資材業者や外注先へ払った前渡金は、建設業の決算書では「前渡金」ではなく「未成工事支出金」の中に入ります。帳簿では「前渡金」で管理していても、決算書を作るときに未成工事支出金へまとめる、という扱いです。未成工事支出金そのものの意味や振替の流れは、未成工事支出金とは?仕掛品との違い・完成工事原価への振替と消費税の落とし穴を税理士が解説で解説しています。
2.2 仕訳例:外注先へ着手金を払い、作業が終わった
税抜経理の会社が、外注先に着手金55万円(税込)を払い、その後、外注先の作業が終わって総額220万円(税抜200万円・消費税20万円)の請求を受けた例です。
①着手金を払ったとき(まだ作業を受けていないので、消費税の仕入税額控除の対象にしない)
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 前渡金 | 550,000円 | 普通預金 | 550,000円 |
②外注先の作業が終わったとき(工事はまだ引き渡していない)
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 未成工事支出金(外注費) | 2,000,000円 | 前渡金 | 550,000円 |
| 仮払消費税等 | 200,000円 | 工事未払金 | 1,650,000円 |
残りの165万円は、まだ払っていない工事原価なので「工事未払金」にします。工事未払金と買掛金・未払金の使い分けは、工事未払金・買掛金・未払金の違いとは?建設業の勘定科目を仕訳例でわかりやすく解説をご覧ください。工事を引き渡した期に、未成工事支出金を完成工事原価へ振り替えます。
2.3 消費税は「払った日」ではなく「作業を受けた日」
消費税法基本通達11-3-1は、課税仕入れを行った日を「資産の譲受け若しくは借受けをした日又は役務の提供を受けた日をいう」としています。着手金を払っただけの①の時点では、まだ役務の提供を受けていないため、仕入税額控除はしません。控除するのは、外注先の作業が終わった②の課税期間です。
また、未成工事支出金として経理した課税仕入れも、原則としてその課税仕入れをした日の課税期間で控除します(消費税法基本通達11-3-5。目的物の引渡しの日の課税期間にまとめる扱いも、継続適用を条件に認められています)。
なお、受け取る側の前払い(発注者から先にもらう着手金など)は「未成工事受入金」です。未成工事受入金と前受金の違いとは?建設業経理の勘定科目を仕訳例つきで解説で解説しています。
3. 前払費用の仕訳:原則は期間で配分する
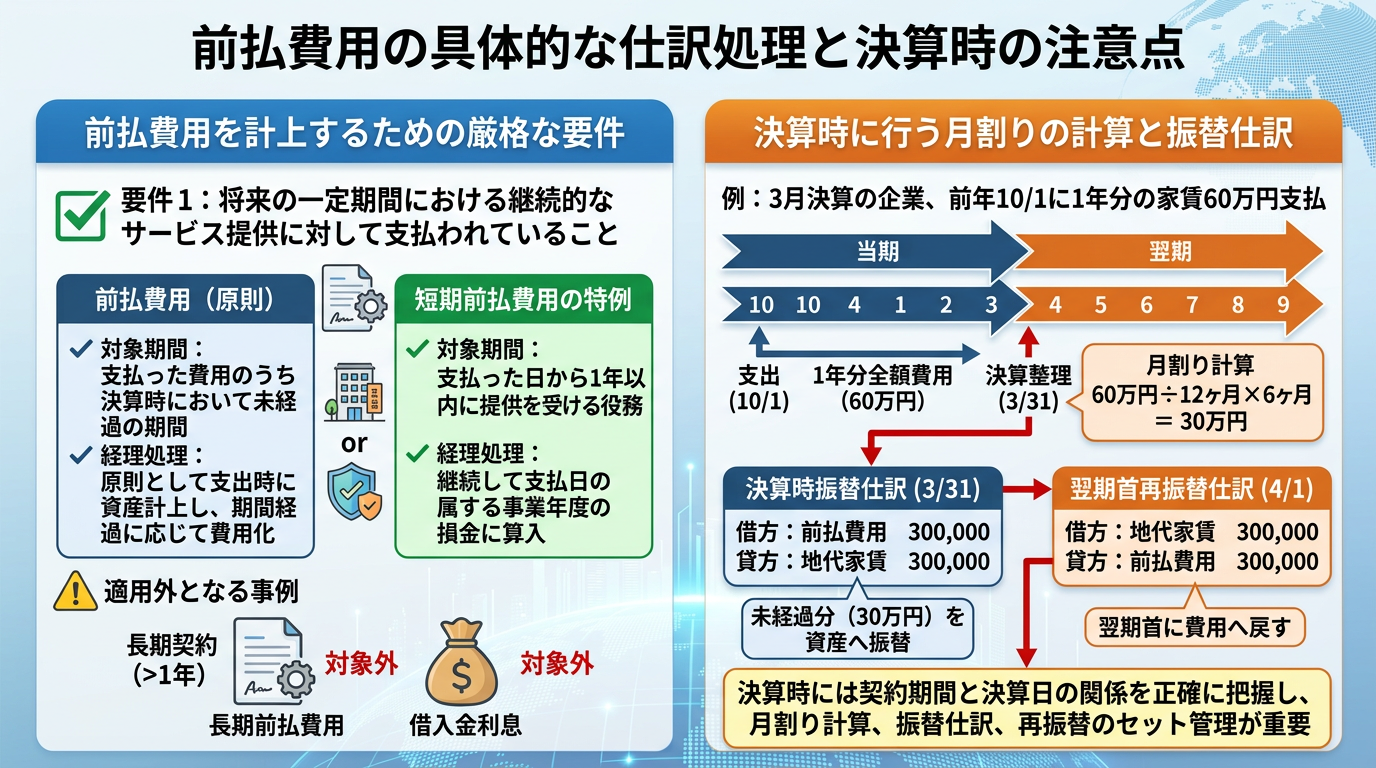
前払費用は、払った金額のうち、決算日の時点でまだサービスを受けていない期間の分を資産として残します。ここでは、特例を使わない原則のやり方を、例で確かめます。
3.1 例:3月決算の会社が、10月に保険料1年分を払った
3月決算の会社が、10月1日に工事の賠償責任保険の保険料24万円(10月1日〜翌年9月30日の1年分)を払い、支払時に全額を保険料として処理していたとします。決算日(3月31日)の時点で、4月1日〜9月30日の6か月分(12万円)はまだ保険の期間が来ていないので、前払費用に振り替えます。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 前払費用 | 120,000円 | 保険料 | 120,000円 |
計算は「24万円 × 6か月 ÷ 12か月 = 12万円」です。当期の費用は、10月〜3月の6か月分の12万円になります。
なお、この保険料は「支払った日から1年以内に提供を受ける役務」なので、次の4章の特例を継続して使っている会社であれば、24万円を全額、支払った期の損金にすることもできます。
3.2 翌期首に元へ戻す
翌期の期首には、残した前払費用を費用へ戻す仕訳を入れます。こうすると、翌期の4月〜9月に、その期の分の保険料12万円が費用として載ります。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 保険料 | 120,000円 | 前払費用 | 120,000円 |
3.3 1年を超えて費用になる分は「長期前払費用」
3年分の保険料をまとめて払ったときのように、決算日の翌日から1年を超えて費用になる分があるときは、決算書での置き場所が変わります。財務諸表等規則は、「前払費用で一年内に費用となるべきもの」を流動資産とし(第16条)、それ以外の前払費用を投資その他の資産としています(第31条の2)。投資その他の資産に置く分は、一般に「長期前払費用」という科目で表示します。
長期前払費用になる部分は、短期前払費用の特例(1年以内の役務が対象)は使えません。期間に応じて配分します。
4. 短期前払費用の特例:支払った期の損金にできる2つの要件
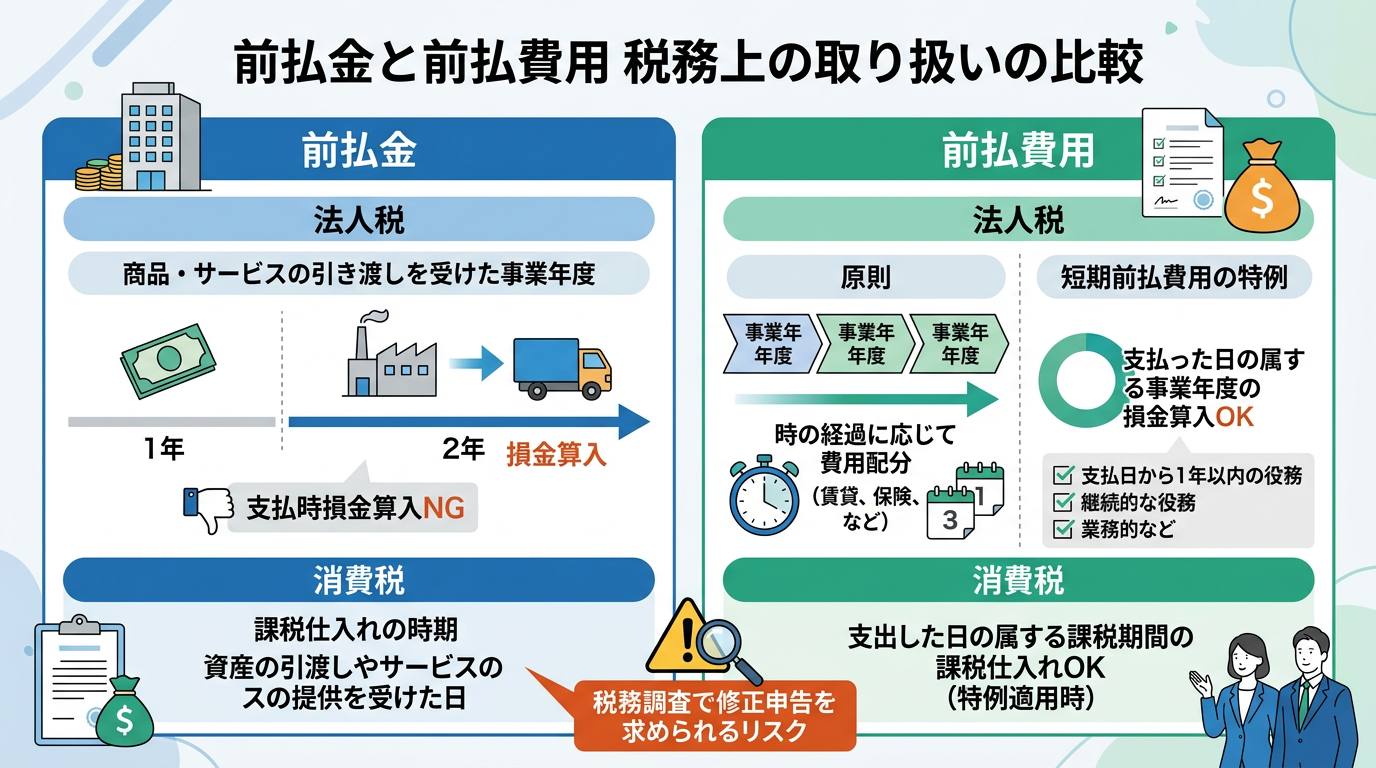
前払費用は、原則として3章のように期間で配分します。ただし、法人税基本通達2-2-14が例外を置いています。
4.1 通達の原文
法人が、前払費用の額でその支払った日から1年以内に提供を受ける役務に係るものを支払った場合において、その支払った額に相当する金額を継続してその支払った日の属する事業年度の損金の額に算入しているときは、これを認める。
4.2 要件は2つ
- 支払った日から1年以内に提供を受ける役務であること。たとえば3月決算の会社が、3月31日に4月1日〜翌年3月31日の事務所家賃1年分を支払う場合です。
- 継続して、支払った期の損金にしていること。毎期同じやり方を続けることが前提です。利益が多い期だけ使い、ほかの期は月割りに戻す、という使い方は、この要件に合わないおそれがあります。
また、通達の文言は「支払った場合」です。決算日までに実際に払っていない金額は対象になりません。
4.3 対象にならないもの
通達には次の注があります。
例えば借入金を預金、有価証券等に運用する場合のその借入金に係る支払利子のように、収益の計上と対応させる必要があるものについては、後段の取扱いの適用はないものとする。
さらに、この特例は「前払費用」についての取扱いです。前払金(材料や外注の前渡金)には使えません。前払金は継続的な役務の対価ではないためです。
4.4 消費税も「支出した課税期間」になる
短期前払費用の特例を使っている前払費用は、消費税でも支出した日の課税期間の課税仕入れになります。消費税法基本通達11-3-8は、法人税基本通達2-2-14の取扱いの適用を受けている場合について、「当該前払費用に係る課税仕入れは、その支出した日の属する課税期間において行ったものとして取り扱う。」としています。
5. よくある間違いと、決算前の確認
5.1 前払金を振り替え忘れている
材料が納品された、外注先の作業が終わった、のに前払金(前渡金)が残ったままになっていることがあります。残ったままだと、その期の原価が少なく、利益が多く出ます。決算の前に、前払金の残高を相手先ごとに並べ、もう受け取っているものが残っていないかを確かめてください。建設業では、工事ごとの原価の集計(工事台帳)と突き合わせると見つけやすくなります。
5.2 年払いの保険料・家賃の処理が、期によって違う
ある期は全額を費用にし、次の期は月割りにしている、という状態は、4章の「継続して」の要件との関係で問題になりえます。過去の処理を確かめ、どちらかに揃えることをおすすめします。
5.3 建物や機械を買うための手付金
建物の建築代金や機械の購入代金を前払いした場合は、前払費用ではありません。事業に使い始めるまでの前払いは、一般に「建設仮勘定」などで経理し、減価償却は事業の用に供した日から始めます(法人税法施行令第13条は、事業の用に供していないものを減価償却資産から除いています)。詳しくは、建設仮勘定の減価償却はいつから?本勘定への振替日ではなく事業供用日で決まるで解説しています。
5.4 決算前の確認表
| 確かめること | 見る資料 |
|---|---|
| 前払金(前渡金)の残高のうち、もう納品・完了しているものはないか | 相手先ごとの残高、納品書・外注先の請求書、工事台帳 |
| 建設業の決算書で、工事のための前渡金を未成工事支出金に含めたか | 工事台帳、建設業の決算書(様式) |
| 年払いの家賃・保険料・保守料を、どの方法で処理してきたか(月割りか、特例か) | 前期と前々期の総勘定元帳 |
| 1年を超えて費用になる分を、長期前払費用に分けたか | 契約書(期間と金額) |
6. 前払金と前払費用についてよくある質問
6.1 前払金と前払費用は、どちらも資産ですか?
はい。どちらも払った時点では、まだ受け取っていないものの対価なので資産です。決算書ではどちらも流動資産に入ります(前払費用のうち1年を超えて費用になる分は、長期前払費用として投資その他の資産に入ります)。
6.2 前払費用は、どれも短期前払費用の特例で支払時の費用にできますか?
できるのは、支払った日から1年以内に提供を受ける役務の分を、継続して支払った期の損金にしている場合です。借入金を運用する場合の支払利子のように、収益と対応させる必要があるものは対象外です。
6.3 仮払金とは何が違いますか?
仮払金は、出張の前渡しのように、払った時点で何の支払いかや金額が決まっていないお金を一時的に置く科目です。前払金や前払費用は、何の対価かが決まっています。仮払金は、中身が分かった時点で正しい科目へ振り替えます。
7. まとめ
前払金(前渡金)は、モノの引渡しや1回きりの仕事の代金を先に払ったもので、受け取った時にまとめて原価や仕入に振り替えます。前払費用は、家賃・保険料など継続的に受けるサービスの代金のうち、決算日の時点でまだ受けていない期間の分で、時の経過に応じて配分します。前払費用のうち、支払った日から1年以内に提供を受ける役務の分は、継続適用を条件に、支払った期の損金にできます(法人税基本通達2-2-14)。
建設業では、工事のための材料・外注の前渡金は、決算書では未成工事支出金に含めます。どの科目で残すか、特例をどう使ってきたかは会社ごとに事情が違います。個別の判断は、顧問の税理士などの専門家にご相談ください。
この記事の根拠(一次資料)
- 法人税法施行令 第13条・第14条第2項(e-Gov法令検索)
- 法人税基本通達 2-2-14(短期の前払費用)(国税庁)
- 国税庁 タックスアンサー No.5380 短期前払費用として損金算入ができる場合
- 消費税法基本通達 11-3-1・11-3-5・11-3-8(国税庁)
- 財務諸表等の用語、様式及び作成方法に関する規則 第15条・第16条・第31条の2(e-Gov法令検索)
- 建設業法施行規則別記様式第十五号及び第十六号の国土交通大臣の定める勘定科目の分類(昭和57年建設省告示第1660号)
※本記事は一般的な情報提供を目的としたもので、2026年10月時点の税制・法令に基づいて作成しています。税制は改正される場合があり、また個別の取り扱いは状況により異なります。実際の判断にあたっては、税理士等の専門家にご相談ください。
この記事は 税理士 奥山博史(東京税理士会 豊島支部・登録番号 第66047号) が監修しています。
コメント