
奥山税務会計事務所(東京都豊島区南池袋/池袋駅徒歩8分)
建設業において、工事原価の正確な把握は利益率を左右する極めて重要な要素です。中でも混同されやすい「労務費」と「人件費」の正しい違いや計算方法に悩む担当者は少なくありません。結論として、労務費は現場の直接作業に関わる原価であり、人件費は管理部門などの販売管理費や給与全体を指すという明確な線引きがあります。この記事では、両者の定義や正しい計算方法、現場で使えるコスト削減のポイントまで詳しく解説します。適切な原価管理手法を身につけ、利益向上を実現しましょう。
1. 工事原価における労務費と人件費の基本的な違い
建設業の会計処理や原価管理において、「労務費」と「人件費」は混同されやすい言葉ですが、その定義や計上される場所には明確な違いがあります。正確な原価管理や利益率の把握を行うためには、それぞれの言葉が指す範囲を正しく理解することが不可欠です。
1.1 労務費の定義と工事原価への影響
労務費とは、建設工事の施工に直接的または間接的に従事する労働者に対して支払われる賃金や手当などの総称です。工事原価を構成する重要な要素の一つであり、材料費や外注費などと並んで完成工事原価報告書に記載されます。
建設業において労務費は、工事の原価に占める割合が大きいため、正確に把握し管理することが求められる費用です。特に労働集約型産業である建設業においては利益率を左右する主要なコストとなるため、労務費の変動を正確に把握し管理することは企業の収益性を維持するうえで極めて重要です。
1.2 人件費の定義と労務費との決定的な違い
一方、人件費は企業全体の人にかかる費用の総称であり、労務費よりも広い概念を持っています。人件費には、工事現場で働く作業員だけでなく、本社で勤務する営業職、事務職員、管理部門のスタッフなどに支払われる給与や賞与、福利厚生費などもすべて含まれます。
決定的な違いは「どこに計上されるか」という点にあります。労務費は工事の直接的な原価として扱われるのに対し、本社管理部門などの人件費は販売管理費(販管費)として処理されます。この違いを整理すると以下のようになります。
| 項目 | 対象となる人員 | 主な勘定科目・計上先 |
|---|---|---|
| 労務費 | 現場作業員、技術者、現場監督など | 工事原価(完成工事原価) |
| 人件費(広い意味) | 全従業員(本社スタッフ、営業、経営陣含む) | 工事原価 または 販売費及び一般管理費 |
1.3 建設業における両者の線引きと注意点
建設業においては、同じ従業員であっても担当する業務内容や役職によって労務費になるか人件費(販管費)になるかが分かれるため注意が必要です。例えば、現場の施工管理を行う技術者であっても、特定の工事に紐づく場合は労務費(間接労務費)として工事原価に算入されますが、全社的な管理業務のみを行う場合の費用は販管費として扱われることがあります。
また、自社で直接雇用している作業員への給与は労務費に含まれますが、下請業者への支払いは「外注費」として区別されるため労務費には含まれません。このように、類似する用語の定義や境界線を曖昧にしたままにしていると、正確な工事原価が算出できず、赤字工事の発見が遅れる原因となります。正しい線引きを意識し、適切な会計処理を行うことが求められます。
2. 工事原価における労務費の正しい計算方法
建設業における工事原価の適正管理を行ううえで、労務費の正しい計算と内訳の把握は非常に重要な要素となります。労務費は、現場で実際に作業を行う人員にかかるコストであり、企業の利益率に直結するため、適切に算出されなければなりません。
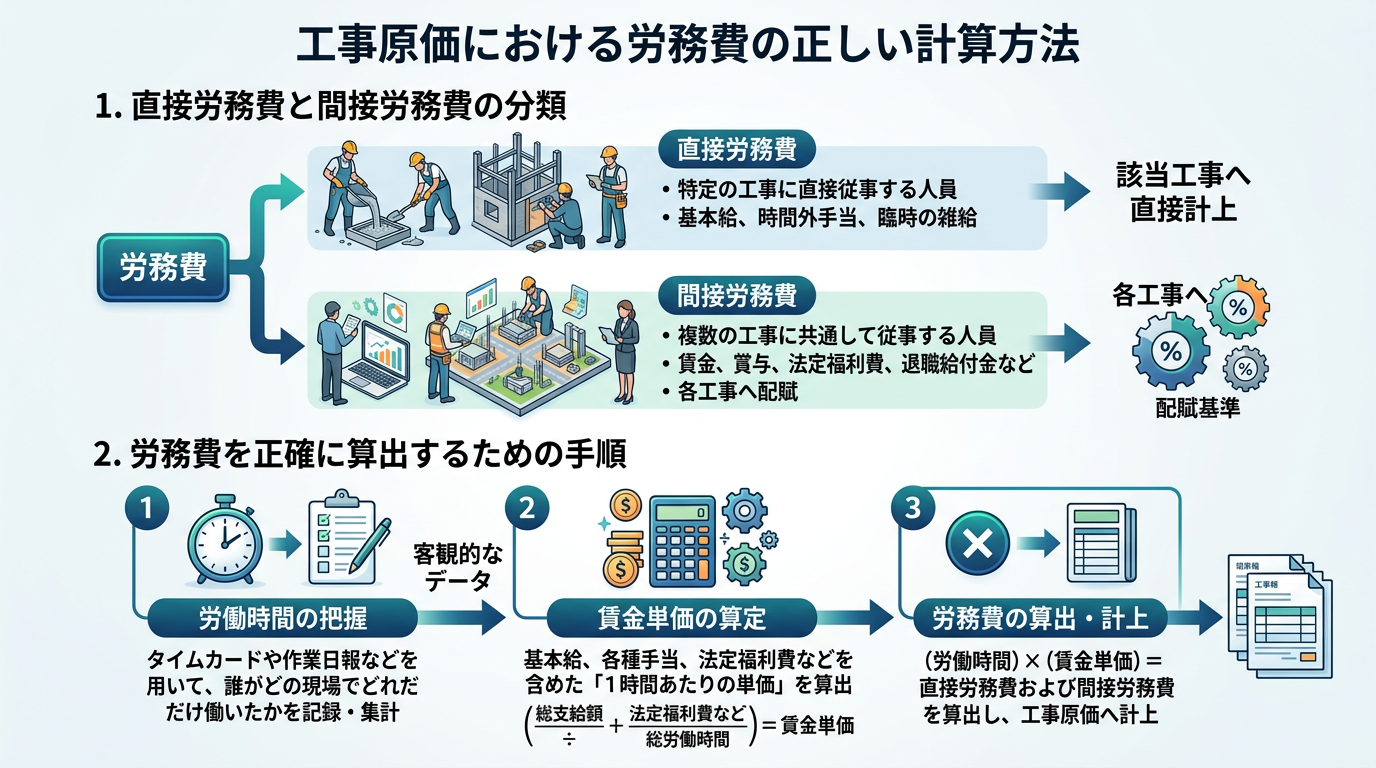
2.1 直接労務費と間接労務費の分類方法
工事原価における労務費を正確に計算するためには、まず「直接労務費」と「間接労務費」の2つに正しく分類する必要があります。それぞれの定義や対象となる費用を明確に区別することで、原価計算の精度を高めることができます。
直接労務費と間接労務費の主な違いと分類は以下の通りです。
| 区分 | 主な内容 | 工事原価への算入方法 |
|---|---|---|
| 直接労務費 | 特定の工事に直接従事する作業員や職人の基本給、時間外手当、臨時の雑給など | 該当する個別の工事原価へ直接割り当てて計上する |
| 間接労務費 | 複数の工事に共通して従事する人員の賃金、賞与、法定福利費、退職給付金など | 各工事に対して適切な基準に基づいて配賦する |
2.2 労務費を正確に算出するための手順
労務費を正確に算出するためには、日々の労働時間や作業実績を漏れなく記録し集計するプロセスが欠かせません。大まかな推測ではなく、客観的なデータに基づいた計算手順を踏むことが求められます。
労務費を算出する具体的な手順は以下の通りです。
最初に行うべきなのは、タイムカードや作業日報などを用いた正確な労働時間の把握です。誰がどの現場にどれだけの時間を費やしたのかを明確にします。次に、基本給や各種手当、法定福利費などを含めた1時間あたりの賃金単価の算定を行います。そして、把握した労働時間と賃金単価を掛け合わせることで、工事ごとの直接労務費および間接労務費を算出し、最終的な工事原価へと計上します。
3. 人件費の正しい把握と配賦の仕組み
建設業における利益管理を適正に行うためには、労務費だけでなく、会社全体の人件費の構造を正しく把握し、適切に配賦する仕組みが不可欠です。人件費は企業の経営基盤を支える重要なコストですが、そのすべてが直接工事に紐づくわけではありません。ここでは、販管費と工事原価における人件費のそれぞれの役割と、適切な配賦の考え方について詳しく解説します。
3.1 販管費としての人件費の扱い方
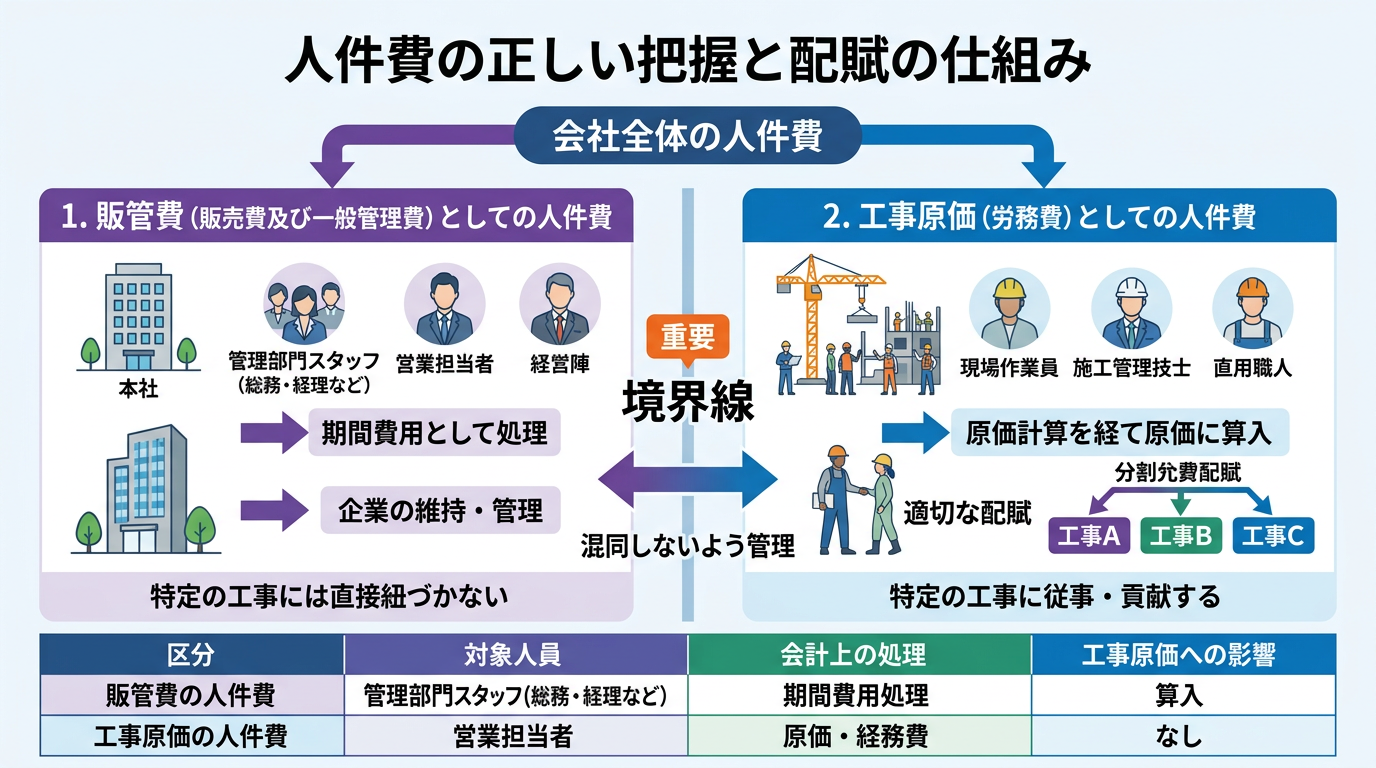
企業活動において発生する人件費は、その性質によって工事原価ではなく販売費及び一般管理費(販管費)として処理されるものが存在します。販管費としての人件費には、以下のようなものが含まれます。
- 本社で勤務する総務・人事・経理などの管理部門スタッフの給与や賞与
- 企業の営業活動やマーケティングを担当する営業担当者の人件費
- 経営陣(取締役など)の役員報酬
これらは特定の工事現場に直接従事しているわけではなく、企業全体の維持・管理や営業活動のために発生する費用です。そのため、会計上は期間費用としてその期の売上高から差し引かれます。建設業において利益を正確に把握するためには、この販管費と工事原価の境界線を明確に線引きし、コストが混同しないように管理することが重要となります。
3.2 工事原価に影響する人件費の考え方
一方で、工事原価を構成する人件費は、現場の施工管理や直接作業に携わる人員にかかる費用です。これらは労務費として直接工事費や間接工事費に算入されますが、企業によっては正社員の人件費をどのように各工事へ割り振るか(配賦するか)という問題が生じます。
例えば、複数の現場を兼任する現場監督の給与や、自社の多能工・職人の給与は、各工事への従事時間や稼働実績に基づいて適正に配賦しなければなりません。以下の表は、販管費の人件費と工事原価の人件費(労務費)の主な違いと配賦の考え方を整理したものです。
| 区分 | 対象となる人員 | 会計上の処理 | 工事原価への影響 |
|---|---|---|---|
| 販管費の人件費 | 管理部門、営業職員、役員など | 期間費用(販管費)として処理 | 直接的な影響はない(利益計算時に全体から控除) |
| 工事原価の人件費(労務費) | 現場作業員、施工管理技士、直用職人など | 原価計算を経て工事原価に算入 | 利益率に直接影響し、原価管理の対象となる |
このように、人件費の正しい把握と適正な配賦を行うことは、正確な工事別利益の算出と会社の経営状態の把握に直結する極めて重要なプロセスです。自社の従業員がどの業務にどれだけの時間を費やしているかを可視化し、適切な基準で配賦計算を行う仕組みを整えましょう。
4. 条文で確認する工事原価の位置づけ
労務費と人件費を分ける実益は、どの期の損金になるかが変わるところにあります。
法人税法第22条第3項は、損金に算入すべき金額として、第1号に「当該事業年度の収益に係る売上原価、完成工事原価その他これらに準ずる原価の額」、第2号に「販売費、一般管理費その他の費用」を挙げています。両者は別の号に置かれています。
工事原価に集計された労務費は、その工事の収益が計上される期の損金になります。完成前であれば未成工事支出金として資産に残り、まだ損金になりません。一方、販売費及び一般管理費としての人件費は、原則としてその期の費用です。
したがって「どちらに分類するか」は費目の名前の問題ではなく、いつ損金になるかの問題です。工事に直接ひもづく労務費を販管費に入れてしまうと、その工事が完成していない期に損金が先行して立つことになります。配賦の基準を社内で決めて継続適用することが、税務上も実務上も要点になります。
5. 工事原価における労務費と人件費のコスト削減のポイント
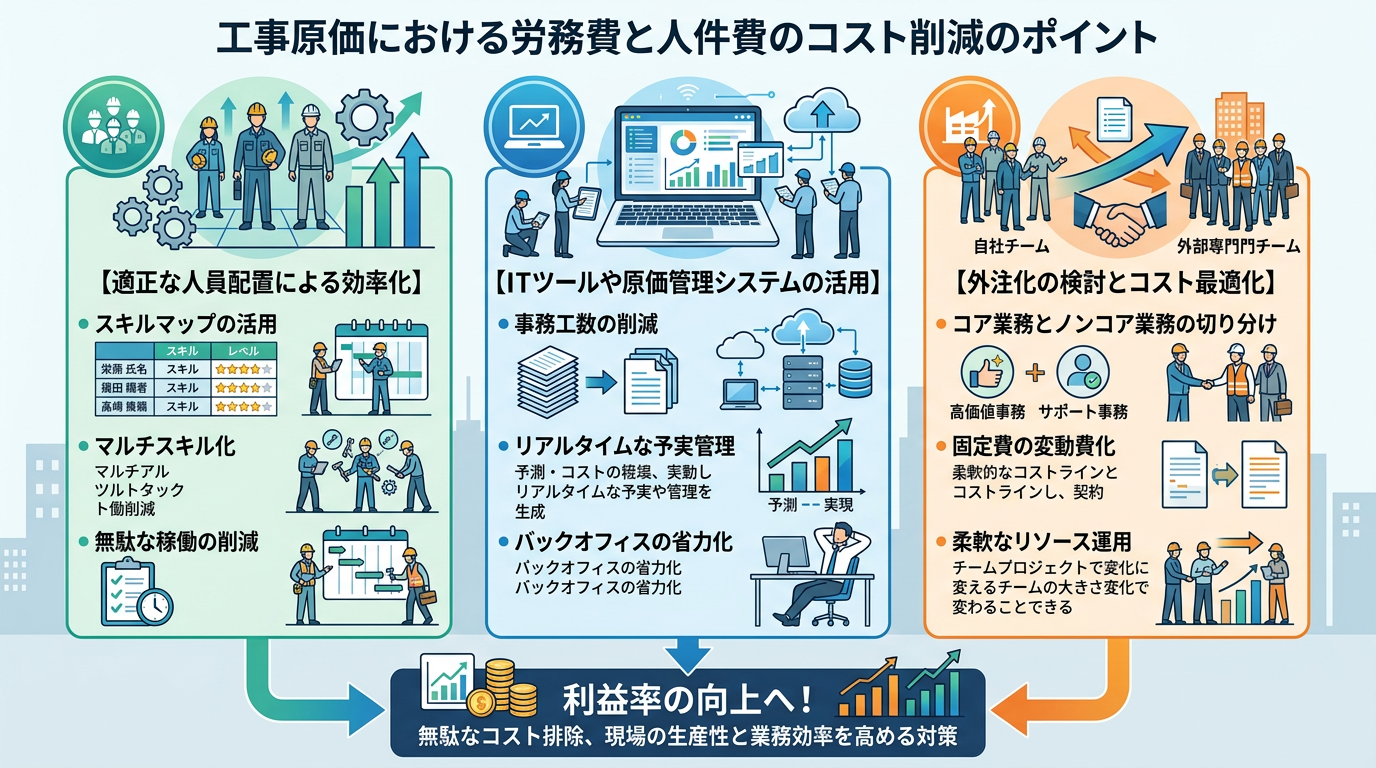
建設業界において、工事原価の多くを占める労務費や人件費の高騰は、企業の利益率を圧迫する大きな課題となっています。限られた予算の中で適正利益を確保するためには、無駄なコストを徹底的に排除し、現場の生産性と業務効率を同時に高める対策が不可欠です。ここでは、具体的なコスト削減のポイントについて詳しく解説します。
5.1 適正な人員配置による効率化
労務費や人件費を最適化するための第一歩は、現場の状況に応じた無駄のない適正な人員配置の実施です。特定の現場に過剰な人員を割り当てたり、熟練度に見合わない配置を行ったりすることは、大きなコストロスにつながります。
これを防ぐためには、各作業員のスキルや経験を可視化し、工事の規模や難易度に適した人員を割り当てるスキル管理が有効です。また、一人の作業員が複数の業務をこなせるマルチスキル化を進めることで、現場の流動性が高まり、急な人員不足や工程の遅延にも柔軟に対応できるようになります。
5.2 ITツールや原価管理システムの活用
事務作業やデータ集計にかかる人件費を削減するためには、ITツールや専用の原価管理システムを積極的に導入することが極めて効果的です。手作業による日報の集計やエクセルへの手入力は、多くの時間と労力を要するだけでなく、入力ミスのリスクも伴います。
市場に流通している建設業向けの原価管理システムを活用すれば、現場からの日報データや勤怠管理システムの情報が自動連携され、リアルタイムで正確な労務費や工事原価を把握する体制が整います [建設会計.com]。これにより、経理担当者の残業時間削減やバックオフィスの省力化が実現し、間接的な人件費の圧縮につながります。
| コスト削減手法 | 主なアプローチ | 期待される効果 |
|---|---|---|
| 適正な人員配置 | スキルマップの活用、マルチスキル化 | 現場の無駄な稼働の削減、生産性向上 |
| ITツールの活用 | 原価管理システムや勤怠システムの導入 | 事務工数の削減、リアルタイムな予実管理 |
| 外注化の検討 | コア業務とノンコア業務の切り分け | 固定費の変動費化、柔軟なリソース運用 |
5.3 外注化の検討とコスト最適化
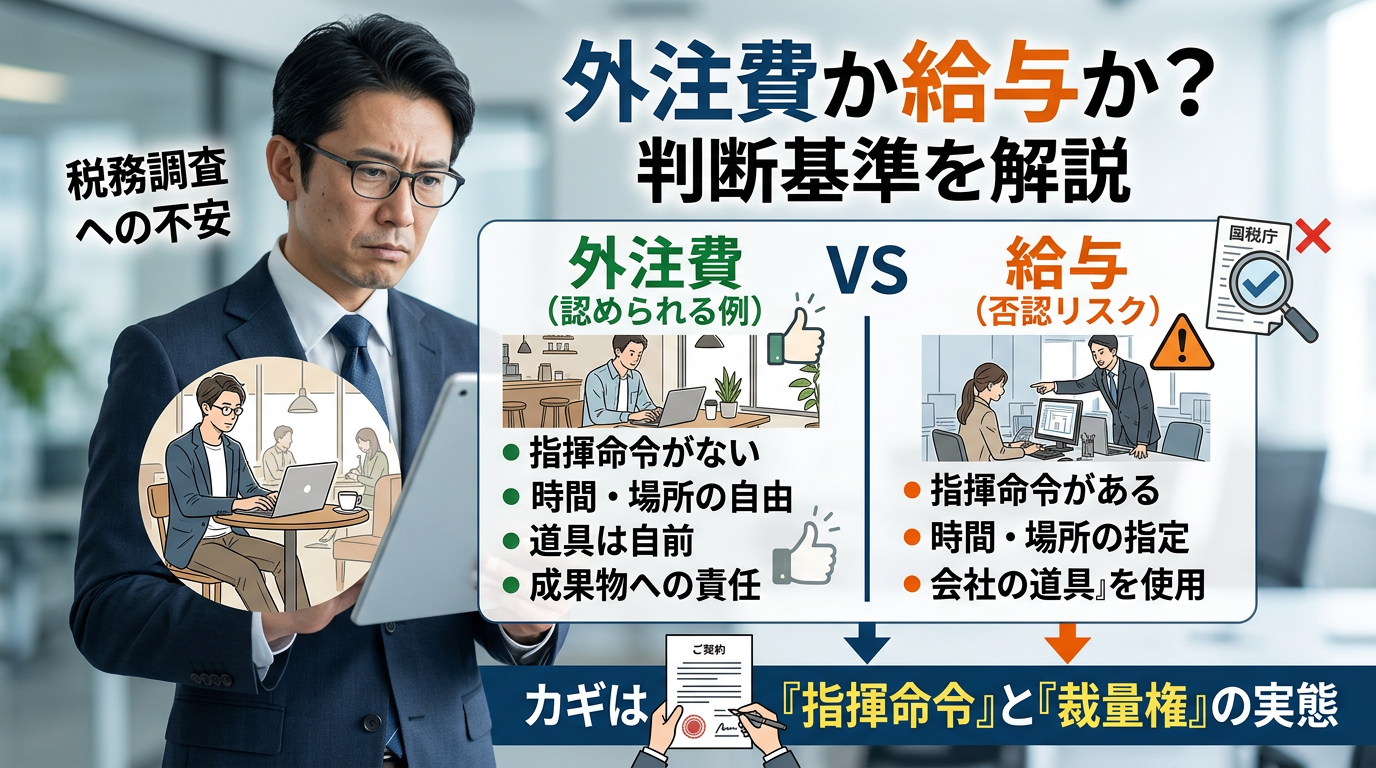
自社の人員だけですべての工程をまかなうのではなく、外部の専門業者や一人親方への外注化を適切に検討することも、人件費のコントロールにおいて重要な戦略です。自社雇用の正社員を増やすと、仕事量が少ない時期であっても固定的な人件費が発生し、経営を圧迫するリスクがあります。
そのため、繁忙期や専門的な技術が必要となる特殊な工程については外部に委託し、自社の人員はコア業務に集中させることで、固定費を変動費化させながら全体のコスト最適化を図ることができます。適切な外注化と自社リソースのバランスを見極めることが、長期的な収益性の向上につながります。
これらの一連のコスト削減や適正化の施策を継続的に実行し、労務費と人件費の双方をコントロールしていくことが、建設プロジェクトの利益を最大化するための確実な基盤となります。
6. まとめ
工事原価における労務費と人件費は、会計上の扱いや原価計算において明確な区別が必要です。直接作業に従事する労務費は工事原価に直接算入し、営業や管理部門の人件費は原則として販売費及び一般管理費として処理します。正しい計算と適切な配賦を行うことで、正確な利益率の把握が可能となります。さらに、適正な人員配置の徹底や、原価管理の仕組みを整えること、外注化の検討を進めることがコスト削減につながります。ただし費目の分類を変えても、いつ損金になるかというルールは変わりません。工事にひもづく労務費は、その工事の収益が計上される期まで未成工事支出金として資産に残ります。コスト削減と期間損益の把握は別の問題として、切り分けて進めてください。
コメント